Os conflitos recentes envolvendo o Irã e a região do Oriente Médio ao redor interromperam diretamente o ritmo normal do mercado local de armazenamento de energia. Antes da instabilidade, a demanda local por armazenamento de energia no Oriente Médio estava em uma fase de rápida expansão de volume, absorvendo uma enorme capacidade de exportação de empresas chinesas de armazenamento de energia. Diante das atuais incertezas geopolíticas, precisamos detalhar a demanda real de base por armazenamento de energia no mercado do Oriente Médio para avaliar o impacto substantivo sobre as empresas domésticas em termos de cadeias de suprimentos e entrega de projetos.
Avaliação da demanda de base por armazenamento de energia e da escala de exportação no Oriente Médio
De acordo com dados aduaneiros do Global Trade Tracker (GTT), de 2020 a 2025, o valor total acumulado de baterias de lítio exportadas da China para o Oriente Médio atingiu US$ 8,308 bilhões. Observando a linha do tempo, a escala de exportação cresceu rapidamente de aproximadamente US$ 270 milhões em 2020 para cerca de US$ 3,534 bilhões em 2025, representando uma taxa de crescimento anual composta (CAGR) de 53,5%.
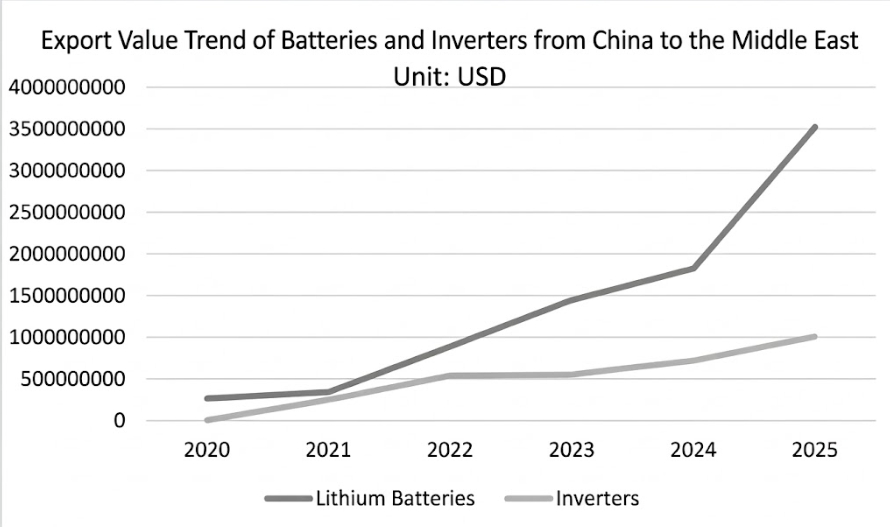
Entre eles, a Arábia Saudita e os Emirados Árabes Unidos (EAU) são os dois mercados centrais. A Arábia Saudita respondeu por 32,29% do total das exportações, com um CAGR impressionante de 88,58%. Os EAU ficaram com 16,05%, e sua taxa de crescimento anual mais recente chegou a 48,02%.
Enquanto isso, as exportações de inversores também apresentaram uma tendência de alto crescimento. Ao longo do período de seis anos, o total de exportações de inversores da China para a região somou US$ 3,164 bilhões. Os EAU e a Arábia Saudita lideraram, com participações de 26,55% e 18,68%, respectivamente, e seus CAGRs atingiram 72,90% e 84,31%.
Esse alto crescimento sustentado indica que o mercado do Oriente Médio está em um período crítico de transição do planejamento de políticas para a entrega em larga escala conectada à rede. Segundo estimativas da SMM, a demanda anual por células de baterias para armazenamento de energia em toda a região do Oriente Médio em 2026 será de cerca de 50 GWh, representando 6% da demanda global. A demanda de integração de sistemas é de aproximadamente 38 GWh (cerca de 6,5% globalmente). A capacidade instalada efetiva deve ficar entre 25 e 30 GWh (cerca de 7,5% globalmente). Essa demanda massiva depende fortemente do suporte da cadeia de suprimentos de empresas chinesas.
Impacto substantivo de conflitos de curto prazo na entrega de projetos e nas cadeias de suprimentos
De acordo com dados públicos, os principais projetos de grande escala atualmente em construção na região incluem o projeto solar com armazenamento da EWEC nos EAU (19 GWh), o projeto de armazenamento de energia SEC-III na Arábia Saudita (12,5 GWh), o projeto solar com armazenamento da DEWA em Dubai (8,4 GWh), o projeto de armazenamento de energia SPPC Fase I na Arábia Saudita (8 GWh) e o projeto Energy Valley no Egito (4 GWh). Em todos esses megaprojetos, o volume total de pedidos garantidos por empresas chinesas ultrapassa 40,8 GWh. No entanto, diretamente afetados pela incerteza do conflito recente, diversos projetos em construção envolvendo empresas chinesas foram obrigados a interromper as operações, deixando todos os projetos de engenharia mencionados sujeitos a atrasos.
De acordo com as atualizações mais recentes da SMM, a turbulência regional já se transmitiu a montante para o setor manufatureiro doméstico. Alguns integradores de sistemas de primeira linha e fornecedores de componentes centrais receberam solicitações de empreiteiras EPC (Engineering, Procurement, and Construction) do Oriente Médio para reduzir pedidos ou suspender o recebimento de entregas. Isso não apenas gerou um acúmulo de grandes volumes de estoque personalizado para essas empresas, como também prejudicou severamente a expectativa de recebimento de caixa, elevando de forma acentuada a pressão sobre o capital de giro e o risco de inadimplência em pagamentos antecipados. Em logística e entrega, as rotas de transporte direto para o coração do Oriente Médio enfrentam riscos de segurança extremamente elevados. O forte aumento dos prêmios de seguro contra risco de guerra, a programação de capacidade de frete cada vez mais caótica e a ameaça potencial de danos à infraestrutura rodoviária interna em zonas de conflito, em conjunto, constituem restrições logísticas intransponíveis durante o processo de entrega dos sistemas.
Demandas de segurança energética de longo prazo e perspectiva de capacidade instalada
Embora os conflitos de curto prazo tenham, de fato, interrompido o ritmo de entregas das empresas de armazenamento de energia, no longo prazo a turbulência geopolítica está alterando a lógica de planejamento energético tanto do Oriente Médio quanto dos mercados globais. Os combustíveis fósseis tradicionais dependem de infraestrutura centralizada, como refinarias e oleodutos, altamente vulneráveis à destruição em conflitos modernos. Esse risco oculto à segurança energética está levando os países a reavaliar suas estruturas de rede elétrica. Daqui em diante, a principal força motriz para a construção de microrredes distribuídas compostas por energia solar fotovoltaica e armazenamento de energia no Oriente Médio e em outras regiões deixará de ser apenas metas de descarbonização e passará a ser a proteção da resiliência da rede nacional e da independência energética. Quando a situação se acalmar, essa mudança de paradigma se traduzirá em demanda sustentada por instalações de armazenamento de energia.
Ao mesmo tempo, a disputa geopolítica elevou o prêmio de risco sobre o fornecimento global de petróleo bruto, mantendo teimosamente altos os custos de manutenção dos combustíveis fósseis tradicionais. Consequentemente, em regiões com abundantes recursos solares, como o Oriente Médio, a vantagem do Custo Nivelado de Energia (LCOE) de projetos de solar com armazenamento é ainda mais ampliada. Em escala global, a volatilidade dos preços de energia também levará o capital a fluir para o setor de infraestrutura de novas energias em busca de retornos previsíveis. As considerações duplas de eficiência econômica e segurança energética garantem que os fundamentos para a expansão do mercado global de armazenamento de energia permaneçam inalterados.
Do ponto de vista de logística e entregas, o impacto do atual conflito no Oriente Médio sobre a cadeia de suprimentos global tem limitações regionais evidentes. Influenciados pela crise do Mar Vermelho do ano passado, navios cargueiros que navegam da China para a Europa já foram há muito tempo redirecionados em massa pelo Cabo da Boa Esperança. Após um período prolongado de ajustes, a alocação de capacidade e os sistemas de custos logísticos das rotas europeias se adaptaram aos novos trajetos. Portanto, as atuais trocas de fogo não causaram impactos substanciais nas entregas de armazenamento de energia por empresas chinesas ao mercado europeu; as interrupções atuais afetam principalmente pedidos diretos para o Oriente Médio.
Em resumo, a instabilidade regional de fato impõe desafios às entregas corporativas no curto prazo. No entanto, olhando além dos impactos de curto prazo, as duas forças motrizes centrais — independência energética e economia do LCOE — foram, na verdade, fortalecidas. A reconstrução local da rede no Oriente Médio e a alocação de capital para ativos de novas energias estão ganhando impulso para a demanda de instalações subsequentes. Quando o conflito arrefecer, o atributo de demanda rígida do armazenamento de energia como infraestrutura energética essencial será ainda mais validado pelo mercado.