[Análise SMM] Revisão e Perspectivas de 2025 para o Mercado de Importação de Matérias-Primas de Cobre Reciclado

Publicado: Dec 26, 2025 14:48 (GMT+8)
Fonte: SMM
Segundo dados da Administração Geral de Alfândegas, o volume acumulado de importação de matérias-primas de cobre reciclado da China atingiu 1,8956 milhão de toneladas físicas de janeiro a outubro de 2025, representando um aumento anual de 1,97% e mantendo uma escala geral relativamente estável. Em outubro de 2025, as importações registraram um aumento significativo, subindo de 179 mil toneladas físicas em setembro para 196 mil toneladas físicas. Enquanto os volumes de importação haviam diminuído anteriormente entre maio e julho devido a tensões comerciais, afetando especialmente o fornecimento dos Estados Unidos, o mercado recuperou-se de forma estável de agosto a outubro. Essa recuperação foi impulsionada principalmente por interrupções no fornecimento de concentrado de cobre e pelos altos preços do cobre primário, que aumentaram a demanda por sucata como substituto, juntamente com o aumento das exportações de principais fornecedores não americanos, como Japão, Tailândia e Coreia do Sul. Além disso, uma ligeira melhora nas relações comerciais entre China e Estados Unidos e um sentimento otimista entre as empresas, levando a um acúmulo agressivo de estoques, contribuíram para o pico no volume.

I. Análise da Escala de Importação: Crescimento do Volume Total e Mudanças Estruturais

De acordo com dados da Administração Geral das Alfândegas, o volume acumulado de importação de matérias-primas de cobre reciclado da China atingiu 1,8956 milhões de toneladas físicas de janeiro a outubro de 2025, representando um aumento anual de 1,97% e mantendo uma escala geral relativamente estável. Em outubro de 2025, as importações registaram um aumento significativo, subindo de 179 mil toneladas físicas em setembro para 196 mil toneladas físicas. Enquanto os volumes de importação tinham anteriormente diminuído entre maio e julho devido a tensões comerciais, afetando particularmente o fornecimento dos Estados Unidos. O mercado recuperou de forma constante de agosto a outubro. Esta recuperação foi impulsionada principalmente por interrupções no fornecimento de concentrado de cobre e pelos altos preços do cobre primário, que aumentaram a procura por sucata como substituto, juntamente com o aumento das exportações de principais fornecedores não americanos, como Japão, Tailândia e Coreia do Sul. Além disso, uma ligeira melhoria nas relações comerciais China-EUA e um sentimento de alta entre as empresas, levando a um acumulação agressiva de stocks, contribuíram para o pico de volume. Embora os preços domésticos não tenham refletido totalmente os ganhos internacionais, a incapacidade dos consumidores estrangeiros de absorver o alto volume de oferta forçou os pátios internacionais a continuarem a exportar para a China. No entanto, a SMM prevê uma retração em novembro, à medida que os stocks a jusante atingem a saturação e os processadores resistem a preços mais elevados num ambiente de oferta geralmente solto.

II. Tendências Anuais de Preços do Cobre Sucata Importado
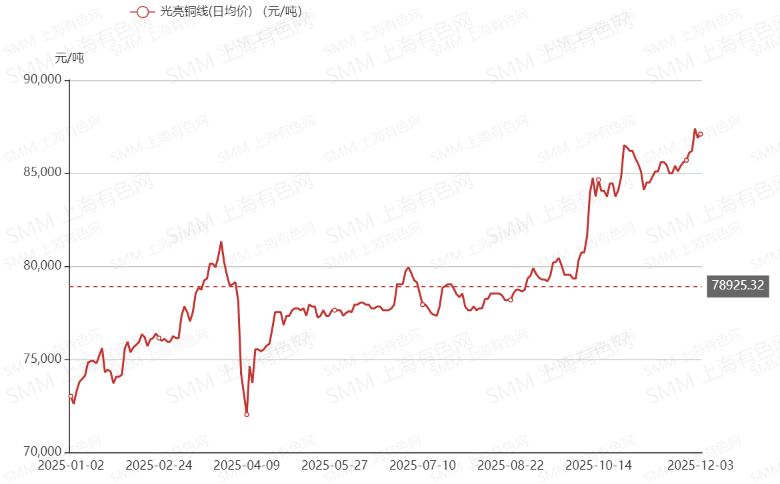
Ao longo de 2025, o preço do cobre sucata importado permaneceu intimamente ligado aos preços do cobre na LME, caracterizado por uma volatilidade intensa seguida por uma trajetória ascendente poderosa. Durante o primeiro trimestre, os preços experimentaram uma valorização significativa em fevereiro e março, alimentada por expectativas macroeconómicas globais otimistas e liquidez solta, apenas para despencar em abril, à medida que o agravamento das tensões comerciais China-EUA desencadeou pânico em todo o mercado de commodities. No segundo e terceiro trimestres, o mercado atingiu o fundo e iniciou uma subida oscilante, com os preços do Zhejiang Millberry estabilizando entre 77.000 e 79.000 RMB por tonelada. Esta recuperação foi reforçada pelo sentimento macro positivo e pelas expectativas de cortes de taxas pelo Federal Reserve, que aumentaram a liquidez do mercado e a procura especulativa.

A tendência culminou num aumento durante o quarto trimestre, onde os preços do Zhejiang Millberry subiram de aproximadamente 79.400 RMB por tonelada em setembro para um pico histórico de 87.400 RMB por tonelada. Este aumento acumulado de 8.000 RMB por tonelada foi impulsionado por uma combinação de acidentes frequentes na mineração que apertaram o fornecimento de matéria-prima, as contínuas expectativas de cortes macro nas taxas de juro e os esperados cortes de produção pelas fundições chinesas, fatores que levaram o cobre na LME a novos máximos e puxaram os preços do sucata para cima em conjunto.

III. Perspetivas Futuras: Riscos Políticos e Protecionismo de Recursos

Olhando para o futuro, o panorama do mercado de cobre reciclado está a ser remodelado por mudanças significativas na política comercial internacional que introduzem incerteza a longo prazo. Os Estados Unidos não só impuseram tarifas sobre produtos semiacabados de cobre, como também anunciaram um mandato a partir de 2027 que exige que pelo menos 25% do cobre reciclado de alta qualidade permaneça no seu mercado doméstico. Simultaneamente, a União Europeia começou a restringir a exportação de metais reciclados não tratados ou "problemáticos" para países não membros da OCDE, exigindo um pré-tratamento rigoroso antes de qualquer movimento transfronteiriço. Estas ações sinalizam uma maré crescente de protecionismo de recursos, à medida que as principais economias atuam para garantir as suas cadeias de abastecimento internas, o que deverá acelerar a regionalização do comércio global de cobre reciclado e potencialmente limitar o volume de circulação transoceânica. Nestas condições complexas e em evolução, muitos comerciantes preparam-se para um mercado volátil e fragmentado em 2026, antecipando um período caracterizado por maior confusão e incerteza estrutural.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Diferença de preço entre contratos futuros se estreita, a retenção de vendas se intensifica, os prêmios à vista podem parar de cair e se estabilizar [Atas da Reunião Matinal de Cobre da SMM]
há 31 minutos
Diferença de preço entre contratos futuros se estreita, a retenção de vendas se intensifica, os prêmios à vista podem parar de cair e se estabilizar [Atas da Reunião Matinal de Cobre da SMM]
Leia mais
Diferença de preço entre contratos futuros se estreita, a retenção de vendas se intensifica, os prêmios à vista podem parar de cair e se estabilizar [Atas da Reunião Matinal de Cobre da SMM]
Resumo da Reunião Matinal SMM: Cobre LME: Abriu a US$ 14.645,5/t, atingiu máxima de US$ 14.657/t, mínima de US$ 14.549/t e fechou a US$ 14.555,5/t, queda de 0,45%. O volume negociado foi de 11.400 lotes, com posições em aberto de 264.000 lotes, um aumento de 2.818 lotes em relação ao pregão anterior, impulsionado pela abertura de posições vendidas. Contrato de cobre SHFE 2611 mais negociado: Abriu a 110.950 yuans/t, atingiu máxima de 111.020 yuans/t, mínima de 110.610 yuans/t e fechou a 110.730 yuans/t, queda de 0,15%. O volume negociado foi de 16.300 lotes, com posições em aberto de 195.000 lotes, uma redução de 922 lotes em relação ao pregão anterior, impulsionada pela redução de posições compradas.
há 31 minutos
Futuros de cobre registram leve correção em meio ao entrelaçamento de fatores macro e fundamentos [Comentário matinal de cobre da SMM]
há 46 minutos
Futuros de cobre registram leve correção em meio ao entrelaçamento de fatores macro e fundamentos [Comentário matinal de cobre da SMM]
Leia mais
Futuros de cobre registram leve correção em meio ao entrelaçamento de fatores macro e fundamentos [Comentário matinal de cobre da SMM]
há 46 minutos
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
há 11 horas
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
Leia mais
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
Uma greve de trabalhadores na mina de cobre Centinela, da Antofagasta, no Chile, pode reduzir a produção de cobre da operação em novembro em cerca de 50% se a paralisação continuar, segundo representantes sindicais. A greve começou em 7 de outubro, depois que dois sindicatos rejeitaram novas negociações com a Antofagasta Minerals após o fracasso das conversas mediadas pelo governo em produzir um acordo. Os grupos trabalhistas representam mais da metade dos operadores críticos da mina Centinela e mais de 60% dos trabalhadores de manutenção de equipamentos. Os sindicatos disseram que o impacto operacional inicial deve piorar gradualmente porque as atividades de mineração e desenvolvimento da mina foram afetadas, enquanto um grande volume de rocha estéril ainda precisa ser removido. Eles esperam que o efeito total da greve se torne mais visível em novembro, quando a produção pode cair pela metade. A Antofagasta disse que continua mantendo sua orientação de produção apesar da greve e se recusou a comentar a estimativa dos sindicatos sobre o possível impacto na produção de novembro. A disputa gira em torno de diferenças salariais e de benefícios entre os grupos sindicais. Os representantes trabalhistas buscam benefícios equivalentes para os funcionários, independentemente da filiação sindical, enquanto a Antofagasta disse que os cronogramas de negociação estão separados desde 2020 e os reajustes salariais foram negociados em momentos diferentes. A estimativa sindical de uma possível queda de 50% na produção de novembro aumenta materialmente a importância da greve da Centinela para a oferta em comparação com a paralisação inicial. No entanto, a estimativa não foi confirmada pela Antofagasta, que continua mantendo sua orientação de produção. A escala de qualquer perda real de cobre dependerá, portanto, da duração da greve, da extensão da interrupção das atividades de mineração e manutenção e da retomada das negociações antes de novembro.
há 11 horas

