Notícias da SMM em 12/9:
Recentemente, restringido pelos contínuos preços recordes do tungstênio, os volumes de transação no mercado de tungstênio encolheram significativamente. A transmissão dos altos preços para o setor a jusante tem sido relativamente lenta, e a taxa de operação da indústria de metal duro a jusante diminuiu devido à pressão dos altos custos, deixando o mercado em um impasse. Esta semana, a aversão ao risco entre alguns comerciantes aumentou, e eles optaram por desestocar para garantir lucros. Como resultado, o preço de transação do mercado de concentrado de tungstênio afrouxou ligeiramente: o preço do concentrado de tungstênio negro a 65% caiu 2.000 yuans por tonelada padrão em comparação com a semana passada, fechando em 285.500 yuans por tonelada padrão. Ao mesmo tempo, produtos de tungstênio residual de alto preço ocuparam o fluxo de caixa dos recicladores de tungstênio residual. Algumas empresas de tungstênio residual optaram por realizar lucros para aliviar a pressão do fluxo de caixa, levando a uma oferta suficiente no mercado de tungstênio residual. O preço do tungstênio residual caiu primeiro esta semana: o preço das hastes de tungstênio residual caiu 5 yuans por quilograma em comparação com a sexta-feira passada, fechando em aproximadamente 440 yuans por quilograma.
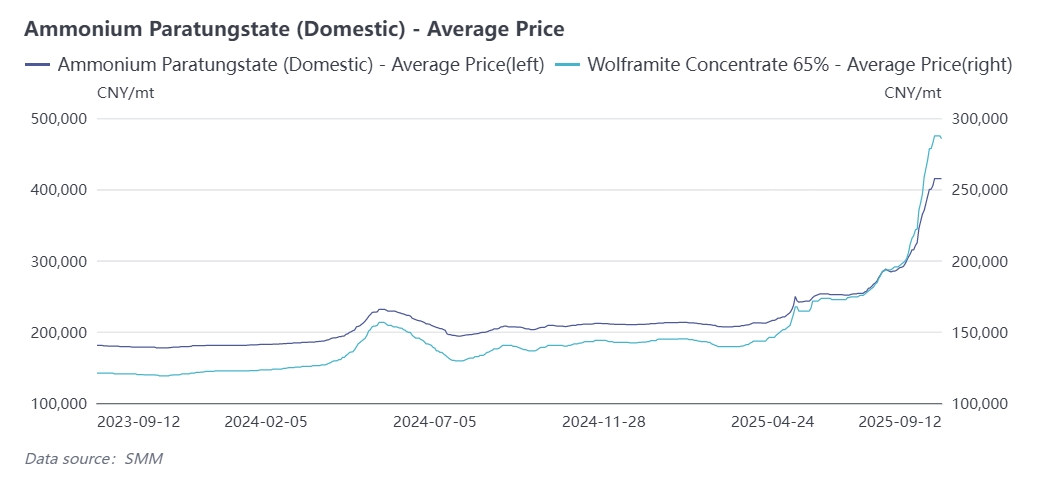
O mercado de tungstênio atingiu o pico? A SMM (Shanghai Metals Market) sustenta a visão de que a contradição entre a incompatibilidade da oferta e da demanda no mercado de tungstênio ainda não foi resolvida. É difícil dizer que haverá uma correção acentuada na perspectiva do mercado, e o mercado ainda será dominado por fortes flutuações. Os principais fatores de suporte são os seguintes:
1. Empresas domésticas de tungstênio aumentaram significativamente os preços de pedidos de longo prazo na primeira metade de setembro, com os preços do mercado à vista flutuando em altos níveis ancorados pelos preços dos pedidos de longo prazo
Um número de grandes empresas de tungstênio aumentou substancialmente suas cotações de pedidos de longo prazo para a primeira metade de setembro, com detalhes como segue:
- Chongyi Zhangyuan Tungsten Industry Co., Ltd.: As cotações de compra de longo prazo para a primeira metade de setembro são as seguintes - Concentrado de tungstênio negro a 55%: 280.000 yuans por tonelada padrão, acima de 69.000 yuans por tonelada padrão da cotação anterior; Concentrado de tungstênio branco a 55%: 279.000 yuans por tonelada padrão, acima de 69.000 yuans por tonelada padrão da cotação anterior; Paratangstato de amônio (APT, grau zero padrão nacional): 410.000 yuans por tonelada, acima de 100.000 yuans por tonelada da cotação anterior.
- Jiangxi Tungsten Industry Holding Group Co., Ltd.:O preço de referência do concentrado de volfrâmio preto de grau um padrão nacional para a primeira metade de setembro de 2025 é de 275.000 yuans por tonelada padrão,um aumento de 62.000 yuans por tonelada padrão em relação à segunda metade de agosto。
- Xiamen Tungsten Co., Ltd.:O preço de compra de longo prazo para a primeira metade de setembro de 2025 é de 405.000 yuans por tonelada,um aumento de 100.000 yuans por tonelada em relação à cotação anterior。
- Guangdong Xianglu Tungsten Industry Co., Ltd.:Os preços unitários inclusos de impostos das encomendas de longo prazo de matéria-prima de volfrâmio para a primeira metade de setembro de 2025 são os seguintes - concentrado de volfrâmio preto com grau superior a 55%:280.000 yuans por tonelada padrão,um aumento de 48.000 yuans por tonelada padrão em relação à cotação anterior;concentrado de volfrâmio branco com grau superior a 55%:279.000 yuans por tonelada padrão,um aumento de 48.000 yuans por tonelada padrão em relação à cotação anterior;APT:410.000 yuans por tonelada,um aumento de 70.000 yuans por tonelada em relação à cotação anterior。Os preços acima incluem 13% de imposto sobre o valor agregado (IVA)。
- Ganzhou Tungsten Industry Association of China:Os preços de previsão do mercado de volfrâmio para setembro de 2025 são os seguintes - minério de volfrâmio preto 55%:280.000 yuans por tonelada padrão,um aumento de 97.500 yuans por tonelada padrão em relação ao mês anterior;APT:410.000 yuans por tonelada,um aumento de 127.000 yuans por tonelada em relação ao mês anterior;pó de volfrâmio de grão médio:650 yuans por quilograma,um aumento de 210 yuans por quilograma em relação ao mês anterior。
2。Crescimento limitado na taxa de operação das empresas de concentrado de volfrâmio domésticas em setembro,com a oferta do mercado permanecendo apertada
A quota disponível de algumas minas atingiu um nível baixo,por isso é difícil que a taxa de operação das empresas de concentrado de volfrâmio domésticas aumente em setembro。Embora alguns detentores tenham recentemente optado por realizar lucros(o que levou a um ligeiro aumento na oferta de mercadorias a pronto no mercado),o inventário disponível no mercado ainda é baixo。À medida que o inventário circulante é liquidado,o mercado só pode esperar que as principais minas libertem mercadorias,e as minas ainda têm uma forte vontade de manter preços elevados。
3。Preços elevados continuam a transmitir a jusante,enquanto a rentabilidade da indústria de produtos de fundição intermédia ainda precisa de ser melhorada
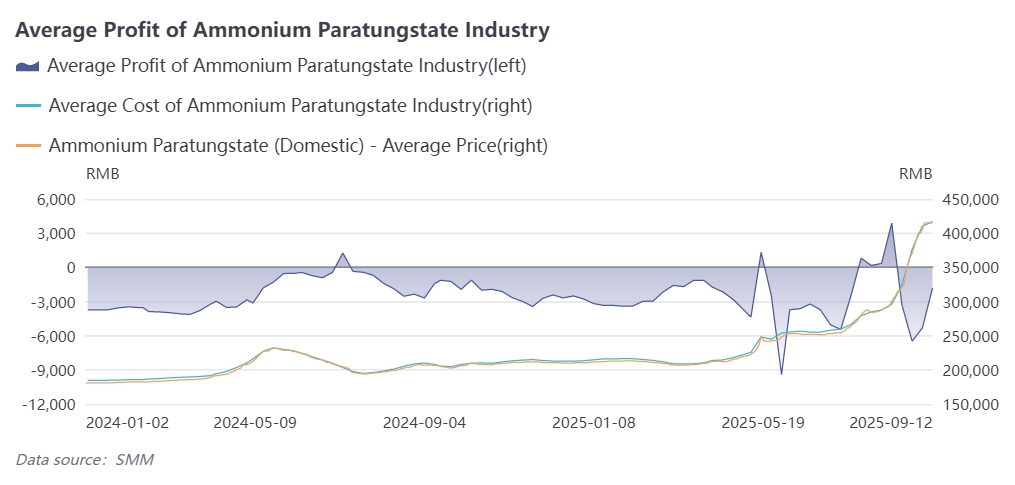
Desde julho,o preço das matérias-primas de volfrâmio subiu rapidamente,enquanto o preço dos produtos de fundição a jusante acompanhou lentamente,resultando em perdas contínuas na indústria。A taxa de operação dos fabricantes de APT caiu significativamente. Atualmente, o setor ainda está digerindo os estoques de matérias-primas de alto preço, e o mercado está na fase de transmissão de preços elevados. É improvável que as empresas reduzam os preços para vendas. Segundo cálculos da SMM, o custo médio do APT doméstico esta semana aumentou 6.438 yuans por tonelada em relação ao mês anterior, para 416.800 yuans por tonelada, e o setor ainda registrou uma perda de 1.811 yuans por tonelada.
4. A chegada da alta temporada impulsionou uma tendência positiva na demanda do setor.
As empresas a jusante mostly estocam de acordo com os pedidos, e o estoque de matérias-primas de empresas como as de metal duro está em um nível baixo. Impulsionadas pelo aumento de pedidos durante a temporada de alta demanda, o setor tem uma necessidade de estocagem, o que agrava ainda mais o desequilíbrio entre oferta e demanda.
5. Os EUA anunciam isenção de tarifas sobre o comércio de tungstênio metálico, impulsionando o crescimento no comércio global de tungstênio
As reservas de minério de tungstênio dos EUA representam apenas 1,2% do total mundial, com uma grande lacuna na oferta doméstica e alta dependência de tungstênio importado. O tungstênio é uma matéria-prima fundamental em áreas-chave como aeroespacial e indústria de defesa. Por exemplo, no campo militar, a liga de tungstênio é o material preferido para núcleos de projéteis perfurantes e penetradores de energia cinética ultra alta; no campo aeroespacial, o tungstênio também é relied upon para estabilidade em alta temperatura em componentes quentes de mísseis e bicos de foguetes. Impor tarifas aumentaria o custo da manufatura doméstica nos EUA e afetaria a segurança da cadeia de suprimentos da indústria militar. A política de isenção visa garantir a operação estável dessas indústrias críticas.
O anúncio dos EUA de isenção de tarifas para tungstênio e outros metais em sua lista global de tarifas nacionais, sem dúvida, facilitará o comércio global de tungstênio. Como um importante mercado consumidor de tungstênio, os EUA podem ver um aumento nas importações devido aos menores custos de importação, impulsionando assim o volume do comércio global de tungstênio. Ao mesmo tempo, o aumento da demanda por importações de tungstênio nos EUA pode afetar a relação oferta-demanda no mercado global de tungstênio até certo ponto e, subsequentemente, impactar os preços do tungstênio. Do ponto de vista do mercado de tungstênio da China, o crescimento da demanda externa por tungstênio beneficia o mercado interno. No entanto, a China ainda mantém controles de exportação de tungstênio, portanto, o volume de exportação de algumas matérias-primas pode não apresentar aumento significativo no curto prazo. Ainda assim, essa política é favorável às expectativas de exportação de produtos finais domésticos de tungstênio, como o metal duro.
Perspectiva Abrangente
Recentemente, a entrega de mercadorias com base na realização de lucros no mercado aliviou a escassez de curto prazo de matérias-primas, exercendo certa pressão sobre os preços do tungstênio. No entanto, do ponto de vista da oferta e demanda de médio e longo prazo, o fornecimento de concentrado de tungstênio está se tornando mais restrito. Como a contradição central entre a oferta e a demanda do mercado não sofreu uma mudança fundamental, os fundamentos do mercado de tungstênio oferecem suporte sólido, havendo pouco espaço para uma correção abrupta.
Ao mesmo tempo, os seguintes pontos exigem atenção no futuro:
- Informações sobre a quota anual de concentrado de tungstênio doméstico: flutuações significativas na quota levarão a ajustes no equilíbrio subsequente entre oferta e demanda do mercado.
- A situação de "preços domésticos fortes e preços internacionais fracos" pode estimular a entrada de recursos de tungstênio estrangeiros no mercado chinês, aliviando assim a tensão da oferta interna. O volume de importação de recursos de tungstênio precisa ser monitorado continuamente.
- A direção de ajuste das políticas nacionais e internacionais relacionadas à importação e exportação de tungstênio.