Preços do Metal de Silício Continuam a Cair, Queda do Mercado Difícil de Reverter [Análise SMM]

Publicado: Mar 11, 2025 17:03 (GMT+8)
Fonte: SMM
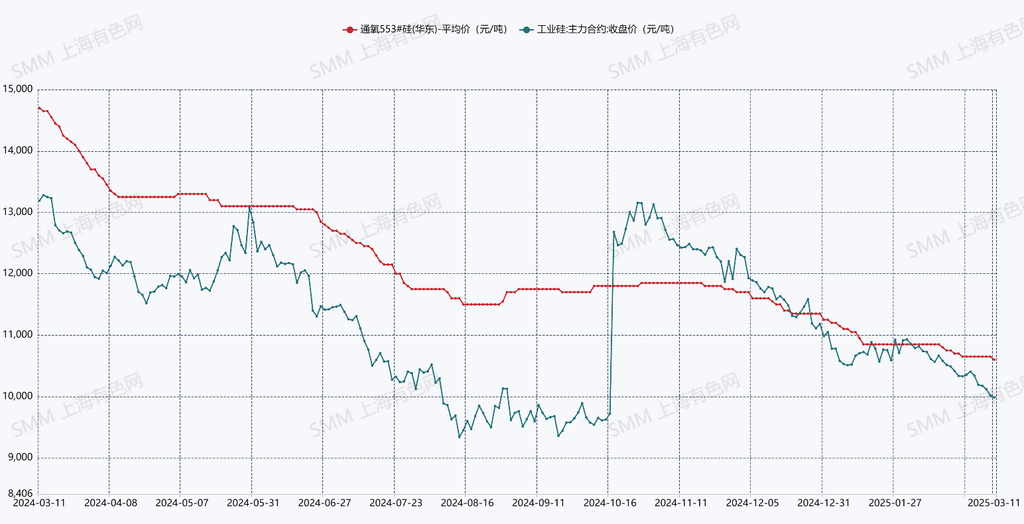
[SMM Resumo do Mercado de Silício de Fevereiro-Março: Preços do Silício Metálico Continuam a Cair, Queda do Mercado Difícil de Reverter] De fevereiro ao início de março, o silício metálico à vista manteve uma tendência fraca, com o silício #553 acima do padrão no leste da China da SMM caindo 250 yuan/mt, uma redução de 2,3% em relação ao mês anterior. Enquanto os preços à vista permaneceram fracos, os preços futuros também caíram para novos mínimos após a implementação de novos padrões. Em 11 de março, o contrato futuro Si2505 mais negociado caiu oficialmente abaixo de 10.000 yuan/mt, fechando em 9.985 yuan/mt, uma queda de 805 yuan/mt ou 7,5% em relação ao mês anterior. A forte queda nos preços futuros do silício metálico, juntamente com a entrada de certificados de depósito e suprimentos fora do padrão no mercado, acelerou a queda nos preços à vista do silício metálico, com o sentimento pessimista e negativo do mercado mostrando-se difícil de reverter.

Notícias SMM de 11 de março: De fevereiro ao início de março, o mercado à vista de silício metálico continuou sua tendência fraca. O preço do silício #553 acima do padrão no leste da China caiu 250 yuan/tonelada em relação ao mês anterior, uma queda de 2,3%. Enquanto os preços à vista permaneceram fracos, os preços futuros também atingiram novas mínimas após a implementação do novo padrão. Em 11 de março, o contrato futuro Si2505 mais negociado caiu oficialmente abaixo de 10.000 yuan/tonelada, fechando em 9.985 yuan/tonelada, uma queda de 805 yuan/tonelada em relação ao mês anterior, uma redução de 7,5%. A queda acentuada nos preços futuros do silício metálico, juntamente com a entrada de certificados de depósito e cargas fora do padrão no mercado, acelerou a queda nos preços à vista do silício metálico, com o sentimento do mercado permanecendo pessimista e difícil de reverter.

Oferta: De acordo com dados da SMM, a produção de silício metálico em fevereiro de 2025 foi de 289,500 toneladas, uma queda de 14,500 toneladas em relação ao mês anterior, uma redução de 4,8%. Com base na produção média diária, a produção média diária de fevereiro foi maior que a de janeiro. Por província, as empresas de silício em Xinjiang, Mongólia Interior e Gansu apresentaram taxas de operação relativamente altas, com o fornecimento combinado dessas três regiões representando mais de 80%, enquanto Sichuan e Yunnan representaram menos de 6%. Em março, com o aumento da produção de fornos de silício recentemente retomados e a esperada retomada da produção por algumas empresas de silício, juntamente com o aumento nos dias de produção, espera-se que a produção de silício metálico em março aumente significativamente, ultrapassando 340,000 toneladas.
Demanda: Dados da SMM mostram que a taxa de operação da indústria de polissilício flutuou ligeiramente de fevereiro a março. A produção de polissilício em fevereiro foi de 90,100 toneladas, e a produção de março deve atingir 94,600 toneladas. Entre abril e maio, a produção mensal de polissilício pode aumentar para 110,000 toneladas. As empresas de silicone experimentaram uma queda significativa nas taxas de operação em fevereiro, com a produção de DMC de silicone em 199,500 toneladas, uma redução de 9,6% em relação ao mês anterior. As taxas de operação em março devem permanecer relativamente estáveis. A queda na produção foi impulsionada pela manutenção proativa de algumas capacidades de monômero de silicone, reduzindo a demanda por silício metálico. Para o silicone, a diminuição na produção de DMC, combinada com o reabastecimento durante a "mini alta temporada" do downstream, elevou os preços dos produtos de silicone, melhorando significativamente a lucratividade da indústria de silicone. A taxa de operação da indústria de liga alumínio-silício gradualmente voltou aos níveis normais de fevereiro a março.

Fatores de alta: Melhoria na lucratividade das empresas de silicone

Fatores de baixa: Aumento da oferta devido à retomada das capacidades dos produtores de silício metálico do norte, novas capacidades existentes aguardando comissionamento, dificuldades no escoamento de estoques e tendências fracas de preços do carvão de silício como matéria-prima

Perspectiva SMM: Com base nos cálculos de equilíbrio entre oferta e demanda, a indústria experimentou um leve escoamento de estoques em janeiro-fevereiro. No entanto, com o aumento da capacidade operacional e o crescimento significativo da produção no lado da oferta em março, juntamente com o crescimento mínimo da demanda, espera-se que o equilíbrio volte ao excedente em março. As empresas de polissilício possuem capacidades de suporte relativamente grandes para silício metálico, com grandes empresas de silício (capacidade anual de 100,000 toneladas ou mais) representando uma proporção maior do fornecimento e oferecendo maior estabilidade de fornecimento em comparação com pequenas e médias empresas. A perspectiva fundamental para o silício metálico permanece de forte oferta e demanda fraca. Mesmo que algumas pequenas e médias empresas implementem cortes de produção, será difícil alterar a atual situação de oferta e demanda. Os preços à vista do silício metálico devem permanecer em níveis baixos no curto prazo.


Para informações mais detalhadas sobre o mercado e atualizações, ou se tiver outras perguntas, ligue para 021-51666820.



Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[Índia amplia apoio contra riscos de exportação enquanto Emirados Árabes Unidos seguem como principal mercado para o aço indiano]
há 7 minutos
[Índia amplia apoio contra riscos de exportação enquanto Emirados Árabes Unidos seguem como principal mercado para o aço indiano]
Leia mais
[Índia amplia apoio contra riscos de exportação enquanto Emirados Árabes Unidos seguem como principal mercado para o aço indiano]
[Índia amplia apoio contra riscos de exportação enquanto Emirados Árabes Unidos seguem como principal mercado para o aço indiano]
A Índia estendeu o apoio reforçado de seguro de crédito à exportação para embarques destinados à Ásia Ocidental até 31 de março de 2027, proporcionando proteção contínua contra riscos aos exportadores, uma vez que os Emirados Árabes Unidos continuam sendo um dos maiores mercados de exportação de aço acabado do país. A Direção-Geral de Comércio Exterior prorrogou o prazo de elegibilidade no âmbito do Componente II da Intervenção de Resiliência e Logística para Facilitação de Exportações (RELIEF), citando as contínuas perturbações geopolíticas e seu impacto na logística marítima no Golfo e regiões adjacentes. A prorrogação é relevante para o comércio de aço da Índia com a região. Dados do Ministério do Aço, obtidos do Comitê Conjunto de Plantas, mostram que a Índia exportou 2,986 milhões de toneladas de aço acabado durante abril-agosto de 2026, um aumento de 34,1% em relação ao ano anterior. Os Emirados Árabes Unidos receberam 389.200 toneladas, representando 13,0% do total das exportações indianas de aço acabado e ocupando a posição de segundo maior destino de exportação do país, atrás do Vietnã. A importância dos Emirados Árabes Unidos foi ainda maior no início do ano fiscal. O país foi o maior destino das exportações indianas de aço acabado durante abril-junho, recebendo 249.000 toneladas, ou 15,6% do total das exportações. Os embarques acumulados para os Emirados Árabes Unidos aumentaram para 339.600 toneladas durante abril-julho, antes de atingirem 389.200 toneladas até o final de agosto. O RELIEF cobre remessas destinadas ou transbordadas por mercados específicos da Ásia Ocidental, incluindo Emirados Árabes Unidos, Arábia Saudita, Kuwait, Catar, Omã e Bahrein, entre outros. No âmbito do Componente II, exportadores elegíveis que obtiverem cobertura da ECGC podem receber cobertura de risco de até 95%, enquanto os prêmios são impedidos de aumentar além dos níveis anteriores às perturbações durante o período elegível. O governo afirmou que a intervenção responde à escalada extraordinária dos fretes, ao aumento dos prêmios de seguro e aos riscos de exportação relacionados à guerra, causados pelas perturbações no Golfo e no corredor marítimo mais amplo da Ásia Ocidental. Para o setor siderúrgico, a medida pode ajudar a limitar os riscos de pagamento e de seguro para embarques elegíveis destinados a uma região que se tornou um importante escoadouro para o aço acabado indiano. No entanto, o apoio não deve ser interpretado como aplicável a todas as exportações indianas de aço para a Ásia Ocidental. O Componente II cobre especificamente cargas de contêiner completo e cargas inferiores a um contêiner completo, juntamente com contêineres refrigerados, o que significa que sua aplicabilidade direta é mais forte para embarques elegíveis de aço conteinerizado, em vez de cargas convencionais a granel ou de carga fracionada.
há 7 minutos
[SMM Coal Flash] Coal India aumenta fornecimento de carvão em setembro em 12,5% na comparação anual
há 8 minutos
[SMM Coal Flash] Coal India aumenta fornecimento de carvão em setembro em 12,5% na comparação anual
Leia mais
[SMM Coal Flash] Coal India aumenta fornecimento de carvão em setembro em 12,5% na comparação anual
[SMM Coal Flash] Coal India aumenta fornecimento de carvão em setembro em 12,5% na comparação anual
A Coal India Limited (CIL) aumentou o fornecimento de carvão em 12,5% na comparação anual, para 61,20 milhões de toneladas em setembro do ano fiscal 2026-27, segundo comunicado da empresa. O fornecimento de carvão ao setor elétrico subiu 10,63% na comparação anual, para 48,90 milhões de toneladas, enquanto a produção de carvão cresceu 9,18%, para 53,50 milhões de toneladas. No segundo trimestre, o fornecimento de carvão da CIL subiu 12,04% na comparação anual, para 186,04 milhões de toneladas, incluindo 148,20 milhões de toneladas destinadas ao setor elétrico.
há 8 minutos
[SMM Coal Flash] IRESS propõe cota separada de DMO de carvão para o setor elétrico a partir de 2027
há 10 minutos
[SMM Coal Flash] IRESS propõe cota separada de DMO de carvão para o setor elétrico a partir de 2027
Leia mais
[SMM Coal Flash] IRESS propõe cota separada de DMO de carvão para o setor elétrico a partir de 2027
[SMM Coal Flash] IRESS propõe cota separada de DMO de carvão para o setor elétrico a partir de 2027
A Indonesia Resources Studies (IRESS) propôs separar a obrigação de mercado doméstico (DMO) de carvão para o setor elétrico das demais demandas domésticas a partir de 2027, com o carvão fornecido a fundições privadas excluído do cálculo da DMO. A IRESS afirmou que cerca de 70 milhões de toneladas da meta de DMO de 239 milhões de toneladas em 2025 foram alocadas a fundições. O grupo propôs estabelecer uma cota separada de DMO de eletricidade para cada produtor de carvão no âmbito do RKAB de 2027, com conformidade baseada nas entregas efetivas às usinas de energia.
há 10 minutos