China's Copper Cathode & Secondary Copper Rods Both Weak: What's Happening in the Market?

Publicado: Oct 25, 2024 09:41 (GMT+8)
Fonte: SMM
The "September-October peak season," traditionally a peak season for copper rods, has shown weak consumption this year. The peak season is not as strong as expected, with new orders hard to sustain. This lack of significant consumption recovery is not only seen in the copper cathode rod industry but also in the secondary copper rod industry. Recently, the market has shown weakness in both copper cathode rods and secondary copper rods. What are the reasons behind this? Below is a detailed analysis of the recent market situation:
The "September-October peak season," traditionally a peak season for copper rods, has shown weak consumption this year. The peak season is not as strong as expected, with new orders hard to sustain. This lack of significant consumption recovery is not only seen in the copper cathode rod industry but also in the secondary copper rod industry. Recently, the market has shown weakness in both copper cathode rods and secondary copper rods. What are the reasons behind this? Below is a detailed analysis of the recent market situation:

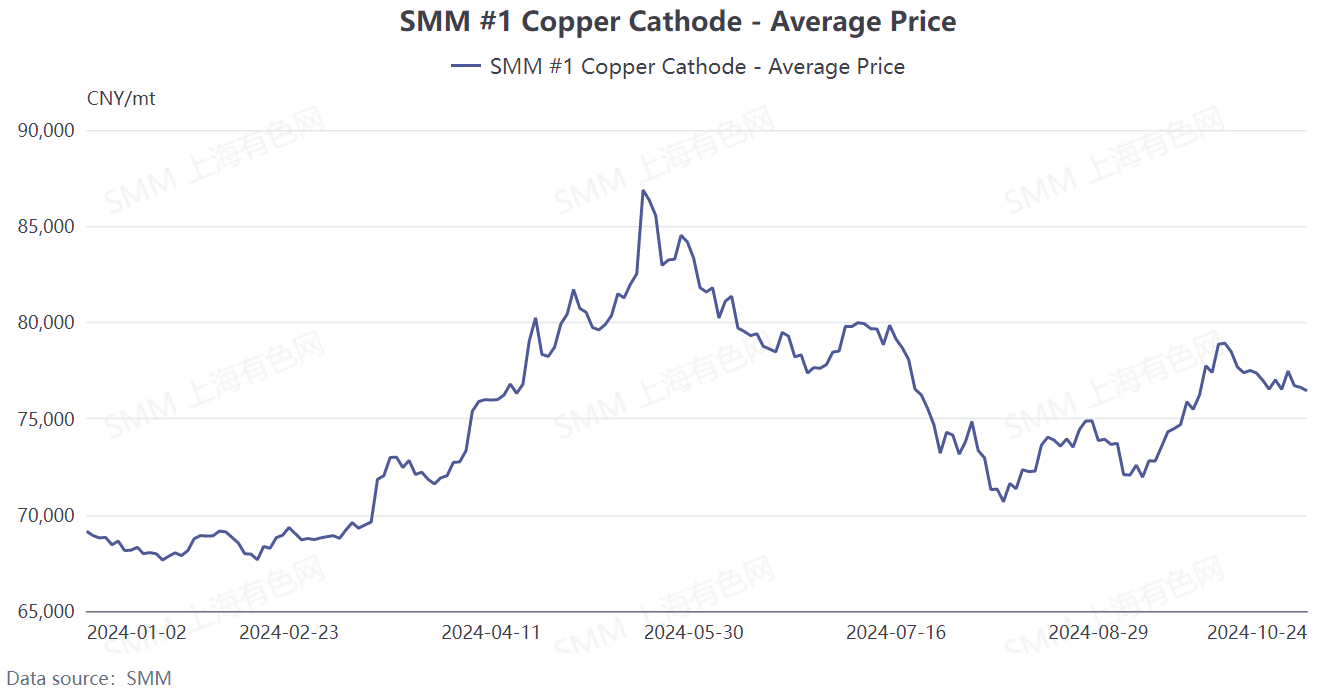
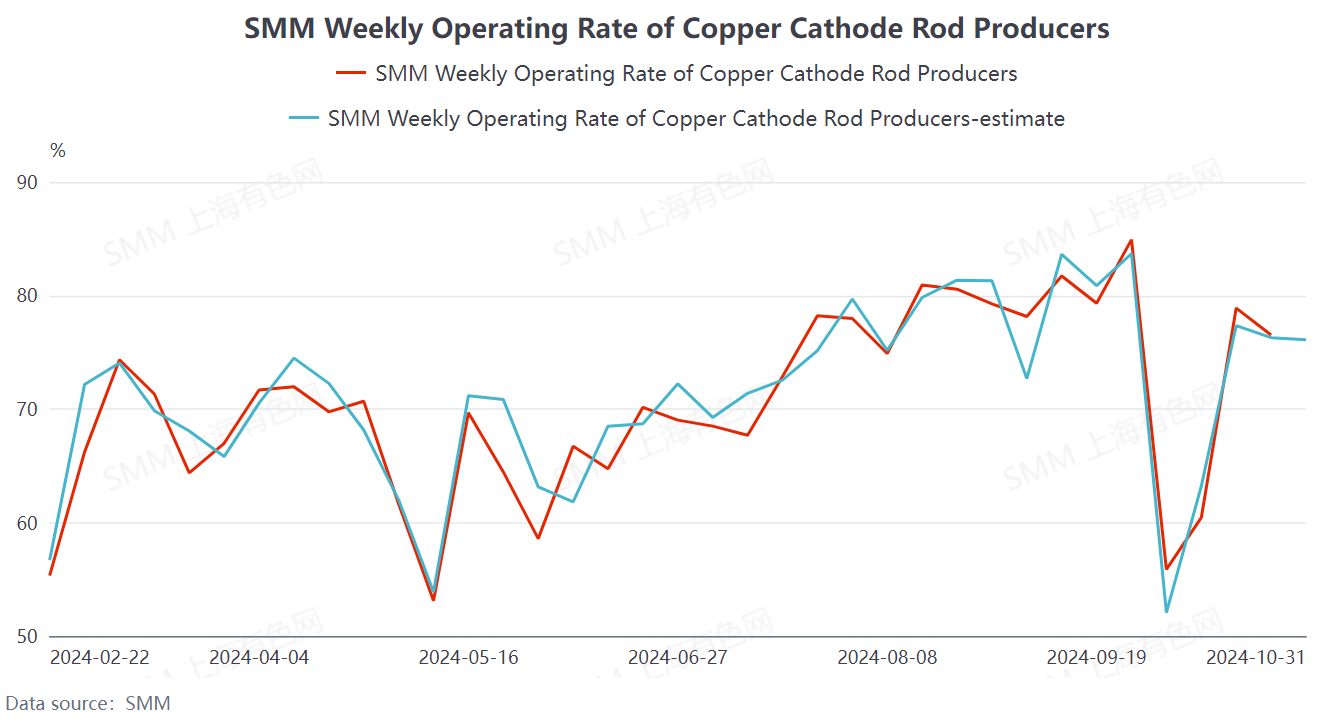
From the above chart, it can be seen that although copper prices have declined since October, they are still significantly higher than the lows seen in early August and early September. The absolute prices remain beyond the acceptable range for downstream enterprises, and most downstream enterprises are still adopting a wait-and-see attitude. New orders for copper cathode rod makers are generally under pressure, and downstream consumption has not been significantly released since the holiday. As of now, the weekly operating rate of copper cathode rod production has not yet returned to the normal pre-holiday level and shows a downward trend (see the chart below).
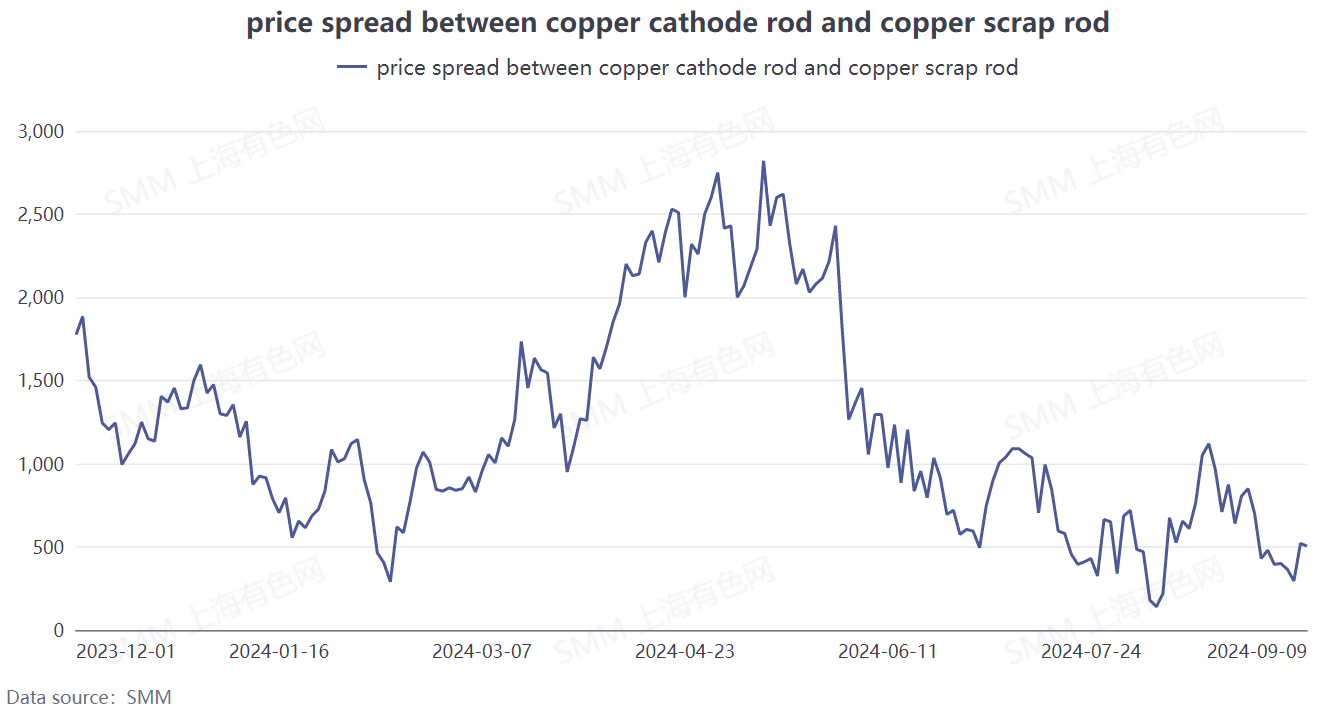
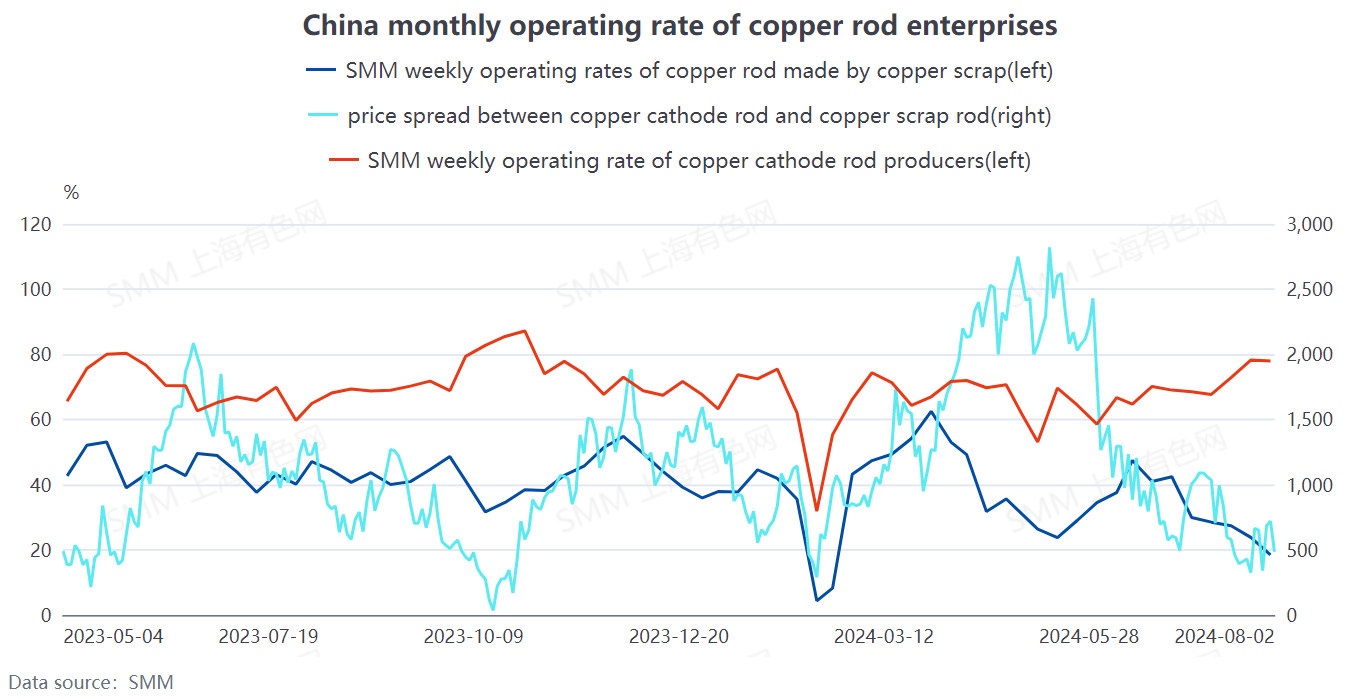
Although copper prices remain high, the price difference between primary metal and scrap has not brought a price advantage to the secondary copper rod industry as expected. Since the National Day holiday, the price difference between primary metal and scrap reached a peak of 1,205 yuan/mt on October 8, but mostly stayed below 1,000 yuan/mt thereafter. There are two main reasons for this: first, copper prices have maintained a fluctuating trend at this level, and most copper scrap holders are holding back cargoes. At the same time, the policy for the recycling industry has not been fully implemented, leading to an unclear outlook, and the dismantling volume of copper scrap has also declined to some extent, dragging down supply. These two factors have caused the current secondary copper prices to remain high without following the market trend, making it difficult to procure materials, and secondary copper rod makers are struggling to maintain their operating rates. Additionally, according to some secondary copper rod makers, the current weak end-use demand combined with the small price difference between primary metal and scrap has resulted in sluggish consumption, making it difficult to raise secondary copper rod prices. Based on the current secondary copper prices and secondary copper rod quotations, the processing fee for the secondary copper rod industry is nearly zero.
In summary, the current overall copper rod market is not performing as expected during the peak season, with weak end-use demand and overall lower-than-expected results. According to the survey results, copper rod consumption has been consistently dragged down by the real estate sector this year. Additionally, since the beginning of the year, the operating rate of infrastructure projects has been suppressed after debt restructuring. As the year-end approaches and the northern market may be affected by weather and pollution during the autumn and winter, end-use operating rates will be further impacted, making it difficult to find support for consumption.
It is worth noting that the previous central meeting mentioned addressing existing projects within the year through ultra-long-term government bonds, which would drive actual workload. If existing projects receive support and real estate development resumes, sustainable consumption recovery may be seen within the year. SMM will continue to keep you updated on the latest market conditions.

If you have any questions, you can contact via email: zhangtongxu@smm.cn

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Peru prevê aumento de 1 milhão de t/ano na produção de cobre em cinco a seis anos
há 6 horas
Peru prevê aumento de 1 milhão de t/ano na produção de cobre em cinco a seis anos
Leia mais
Peru prevê aumento de 1 milhão de t/ano na produção de cobre em cinco a seis anos
O ministro de Energia e Minas do Peru, Guillermo Shinno, disse que o país espera adicionar cerca de 1 milhão de toneladas de produção anual de cobre dentro de cinco a seis anos por meio de novos projetos de mineração. O terceiro maior produtor de cobre do mundo prevê uma produção de 2,5 a 2,7 milhões de toneladas em 2026, praticamente inalterada em relação a 2023, já que a queda nos teores de minério e os conflitos sociais recorrentes pesam sobre a oferta. O governo recém-eleito busca reverter essa estagnação reduzindo a burocracia; nos dois meses desde a posse, as mineradoras intensificaram o contato com o ministério. Shinno disse que as autoridades identificaram 27 licenças que poderiam ser eliminadas de cerca de 100 exigências do setor de mineração, sem reduzir as normas ambientais.
há 6 horas
Produtores de cobre da Índia pedem redução do GST à medida que preços recordes elevam a carga de capital de giro
há 11 horas
Produtores de cobre da Índia pedem redução do GST à medida que preços recordes elevam a carga de capital de giro
Leia mais
Produtores de cobre da Índia pedem redução do GST à medida que preços recordes elevam a carga de capital de giro
Produtores indianos de cobre buscam redução do GST de 18% para 5%, citando aumento das necessidades de capital de giro em meio a preços recordes do cobre.
há 11 horas
Escassez de ácido sulfúrico surge como restrição ao crescimento do cobre na Zâmbia
há 15 horas
Escassez de ácido sulfúrico surge como restrição ao crescimento do cobre na Zâmbia
Leia mais
Escassez de ácido sulfúrico surge como restrição ao crescimento do cobre na Zâmbia
A escassez de ácido sulfúrico na Zâmbia está se tornando uma restrição crescente à produção e refino de cobre. A Jubilee Metals relatou custos de ácido subindo mais de 200% no 4º trimestre do ano fiscal de 2026, enquanto a produção de cátodos da Sable caiu para 250 t, ante 361 t no 3º trimestre. Dados do governo também mostraram a produção de cobre em pequena escala caindo 35,2% ano a ano no primeiro semestre de 2026, destacando a exposição do setor à disponibilidade restrita de ácido e aos custos de processamento mais altos.
há 15 horas


