

━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
ANÁLISE SMM | COBRE DA ÁFRICA
Escassez de ácido sulfúrico surge como restrição ao crescimento do cobre na Zâmbia
A disponibilidade restrita de ácido no mercado doméstico já se reflete em medidas políticas, fragilidade da mineração de pequena escala e pressão de custos nas refinarias, com a Jubilee Metals reportando aumento superior a 200% nos custos de ácido durante o 4º trimestre do ano fiscal de 2026.
25 de setembro de 2026 | Análise SMM
|
>200% Aumento do custo de ácido no 4º trimestre do AF2026 Jubilee Metals |
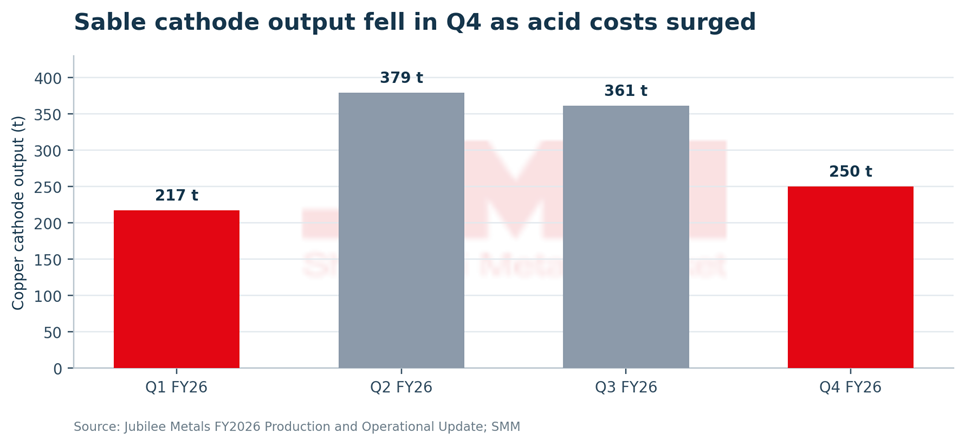
250 t Produção de cátodos da Sable no 4º trimestre queda em relação às 361 t do 3º trimestre |
-35,2% Produção de cobre de pequena escala Zâmbia 1º semestre de 2026 em relação ao ano anterior |
~1,1 Mt Produção de ácido da Kansanshi Produção de 2025 |
O setor de cobre da Zâmbia está expandindo investimentos e capacidade de processamento, mas a disponibilidade de ácido sulfúrico está se tornando uma restrição visível para partes da cadeia de valor doméstica. Dados do Ministério de Minas mostram que a produção nacional de cobre subiu apenas 0,45% em relação ao ano anterior, para 447.181 t no 1º semestre de 2026, enquanto a produção de cobre de pequena escala caiu 35,2%. O Ministério atribuiu a queda da produção de pequena escala, em parte, à oferta doméstica inadequada de ácido sulfúrico e ao fim tardio da estação chuvosa.
Divulgações recentes de empresas acrescentam um sinal operacional mais imediato. A Jubilee Metals relatou que a disponibilidade doméstica de ácido na Zâmbia diminuiu significativamente durante o 4º trimestre do AF2026, com os custos de ácido subindo mais de 200% e os custos de diesel aumentando 90%. A empresa afirmou que essas condições tiveram impacto acentuado na produção de sua Refinaria Sable e contribuíram para paralisações temporárias entre alguns processadores de metais em sua área de operação.
┃ Dados da Jubilee mostram pressão atingindo a etapa de refino
A Sable produziu 1.207 t de cátodos de cobre no AF2026, alta de 17,5% em relação às 1.027 t do AF2025. No entanto, o perfil trimestral enfraqueceu perto do fim do ano: a produção de cátodos subiu de 217 t no 1º trimestre para 379 t no 2º trimestre, recuou para 361 t no 3º trimestre e depois caiu para 250 t no 4º trimestre. A produção do 4º trimestre ficou, portanto, cerca de 31% abaixo do 3º trimestre e 34% abaixo do pico do 2º trimestre.
A queda do 4º trimestre não deve ser atribuída apenas ao ácido. A Jubilee também relatou fatores operacionais, incluindo manutenção prolongada em Roan e trabalhos de pré-decapeamento em Molefe. A conclusão mais defensável é que a disponibilidade de ácido e a pressão de custos se tornaram uma das várias restrições operacionais, e uma que a Jubilee vinculou explicitamente ao desempenho da Sable durante o trimestre.
┃ A restrição é desigual entre os produtores de cobre da Zâmbia
O impacto da oferta restrita de ácido sulfúrico não é uniforme. Grandes operações integradas com fundição própria e produção de ácido estão menos expostas ao mercado livre do que operadores menores de lixiviação e processadores independentes. Isso ajuda a explicar por que a produção nacional de cobre ainda avançou levemente enquanto a produção de pequena escala caiu acentuadamente.
As divulgações da First Quantum ilustram a diferença. A Kansanshi gerou aproximadamente 1,1 milhão de t de ácido sulfúrico em 2025, quase todo consumido no local em circuitos de lixiviação para produção de cátodos. Após a expansão da fundição, a Planta de Ácido 5 poderá gerar ácido suplementar para uso interno ou venda externa, dependendo da geologia da mina e dos requisitos de processamento.
Isso significa que a Zâmbia pode ser uma produtora significativa de ácido e ainda assim ter escassez no mercado livre. A capacidade instalada de ácido não é o mesmo que oferta livremente disponível. Consumo interno, tipo de minério, disponibilidade da fundição, alocação contratual, economia de transporte e preços locais afetam quanto ácido chega aos consumidores terceirizados.
┃ Unidades de cobre a montante crescem mais rápido que a produção vendável
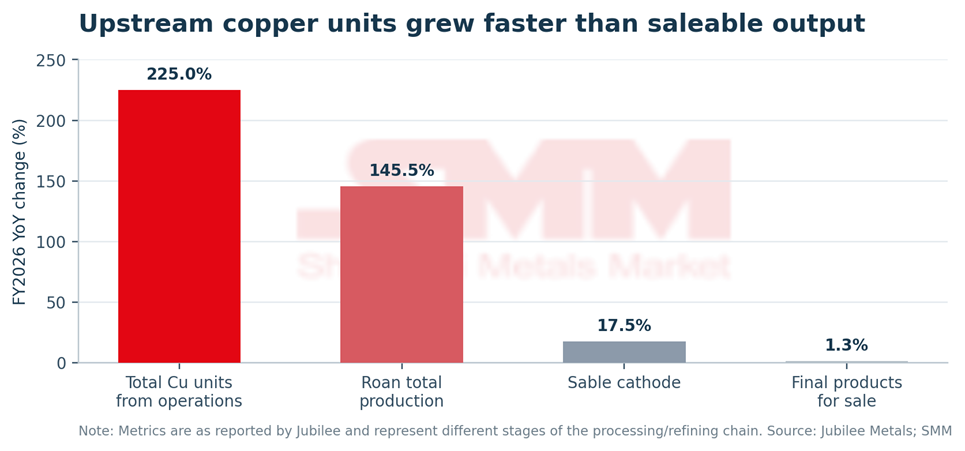
O mix de produção da Jubilee também mostra por que o crescimento do cobre não é apenas uma questão de mineração. As unidades combinadas de cobre de Roan e Molefe atingiram 3.739 t no AF2026, alta de 225,0% em relação ao ano anterior. A produção total de Roan aumentou 145,5%, para 2.823 t. No entanto, os produtos finais de cobre produzidos para venda aumentaram apenas 1,3%, para 2.120 t, enquanto a produção de cátodos da Sable subiu 17,5%.
Parte dessa lacuna reflete o acúmulo de finos de concentrado de óxido aguardando processamento pelo recém-comissionado circuito de desaguamento de Roan e o fato de a Jubilee reportar diferentes fluxos em diferentes estágios da cadeia de valor. Ainda assim, o contraste destaca a questão mais ampla: converter unidades de cobre mineradas ou concentradas em metal vendável depende da disponibilidade da refinaria, reagentes, energia e logística, não apenas da oferta de minério.
┃ Perspectiva da SMM
Pelo restante de 2026, a disponibilidade de ácido sulfúrico provavelmente permanecerá uma variável importante para os produtores de cobre de óxido e minério misto da Zâmbia. O sistema de licenças de exportação de março pode ajudar a reter mais ácido para usuários domésticos, mas não cria oferta adicional. No curto prazo, o equilíbrio do mercado dependerá das taxas de operação das fundições, do consumo interno de ácido nas minas integradas e da quantidade de produto excedente que os produtores estão dispostos e aptos a liberar no mercado livre. Para operadores menores de lixiviação, a disponibilidade entregue e o preço podem, portanto, permanecer mais importantes do que a capacidade instalada nominal de ácido da Zâmbia.
Há sinais de que o lado da oferta pode melhorar. A First Quantum afirmou que a expansão da fundição de Kansanshi e a Planta de Ácido 5 oferecem potencial para gerar ácido sulfúrico suplementar, dependendo da geologia da mina e dos requisitos internos de processamento. A fundição expandida está configurada para cerca de 1,5 milhão de toneladas por ano de capacidade de ácido, incluindo a Planta de Ácido 5 com aproximadamente 900 toneladas por dia. No entanto, a Kansanshi consumiu quase toda a cerca de 1,1 milhão de toneladas que produziu em 2025 no local, o que significa que capacidade adicional não se traduzirá automaticamente em aumento equivalente na oferta do mercado livre.
A retomada da Fundição Nchanga da KCM em setembro também introduz uma fonte potencial de alívio. A fundição de 311.000 toneladas por ano voltou após um programa de reabilitação de 106 dias, e a KCM identifica o ácido sulfúrico como um dos produtos fabricados no complexo de Nchanga. Se a fundição e os sistemas de ácido associados operarem de forma consistente, a produção adicional poderá melhorar a disponibilidade doméstica. A extensão desse benefício dependerá dos requisitos de lixiviação da própria KCM, das taxas de operação e de quanto ácido será efetivamente disponibilizado a clientes terceirizados.
A demanda por ácido pode aumentar ao mesmo tempo. A Jubilee espera que a Sable receba alimentação de um portfólio crescente de fontes controladas pela Jubilee à medida que Molefe se desenvolve e o Projeto G avança para o desenvolvimento previsto a partir de fevereiro de 2027. Maior processamento de óxido e alimentação mista aumentaria a importância do fornecimento confiável de reagentes. A menos que a disponibilidade de ácido no mercado livre se expanda junto com esse crescimento do processamento, o mercado poderá permanecer vulnerável a novos picos de preços ou restrições temporárias de processamento, mesmo com o aumento da base de cobre minerado da Zâmbia.
Olhando para 2027, o equilíbrio de ácido poderá se tornar um diferenciador cada vez mais importante entre produtores integrados e dependentes do mercado livre. Uma melhora sustentada na disponibilidade das fundições, vendas adicionais de ácido a terceiros e alocação doméstica eficaz poderiam permitir que minas menores e processadores independentes recuperassem a produção e participassem mais plenamente do ciclo de crescimento do cobre da Zâmbia. Se o mercado permanecer restrito, no entanto, o crescimento da produção provavelmente continuará concentrado entre grandes operadores integrados que podem garantir ácido internamente. Os principais indicadores a observar serão os preços do ácido no mercado livre, as taxas de operação das fundições, os fluxos de licenças de exportação, as vendas de ácido a terceiros e a capacidade da Sable de converter a crescente alimentação a montante em produtos de cobre vendáveis.
Fontes: Jubilee Metals Group, Atualização de Produção e Operações do AF2026, 14 de setembro de 2026; Ministério de Minas e Desenvolvimento Mineral da Zâmbia, atualização do setor de mineração do 1º semestre de 2026; First Quantum Minerals, resultados do 1º trimestre de 2026 e apresentação das operações na Zâmbia; Ministério do Comércio, Indústria e Comércio da Zâmbia, aviso de Licença de Exportação de Ácido Sulfúrico; informações corporativas da Konkola Copper Mines e relatório da ZNBC sobre a retomada da Fundição Nchanga em setembro de 2026; cálculos da SMM com base em dados de fontes públicas.



