Does the Active Market Drive Prices Upward? Q3 Review and Q4 Outlook for the Iron Phosphate Market

Publicado: Sep 24, 2024 19:51 (GMT+8)
Fonte: SMM
Recently, an SMM survey revealed the following about the iron phosphate market: (1) Due to strong downstream demand, iron phosphate companies have experienced delays in order deliveries, with some orders not being fulfilled on time, leading to prices remaining firm or slightly increasing. Meanwhile, some LFP companies have expanded their capacity, seeking outsourcing and other methods, which have driven up the operating rates of some small and medium-sized LFP companies. (2) During the October negotiation season in the fourth quarter, iron phosphate companies generally hold an optimistic view of the market and maintain a bullish stance; however, LFP companies tend to adopt a wait-and-see approach, expecting the market to remain stable.

Recent market conditions: (1) Due to strong downstream demand, iron phosphate companies have experienced delays in order deliveries, with some orders not being fulfilled on time, leading to firm or slightly rising prices. Meanwhile, some LFP companies have increased capacity, seeking outsourcing and other methods, which has driven up the operating rates of some small and medium-sized LFP companies. (2) In the October negotiation season of Q4, iron phosphate companies generally hold an optimistic outlook on the market, maintaining a bullish stance; whereas LFP companies mostly adopt a wait-and-see attitude, expecting the market to remain stable.
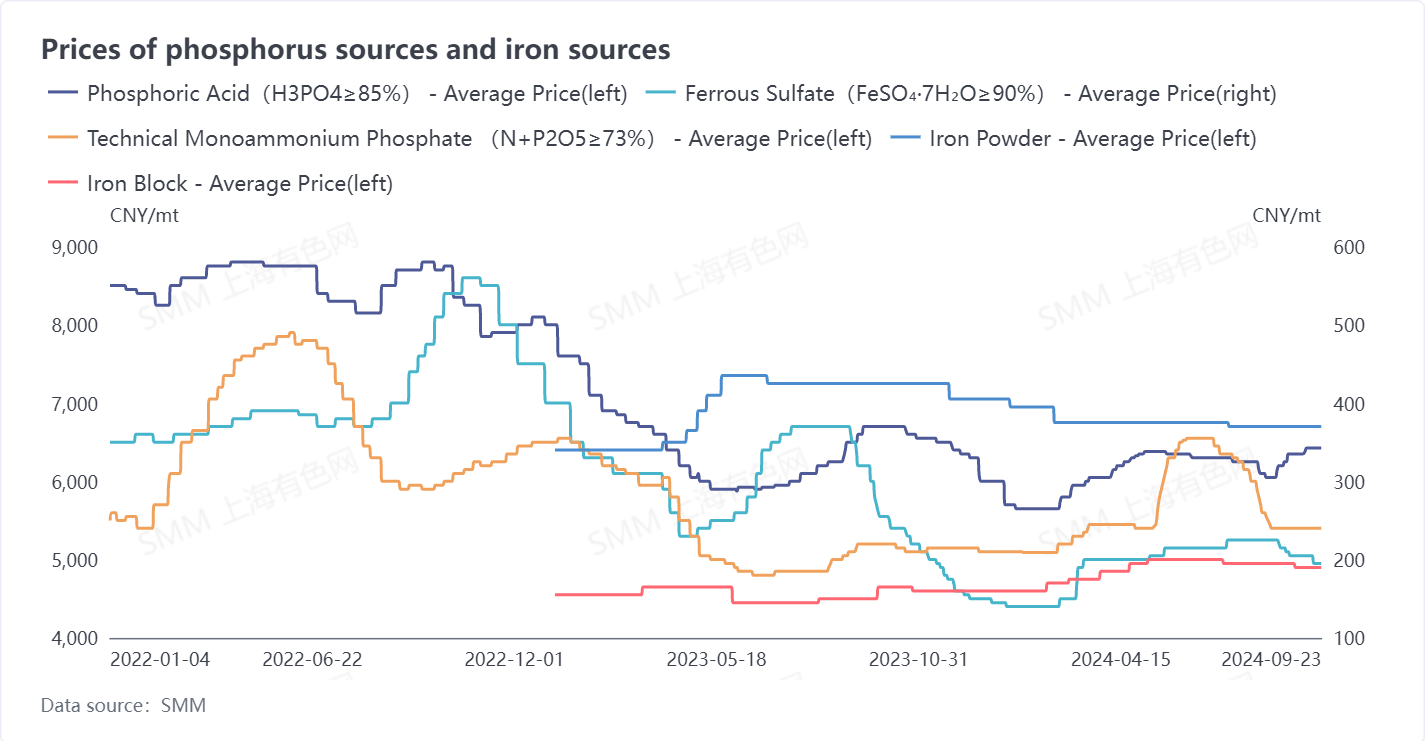
In Q3 2024, the price of phosphorus sources, the main raw material for iron phosphate, fluctuated due to the supply of phosphate rock, demand in the agricultural fertilizer market, and fertilizer export market. Driven by the demand for autumn fertilization and strong demand in the new energy market, the price of phosphorus resources remained firm. In Q2, the demand for monoammonium phosphate in the agricultural market increased, leading to a rise in industrial monoammonium phosphate prices. However, as Q3 began, the demand in the water-soluble fertilizer market declined, causing monoammonium phosphate prices to decrease accordingly.


The price of phosphoric acid (85%) showed a stable upward trend in Q3, with price changes of about 100 yuan per mt, affecting production costs as follows: an increase of about 80 yuan per mt for the iron and sodium processes, and an increase of 10 yuan per mt for the ammonium process. Meanwhile, the iron source market prices remained stable, but ferrous sulfate might experience slight regional price fluctuations due to resource adaptation issues. It is expected that in Q4, the prices of phosphorus sources and iron will first remain stable and then show a slight downward trend.
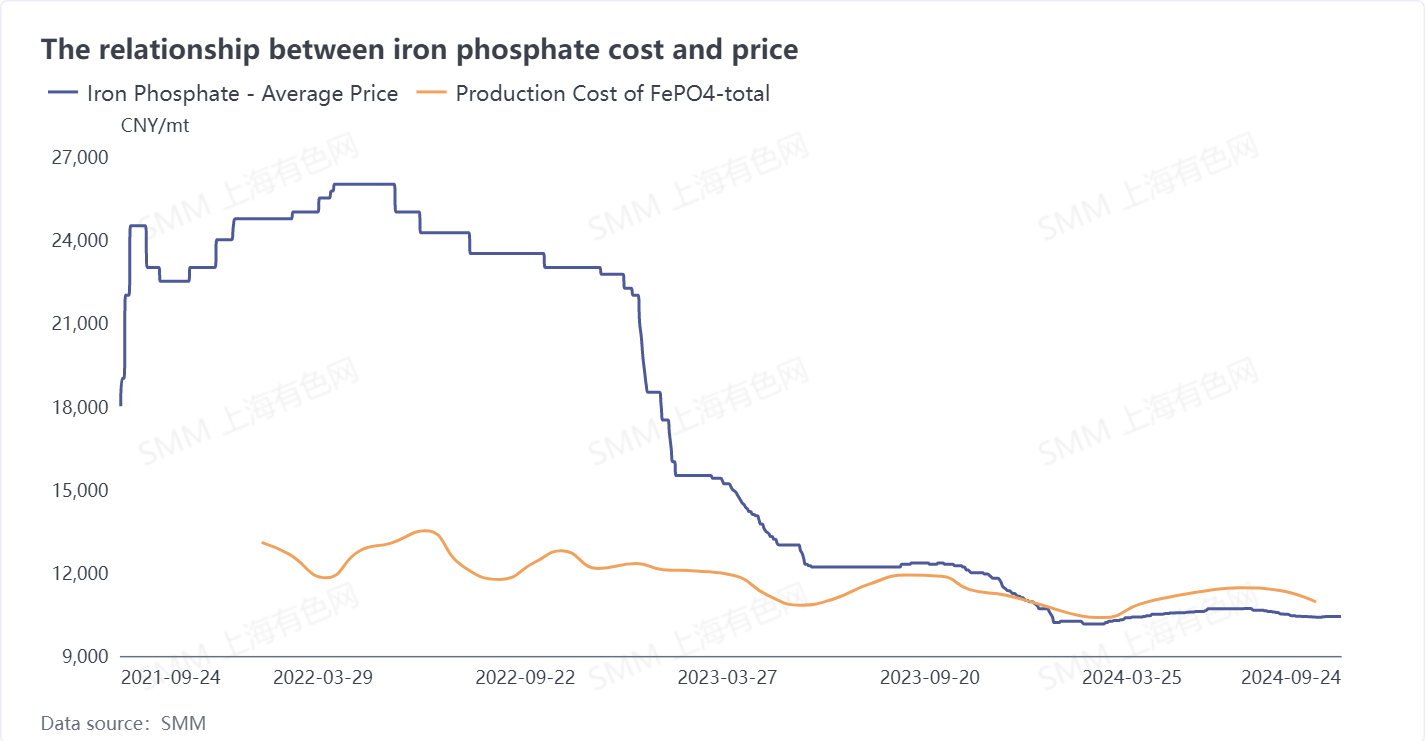


In Q3 2024, the production cost of iron phosphate decreased compared to Q2, showing a trend of falling back from highs. The main reasons were the high operating rate during the quarter, reduced depreciation and cost per mt, and the decline in some raw material prices, leading to an overall reduction in production costs. However, despite adopting low-price strategies to stabilize market share, iron phosphate companies still faced losses, though the extent of the losses decreased.
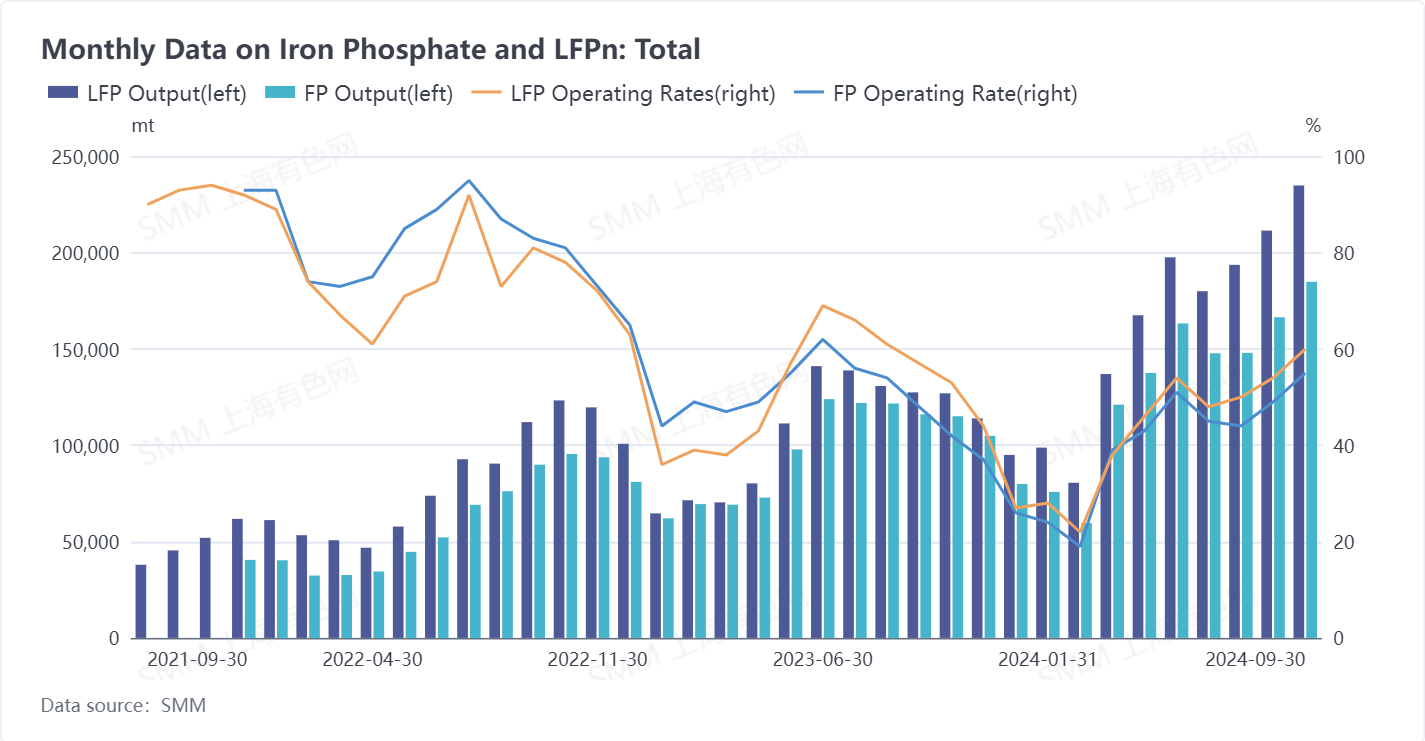


The high operating rate in the LFP industry drove the demand for iron phosphate. Meanwhile, LFP companies seeking low costs actively purchased lower-priced supplies, significantly reducing the inventory of iron phosphate companies. Some iron phosphate companies sold large quantities of B-grade products at low prices.
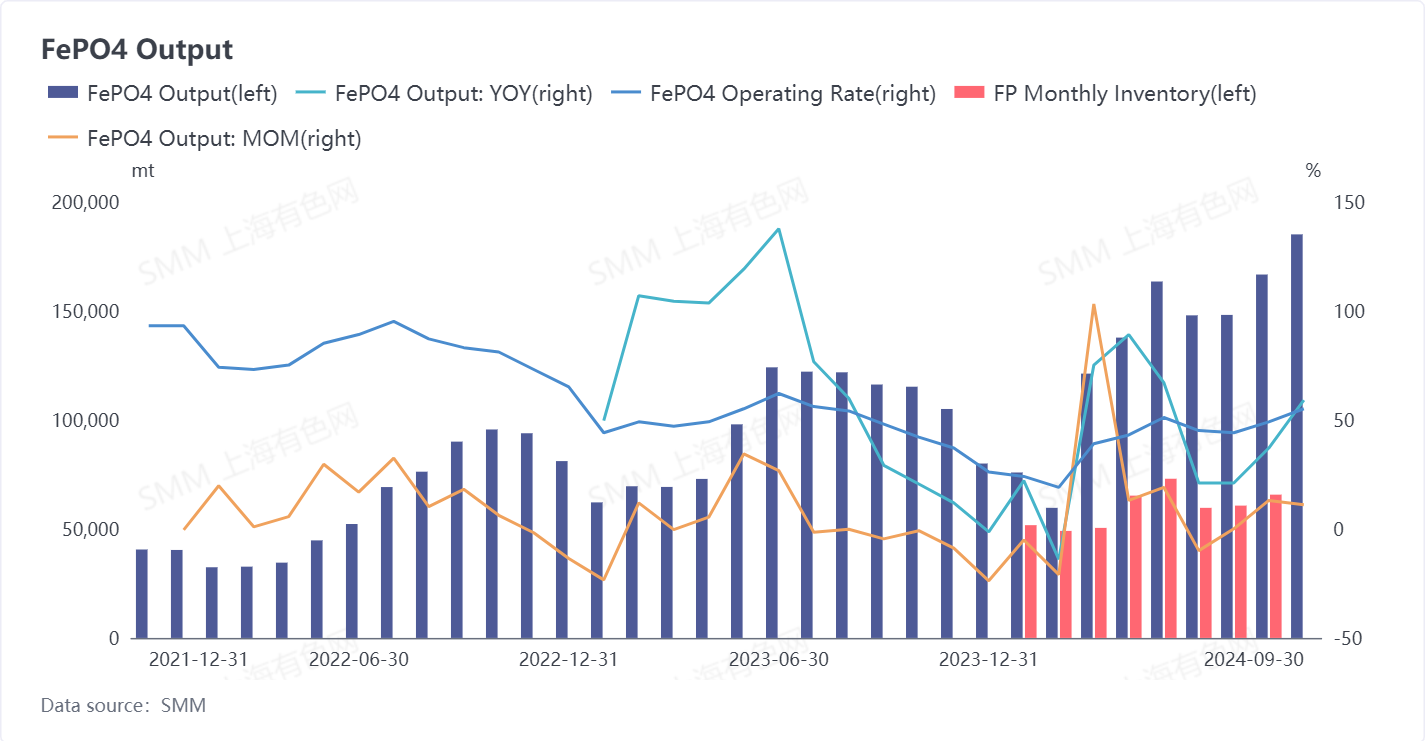


Looking ahead to Q4, downstream demand may fall back from highs, and some iron phosphate companies with high production costs and limited funding channels may face cash flow shortages. However, this situation will have limited impact on the market landscape in H2 2024, and companies can still maintain relatively stable operations.

Looking ahead to 2025, market competition will become more intense, and some companies may struggle to sustain themselves in the market, facing the risk of acquisition or elimination.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
【Notícias rápidas da SMM】Glencore anuncia data de negociação da listagem secundária na ASX e eleva orientação de desempenho anual do negócio de marketing
há 24 minutos
【Notícias rápidas da SMM】Glencore anuncia data de negociação da listagem secundária na ASX e eleva orientação de desempenho anual do negócio de marketing
Leia mais
【Notícias rápidas da SMM】Glencore anuncia data de negociação da listagem secundária na ASX e eleva orientação de desempenho anual do negócio de marketing
【Glencore anuncia data de negociação da listagem secundária na ASX e eleva orientação de desempenho do negócio de marketing para o ano inteiro】A Glencore anunciou que sua listagem secundária na Bolsa de Valores da Austrália (ASX) deve começar a ser negociada em 14 de outubro de 2026 (quarta-feira), com o código de valores mobiliários GLC, listada na forma de recibos de depósito, cada recibo de depósito correspondendo a uma ação ordinária. A empresa também elevou sua orientação de desempenho, prevendo que o lucro ajustado antes de juros e impostos do negócio de marketing para o ano inteiro de 2026 ultrapassará 5 bilhões de dólares, acima da estimativa de cerca de 4,9 bilhões de dólares fornecida anteriormente junto com os resultados semestrais. A empresa também redefiniu a orientação de longo prazo do negócio de marketing para atravessar ciclos a partir de 2027, ajustando a faixa de 2,3 bilhões a 3,5 bilhões de dólares para cerca de 2,8 bilhões a 4,2 bilhões de dólares, com valor médio de cerca de 3,5 bilhões de dólares, com base na premissa de estoque prontamente realizável de 32,2 bilhões de dólares e custo de financiamento de cerca de 5%. A Glencore detém os principais ativos de cobalto na República Democrática do Congo e é uma das principais produtoras globais de cobalto.
há 24 minutos
Série da Próxima Década das Baterias de Estado Sólido, Parte 7 de 9: Cenário Competitivo Global—A "Guerra Sombria de Patentes" e a Corrida pela Industrialização entre China, Japão e Coreia do Sul [Análise SMM]
há 1 hora
Série da Próxima Década das Baterias de Estado Sólido, Parte 7 de 9: Cenário Competitivo Global—A "Guerra Sombria de Patentes" e a Corrida pela Industrialização entre China, Japão e Coreia do Sul [Análise SMM]
Leia mais
Série da Próxima Década das Baterias de Estado Sólido, Parte 7 de 9: Cenário Competitivo Global—A "Guerra Sombria de Patentes" e a Corrida pela Industrialização entre China, Japão e Coreia do Sul [Análise SMM]
[SMM Analysis: Solid-State Battery Next Decade Series, 7 of 9: Global Competitive Landscape—The "Patent Shadow War" and Industrialisation Race Among China, Japan, and South Korea] O desenvolvimento das baterias de estado sólido globais é medido por patentes, determinando o ponto final da rota tecnológica de cada país? Atualmente, a competição global apresenta a China liderando em quantidade, enquanto Japão e Coreia do Sul detêm posições-chave em patentes. A China está seguindo uma abordagem de via dupla, com baterias sólido-líquidas já em produção em massa e baterias totalmente de estado sólido em recuperação; o Japão está apostando fortemente em sulfeto, a Coreia do Sul está visando mercados duplos, e a Europa e os EUA estão adotando importação de tecnologia mais fabricação local. 2027-2028 é uma janela crítica, com patentes, velocidade de industrialização e capacidade de sulfeto de lítio decidindo o resultado.
há 1 hora
Terceira Geração dos Óculos Inteligentes Ray-Ban Meta Chega à Índia, Modelo de Áudio Sem Câmera é Anunciado
02 Oct 2026 14:04 (GMT+8)
Terceira Geração dos Óculos Inteligentes Ray-Ban Meta Chega à Índia, Modelo de Áudio Sem Câmera é Anunciado
Leia mais
Terceira Geração dos Óculos Inteligentes Ray-Ban Meta Chega à Índia, Modelo de Áudio Sem Câmera é Anunciado
【Óculos inteligentes Ray-Ban Meta de terceira geração chegam à Índia; modelo de áudio é anunciado para entrada no mercado】A Meta anunciou que os óculos inteligentes Ray-Ban Meta de terceira geração já estão à venda na Índia, com preço inicial de 44.300 rúpias indianas, disponíveis no site oficial da empresa, no site oficial da Ray-Ban Índia e em varejistas locais de eletrônicos e óculos. O modelo oferece até 9 horas de bateria por carga — uma hora a mais que a geração anterior —, além de câmera de 12 megapixels com gravação de vídeo em ultra-HD 3K e conjunto de seis microfones capaz de eliminar mais de 90% do ruído de fundo, com 27 combinações de armações e lentes disponíveis. A Meta também deu uma prévia do próximo lançamento na Índia do Ray-Ban Meta Audio, que não possui câmera, pesa 43 g e oferece até 12 horas de bateria por carga, com 48 horas adicionais por meio do estojo de carregamento; preço e data de lançamento para a Índia não foram divulgados.
02 Oct 2026 14:04 (GMT+8)

