SMM Analysis: Manganese prices surged as COVID-19 hit production, demand improved

Publicado: Feb 14, 2020 19:13
Prices of electrolytic manganese in China have surged about 2,000 yuan/mt since the market reopened after the Chinese New Year holiday

SHANGHAI, Feb 14 (SMM) – Prices of electrolytic manganese in China have surged about 2,000 yuan/mt since the market reopened after the Chinese New Year holiday, as China’s virus containment efforts shut producers, delayed resumption and slowed deliveries, leading to supply shortages in the spot market. Improved demand also gave a lift to manganese prices as steelmakers in China stepped up procurement in their tenders for the new month.


Quotes for spot electrolytic manganese in Guangxi were heard at 12,500-13,000 yuan/mt as of Wednesday February 13, and quotes in major trading hubs were generally offered in this range. Manganese prices are expected to remain bullish in the short term.
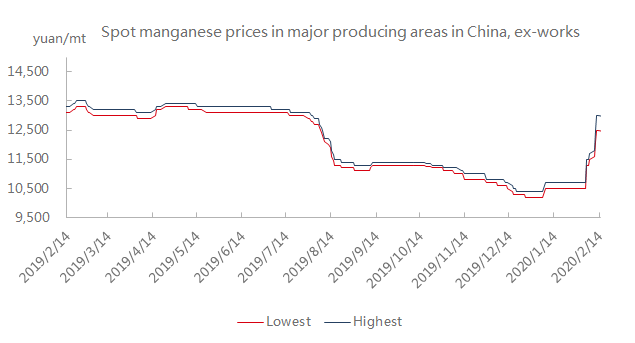
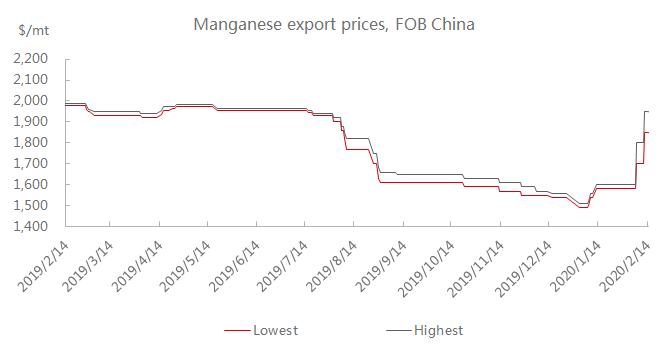
 

Producers of electrolytic manganese in major producing areas such as Hubei, Yunnan and Shaanxi suspended production after authorities intensified control amid the novel coronavirus outbreak that began in late January, ahead of the CNY holiday. They have yet to resume production as of the middle of February. Notably, manganese producers stockpiled manganese ore before the holiday to prepare for post-holiday production, as most of mines in the “Manganese Delta” at the junction of Guizhou, Hunan, and Chongqing would halt production during the CNY holiday. Logistics constraints caused by the epidemic, meanwhile, forced manganese producers to delay deliveries for orders made before the holiday, tightening supply to the spot market.

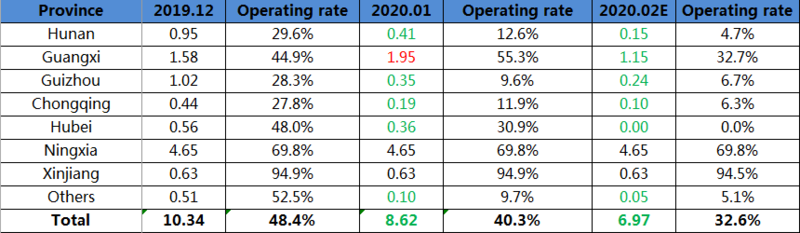
Manganese producers in the virus epicentre of Hubei are expected to remain shut for two to three months, while producers in Ningxia and Xinjiang, where felt less impact, have resumed production, with operating rates and daily output barely changed from levels seen before the holiday.


Daily production of electrolytic manganese in China stood at 3,900-4,200 mt in December, showed an SMM survey. The daily output fell to 3,700 mt in January, before declining further to about 2,400 mt in February, which was down 35.14% from January. Manganese producers in Ningxia and Xinjiang now maintain normal production, while small output is seen from Hunan, Sichuan, Chongqing and Guizhou. Tianyuan Manganese in Ningxia is the largest producer in terms of daily output, as its feedstock—ore imported from Ghana and captive sulphuric acid plant keep its manganese production from being affected.


The “Manganese Delta” at the junction of Guizhou, Hunan, and Chongqing: Daily output across all manganese producers in Hunan was below 70 mt in the middle of February, while daily output in Chongqing, where most of producers remained shut, was 20-30 mt. Major manganese producers in Guizhou have daily output of about 40 mt. Manganese producers in this region struggled to resume production as authorities tightened their approval for resumption. Required virus prevention measures and transportation restrictions also deterred manganese producers from resuming operations immediately.

Guangxi: Operating rates across manganese producers in Guangxi and daily output were slightly higher than the Manganese Delta, as Qinzhou port enabled logistics to recover faster. But strict inspections at ports subdued production, with daily manganese output in Guangxi now standing at about 500 mt.

Shaanxi: Manganese producers in Shaanxi remain shut as they face stricter control from authorities. Shaanxi is bordered by the epicentre of Hubei. Workers from other regions are restricted from returning to factories, while closed roads affected the deliveries of raw materials.


The South Korean steelmaker—POSCO (Pohang Iron and Steel Company) plans to buy 4,180 mt of electrolytic manganese in its tender for March, up 1,900 mt from February. It also raised its purchasing price by $332/mt to $1,840/mt. Demand improvement, coupled with a tight market, significantly bolstered manganese prices.

Some 200-series stainless steel producers, meanwhile, stepped up procurement of manganese metal for February, and raised purchasing prices by 1,000-1,500 yuan/mt. Most of 200-series stainless steel producers stockpiled manganese ahead of the CNY holiday, but they are likely to see raw material shipments struggling to arrive in the near term, given logistics constraints amid the outbreak. 


Prices of high-purity manganese sulphate in China inched up after the CNY holiday, and are likely to follow electrolytic manganese higher. Major producers of high-purity manganese sulphate are located in Guizhou and Hunan. Large plants in Guizhou did not suspend production, while small-scale ones shut briefly. SMM learned that large-scale high-purity manganese sulphate producers in Guizhou secured a large number of orders before the CNY holiday, but prices were low. Deliveries of some high-purity manganese sulphate orders may be delayed due to the logistics constraints.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Lucros Mais Fortes, Mas Elasticidade de Oferta Limitada: Revisão das Minas de Molibdênio nas Américas no 1º Semestre de 2026 [Análise de Molibdênio da SMM]
12 Sep 2026 00:05
Lucros Mais Fortes, Mas Elasticidade de Oferta Limitada: Revisão das Minas de Molibdênio nas Américas no 1º Semestre de 2026 [Análise de Molibdênio da SMM]
Leia mais
Lucros Mais Fortes, Mas Elasticidade de Oferta Limitada: Revisão das Minas de Molibdênio nas Américas no 1º Semestre de 2026 [Análise de Molibdênio da SMM]
No primeiro semestre de 2026, a divergência na oferta de molibdênio nas Américas se aprofundou. Apesar dos lucros maiores na mineração, a produção total não conseguiu se recuperar. Embora o segundo semestre possa trazer recuperações em minas grandes selecionadas, a elasticidade da oferta permanece limitada. Quais operações estão freando a oferta e onde surgirá o crescimento incremental? Dados da SMM revelam um mercado entrando em uma nova fase de "margens mais fortes, produção divergente e ganhos incrementais concentrados".
12 Sep 2026 00:05
[Revisão Semanal de Cromo da SMM] Fluxos de Minério de Cromo se Recuperam com Aumento dos Estoques nos Portos Chineses, Zimbábue Mira Capacidade de Ferrocromo
11 Sep 2026 20:21
[Revisão Semanal de Cromo da SMM] Fluxos de Minério de Cromo se Recuperam com Aumento dos Estoques nos Portos Chineses, Zimbábue Mira Capacidade de Ferrocromo
Leia mais
[Revisão Semanal de Cromo da SMM] Fluxos de Minério de Cromo se Recuperam com Aumento dos Estoques nos Portos Chineses, Zimbábue Mira Capacidade de Ferrocromo
[Revisão Semanal de Cromo da SMM] Fluxos de Minério de Cromo se Recuperam com Aumento dos Estoques nos Portos Chineses, Zimbábue Mira Capacidade de Ferrocromo
11 de setembro de 2026.
11 Sep 2026 20:21
[SMM Flash de Cromo] Transição subterrânea da Tharisa em sua mina principal de cromo-PGM permanece dentro do cronograma
11 Sep 2026 20:12
[SMM Flash de Cromo] Transição subterrânea da Tharisa em sua mina principal de cromo-PGM permanece dentro do cronograma
Leia mais
[SMM Flash de Cromo] Transição subterrânea da Tharisa em sua mina principal de cromo-PGM permanece dentro do cronograma
[SMM Flash de Cromo] Transição subterrânea da Tharisa em sua mina principal de cromo-PGM permanece dentro do cronograma
Tharisa confirmou que sua transição para a mineração subterrânea na mina principal Tharisa, localizada no flanco sudoeste do Complexo Bushveld, na África do Sul, segue dentro do prazo e do orçamento, em paralelo com o financiamento da construção do Projeto Karo Platinum, no Zimbábue. O desenvolvimento do complexo subterrâneo Apollo, iniciado em março de 2026, avança rumo à primeira produção de minério bruto no trimestre atual, com meta de produção em regime estável de 255.000 toneladas por mês até o terceiro trimestre do ano civil de 2029. O complexo Orion deverá seguir na sequência, com primeira produção prevista para o exercício financeiro de 2031 e produção em regime estável até o terceiro trimestre do ano civil de 2033. Em conjunto, afirmou a Tharisa, os dois complexos subterrâneos devem estender a mineração na mina Tharisa — que coproduz concentrado de cromo juntamente com metais do grupo da platina a partir do mesmo corpo de minério — por mais de 60 anos após o esgotamento da atual cava a céu aberto. O projeto subterrâneo é integralmente financiado por meio de empréstimos de desenvolvimento do Absa e do Standard Bank e de uma linha rotativa baseada em ativos do Nedbank, recursos que ficam separados do título nórdico de US$ 300 milhões captado esta semana para o Karo. A empresa não detalhou qual parcela da futura produção de minério bruto de Apollo ou Orion será material portador de cromo em comparação com material portador de metais do grupo da platina, deixando o impacto específico da transição subterrânea sobre os volumes de concentrado de cromo da Tharisa ainda a ser esclarecido à medida que os dois complexos avançam rumo ao regime estável.
11 Sep 2026 20:12
SMM Analysis: Manganese prices surged as COVID-19 hit production, demand improved - Shanghai Metals Market (SMM)

