ในงานShanghai Metals Market (SMM) ซึ่งได้รับการสนับสนุนจากACCIÓ (สำนักงานการค้าและการลงทุนของรัฐบาลกาตาลุญญา สเปน) นักวิเคราะห์อาวุโสด้านพลังงานกักเก็บของ SMM หลี่ อี้ซา ได้แบ่งปันมุมมองเกี่ยวกับ “การเปลี่ยนผ่านตลาดพลังงานกักเก็บของยุโรป: การปรับโฉมอุปสงค์ วิวัฒนาการผลิตภัณฑ์ และการปรับโครงสร้างห่วงโซ่อุปทาน” เธอกล่าวว่า เมื่อมองไปข้างหน้าถึงตลาดพลังงานกักเก็บโลกในช่วงปี 2025–2027 SMM คาดว่าอุปสงค์พลังงานกักเก็บโลกในปี 2026 จะเพิ่มขึ้นเป็นราว 1,000 กิกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 74% เมื่อเทียบกับปี 2025 และอุปสงค์พลังงานกักเก็บในปี 2028 คาดว่าจะเพิ่มขึ้นประมาณ 22% เมื่อเทียบกับปี 2027 ในยุโรป พลังงานกักเก็บที่ติดตั้งใหม่ในปี 2025 อยู่ที่ประมาณ 36 กิกะวัตต์ชั่วโมง รวมถึงพลังงานกักเก็บสำหรับที่อยู่อาศัยประมาณ 10.2 กิกะวัตต์ชั่วโมง ด้วยแรงหนุนจากการขยายกำลังการผลิตพลังงานหมุนเวียน การส่งมอบโครงการระดับกิกะวัตต์ และนโยบายที่อยู่อาศัยที่เปลี่ยนแปลงไป การติดตั้งระบบกักเก็บพลังงาน การจัดส่งระบบ และการจัดส่งเซลล์แบตเตอรี่ของยุโรปในช่วงปี 2026–2027 คาดว่าจะยังคงเติบโตต่อไป
การทบทวนและคาดการณ์อุปสงค์ BESS
การแยกส่วนต่างระหว่างการติดตั้งและเซลล์แบตเตอรี่: โดยใช้ปี 2027E เป็นช่วงเวลาสังเกตการณ์หลัก อัตราส่วนสินค้าคงคลังต่อยอดขายที่ปรากฏค่อย ๆ ลดลง
ตามข้อมูลของ SMM การจัดส่งเซลล์แบตเตอรี่สูงกว่าการติดตั้งอย่างมาก สาเหตุหลักมาจากความล่าช้าที่เกิดจากรอบการส่งมอบและการสต็อกสินค้าของโครงการ ไม่ใช่กำลังการผลิตส่วนเกิน
ตามข้อมูลของ SMM การจัดส่งเซลล์แบตเตอรี่ การส่งมอบระบบ และการเชื่อมต่อโครงข่ายเพื่อทดสอบเดินเครื่องเกิดขึ้นในขั้นตอนต่าง ๆ ของโครงการ และมักเสร็จสิ้นข้ามไตรมาส โดยใช้การคาดการณ์ปี 2027 เป็นตัวอย่าง SMM คาดว่าการติดตั้งฝั่งอุปสงค์ในปี 2027 จะอยู่ที่ประมาณ 670 กิกะวัตต์ชั่วโมง ขณะที่การจัดส่งตู้แบตเตอรี่ฝั่ง DC และเซลล์แบตเตอรี่เพิ่มขึ้นเป็นลำดับ โดยทั้งคู่ยังคงอยู่ที่ประมาณ 1,000 กิกะวัตต์ชั่วโมงหรือสูงกว่า ช่องว่างระหว่างสามรายการนี้ค่อนข้างใหญ่ ในจีน ใช้เวลา 3–6 เดือนจากการจัดซื้อจนถึงการเชื่อมต่อโครงข่าย ขณะที่นอกจีนใช้เวลา 7–14 เดือน การขนส่งทางทะเล การรับรองมาตรฐาน และการเชื่อมต่อโครงข่ายยิ่งทำให้รอบเวลายาวขึ้น ขณะเดียวกัน โครงการขนาดใหญ่โดยทั่วไปต้องให้เซลล์แบตเตอรี่มาถึงก่อน จากนั้นจึงประกอบและทดสอบเดินเครื่อง ส่วนนี้สะท้อนถึงการสต็อกสินค้าจริง ไม่ใช่สินค้าคงคลังที่ขายไม่ออก
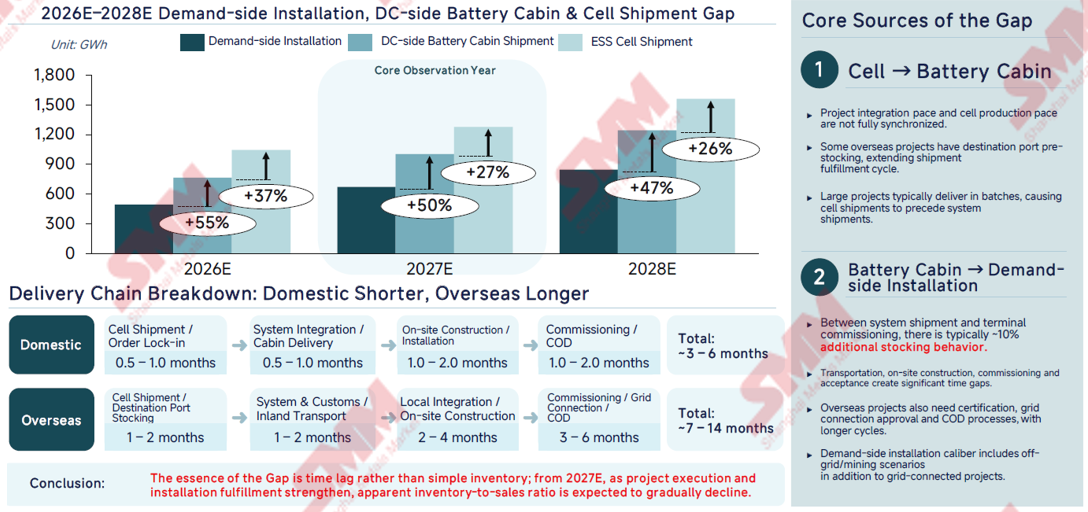
ในขณะเดียวกัน ควรสังเกตว่า จากการประมาณการของ SMM ช่องว่างสัมบูรณ์ระหว่างเซลล์แบตเตอรี่และการติดตั้งจะค่อย ๆ กว้างขึ้นในช่วงไม่กี่ปีข้างหน้า แต่อัตราส่วนการจัดส่งต่อการติดตั้งจะค่อย ๆ แคบลงซึ่งหมายความว่าการส่งมอบโครงการกำลังไล่ตามการส่งมอบจากต้นน้ำ และห่วงโซ่อุตสาหกรรมกำลังทยอยดูดซับความล่าช้า แต่ก็ยังสรุปไม่ได้ว่าสินค้าคงคลังกำลังลดลงในทุกขั้นตอน
เมื่อประเมินความยั่งยืนของอุปสงค์แบตเตอรี่ “ช่องว่างเชิงปริมาณที่ขยายตัว” มักถูกตีความผิดว่าเป็นอุปสงค์ที่พองตัว ขณะที่ “อัตราส่วนที่แคบลง” ต่างหากที่บ่งชี้จริงว่าการส่งมอบกำลังดำเนินไปตามปกติ ความแตกต่างนี้สำคัญเป็นพิเศษเมื่อหันไปโฟกัสตลาดยุโรป—รอบการส่งมอบในยุโรปยาวกว่า และพฤติกรรมการกักตุนพบได้บ่อยกว่า ทำให้ความเสี่ยงในการประเมินผิดสูงขึ้น
การเติบโตของอุปสงค์กักเก็บพลังงานทั่วโลกกำลังชะลอลง โดยตลาดนอกจีนมีส่วนเพิ่มอุปสงค์ใหม่มากขึ้น
เมื่อมองไปข้างหน้าตลาดกักเก็บพลังงานทั่วโลกช่วงปี 2025–2027 SMM คาดว่าอุปสงค์กักเก็บพลังงานทั่วโลกจะเพิ่มขึ้นสู่ราว 1,000 GWh ในปี 2026 เพิ่มขึ้นประมาณ 74% เมื่อเทียบรายปีจากปี 2025 และอุปสงค์ในปี 2028 คาดว่าจะเพิ่มขึ้นราว 22% เมื่อเทียบรายปีจากปี 2027
SMM คาดว่าอุตสาหกรรมกักเก็บพลังงานทั่วโลกจะยังคงเติบโตแข็งแกร่ง แต่จังหวะการขยายตัวจะผ่อนลง โดยที่น่าสนใจเป็นพิเศษคือการเปลี่ยนแปลงโครงสร้างตามภูมิภาค จีนยังคงเป็นตลาดกักเก็บพลังงานที่ใหญ่ที่สุดของโลก แต่ตลาดนอกจีนกำลังมีความสำคัญเพิ่มขึ้นอย่างต่อเนื่อง
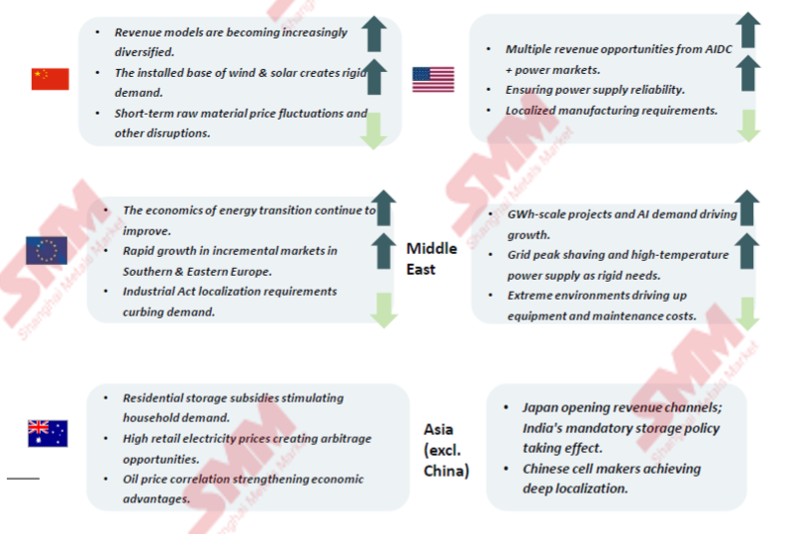
การเปลี่ยนแปลงอุปสงค์ในตลาดกักเก็บพลังงานแบตเตอรี่ของยุโรป
การลงทุนกักเก็บพลังงานในยุโรป: ส่วนต่างราคารายวันเทียบกับข้อจำกัดด้านการระดมทุน
ปัจจุบันการลงทุนกักเก็บพลังงานในยุโรปเผชิญแรงสองด้านที่สวนทางกัน ด้านหนึ่ง สัดส่วนพลังงานหมุนเวียนในโครงสร้างการผลิตไฟฟ้าเพิ่มขึ้นอย่างมีนัยสำคัญ และอัตราการแทรกซึมของโซลาร์และลมที่สูงขึ้นได้เปลี่ยนรูปแบบการกระจายตัวตามเวลา ของอุปทานไฟฟ้า จึงยิ่งตอกย้ำความจำเป็นของการเลื่อนเวลาการใช้พลังงานและการรักษาสมดุลระบบ แต่อีกด้านหนึ่ง ต้นทุนเงินทุนเป็นข้อจำกัดที่ชัดเจน: วิกฤตพลังงานได้ขยายความผันผวนของราคาน้ำมันเชื้อเพลิงและค่าไฟฟ้า ซึ่งในเชิงทฤษฎีสร้างโอกาสการซื้อขายให้แบตเตอรี่มากขึ้น แต่การปรับขึ้นอัตราดอกเบี้ยในสภาพแวดล้อมมหภาคเดียวกันกลับผลักต้นทุนก่อสร้างโครงการและต้นทุนการกู้ยืมเพิ่มขึ้นพร้อมกัน
ที่สำคัญ แบตเตอรี่ไม่ได้สร้างรายได้เพียงเพราะราคาไฟฟ้าเฉลี่ยสูง สิ่งที่สำคัญคือส่วนต่างราคาที่สามารถเก็บเกี่ยวได้ โอกาสจากบริการปรับสมดุล อัตราการใช้งาน ประสิทธิภาพ และความน่าเชื่อถือของกระแสเงินสดในอนาคต ส่วนต่างราคาในอดีตที่ดูน่าดึงดูดไม่ได้เท่ากับโครงการที่ธนาคารให้สินเชื่อได้
ความแตกต่างนี้อธิบายความแตกต่างระหว่างภูมิภาคในยุโรปได้เป็นส่วนใหญ่: ระบบไฟฟ้าในแต่ละภูมิภาคอาจต้องการความยืดหยุ่นเหมือนกัน แต่ความเร็วของการติดตั้งใหม่ขึ้นอยู่กับการเข้าถึงโครงข่าย การออกแบบตลาด รายได้จากสัญญา และเงื่อนไขการจัดหาเงินทุนนี่คือสะพานเชื่อมสู่แนวโน้มการติดตั้งของเราในปี 2027
คาดว่าการติดตั้งระบบกักเก็บพลังงานใหม่ในยุโรปจะอยู่ที่ประมาณ 109 กิกะวัตต์ชั่วโมงในปี 2027 โดยการเติบโตจะเปลี่ยนไปสู่การใช้งานนอกภาคที่อยู่อาศัยมากขึ้นเรื่อย ๆ
ยุโรปเพิ่มการติดตั้งระบบกักเก็บพลังงานใหม่ประมาณ 36 กิกะวัตต์ชั่วโมงในปี 2025 โดยในจำนวนนี้เป็นการกักเก็บในภาคที่อยู่อาศัยประมาณ 10.2 กิกะวัตต์ชั่วโมง ด้วยแรงหนุนจากการก่อสร้างพลังงานหมุนเวียน การส่งมอบโครงการระดับกิกะวัตต์ และนโยบายที่อยู่อาศัยที่เปลี่ยนแปลงไป คาดว่าการติดตั้งระบบกักเก็บพลังงาน การจัดส่งระบบ และการจัดส่งเซลล์แบตเตอรี่ของยุโรปจะยังคงเติบโตต่อเนื่องในช่วงปี 2026-2027
1. การกักเก็บพลังงานนอกภาคที่อยู่อาศัยเป็นแรงขับเคลื่อนหลักของการเติบโตด้านการติดตั้งในยุโรป
SMM คาดว่าการติดตั้งใหม่นอกภาคที่อยู่อาศัยของยุโรปจะเพิ่มขึ้นจาก 61.4 กิกะวัตต์ชั่วโมงในปี 2026 เป็นประมาณ 90 กิกะวัตต์ชั่วโมงในปี 2027 โดยสัดส่วนจะเพิ่มจาก 82.0% เป็น 84.2% และในปี 2027 ประมาณ 89% ของการติดตั้งที่เพิ่มขึ้นของยุโรปจะมาจากการใช้งานนอกภาคที่อยู่อาศัย โดยโครงการขนาดใหญ่ระดับกิกะวัตต์เป็นแรงขับเคลื่อนที่สำคัญที่สุด
2. ปัจจัยขับเคลื่อนการเติบโตแบ่งได้เป็นสี่กลุ่ม
ประการแรก พลังงานหมุนเวียน: การติดตั้งพลังงานแสงอาทิตย์และพลังงานลมที่เพิ่มขึ้นกำลังผลักดันความต้องการความยืดหยุ่นของระบบให้สูงขึ้น ประการที่สอง โครงการระดับกิกะวัตต์: ความคืบหน้าของโครงการระดับสาธารณูปโภคจากขั้นวางแผนสู่การส่งมอบเร่งตัวขึ้นอย่างมีนัยสำคัญ ประการที่สาม ความมั่นคงด้านพลังงานและเศรษฐศาสตร์ของโครงการ: ความผันผวนของราคาไฟฟ้า ความต้องการกำลังผลิต และความกังวลด้านความมั่นคงทางพลังงานยังคงหนุนการลงทุนอย่างต่อเนื่อง ประการที่สี่ นโยบายครัวเรือนที่เปลี่ยนแปลง: แผน Warm Homes Plan ของสหราชอาณาจักรและนโยบายสนับสนุนต่อเนื่องของฟินแลนด์เป็นฐานนโยบายให้กับภาคครัวเรือน
3. การจัดส่งสูงกว่าการติดตั้ง สาเหตุหลักมาจากช่วงเวลาการส่งมอบที่ต่างกัน
การจัดส่งสูงกว่าการติดตั้ง สาเหตุหลักมาจากช่วงเวลาการส่งมอบที่ต่างกัน ไม่ใช่จากอุปสงค์ที่เกินจริงหรือการสะสมสต็อก เนื่องจากการจัดส่งเซลล์แบตเตอรี่ การส่งมอบระบบ และการเชื่อมต่อโครงข่ายเพื่อเดินเครื่องอยู่ในขั้นตอนที่ต่างกัน และโดยทั่วไปกินเวลาหลายไตรมาส
ยุโรป | อุปสงค์ระบบกักเก็บพลังงานแบตเตอรี่รูปแบบใหม่และปัจจัยขับเคลื่อนรายภูมิภาค
การติดตั้งระบบกักเก็บพลังงานของยุโรปกำลังเปลี่ยนจากช่วงที่นำโดยระบบกระจายศูนย์ไปสู่ช่วงการเติบโตที่นำโดยระบบระดับสาธารณูปโภค โดยโครงการขนาดใหญ่จะกลายเป็นแรงขับเคลื่อนหลักภายในปี 2027
เมื่อพิจารณาอุปสงค์การกักเก็บพลังงานในแต่ละภูมิภาคของยุโรปเยอรมนีและสหราชอาณาจักรยังคงเป็นสองตลาดหลัก โดยอาศัยความต้องการความยืดหยุ่นของโครงข่ายและโครงการกักเก็บพลังงานระดับสาธารณูปโภคเป็นหลักยุโรปใต้แสดงศักยภาพที่โดดเด่น โดยอิตาลีและคาบสมุทรไอบีเรียมีความต้องการความยืดหยุ่นและการโยกย้ายพลังงานเพิ่มขึ้นอย่างรวดเร็วจากแรงขับเคลื่อนของการเติบโตของพลังงานหมุนเวียน โดยเฉพาะพลังงานแสงอาทิตย์ยุโรปกลางและยุโรปตะวันออกก็มีความสำคัญเพิ่มขึ้นเช่นกันโปแลนด์กำลังพัฒนาโครงการขนาดใหญ่หลายโครงการ ขณะที่โรมาเนียและบัลแกเรียได้รับความสนใจเนื่องจากข้อจำกัดของโครงข่ายไฟฟ้าและความผันผวนของราคาไฟฟ้าเนเธอร์แลนด์โอกาสกระจุกตัวอยู่ที่การเปลี่ยนแปลงของตลาดโซลาร์ภาคครัวเรือนและการเติบโตของการใช้งานระบบกักเก็บพลังงานเชิงพาณิชย์และอุตสาหกรรม
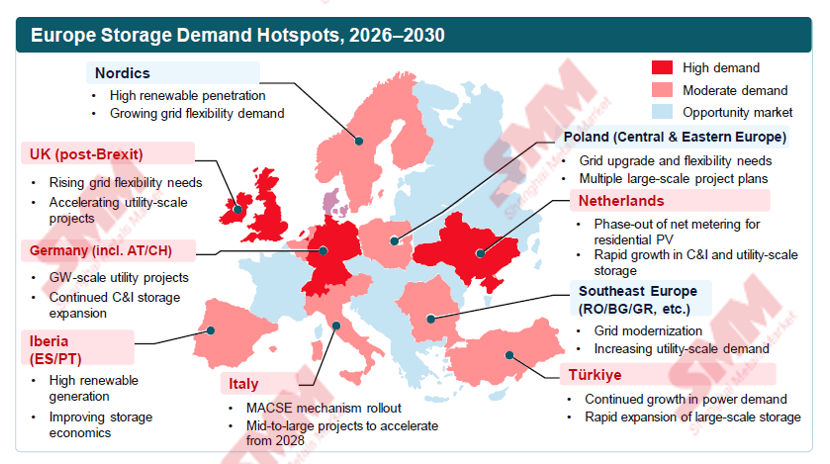
โดยรวม SMM ประเมินว่าการติดตั้งระบบกักเก็บพลังงานรายปีในยุโรปจะแตะประมาณ 130 กิกะวัตต์ชั่วโมงภายในปี 2028
อย่างไรก็ตาม สิ่งสำคัญคือต้องทราบว่าความต้องการความยืดหยุ่นที่สูงไม่ได้หมายความว่าประเทศนั้นจะมีการติดตั้งระบบกักเก็บพลังงานขนาดใหญ่ในทันที ต้องมีสามขั้นตอน หนึ่ง ระบบไฟฟ้าต้องการความยืดหยุ่น สอง ความยืดหยุ่นนั้นต้องสร้างมูลค่าเชิงพาณิชย์ที่ผู้ประกอบการระบบกักเก็บพลังงานสามารถจับต้องได้ สาม นักพัฒนาต้องมีความชัดเจนด้านรายได้ แหล่งเงินทุน และการเข้าถึงโครงข่ายเพียงพอที่จะผลักดันโครงการไปสู่ขั้นก่อสร้าง ประเทศที่เชื่อมโยงสามองค์ประกอบนี้ได้อาจเห็นการติดตั้งระบบกักเก็บพลังงานเร็วขึ้น
รายได้ของ BESS ในยุโรป: กำไรจากการซื้อขายยังทดแทนส่วนเพิ่มจากบริการเสริมไม่ได้เต็มที่
รายได้ตามทฤษฎีของเยอรมนีในเดือนกันยายน 2026 ลดลง 39% เมื่อเทียบปีต่อปี สาเหตุหลักมาจากรายได้ AFRR ที่ลดลงอย่างมาก ขณะที่การเปลี่ยนผ่านรายได้ก่อนหน้านี้ของสหราชอาณาจักรชี้ให้เห็นบทบาทที่เพิ่มขึ้นของการซื้อขายขายส่งและบริการปรับสมดุล
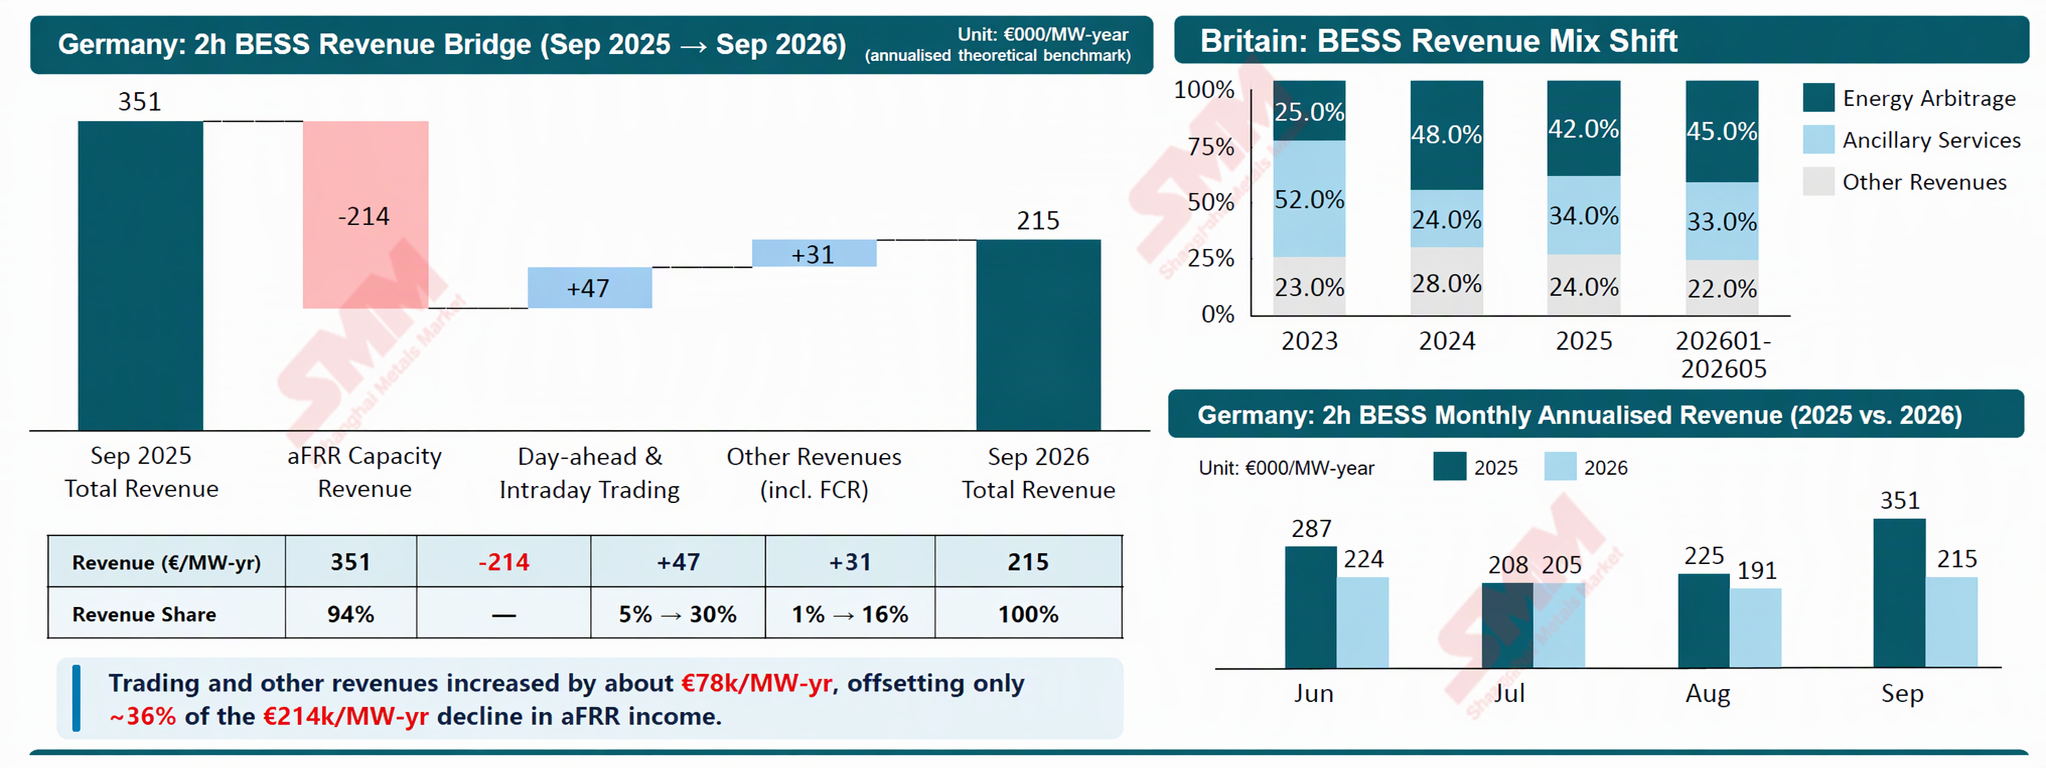
ประเด็นสำคัญ
01 การเปลี่ยนโครงสร้างรายได้
สัดส่วน aFRR ของเยอรมนีลดลงจาก 94% เหลือ 54% (ประมาณ 214,000 ยูโร/เมกะวัตต์·ปี) ขณะที่สัดส่วนรายได้จากการซื้อขายและอื่น ๆ เพิ่มขึ้นจาก 6% เป็น 46% (+78,000 ยูโร/เมกะวัตต์·ปี)
02 การบรรจบกันข้ามตลาด
ทั้งเยอรมนีและสหราชอาณาจักรแสดงการเปลี่ยนผ่านจากบริการเสริมไปสู่การพึ่งพาการซื้อขายขายส่งและตลาดปรับสมดุลมากขึ้นอย่างชัดเจน
03 นัยต่อการลงทุน
การมีส่วนร่วมในตลาดที่หลากหลายช่วยลดผลกระทบจากการลดลงของส่วนเพิ่มสำรอง แต่ยังไม่รับประกันกระแสเงินสดโครงการที่มั่นคงหรือจัดหาเงินทุนได้
ยุโรปใต้และยุโรปตะวันออก: โมเดลรายได้ที่แตกต่างกำหนดการเติบโตของ BESS ปี 2027
อิตาลีพึ่งพารายได้จากกำลังผลิตตามสัญญา ขณะที่บัลแกเรียและโรมาเนียมีส่วนต่างราคาเชิงพาณิชย์ที่กว้างกว่า ความต้องการจริงในปี 2027 ขึ้นอยู่กับความยั่งยืนของรายได้ แหล่งเงินทุน และการเข้าถึงโครงข่าย
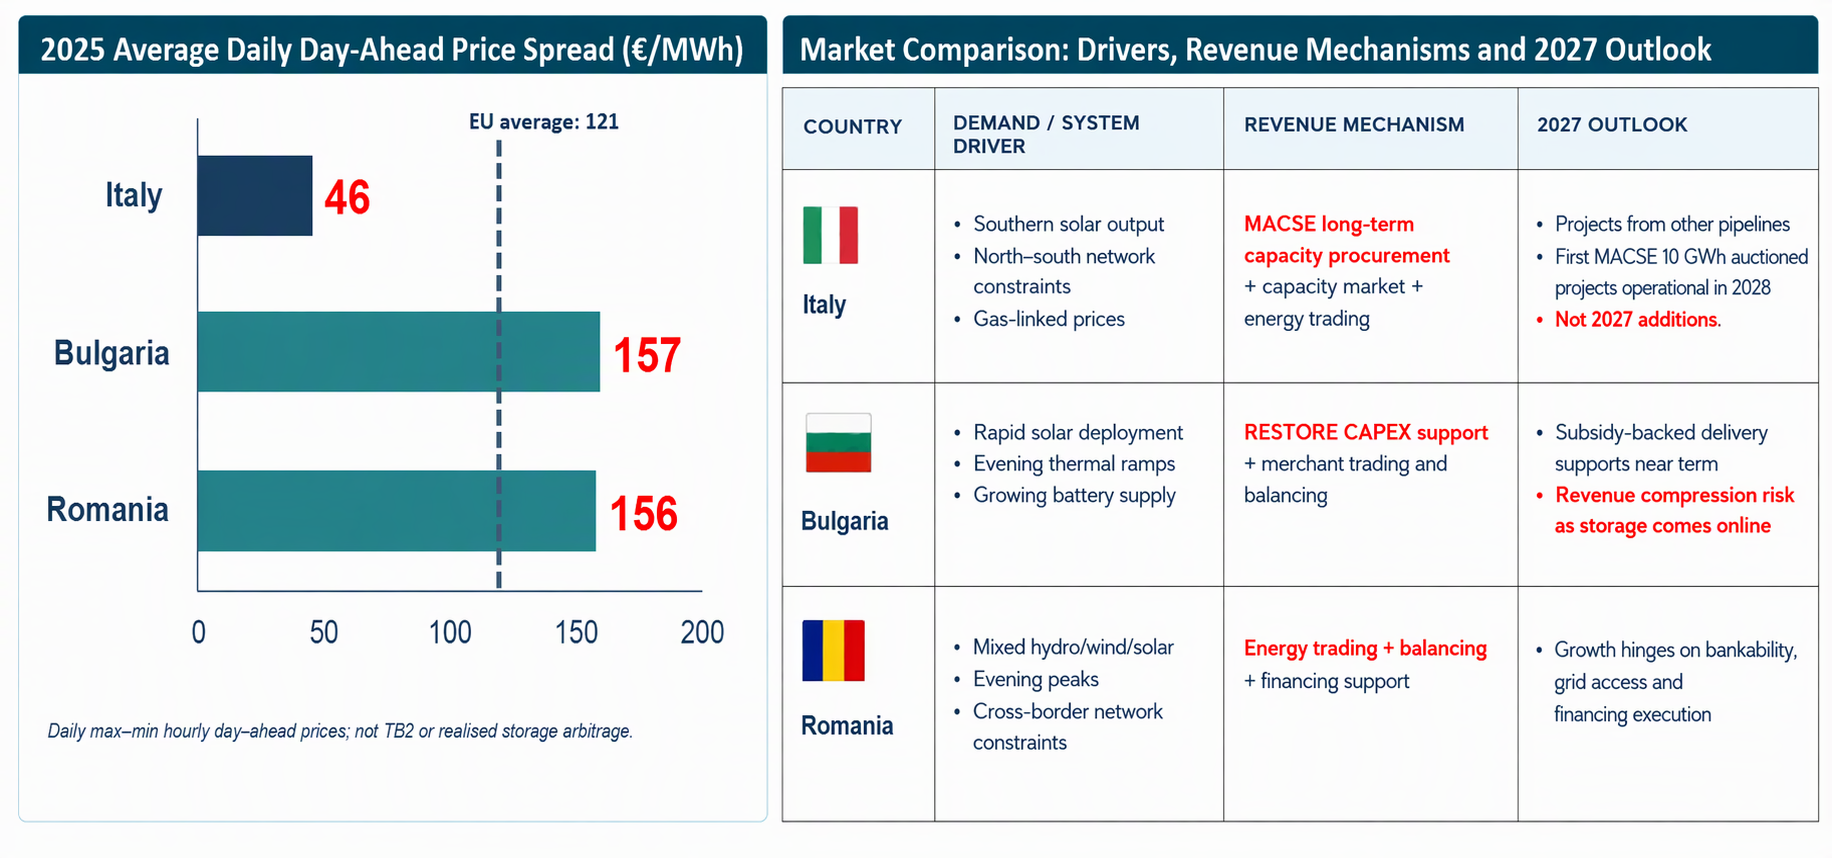
ส่วนต่างราคาระหว่างวันในระดับสูงบ่งชี้มูลค่าความยืดหยุ่น แต่การลงทุนต้องมีรายได้ที่แปลงเป็นเงินได้ การเข้าถึงโครงข่าย และการสนับสนุนทางการเงินที่จัดหาเงินทุนได้
การปฏิวัติผลิตภัณฑ์ตลาดระบบกักเก็บพลังงานด้วยแบตเตอรี่
การเปลี่ยนผ่านสู่เซลล์ขนาดใหญ่: อัตราการใช้งานเพิ่มขึ้น แต่ข้อได้เปรียบด้านต้นทุนยังไม่เกิดขึ้นเต็มที่
ความคาดหวังปี 2025A–2027:อัตราการใช้งานเซลล์ขนาดใหญ่เพิ่มขึ้นอย่างรวดเร็ว แต่ศูนย์กลางการย้ายแพลตฟอร์ม ESS สำหรับที่อยู่อาศัยยังคงอยู่ที่ 314Ah และ 392Ah การเติบโตของการจัดส่งเพียงอย่างเดียวไม่ได้รับประกันการลดต้นทุน ความสมบูรณ์ของการผลิต อัตราผลผลิต และขนาดการผลิตจริงยังคงเป็นตัวแปรสำคัญ
ตามการคาดการณ์ของ SMM เซลล์ 500Ah+ จะมีสัดส่วนประมาณ 3% ของการจัดส่งเซลล์กักเก็บพลังงานทั่วโลกในปี 2025 เพิ่มขึ้นเป็นประมาณ 14% ในปี 2026 และ 40% ในปี 2027 ซึ่งจะกลายเป็นกระแสหลักภายในสองปี สะท้อนการเปลี่ยนผ่านทางเทคโนโลยีอย่างรวดเร็ว
อย่างไรก็ตาม ควรทราบว่าการเติบโตของการจัดส่งไม่เท่ากับข้อได้เปรียบด้านต้นทุน ตามสถิติของ SMM ต้นทุนโมเดลสายการผลิต 587Ah ในปัจจุบันยังสูงกว่าต้นทุนพื้นฐานของสายการผลิต 314Ah ที่สมบูรณ์แล้ว เฉพาะเมื่อกระบวนการ 587Ah สมบูรณ์ขึ้นและอัตราการใช้กำลังการผลิตและอัตราผลผลิตดีขึ้น ต้นทุนโมเดลจึงจะลดลงต่ำกว่าพื้นฐาน 314Ah เล็กน้อย ดังนั้น อัตราการใช้งานที่เพิ่มขึ้นไม่ควรถูกตีความว่าองค์กรบรรลุประสิทธิภาพด้านต้นทุนเต็มรูปแบบแล้ว ความได้เปรียบในการแข่งขันขึ้นอยู่กับความสมบูรณ์ของการผลิต อัตราผลผลิต และขนาดการผลิตจริง มากกว่าความจุเซลล์แบตเตอรี่ตามชื่อ
แบตเตอรี่ขนาดใหญ่ชดเชยต้นทุนวัสดุที่สูงขึ้นด้วยการลดความซับซ้อนของโครงสร้าง ช่วยลดต้นทุนระบบได้ 5%–7%
ต้นทุนวัสดุเซลล์สูงขึ้นประมาณ 0.01 หยวนต่อวัตต์-ชั่วโมง แต่ต้นทุนระบบยังคงลดลงผ่านการลดจำนวนชิ้นส่วนและการเฉลี่ยต้นทุนการผลิต เมื่อผลิตในปริมาณมาก (ส่วนต่างการจัดซื้อลดลงเหลือ 0.9% การผลิตเพิ่มขึ้น 25%) ต้นทุนระบบสำหรับโครงการ 6.25/7 เมกะวัตต์-ชั่วโมงลดลงเหลือ 0.4235/0.4190 หยวน/Wh
สรุป: เซลล์แบตเตอรี่ขนาดใหญ่สามารถชดเชยต้นทุนวัสดุที่สูงขึ้นประมาณ 1¢/Wh ผ่านโครงสร้างที่เรียบง่ายกว่าและประสิทธิภาพการผลิตที่สูงขึ้น ช่วยลดต้นทุนระบบโดยรวมได้ 5%–7% หลังการขยายขนาด
แบตเตอรี่โซเดียมไอออน: ทางเลือกในระยะยาว
SMM เชื่อว่าแบตเตอรี่โซเดียมไอออนเป็นทางเลือกระยะยาวสำหรับ "การกระจายความเสี่ยงด้านวัตถุดิบ" มากกว่าการทดแทนแบตเตอรี่ลิเธียมในปัจจุบัน
ตามแบบจำลอง NFPP (โพลีแอนไอออน) ของ SMM ต้นทุนการผลิตเซลล์แบตเตอรี่โซเดียมไอออนจะลดลงทุกปีตั้งแต่ปี 2026 ถึง 2028 ภายในปี 2028 ช่องว่างต้นทุนระหว่างเซลล์แบตเตอรี่โซเดียมไอออนกับ LFP 314Ah ที่เติบโตเต็มที่คาดว่าจะแคบลงเหลือประมาณ 0.036 หยวน/วัตต์ชั่วโมง อย่างไรก็ตาม การที่ต้นทุนเซลล์แบตเตอรี่ใกล้เคียงกันไม่ได้หมายความว่าต้นทุนระดับระบบจะเท่ากันในทันที แบตเตอรี่โซเดียมไอออนมีความหนาแน่นพลังงานต่ำกว่าและความจุตู้เล็กกว่า ส่งผลให้การเฉลี่ยต้นทุนระบบคงที่แย่กว่า และต้นทุนระดับระบบยังคงสูงกว่า LFP
ดังนั้น SMM เชื่อว่าแบตเตอรี่โซเดียมไอออนจะค่อย ๆ พัฒนาไปตามการขยายขนาดการผลิต แต่ภายในปี 2028 LFP จะยังคงเป็นเกณฑ์มาตรฐานด้านเศรษฐศาสตร์ของการกักเก็บพลังงานระดับสาธารณูปโภค โอกาสของแบตเตอรี่โซเดียมไอออนอยู่ในการใช้งานเฉพาะกลุ่มและความมั่นคงของห่วงโซ่อุปทาน ไม่ใช่การทดแทนโดยตรง
การปรับโครงสร้างห่วงโซ่อุปทานและการผลิตในท้องถิ่น
ลิเทียมคาร์บอเนตของจีน: สมดุลตลาดและความเสี่ยงด้านอุปทานปี 2027
ตามการคาดการณ์ของ SMM ตลาดลิเทียมคาร์บอเนตของจีนจะแสดงภาวะอุปทานตึงตัวอย่างชัดเจนในปี 2026 โดยตลาดมีแนวโน้มเข้าสู่สมดุลตึงตัวในปี 2027 และปริมาณที่พร้อมจำหน่ายรายปีดีขึ้น อย่างไรก็ตาม อุปทานใหม่ต้องผ่านกระบวนการทั้งหมดของการอนุมัติ การก่อสร้าง และการเพิ่มกำลังการผลิต เกรดแร่ การประเมินสิ่งแวดล้อม นโยบายการส่งออก ต้นทุนการดำเนินงาน และอัตราผลผลิต ล้วนอาจทำให้กำลังการผลิตที่ประกาศไว้ไม่สามารถแปลงเป็นสารเคมีลิเทียมที่ขายได้ตามกำหนด ความสมดุลรายปีมีแนวโน้มเข้าสู่จุดสมดุล แต่ราคาจัดซื้อรายเดือนจะยังคงผันผวน
ด้วยเหตุนี้ แบบจำลองการกำหนดราคาแบตเตอรี่ของ SMM จึงใช้เส้นทางราคาลิเทียมคาร์บอเนตที่คาดการณ์และสมมติฐานการส่งผ่านต้นทุนวัสดุ แทนที่จะสมมติว่ากำลังการผลิตที่ประกาศไว้จะกดราคาแบตเตอรี่ลงทันที
โดยเฉพาะอย่างยิ่ง ปัจจัยความผันผวนด้านอุปทานที่สำคัญสำหรับปี 2027 ได้แก่ ประการแรก การกลับมาผลิตในมณฑลเจียงซี ซึ่งช่วงเวลายังขึ้นอยู่กับใบอนุญาตสิ่งแวดล้อมและการอนุมัติในท้องถิ่น ประการที่สอง นโยบายการส่งออกของซิมบับเว ซึ่งข้อจำกัดการส่งออกแร่สนับสนุนการแปรรูปในประเทศ แต่กรอบเวลาการเปลี่ยนผ่านยังไม่แน่นอน และประการที่สาม แรงกดดันด้านกำไรของผู้ประกอบการกลางน้ำ ซึ่งเงื่อนไขการชำระเงินและการส่งผ่านต้นทุนเป็นตัวกำหนดว่าความผันผวนของวัตถุดิบจะถูกส่งต่อไปยังผู้ซื้อได้เร็วเพียงใด
การทบทวนราคา BESS และแนวโน้ม
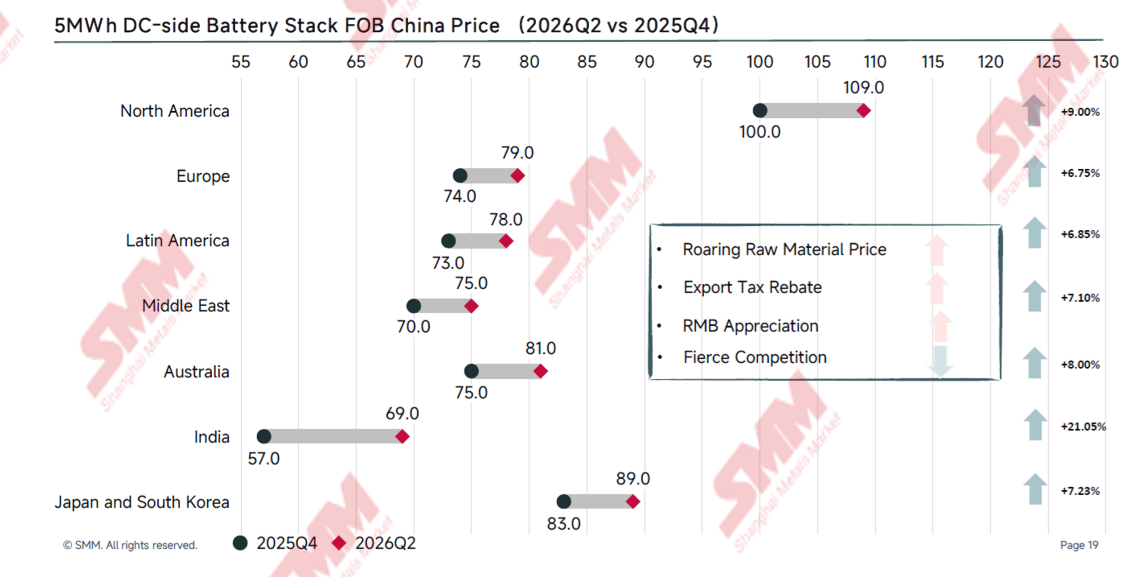
ความเคลื่อนไหวราคา ESS ทั่วโลก: ศูนย์กลางราคาตู้รวมกระแสหลักขยับสูงขึ้น
ระดับราคาตลาดโดยรวมเริ่มปรับตัวสูงขึ้น ปัจจัยขับเคลื่อนสำคัญ ได้แก่ ต้นทุนวัตถุดิบที่เพิ่มขึ้น การเปลี่ยนแปลงนโยบายคืนภาษีส่งออก และการแข็งค่าของเงินหยวน เมื่อมองไปข้างหน้า ราคาระบบที่ส่งมอบในปีหน้าอาจยังมีช่องว่างให้ปรับขึ้นได้บ้าง อย่างไรก็ตาม แนวโน้มตลาดจะไม่สอดคล้องกันทั้งหมดในแต่ละภูมิภาค
แนวโน้มราคา BESS ยุโรปปี 2027: เหตุใดราคา FOB จึงยังลดลงได้
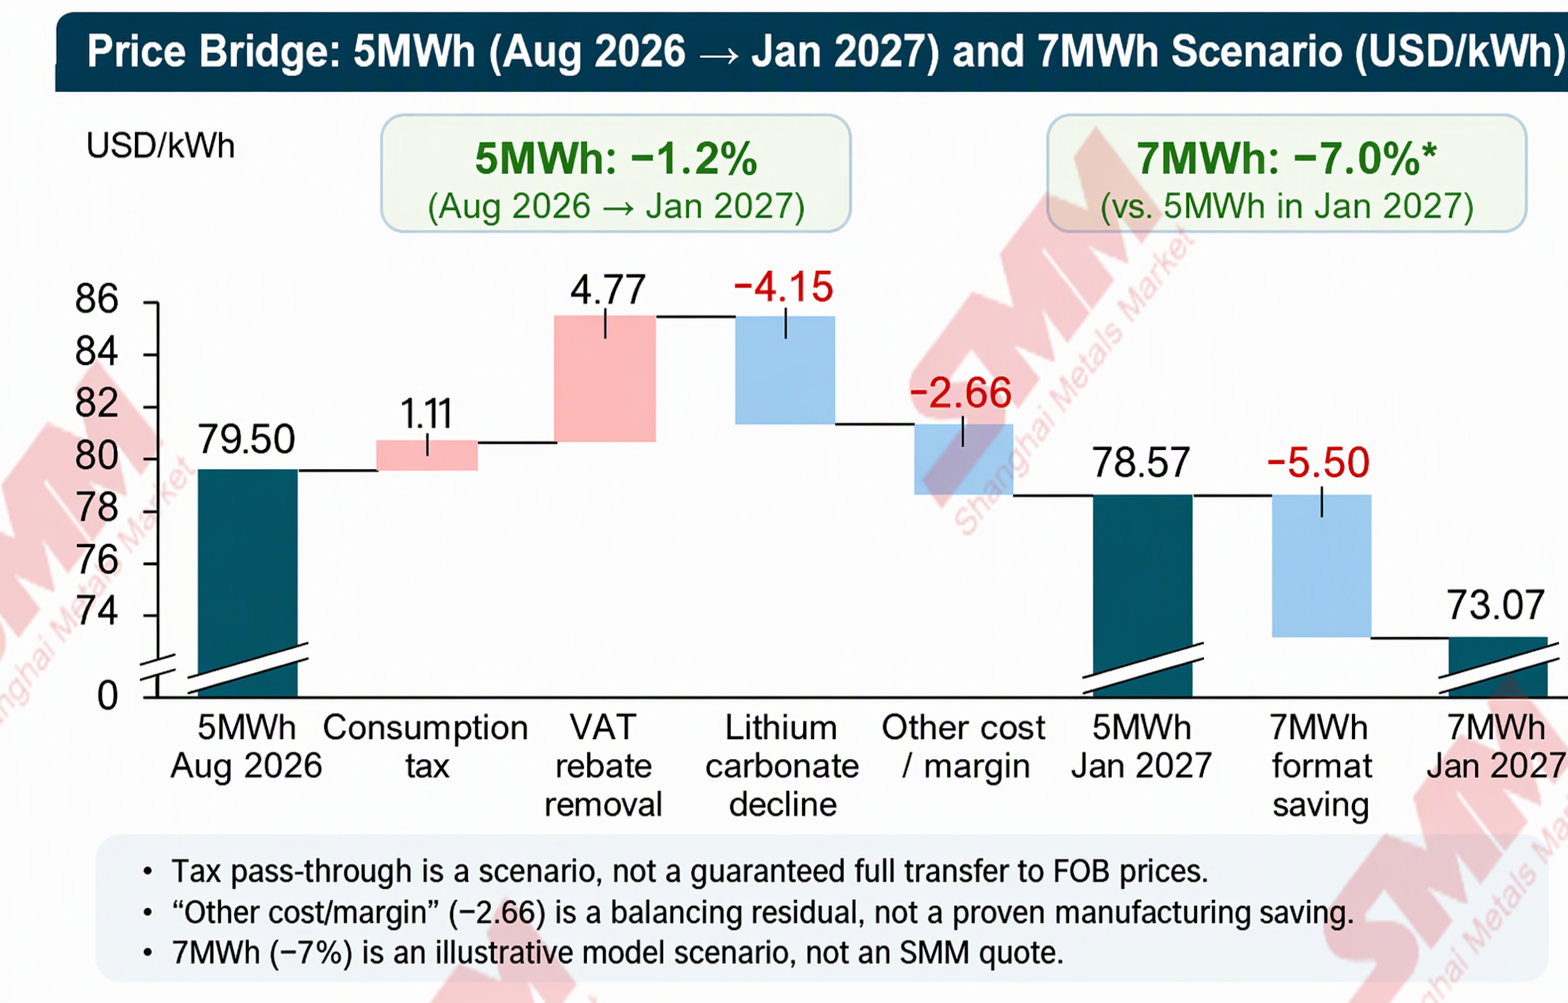
เหตุใดราคาจึงอาจยังลดลงแม้ภาษีเพิ่มขึ้น
แรงกดดันด้านภาษี:ภาษีสรรพสามิตและการยกเลิกการคืนภาษีกำลังเพิ่มแรงกดดันต้นทุนการผลิต ณ ปลายทาง การส่งผ่านไปยังราคา FOB ขั้นสุดท้ายขึ้นอยู่กับอัตรากำไรของผู้จัดจำหน่ายและเงื่อนไขสัญญา
วัตถุดิบ:ราคาลิเทียมคาร์บอเนตที่ลดลงกำลังลดต้นทุนวัตถุดิบของแคโทดและเซลล์แบตเตอรี่ ช่วยบรรเทาแรงกดดันด้านภาษี
การผลิตและการแข่งขัน:การปรับปรุงอัตราการใช้กำลังการผลิต อัตราผลผลิต และต้นทุนการจัดซื้อช่วยลดต้นทุนระบบ แต่มูลค่าคงเหลือสุทธิ (−$2.66/kWh) ยังไม่ได้รับการตรวจสอบอย่างอิสระ
ข้อได้เปรียบของระบบ 7MWh:ชุดแบตเตอรี่/ชั้นวางและตู้คอนเทนเนอร์ที่น้อยลง รวมถึง BMS และฮาร์ดแวร์เสริมต่อ kWh ที่น้อยลงสามารถเจือจางต้นทุนคงที่ได้ การประหยัด 7% เป็นสมมติฐานสถานการณ์และต้องหลีกเลี่ยงการนับลิเทียมซ้ำซ้อน
SMM คาดว่าราคาตู้คอนเทนเนอร์แบตเตอรี่ FOB ของยุโรปจะค่อยๆ ปรับตัวลดลงจนถึงปี 2027 แต่เส้นทางจะไม่ราบรื่น โดยมีการลดลงที่แตกต่างกันตามสเปกและผู้ผลิต คำแนะนำสำหรับลูกค้าคือการตัดสินใจจัดซื้อไม่ควรพิจารณาเฉพาะราคาหลักเท่านั้น แต่ควรพิจารณาการกำหนดค่าระบบ เงื่อนไขสัญญา ประวัติผู้จัดจำหน่าย และเศรษฐศาสตร์โครงการจริงด้วย