Поставки с рудников ускоряются, но сроки прибытия определяются графиками отгрузок
CMOC произвела 34 389 тонн кобальта в третьем квартале и продала на внешнем рынке 6 934 тонны, превысив объём продаж за первое полугодие в 5 727 тонн. Тем не менее квартальные продажи составили лишь около одной пятой от объёма производства. Совместное производство меди и кобальта создало разные ритмы для производства и продаж: выручка от меди в размере 52,417 млрд юаней за январь–сентябрь поддерживала работу рудников, тогда как отгрузки кобальта следовали квотам, а выручка от продаж признавалась при поставке.
Glencore скорректировала ситуацию раньше в технологической цепочке. Чтобы отдать приоритет выпуску меди, компания удерживала больше кобальта в растворе, сократив собственное производство кобальта до 3 500 тонн в третьем квартале, что на 900 тонн меньше, чем во втором квартале. У CMOC уже произведённый кобальт ожидает отгрузки; Glencore ещё предстоит извлечь и переработать кобальт, удерживаемый в растворе. Для китайских покупателей эти два источника сырья, таким образом, имеют разные сроки прибытия.
То же различие относится и к новым мощностям. CMOC планирует ввести в эксплуатацию вторую очередь KFM в 2027 году с заявленным дополнительным объёмом производства меди около 100 000 тонн в год. Объём кобальтового сырья, поступающего китайским переработчикам, будет зависеть от планов рудника по извлечению и фактических отгрузок.
Падение цен на кобальт сжимает маржу переработки
По мере ускорения поставок с рудников перерабатывающие предприятия всё ещё расходовали запасы сырья. К октябрю среднемесячные цены на металлический кобальт и сульфат кобальта оказались ниже уровней годичной давности. Новые заказы оценивались дешевле, тогда как имеющееся сырьё продолжало проходить через затраты по закупочной цене. Этот временной разрыв в первую очередь отразился на квартальной прибыли переработчиков.
01 Среднемесячные цены на кобальтовую продукцию (10 000 юаней/т)
|
|
|
|
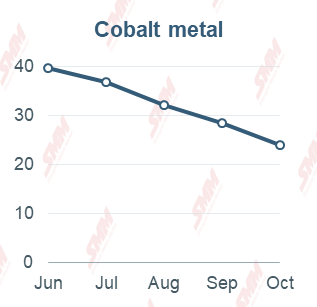
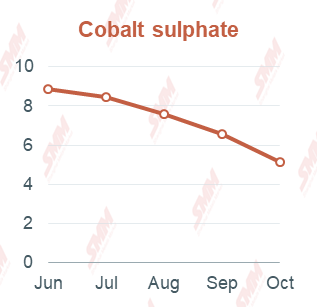
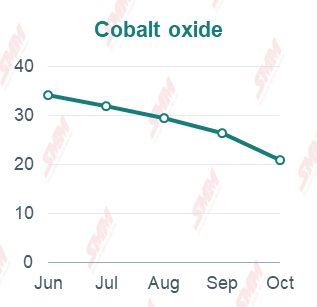
Рисунок 1. Фактические среднемесячные значения, июнь–октябрь 2026 года. На каждой панели используется собственная вертикальная шкала. Источник: SMM.
Более дешёвое новое сырьё приносит облегчение после удара по старым запасам
Чистая прибыль Huayou Cobalt, приходящаяся на акционеров, выросла на 2,23% в годовом исчислении за январь–сентябрь. Однако прибыль за третий квартал в размере 803 млн юаней оказалась менее половины среднего квартального показателя первого полугодия в 1,754 млрд юаней. Компания сослалась на волатильность цен на металлы и удорожание вспомогательных материалов, таких как сера. Снижение отпускных цен на металлы и рост затрат на переработку, например кислотное выщелачивание, сжимали маржу переработки с обеих сторон.
Более непосредственным давлением стали запасы у Tengyuan Cobalt. Рост объёмов и цен продаж меди увеличил выручку за девять месяцев на 66,43%, однако компания перешла от средней квартальной прибыли в 441 млн юаней в первом полугодии к убытку в 266 млн юаней в третьем квартале. Чистые запасы группы на конец сентября превысили уровень начала года на 1,029 млрд юаней. Убытки от обесценения активов за девять месяцев достигли 580 млн юаней, в основном из-за списания запасов. Выгода от более дешёвого сырья проявится по мере поставки новых заказов; старые запасы приняли удар первыми.
02 Чистая прибыль переработчиков, приходящаяся на акционеров (100 млн юаней)
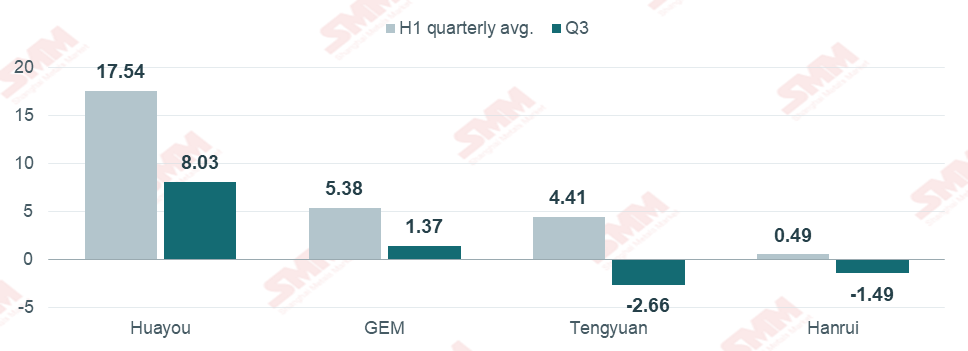
Рисунок 2. Средний квартальный показатель первого полугодия равен чистой прибыли за первое полугодие, делённой на два. Источник: отчёты компаний за третий квартал и расчёты на основе накопленных результатов.
Разовые доходы и расходы также увеличили разрыв между компаниями. Чистая прибыль GEM за девять месяцев выросла на 9,40% благодаря доходам от выбытия активов, тогда как прибыль без учёта разовых статей снизилась на 29,34%. Hanrui Cobalt отчиталась о чистом убытке в 51 млн юаней из-за оценочных потерь по финансовым активам; без учёта разовых статей компания всё же заработала 15 млн юаней за девять месяцев. Однако только в третьем квартале Hanrui также зафиксировала убыток по скорректированному показателю.
В октябре закупочные коэффициенты, которые переработчики платили за чёрную массу, снизились вместе с ценами на соли кобальта. Опрос SMM показал, что большинство корректировок коэффициентов произошло в конце месяца, после того как цены на соли уже упали. В промежуточный период чёрная масса, закупленная по прежним коэффициентам, перерабатывалась в соли кобальта, продаваемые по более низким рыночным ценам. Это отставание объясняет, почему компании, держащие дорогие запасы, по-прежнему испытывают давление обесценения даже при снижении котировок сырья.
Обесценение бьёт по прибыли, а запасы и условия оплаты связывают денежные средства
Huayou, Tengyuan и CNGR признали убытки от обесценения активов в размере 1,296 млрд, 580 млн и 340 млн юаней соответственно за январь–сентябрь. Эти списания уменьшают балансовую стоимость активов без соответствующего денежного платежа в момент признания. Операционный денежный поток рассказывает другую часть истории: чистый приток GEM упал на 45,25% в годовом исчислении, главным образом из-за увеличения запасов никелевой руды, по данным компании. Чистый приток CMOC снизился на 15,08%, поскольку чистый отток от торговли цветными металлами увеличился.
У производителей материалов больше денежных средств оказалось связано в сырье и дебиторской задолженности. Easpring заработала 643 млн юаней за первые девять месяцев, но зафиксировала чистый операционный отток в размере 150 млн юаней. Её дебиторская задолженность и запасы на конец сентября выросли на 3,273 млрд и 1,807 млрд юаней по сравнению с началом года. CNGR сгенерировала 2,490 млрд юаней операционного денежного потока, что выше чистой прибыли в 1,805 млрд юаней. Zhenhua New Material сгенерировала 170 млн юаней операционного денежного потока, несмотря на убыток в 284 млн юаней; её векселя к уплате выросли с 460 млн до 931 млн юаней, что отсрочило часть платежей за закупки до погашения векселей.
Финансовое сравнение отдельных китайских компаний
Суммы в 100 млн юаней. 9M означает январь–сентябрь 2026 года. Убытки от обесценения активов — консолидированные списания, показаны положительными величинами и без учёта убытков от обесценения кредитных требований. NP означает чистую прибыль, приходящуюся на акционеров; OCF означает чистый операционный денежный поток.
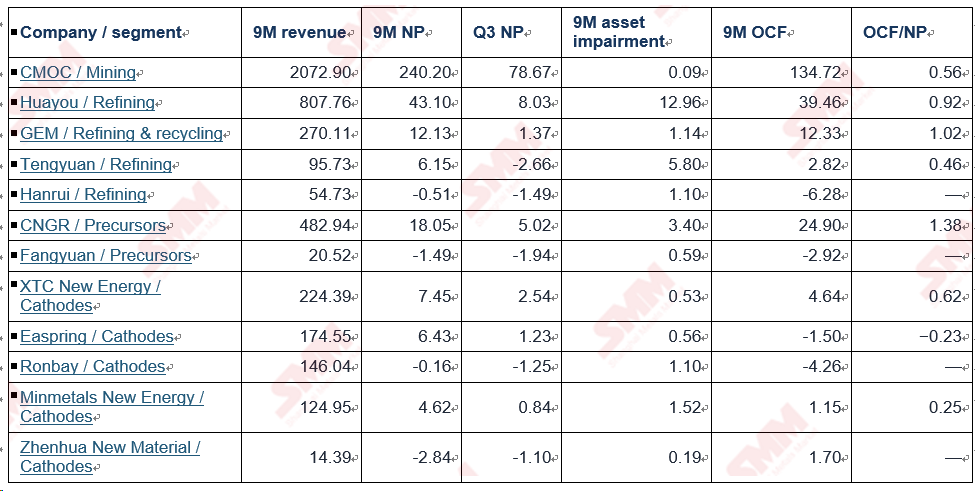
Источник: отчёты компаний за третий квартал 2026 года. Показатели обесценения охватывают консолидированную группу, включая кобальтовый и другие виды бизнеса.
OCF/NP — это чистый операционный денежный поток за девять месяцев, делённый на чистую прибыль, приходящуюся на акционеров, выраженный как кратное. Прочерк означает, что чистая прибыль была отрицательной.
Структура продукции определяет, как заказы на материалы превращаются в спрос на кобальт
Когда производители солей кобальта смогут распродать свои запасы, зависит от заказов, поступающих на заводы по производству материалов. Выпуск тройных катодов в Китае немного вырос в третьем квартале, причём рост сосредоточился в высоконикелевых продуктах серии 9; совокупный выпуск других марок снизился. Серия 9 использует меньше кобальта на тонну, что ограничивает поддержку закупок сульфата кобальта. К октябрю производственные графики как прекурсоров, так и тройных катодов в Китае снизились по сравнению с предыдущим месяцем.
CNGR увеличила продажи аккумуляторных материалов и металлов для новой энергетики. Чистая прибыль за третий квартал выросла на 32,19% в годовом исчислении до 502 млн юаней, что ниже среднего квартального показателя первого полугодия в 651 млн юаней. Поставки высоконикелевых тройных прекурсоров Fangyuan росли третий квартал подряд, однако отгрузки сульфата кобальта в третьем квартале оказались под давлением. Сужение маржи по основным продуктам, списание запасов и убытки от переоценки по справедливой стоимости привели к квартальному убытку в 194 млн юаней, полностью уничтожив прибыль, накопленную в первом полугодии.
Производители катодов также показали разные финансовые результаты на фоне роста объёмов. Объёмы продаж основной продукции Ronbay выросли на 78% в годовом исчислении в третьем квартале, однако более дешёвое сырьё снизило валовую прибыль на тонну, а зарубежные операционные расходы увеличились, что привело к квартальному убытку в 125 млн юаней. У Minmetals New Energy рост заказов повысил загрузку мощностей и распределил постоянные расходы на больший объём выпуска, что дало чистую прибыль за третий квартал в размере 84 млн юаней.
03 Чистая прибыль производителей тройных материалов (100 млн юаней)
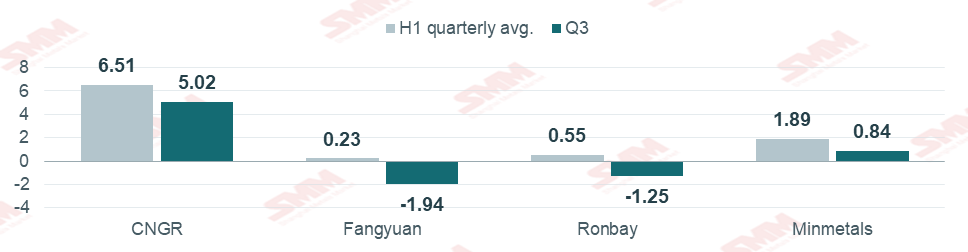
Рисунок 3. Консолидированные показатели групп. Средний квартальный показатель первого полугодия равен чистой прибыли за первое полугодие, делённой на два. Источник: отчёты четырёх компаний за третий квартал.
Сокращение выпуска LCO замедляет закупки оксида кобальта
Продажи XTC New Energy дополнительно иллюстрируют влияние структуры продукции. Продажи катодов за девять месяцев выросли на 6,25%: катоды для тяговых батарей увеличились на 19% до 63 100 тонн, тогда как продажи литий-кобальтового оксида (LCO) упали на 8% до 43 100 тонн. Для производителей оксида кобальта (Co3O4) заказы на LCO являются непосредственным драйвером спроса. Производственные графики LCO в Китае снова снизились в октябре. Суточное потребление сырья сокращалось быстрее, чем запасы, что привело к росту обеспеченности запасами второй месяц подряд.
04 Выпуск тройных катодов и LCO (тонны)
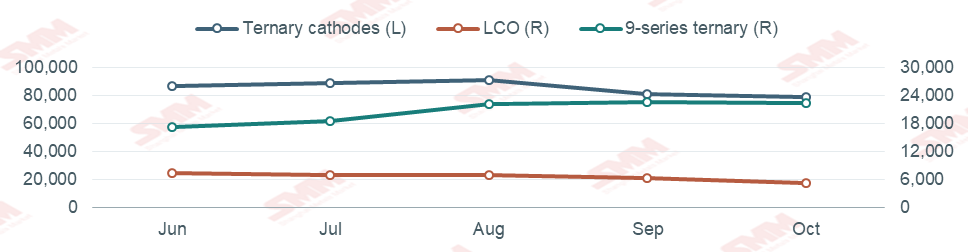
Рисунок 4. Фактический месячный выпуск, июнь–октябрь 2026 года. Левая ось: суммарные тройные катоды. Правая ось: LCO и тройные катоды серии 9. Обе оси в тоннах. Серия 9 включена в суммарный выпуск тройных катодов. Источник: SMM.
Поставки по контрактам станут первым сигналом пополнения запасов в четвёртом квартале
Снижение тоннажа запасов обычно побуждает к пополнению. На этот раз сокращение производства LCO заставило оставшееся сырьё расходоваться дольше. Опрос SMM показывает, что у некоторых производителей всё ещё есть материал, который необходимо принять по ранее подписанным долгосрочным контрактам. Даже когда производители оксида кобальта сокращают выпуск и снижают предложения, покупатели могут дождаться более твёрдых заказов, прежде чем принимать поставку. Спотовая торговля остаётся вялой.
05 Запасы оксида кобальта у переработчиков и дни обеспеченности
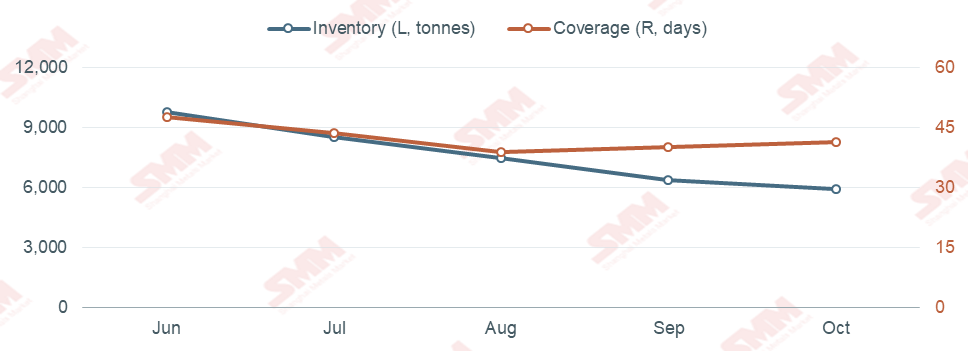
Рисунок 5. Фактические запасы и обеспеченность, июнь–октябрь 2026 года. Левая ось: тонны. Правая ось: дни. Обеспеченность рассчитана по методологии опроса SMM для переработчиков катодов. Источник: SMM.
Высоковольтный LCO — одна из областей, за которой стоит следить в плане более сильного спроса. В промежуточном отчёте XTC New Energy говорится, что продукт с напряжением 4,53 В вышел в серийное производство, тогда как продукты с напряжением 4,55 В и 4,58 В остаются в разработке. Для поставщиков сырья дополнительное потребление последует за устойчивыми объёмными заказами на марки, уже находящиеся в коммерческом производстве.
Мы отслеживаем две модели закупок в четвёртом квартале. Если заказы на потребительские батареи побудят заводы LCO повысить производственные графики, обеспеченность сырьём должна сначала сократиться, за чем последует возможное ускорение поставок по долгосрочным контрактам. В сегменте тяговых батарей восстановление отгрузок тройных материалов даст меньший импульс спросу на сульфат кобальта, если новые заказы останутся сосредоточены в высоконикелевых марках. Фактические закупки производителей прекурсоров у внешних поставщиков помогут определить масштаб этого спроса.