

Depuis début octobre, le marché asiatique de l’oxyde de molybdène a traversé trois phases distinctes : une consolidation pendant les congés, une rapide reprise après les congés, puis un repli prolongé. Le prix moyen évalué par SMM pour l’oxyde de molybdène 57 %, départ entrepôt Busan, est passé de 33,15 $/lb Mo le 1er octobre à 33,35 $/lb Mo les 8 et 9 octobre, avant de reculer progressivement. Les acteurs du marché considéraient largement 33 $/lb Mo comme un niveau de soutien clé à court terme, estimant qu’une cassure sous ce seuil exigerait l’alignement de plusieurs facteurs, un scénario jugé jusqu’alors improbable. Cependant, le 21 octobre, l’évaluation est tombée à 32,95–33,05 $/lb Mo, avec une moyenne de 33,00 $/lb Mo, en baisse de 0,10 $/lb Mo par rapport à la veille. Le bas de la fourchette est passé sous 33 $/lb Mo pour la première fois ce mois-ci.
Ce mouvement n’a pas été provoqué par un facteur unique. Pendant les congés de la fête nationale chinoise, les acheteurs chinois se sont temporairement retirés du marché, laissant l’activité commerciale atone. À l’approche de la réouverture du marché chinois, certains vendeurs anticipaient une reprise des achats. Cette attente, combinée aux conflits sociaux et aux intempéries en Amérique du Sud, a renforcé les inquiétudes sur la stabilité de l’offre et incité les vendeurs à relever leurs offres. Toutefois, les achats réels après les congés n’ont pas suivi. La résistance de l’aval aux matières premières à prix élevé est restée forte, tandis que la tolérance des producteurs chinois de ferromolybdène au coût des matières premières a diminué, les poussant à des achats de plus en plus prudents. Faute de transactions soutenues, la reprise initiale n’a pas pu se maintenir.
Après deux récents appels d’offres infructueux dans le secteur minier national chinois, un autre appel d’offres a échoué le 21 octobre, portant à trois le nombre d’échecs récents et affaiblissant encore les attentes du marché. L’enquête de marché de SMM indique que les acheteurs ne se sont pas totalement retirés ; ils attendent plutôt des niveaux d’achat plus bas. Parallèlement, certains détenteurs sont devenus plus enclins à vendre, craignant une nouvelle baisse des prix, et un lot aurait été cédé à un niveau inférieur. La demande n’a donc pas disparu, mais l’écart entre les coûts acceptables pour les acheteurs et les prix visés par les vendeurs persiste. Cette lutte continue sur les coûts, les stocks et les perspectives du marché met clairement sous pression le précédent niveau de soutien de 33 $/lb Mo. Au cours de la séance de l’après-midi, des offres et des indications de marché sont apparues à 32,70–32,80 $/lb Mo, tandis que plusieurs sources évoquaient également une possible transaction autour de 32,75 $/lb Mo.
I. Prix : l'oxyde de molybdène de Busan recule après la reprise post-fêtes, les transactions ne suivant pas
Depuis début octobre, le marché asiatique de l'oxyde de molybdène est passé de la stabilité à une brève reprise, puis à un repli rapide. Pendant les congés de la fête nationale chinoise, les acheteurs chinois se sont temporairement retirés du marché, laissant les prix de l'oxyde de molybdène de Busan dans une fourchette étroite. Après les congés, les anticipations d'une reprise des achats chinois, ainsi que les inquiétudes sur l'offre liées aux perturbations de main-d'œuvre et aux conditions météorologiques en Amérique du Sud, ont incité certains vendeurs à retirer leurs offres à bas prix. La moyenne évaluée par SMM pour l'oxyde de molybdène 57 %, en entrepôt à Busan, est ensuite montée à un sommet mensuel de 33,35 $/lb de Mo.
Les achats réels n'ont toutefois pas suivi le rythme attendu. Le marché chinois des matières premières de molybdène a continué de s'affaiblir, tandis que la baisse des prix d'appel d'offres du ferromolybdène a réduit la tolérance des transformateurs à l'égard d'un oxyde de molybdène à prix élevé. Sans soutien durable des transactions, les gains antérieurs portés par les anticipations d'achats et les nouvelles du côté de l'offre se sont progressivement inversés. Le 21 octobre, l'évaluation SMM est retombée à 32,95–33,05 $/lb de Mo, soit une moyenne de 33,00 $/lb de Mo, le bas de la fourchette passant sous 33 $/lb de Mo pour la première fois ce mois-ci.
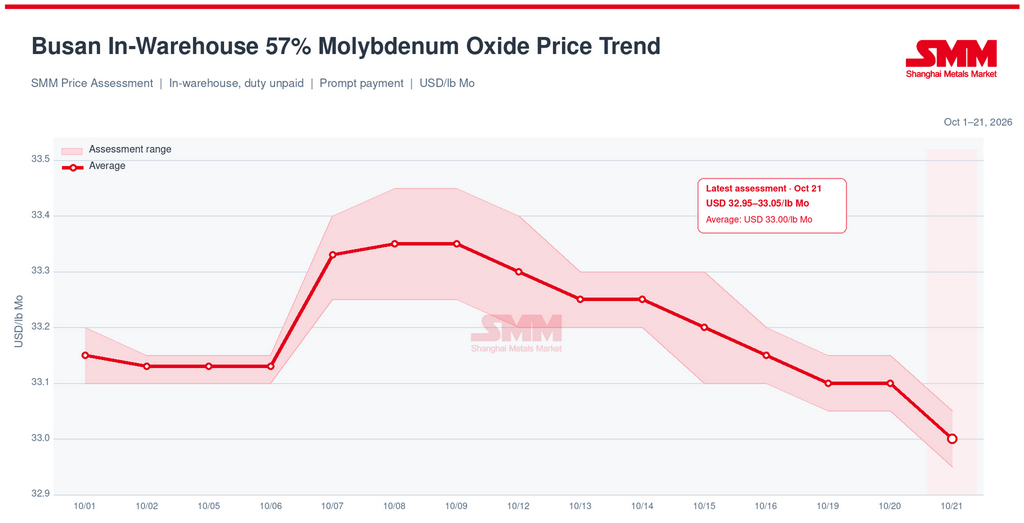
Figure 1. Tendance des prix de l'oxyde de molybdène 57 % en entrepôt à Busan, du 1er au 21 octobre 2026
Remarque : en entrepôt sous douane à Busan, non dédouané et droits non acquittés. Source : étude de marché SMM.
Le marché a montré de nouveaux signes d'affaiblissement au cours de la séance de l'après-midi du 21 octobre. Les offres publiques et les indications de marché sont restées concentrées autour de 32,95–33,05 $/lb de Mo, mais des offres d'achat et d'autres retours de prix étaient déjà apparus à 32,70–32,80 $/lb de Mo. Certains acteurs du marché estimaient que l'offre d'achat à 32,75 $/lb de Mo avait une probabilité relativement élevée d'être acceptée. Parallèlement, plusieurs sources ont rapporté avoir entendu qu'une transaction à Busan avait été conclue à 32,75 $/lb de Mo.
Au moment de la publication, toutefois, la transaction signalée n'avait pas été confirmée avec des détails complets concernant le volume, les conditions de livraison ou les contreparties. Le niveau de 32,75 $/lb de Mo doit donc être traité comme une information de marché relativement crédible plutôt que comme une transaction représentative confirmée, et il n'a pas été intégré dans la série de prix officielle. Informations autour de 32,70–32,80 $/lb Mo : offres, retour général du marché et transaction non confirmée ; ces catégories doivent être clairement distinguées.
Plus important que le prix lui-même était le changement de comportement du marché. Les vendeurs étaient auparavant réticents à céder du produit en dessous de 33 $/lb Mo, s'attendant à ce que les achats chinois soutiennent ce seuil psychologique. Cependant, les prix intérieurs des matières premières ont continué de baisser, un autre appel d'offres majeur de mine a échoué le 21 octobre, et les transactions hors marché de concentré de molybdène se seraient conclues à 50–100 RMB/mtu en dessous des niveaux cotés publiquement. Ces évolutions ont encore abaissé les attentes des acheteurs. Lorsque le niveau de 33 $/lb Mo n'a pas suscité de réaction d'achat immédiate, certains détenteurs se sont de plus en plus inquiétés du risque de nouvelles baisses de prix. La réticence antérieure à vendre a donc commencé à s'estomper, et l'intérêt vendeur a augmenté.
L'attention du marché se déplace donc de la question de savoir si le niveau de 33 $/lb Mo peut tenir vers celle de savoir si les niveaux autour de 32,70–32,80 $ peuvent ramener les acheteurs. La demande n'a pas disparu : les commandes des aciéries et les besoins essentiels de réapprovisionnement des transformateurs demeurent. Néanmoins, avec des prix des matières premières en baisse continue et des marges de conversion du ferromolybdène sous pression, les acheteurs ont peu d'incitation à constituer des stocks à l'avance et sont plus enclins à attendre de nouveaux ajustements.
La stabilisation des prix autour de 33 $/lb Mo dépendra des transactions réelles plutôt que des seules offres publiques. Si la transaction signalée à 32,75 $/lb Mo est confirmée et que d'autres affaires sont conclues en dessous de 33 $/lb Mo, le centre du marché spot de Busan pourrait se déplacer à la baisse. À l'inverse, si les prix autour de 32,70–32,80 $ déclenchent un réapprovisionnement concentré des acheteurs chinois et asiatiques, le rythme de la baisse pourrait commencer à ralentir.
À court terme, le marché devrait se concentrer sur le volume et les conditions de livraison des transactions confirmées en dessous de 33 $/lb Mo, la réaction d'achat des acheteurs autour de 32,70–32,80 $, ainsi que les prochains appels d'offres des mines chinoises et les transactions hors marché de matières premières. Tant qu'une nouvelle fourchette de négociation viable n'est pas établie, le sentiment pourrait rester faible et la volatilité des prix pourrait augmenter.
II. Offre : les risques côté mines persistent, mais l'offre étrangère ne s'est pas contractée globalement
Les grandes mines étrangères ont récemment publié leurs résultats financiers et leurs rapports trimestriels de production. D’après les neuf mines et projets de récupération de résidus divulgués et couverts par l’échantillon, la production combinée de molybdène s’est établie à environ 7 410 tonnes de Mo au T2 2026 et à 6 880 tonnes de Mo au T3, soit une baisse trimestrielle d’environ 530 tonnes, ou 7 %. Ce repli indique une production globale plus faible sur l’ensemble des projets retenus, mais les différentes mines ont évolué dans des directions opposées. L’échantillon ne suffit donc pas à conclure que l’offre étrangère de molybdène est entrée dans une contraction généralisée.
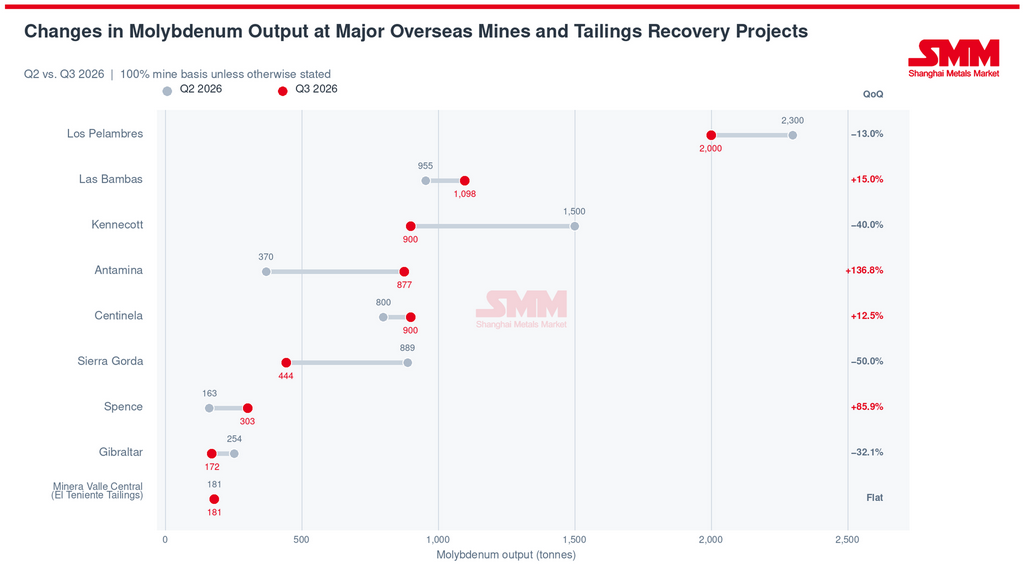
Figure 2. Production de molybdène des principales mines étrangères et des projets de récupération de résidus, T2 et T3 2026
Note : Les chiffres sont présentés sur la base du molybdène contenu, tel que divulgué par les entreprises concernées. Sources : rapports financiers et de production des entreprises ; compilation SMM.
Les données de production divulguées ne signalent pas de choc majeur sur l’offre. Les principales incertitudes se concentrent sur un nombre limité de mines. À Kennecott/Bingham Canyon, la production de molybdène pourrait rester sous pression à mesure que l’exploitation progresse vers des matériaux à plus faible teneur en molybdène. À Los Pelambres, la capacité des teneurs et des taux de récupération à se redresser devra être évaluée au regard des données d’exploitation du prochain trimestre. Sierra Gorda a également enregistré une baisse marquée de sa production de molybdène au T3, mais l’entreprise n’a pas fourni d’explication propre au molybdène. Ses performances futures dépendront donc de l’évolution des teneurs du minerai, de la séquence d’exploitation et des taux de récupération.
Du côté de la croissance, Las Bambas procède à des ajustements de ses installations de flottation du molybdène, même si les résultats opérationnels réels seront nécessaires pour déterminer si ces changements peuvent produire une amélioration durable de la récupération. Antamina et Spence ont enregistré des hausses de production notables au T3, mais des données trimestrielles supplémentaires seront nécessaires pour déterminer si ces gains sont durables. Le conflit du travail à Centinela a pris fin et l’entreprise n’a divulgué aucune perte de production de molybdène confirmée liée à cet événement.
Dans l’ensemble, la production globale du T3 dans l’échantillon divulgué a été inférieure à celle du T2, mais les évolutions ont été inégalement réparties entre les différentes mines. À court terme, le marché devra continuer de surveiller la production de Kennecott/Bingham Canyon, de Los Pelambres et de Sierra Gorda, ainsi que la performance des nouvelles installations de Las Bambas et la durabilité de la hausse de production d’Antamina et de Spence. L’incidence finale de ces évolutions sur la disponibilité au comptant d’oxyde de molybdène dépendra aussi des expéditions de concentrés, des modalités de grillage et du calendrier des livraisons sous contrat à long terme.
III. Échanges et demande : la Corée du Sud demeure une plaque tournante régionale de distribution, tandis que les rythmes d’approvisionnement asiatiques divergent
La Corée du Sud est à la fois un importateur de matières premières de molybdène et une importante plaque tournante de transformation, d’entreposage et de réexportation en Asie. Selon les données douanières sud-coréennes de janvier à septembre 2026, les principaux fournisseurs de minerais et concentrés de molybdène grillés comprenaient le Chili, le Mexique et la Chine. D’autres minerais et concentrés de molybdène provenaient également du Pérou, des États-Unis, du Canada et d’Australie. Une fois importée en Corée du Sud, une partie de la matière est absorbée par le système national de production et de négoce, tandis que le reste est réexporté sous forme de concentré grillé, de ferromolybdène ou d’autres produits à base de molybdène.
Les données douanières nationales de la Corée du Sud ne doivent pas être assimilées au volume traité au port de Busan, ni représenter le volume des stocks immédiatement disponibles dans les entrepôts de Busan. Les statistiques douanières saisissent les flux commerciaux transfrontaliers déclarés, tandis que l’évaluation des prix à Busan porte sur les quantités au comptant répondant aux exigences de produit et de livraison spécifiées. Les deux ensembles de données peuvent être utilisés pour recouper l’orientation du marché, mais ils ne peuvent pas être convertis directement l’un en l’autre.
En termes d’échelle de marché et de flux commerciaux, la Chine dispose d’une capacité nettement supérieure à celle de la Corée du Sud pour absorber directement les matières premières de molybdène. La Chine possède une chaîne de production intégrée couvrant le concentré de molybdène, l’oxyde de molybdène et le ferromolybdène, tout en représentant l’un des principaux marchés de consommation d’Asie. La Corée du Sud dépend davantage des matières premières importées et joue un rôle plus important dans le grillage, l’entreposage et la distribution régionale. Par conséquent, les ventes des mines, les appels d’offres de ferromolybdène et les marges des transformateurs en Chine influencent souvent les schémas d’approvisionnement dans toute l’Asie, tandis que le marché sud-coréen reflète plus directement les coûts d’importation, les stocks disponibles dans les entrepôts de Busan et l’intérêt d’achat du Japon, de l’Inde et de l’Asie du Sud-Est.
Les prix CAF de l’oxyde de molybdène dans les ports chinois, les prix en entrepôt à Busan et les prix FAB à l’exportation chinoise reposent sur des conditions de livraison différentes et ne peuvent pas être comparés comme des références identiques du marché au comptant. Ils restent néanmoins des indicateurs utiles de l’économie des échanges. Les prix CAF dans les ports chinois reflètent le coût à l’arrivée des matières étrangères entrant en Chine, tandis que les prix FAB à l’exportation reflètent le coût des matières chinoises avant le fret international. Si le prix FAB à l’exportation chinoise dépasse déjà le niveau que les acheteurs étrangers sont prêts à accepter, l’ajout du fret, du financement et des autres coûts commerciaux affaiblira encore la compétitivité des matières chinoises en Corée du Sud et sur les autres marchés étrangers.
Malgré la récente baisse sur le marché intérieur, les prix du concentré de molybdène, de l’oxyde de molybdène et du ferromolybdène chinois restent relativement élevés par rapport aux solutions étrangères et n’offrent guère d’avantage clair à l’exportation. Même lorsque des demandes étrangères existent, l’ajout du fret et des autres coûts commerciaux rend les exportations effectives difficiles à réaliser. La Chine influence actuellement le marché asiatique au sens large principalement par sa demande d’importation, ses transactions minières intérieures, ses appels d’offres de ferromolybdène et les marges des transformateurs, plutôt que par d’importantes exportations de produits à base de molybdène à bas prix vers la Corée du Sud et les marchés voisins.
Les aciéries chinoises ont continué de lancer des appels d’offres pour le ferromolybdène après la fête nationale, confirmant que la demande sous-jacente demeure. Toutefois, à mesure que les prix d’appel d’offres baissaient, les producteurs de ferromolybdène ont cherché à réduire leurs coûts d’approvisionnement en matières premières. La faiblesse du marché intérieur chinois des matières premières a réduit la tolérance des acheteurs à l’égard de l’oxyde de molybdène étranger et ralenti le rythme des achats chinois à l’étranger, exerçant une pression sur le marché de Busan. Dans le même temps, les prix chinois relativement élevés signifient que les matières chinoises sont peu susceptibles de constituer une source d’approvisionnement de remplacement à bas coût pour Busan ou d’autres marchés asiatiques.
L’Inde demeure une destination importante des exportations sud-coréennes de concentré de molybdène grillé. Les acheteurs indiens comparent généralement les coûts livrés depuis la Corée du Sud, la Chine et d’autres origines et sont particulièrement sensibles aux mouvements de prix. Les demandes et les besoins de réapprovisionnement restent présents, mais les contraintes liées aux commandes en aval et aux marges de transformation font que les achats continuent de reposer principalement sur des besoins confirmés. Il n’y a pas encore eu de reconstitution de stocks à grande échelle et durable.
Le Japon représente un marché d’utilisation finale mature dans les flux d’exportation de molybdène de la Corée du Sud. Ses industries de l’acier inoxydable, des aciers spéciaux, des aciers à outils et des matériaux à haute performance constituent un socle pour la demande de molybdène. Les achats sur ces marchés accordent généralement une plus grande importance à la qualité des produits, à la fiabilité des livraisons et aux accords d’approvisionnement à long terme ; par conséquent, une baisse à court terme des prix au comptant peut ne pas entraîner immédiatement une augmentation sensible des volumes d’achat.
Le Vietnam, la Thaïlande, la Malaisie et l’Indonésie figurent également parmi les destinations des produits à base de molybdène sud-coréens. Toutefois, les produits importés, les étapes de transformation et les applications finales varient selon ces marchés. Une partie de la matière peut être utilisée dans l’acier inoxydable, les aciers spéciaux, les opérations de fonderie ou le négoce et la distribution, tandis qu’une autre peut être revendue par l’intermédiaire de négociants régionaux. Une destination d’exportation ne confirme donc pas à elle seule que la matière est entrée dans la consommation finale de ce pays.
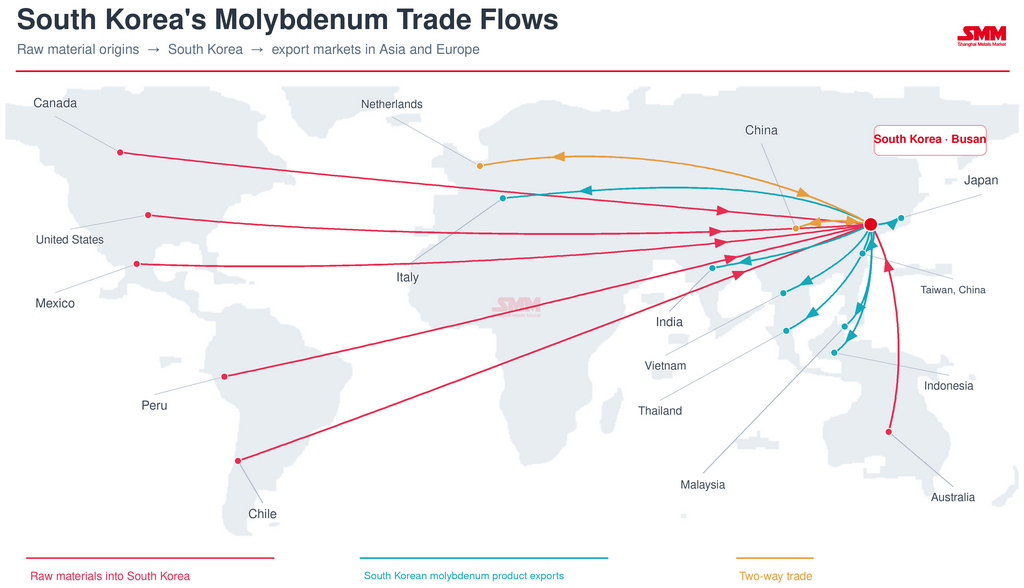
Figure 3. Principaux flux commerciaux de molybdène de la Corée du Sud, janvier–septembre 2026
Source : données douanières sud-coréennes ; compilation SMM.
Dans l’ensemble, le marché chinois, plus vaste, exerce une influence plus directe sur les prix asiatiques et le sentiment d’approvisionnement, tandis que la Corée du Sud fonctionne principalement comme une plaque tournante d’importation, de transformation, d’entreposage et de distribution régionale. La demande asiatique n’a pas disparu, mais les efforts des acheteurs chinois pour réduire les coûts d’approvisionnement en matières premières et les achats fondés sur les commandes en Inde ont limité le rythme auquel les quantités au comptant de Busan peuvent être absorbées. Les prochains indicateurs clés seront la stabilisation éventuelle du marché chinois des matières premières, le redressement éventuel des marges de conversion du ferromolybdène et la capacité des acheteurs en Inde, au Japon et en Asie du Sud-Est à absorber les matières sud-coréennes disponibles.
IV. Transmission des coûts et perspectives du marché : la demande demeure, mais les coûts d’approvisionnement supportables pour les acheteurs ont baissé
Dans l’ensemble, l’offre étrangère ne s’est pas contractée de manière généralisée. Les tendances de production diffèrent selon les mines, tandis que les accidents, les perturbations météorologiques et les conflits du travail ont jusqu’à présent eu un effet plus important sur les anticipations à court terme que sur la disponibilité au comptant confirmée. Leur incidence finale devra être évaluée au regard des pertes de production et des perturbations d’expédition réelles.
Les demandes et les besoins de réapprovisionnement restent présents en Corée du Sud et sur les autres marchés asiatiques, mais les acheteurs organisent généralement leurs achats en fonction des commandes de ferromolybdène et des marges de conversion. La demande ne s’est pas encore traduite par des transactions soutenues de gros volumes. Dans le même temps, les détenteurs font face à des coûts de stockage et à des situations de financement différents, ce qui se traduit par des degrés variables de disposition à faire des concessions, tandis que les acheteurs continuent d’attendre des occasions d’achat à des prix plus bas. Les prix ont donc continué de s’ajuster sur un nombre limité de transactions.
Au cours de la séance de l’après-midi du 21 octobre, les offres et les indications de marché à Busan sont passées à 32,70–32,80 $/lb de Mo, tandis que plusieurs sources ont évoqué une éventuelle transaction à 32,75 $/lb de Mo. Les détails complets de la transaction n’ont pas encore été confirmés. SMM s’attend à ce que, si la transaction est vérifiée et que d’autres transactions représentatives apparaissent en dessous de 33 $/lb de Mo, le centre du marché de l’oxyde de molybdène à Busan puisse se déplacer à la baisse. À l’inverse, si les niveaux situés dans la partie haute des 32 $ attirent un réapprovisionnement renouvelé de la Chine, de l’Inde et d’autres acheteurs asiatiques, le rythme de la baisse pourrait commencer à ralentir.
Les achats en aval deviennent généralement plus prudents au quatrième trimestre, tandis que les négociations de nouveaux contrats annuels s’engagent progressivement. Le marché au comptant sera donc également influencé par les anticipations concernant l’offre à terme et par la disposition des participants à s’engager dans de nouveaux contrats.
À court terme, si les transactions en dessous de 33 $/lb de Mo sont de plus en plus confirmées alors que les nouvelles commandes et les achats physiques restent limités, les prix étrangers de l’oxyde de molybdène pourraient continuer de s’échanger sous pression et chercher un soutien à des niveaux inférieurs. Si la baisse déclenche un réapprovisionnement concentré, ou si des perturbations du côté des mines entraînent des pertes de production confirmées, le sentiment du marché pourrait évoluer assez rapidement.
À moyen et long terme, les variables clés comprendront la production et les expéditions réelles des principales mines, les prix chinois des matières premières et les marges de conversion du ferromolybdène, les stocks disponibles en Corée du Sud, l’activité d’achat en Inde et sur les autres marchés asiatiques, ainsi que le degré de tension de l’offre finalement reflété dans les négociations des contrats annuels.


