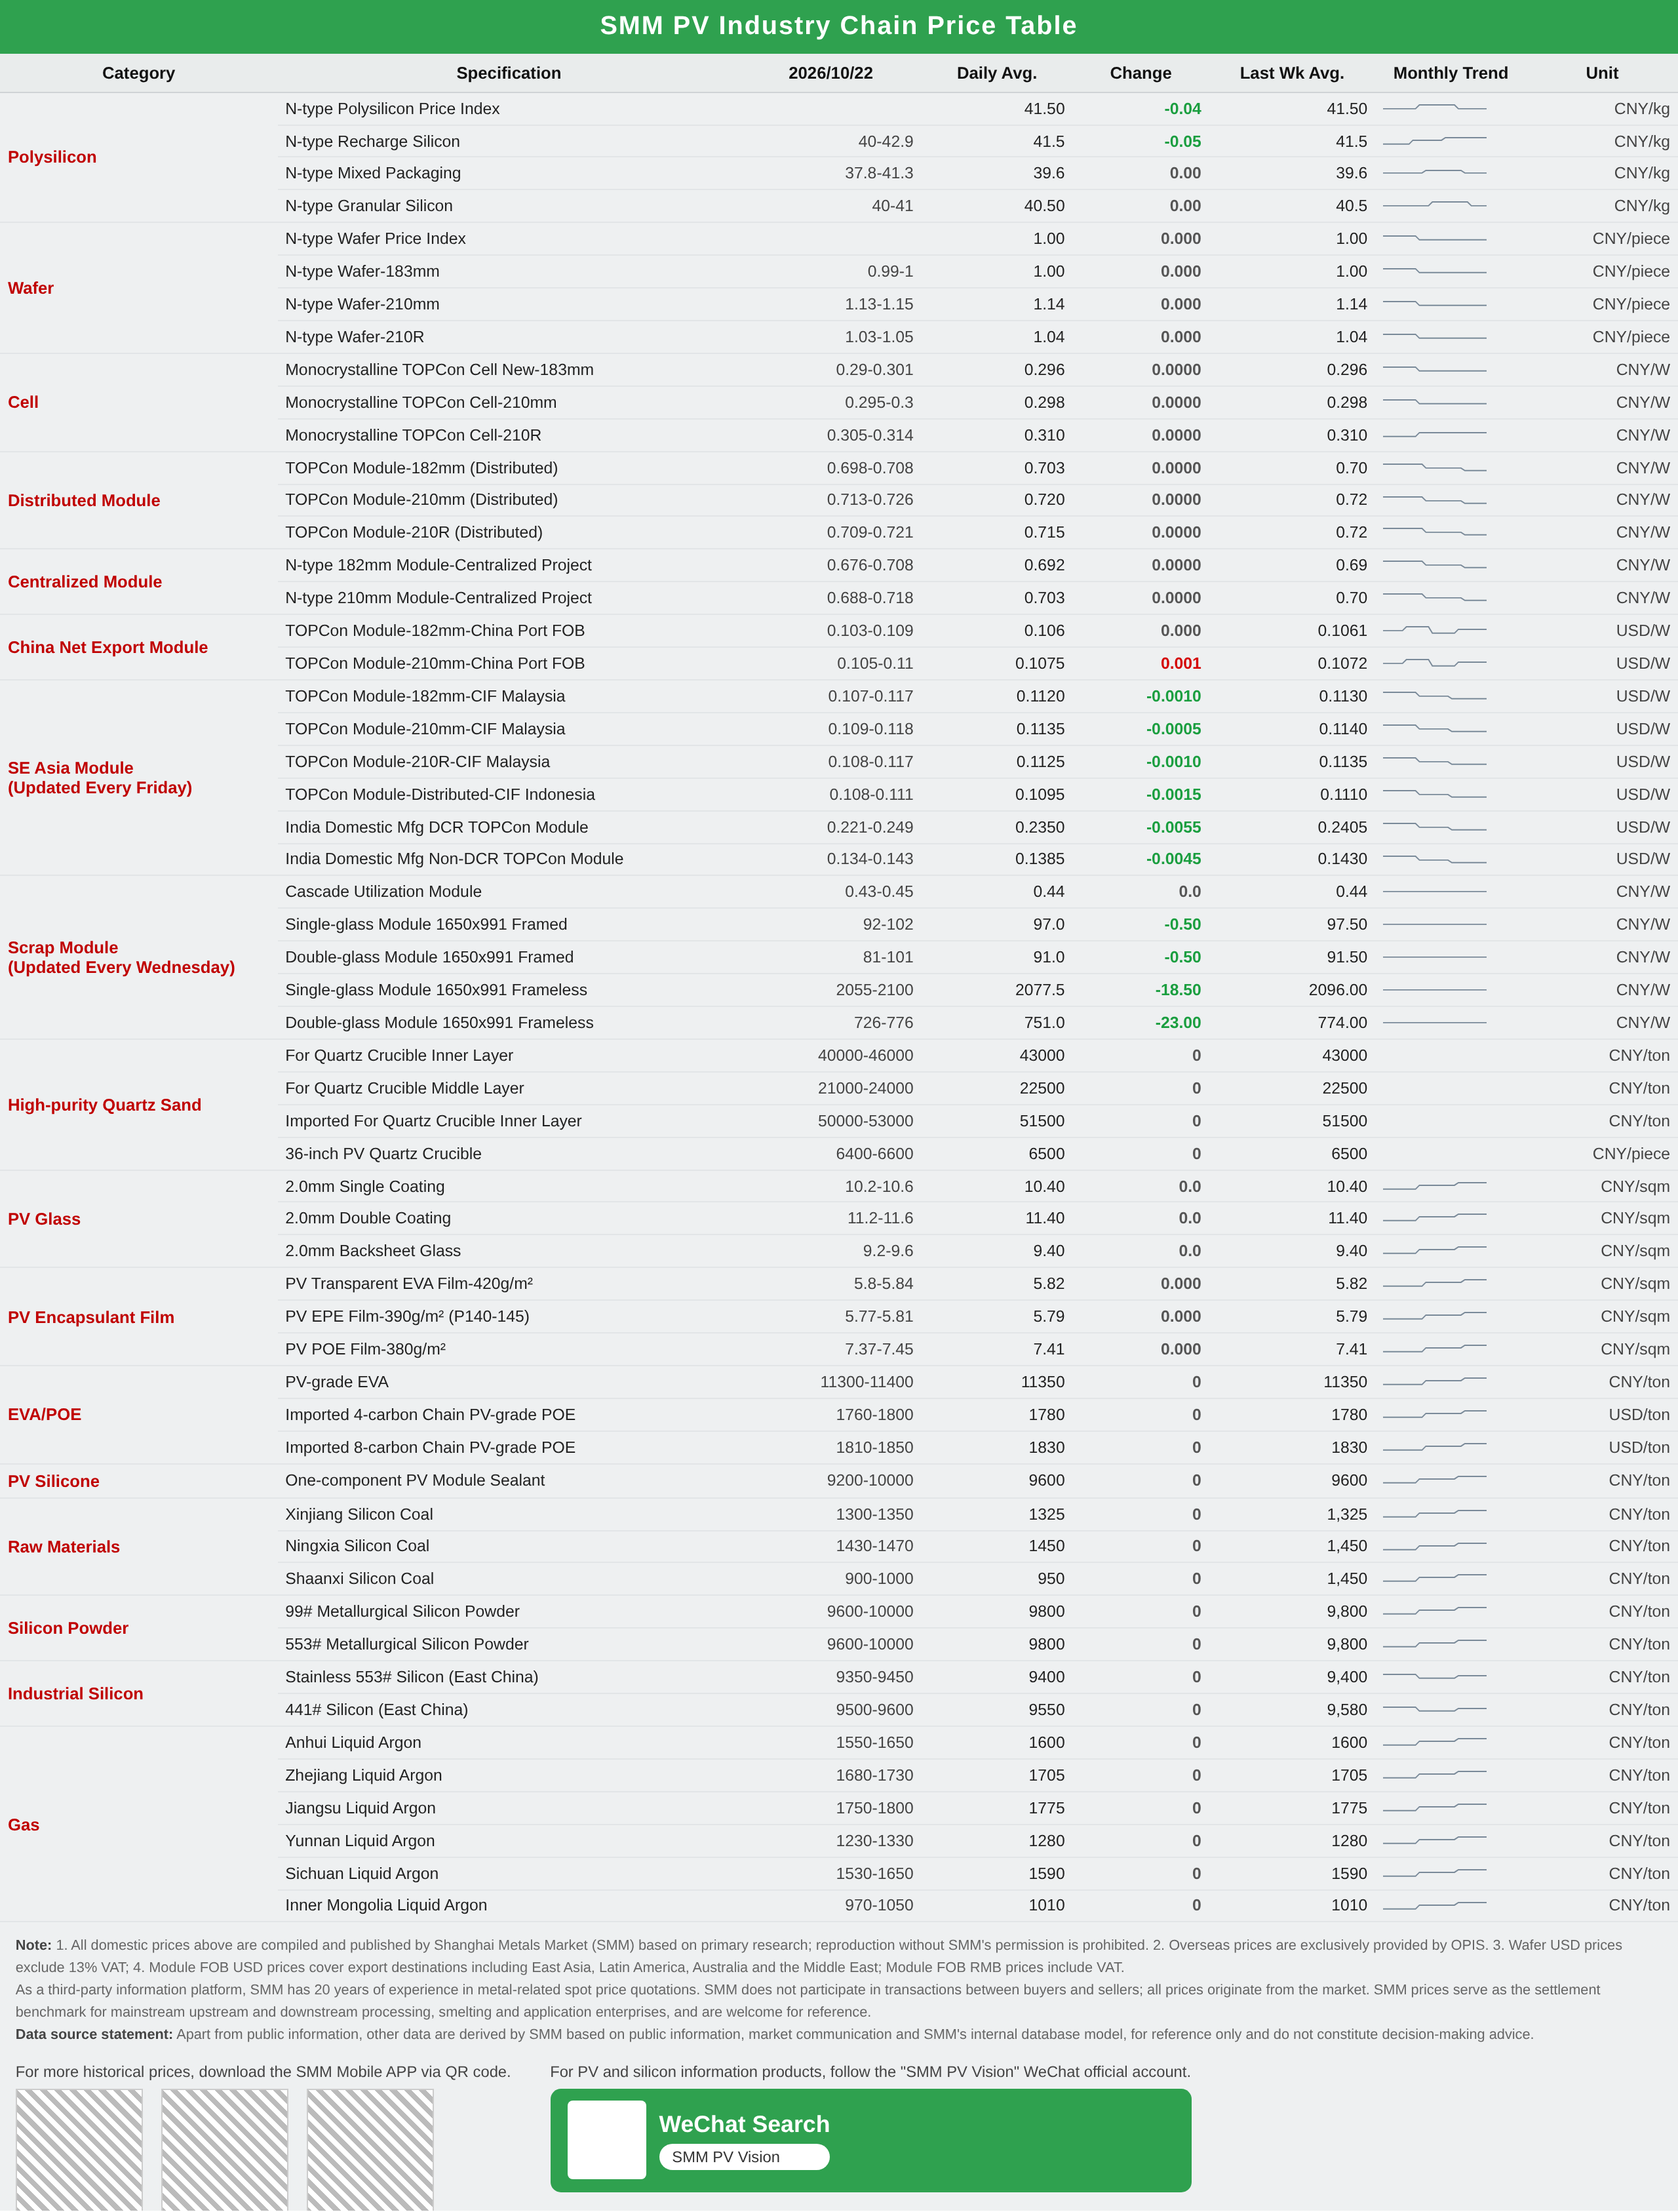
Polysilicium : Cette semaine, l'indice des prix du polysilicium s'établissait à 41,5 yuans/kg, le polysilicium de type N pour recharge étant coté entre 40 et 42,9 yuans/kg et le polysilicium granulaire entre 40 et 41 yuans/kg. Les cotations du marché sont restées relativement stables cette semaine, avec des variations limitées. La réunion n'a eu qu'un impact limité sur le marché. Plusieurs transactions sporadiques de petits producteurs ont eu lieu cette semaine, avec des prix convertis se situant essentiellement autour de 40 yuans. Certaines entreprises ont indiqué des projets de surveillance des capacités à l'avenir.
Plaquettes : Les prix des plaquettes sont restés globalement stables cette semaine. Les plaquettes de type N 183 étaient cotées entre 0,994 et 1,002 yuan/pièce, les plaquettes 210R entre 1,031 et 1,05 yuan/pièce et les plaquettes 210 mm entre 1,125 et 1,146 yuan/pièce. Les prix du polysilicium en amont offraient encore un certain soutien des coûts aux plaquettes, et les fabricants de plaquettes montraient peu de volonté de baisser les prix pour écouler leurs stocks, maintenant ainsi des cotations globalement stables. Les achats de cellules solaires en aval restaient principalement dictés par les besoins, avec un soutien supplémentaire de la demande de constitution de stocks à l'étranger, mais la dynamique haussière était insuffisante. Les prix des plaquettes devraient rester stables à court terme. À l'avenir, il faudra continuer à surveiller le rythme des réductions de production de polysilicium et l'évolution des prix, ainsi que les changements dans le rythme d'achat des cellules solaires et la demande à l'étranger.
Cellules solaires : Les prix du marché des cellules solaires sont restés globalement stables cette semaine, les cotations de toutes les tailles étant inchangées en glissement hebdomadaire. L'offre est restée faible et les stocks ont continué de se résorber. Le marché a maintenu un équilibre entre le soutien des coûts et la divergence de la demande, le bras de fer entre l'amont et l'aval persistant. Les prix devraient rester stables à court terme. Les prix se sont maintenus pour toutes les tailles. La fourchette de prix des cellules 183 est restée entre 0,290 et 0,301 yuan/W. La fourchette de prix des cellules 210R est restée entre 0,305 et 0,314 yuan/W, toujours dominée par les exportations, la fenêtre d'exportation devant durer jusqu'au début novembre. L'offre a donné la priorité aux commandes d'exportation, laissant peu de marchandises disponibles sur le marché intérieur et aucune base pour des ajustements de prix. La fourchette de prix des cellules 210N est restée entre 0,295 et 0,300 yuan/W, se stabilisant après la hausse de la semaine dernière. Bien que les producteurs de plaquettes aient montré leur volonté de maintenir les prix, la baisse continue récente des prix de l'argent a compensé le soutien du côté des coûts, limitant la dynamique haussière. À ce stade, les achats en aval sont dictés par les besoins, et les négociations sur les commandes réelles restent dans l'impasse. La lutte à court terme entre l’amont et l’aval pourrait persister jusqu’au début novembre, les prix de toutes les dimensions devant rester stables ou évoluer latéralement. L’offre d’octobre est restée faible, la tendance à la réduction de production se poursuivant. La transformation technologique en cours des lignes de production, les arrêts de production par phases sur certaines capacités et la maintenance pendant les congés ont contribué à une nouvelle contraction mensuelle de la production du secteur. L’ampleur des réductions de production sera confirmée après la finalisation des plans de reprise consécutifs à la transformation technologique. Les stocks du secteur ont continué de se déstocker cette semaine. L’offre au comptant de 210N était tendue en raison d’une demande concentrée sur les projets, les exportations de 210R se sont écoulées sans difficulté avec des stocks faibles, et la demande de 183 était atone avec un déstockage plus lent. La combinaison du déstockage et de la contraction de l’offre a constitué un soutien de bas de cycle pour les prix. À l’avenir, il faudra suivre l’évolution des prix du 210R après la fin de la fenêtre d’exportation et la continuité des nouvelles commandes.
Modules en Chine : cette semaine, les prix des modules en Chine ont poursuivi leur tendance baissière, le marché se trouvant actuellement dans une phase de divergence, les entreprises subissant une plus forte pression à l’expédition ayant intensifié leurs concessions de prix pour stimuler les ventes. Côté distribution, les prix indicatifs des producteurs sont restés inchangés, mais le centre des transactions a globalement reculé, le 182 mm et le 210 mm baissant respectivement de 0,002 yuan/W et 0,0018 yuan/W. Les modules 210R, 210R haute puissance et BC ont conservé leurs prix antérieurs, tandis que les modules HJT ont légèrement reculé de 0,001 yuan/W. Le soutien des coûts demeure en place, mais l’absorption de la demande s’est affaiblie, rendant une stabilisation peu probable à court terme. Côté centralisé, la baisse a été relativement modérée, les trois spécifications reculant de 0,001 yuan/W. Le rythme de livraison est resté régulier, et la concrétisation de l’amélioration de la demande demande encore du temps. Pour les perspectives de prix à court terme, SMM estime que le marché reste orienté à la baisse, le principal facteur étant la concurrence par les prix portée par les modules à faible rendement, suivie d’une demande en Chine et hors de Chine toujours inférieure aux attentes antérieures. Les fabricants de modules, aux stratégies de vente divergentes, continuent d’afficher des baisses de prix. À ce jour, le prix moyen des modules Topcon 182 mm (distribution) en Chine est de 0,703 yuan/W ; les modules Topcon 210 mm (distribution) s’établissent en moyenne à 0,7195 yuan/W ; les modules Topcon 210R (distribution) à 0,715 yuan/W ; les modules Topcon haute puissance 210R (distribution) à 0,755 yuan/W ; les modules BC 210R (distribution) à 0,7635 yuan/W ; les modules HJT 210 mm (distribution) à 0,7235 yuan/W. Du côté centralisé, les prix des modules 182 mm étaient de 0,692 yuan/W, ceux des modules 210 mm de 0,703 yuan/W et ceux des modules 210R de 0,698 yuan/W. Côté stocks, le surplus accumulé après les congés est en cours de résorption et les stocks devraient de nouveau baisser cette semaine, bien que le rythme de la baisse devrait légèrement ralentir. Avec de légères réductions de production du côté de l'offre, les niveaux de stocks des entreprises devraient tomber à environ 25 GW.
Exportations FOB de modules :
Cette semaine, les prix à l'exportation FOB des modules ont continué de diverger, les prix TOPCon conventionnels évoluant généralement latéralement, tandis que le centre des prix des modules TOPCon haute puissance et BC grand format s'est déplacé à la baisse. Au cours de la semaine, certains producteurs ont modérément resserré leurs fourchettes de prix bas antérieures, les prix de transaction courants des modules TOPCon conventionnels se maintenant près de 0,107 $/W. Toutefois, la concurrence sur les prix sur des marchés comme l'Asie-Pacifique, l'Afrique et l'Amérique latine est restée intense, certains producteurs de second rang continuant de proposer des devis plus bas pour obtenir des commandes. Par filière technologique, les prix de transaction des modules TOPCon conventionnels de 630-640 W se sont surtout concentrés dans la fourchette de 0,104 à 0,107 $/W, comprimant la prime des produits haute puissance. Certains devis de modules TOPCon haute puissance étaient tombés à environ 0,11 $/W, chevauchant progressivement la fourchette de prix des produits conventionnels. La prime des modules BC s'est également réduite, certains produits de 670 W reculant à 0,113-0,115 $/W, tandis que les produits conventionnels et de déstockage affichaient des devis à 0,11 $/W et moins. À court terme, les fluctuations des taux de change et la hausse des coûts de transport apporteront un certain soutien aux prix, mais la faiblesse de la demande finale continuera de limiter la répercussion des coûts, et le marché à l'exportation devrait rester divergent. À ce jour, les prix FOB des modules photovoltaïques à l'exportation sont les suivants : modules TOPCon 182 mm à 0,103-0,109 $/W, modules 210 mm à 0,105-0,110 $/W et modules 210R à 0,104-0,110 $/W ; modules TOPCon haute puissance 210R à 0,109-0,114 $/W ; modules BC 210R (66/72 cellules) à 0,111-0,122 $/W et modules BC 54 cellules à 0,129-0,140 $/W.
Modules CIF Asie du Sud-Est :
Cette semaine, les prix des modules sur les marchés d'Asie du Sud-Est ont généralement reculé, la baisse s'étendant progressivement des produits de stock de faible puissance aux spécifications courantes de 630 W. Les performances de la demande régionale ont été mitigées : les demandes de renseignements et les achats de projets en Malaisie et au Vietnam se sont progressivement améliorés, mais les prix de transaction n'ont pas encore trouvé de soutien efficace dans un contexte de résorption des stocks et de concurrence sur l'offre ; la demande en Indonésie et en Thaïlande est restée relativement stable. À ce jour, les prix CIF des modules TOPCon sur les marchés d'Asie du Sud-Est sont les suivants :
En Malaisie, les prix CIF des modules 182 mm sont de 0,107 à 0,117 $/W, les modules 210 mm de 0,109 à 0,118 $/W et les modules 210R de 0,108 à 0,117 $/W ;
En Indonésie, les prix CIF des modules TOPCon distribués sont de 0,108 à 0,111 $/W ;
En Thaïlande, les prix CIF des modules 182 mm sont de 0,107 à 0,115 $/W, les modules 210 mm de 0,108 à 0,116 $/W et les modules 210R de 0,107 à 0,116 $/W ;
Au Vietnam, les prix CIF des modules 182 mm sont de 0,105 à 0,113 $/W, les modules 210 mm de 0,106 à 0,114 $/W et les modules 210R de 0,105 à 0,114 $/W.
Par marché, les exportations de modules de la Chine vers le Vietnam et la Malaisie en septembre ont toutes deux nettement augmenté par rapport à août, la Malaisie affichant une hausse plus marquée. À l'approche de la fin octobre, les deux marchés devraient continuer de s'améliorer, avec un rebond supplémentaire de l'activité de consultation et d'achat. Les projets liés au CRESS en Malaisie offrent un certain soutien à la demande photovoltaïque et de stockage à moyen terme, mais la hausse des coûts effectifs de raccordement au réseau peut encore affecter les calculs de rentabilité de certains projets ; la demande de projets photovoltaïques distribués commerciaux et industriels et de projets PV+stockage au Vietnam continue de croître, mais la concurrence sur l'offre pèse toujours sur les prix. Le premier plan photovoltaïque à grande échelle de l'Indonésie ne s'est pas encore traduit de manière significative en commandes de modules, le marché continuant d'attendre les modalités d'appel d'offres et de livraison ; en Thaïlande, après la mise en œuvre progressive des exigences de certification TISI, la structure de l'offre conforme s'est quelque peu ajustée, mais la demande finale n'a pas encore montré de croissance significative en volume. À court terme, avec la hausse progressive des tarifs de fret maritime de fin octobre à début novembre, le coût à l'arrivée des modules d'Asie du Sud-Est bénéficiera d'un certain soutien. Si la tendance haussière des tarifs de fret se poursuit, les cotations extrêmement basses observées précédemment pourraient progressivement disparaître, et les prix CIF sur certains marchés pourraient cesser de baisser et rebondir légèrement, bien que la hausse réelle dépende encore de l'acceptation par les utilisateurs finaux de la répercussion des coûts.
Modules en Inde : Cette semaine, les prix des modules DCR et non-DCR en Inde ont tous deux baissé. À ce jour, les prix des modules TOPCon DCR fabriqués en Inde étaient de 0,221 à 0,249 $/W, et ceux des modules TOPCon non-DCR de 0,134 à 0,143 $/W. Pour les modules DCR, bien que les livraisons de projets locaux de fin d'année aient encore apporté un certain soutien à la demande, les stocks sur le marché sont restés élevés pendant une période prolongée, et la pression de déstockage des entreprises s'est progressivement répercutée sur les prix, poussant le centre des transactions encore plus bas. À ce jour, les stocks de modules DCR en Inde étaient d'environ 13,49 GW, et les stocks de cellules DCR d'environ 3,81 GW. Pour les modules non-DCR, affectés par des restrictions plus strictes de stockage centralisé en vertu de la « Section 232 » des États-Unis, la demande de stockage pour les États-Unis s'est encore refroidie, et les commandes de demande externe se sont nettement affaiblies. Avec la diminution du soutien de la demande, les prix des modules non-DCR ont également commencé à reculer, et une certaine pression à la baisse persiste à court terme.
Modules en Europe :
Cette semaine, l'activité commerciale sur le marché européen des modules est restée à un niveau bas, le rythme d'approvisionnement des utilisateurs finaux demeurant lent et aucune demande à grande échelle n'émergeant pour soutenir les prix. Avant la mise en œuvre officielle des exigences de classification de l'efficacité énergétique des modules, certains distributeurs ont accéléré l'écoulement des stocks de faible puissance, et une offre à bas prix est entrée sur le marché de manière concentrée, créant des effets de substitution et exerçant une pression à la baisse sur les prix des modules conventionnels grand public. Associé à une augmentation des transactions à bas prix pour les modules TOPCon conventionnels de 630 à 640 W à l'exportation, ainsi qu'à une réduction des primes pour les modules TOPCon haute puissance et BC, les prix de tous les formats dans les entrepôts européens ont reculé à des degrés divers, et le centre des transactions du marché s'est encore déplacé vers le bas. À court terme, l'acceptation par les utilisateurs finaux des modules à prix élevé reste limitée, et la digestion des stocks ainsi que la concurrence à bas prix continueront de peser sur les prix du marché. Cependant, à mesure que les coûts du fret maritime augmentent progressivement de fin octobre à début novembre, et que les fluctuations des taux de change poussent à la hausse les coûts d'importation et de réapprovisionnement, la baisse des prix des modules pourrait être quelque peu limitée. Le marché européen devrait rester dans une configuration de bras de fer à bas niveau, caractérisée par une demande faible coexistant avec un soutien des coûts. À ce jour, les prix départ entrepôt droits acquittés des modules TOPCon à l'entrepôt de Rotterdam sont les suivants : modules distribués 210R (48 cellules) à 0,1061–0,1149 €/W, modules distribués 210R (66/72 cellules) à 0,1009–0,1113 €/W ; modules centralisés 210R (66/72 cellules) à 0,0983–0,1085 €/W, et modules centralisés 210 mm (66/72 cellules) à 0,0985–0,1089 €/W. Sur la base des prix moyens par type de module, les prix en entrepôt au Portugal et en Grèce étaient tous deux supérieurs d'environ 2,3 % à 2,4 % à ceux de Rotterdam.
Utilisateur final : Cette semaine, les prix des modules photovoltaïques ont baissé tandis que les volumes ont augmenté. Selon les statistiques de SMM, du 12 au 18 octobre 2026, les entreprises chinoises ont remporté 34 projets de modules photovoltaïques, avec un prix moyen pondéré sur une semaine de 0,7 yuan/W, en baisse de 0,06 yuan/W par rapport à la période statistique précédente. La capacité totale d'approvisionnement attribuée s'élevait à 3 622,34 MW, soit une augmentation de 3 464,63 MW par rapport à la période statistique précédente.
Selon l'analyse de SMM, la principale capacité attribuée au cours de la période statistique actuelle se situait dans la fourchette de 2 000 MW à 5 000 MW, représentant 75,42 % de la capacité totale attribuée divulguée. Les détails par tranche de capacité sont les suivants :
Pour la tranche de 0 MW à 1 MW, il y a eu 5 projets, représentant 0,04 % de la capacité, avec un prix moyen de 0,815 yuan/W.
Pour la tranche de 1 MW à 6 MW, il y a eu 5 projets, représentant 0,29 % de la capacité, le prix moyen n'étant pas divulgué.
Pour la tranche de 6 MW à 50 MW, il y a eu 4 projets, représentant 2,82 % de la capacité, avec un prix moyen de 0,745 yuan/W.
Pour la tranche de 50 MW à 100 MW, il y a eu 2 projets, représentant 4,31 % de la capacité, avec un prix moyen de 0,691 yuan/W.
Pour la tranche de 200 MW à 500 MW, il y a eu 2 projets, représentant 17,13 % de la capacité, le prix moyen n'étant pas divulgué.
Pour la tranche de 2 000 MW à 5 000 MW, il y a eu 1 projet, représentant 75,42 % de la capacité, le prix moyen n'étant pas divulgué.
Selon l'analyse de SMM, le prix moyen pondéré au cours de la période statistique actuelle était de 0,7 yuan/W, en baisse de 0,06 yuan/W par rapport à la semaine précédente. Cette évolution s'explique par le faible nombre et la faible capacité des projets attribués au cours de la période statistique précédente, qui ne reflétaient pas les conditions générales du marché.
En ce qui concerne la capacité totale d'approvisionnement attribuée, le chiffre de la semaine s'élevait à 3 622,34 MW, soit une augmentation de 3 464,63 MW par rapport à la période statistique précédente.
En termes de répartition régionale, la province ayant la capacité attribuée la plus élevée cette semaine était le Liaoning, représentant 75,42 % de la capacité totale, suivi du Shanxi et du Jiangsu, représentant respectivement 12,45 % et 7,20 % du total.
Informations clés sur les projets attribués au cours de la période statistique (du 12 au 18 octobre) :
Dans le cadre du « Projet de modules photovoltaïques de la centrale photovoltaïque de 2 732 MW de PowerChina Hydropower Bureau 6 East China Company Haicheng Yaofeng New Energy », TrinaSolar Co., Ltd. a remporté l'attribution de 2 732 MW de modules photovoltaïques.
Dans le cadre du « Projet de modules photovoltaïques de la centrale photovoltaïque de 300 000 kW de la phase II de la base de démonstration éolienne et solaire de Huadian Yuanping pour la transition énergétique et la gouvernance écologique de China Huadian Group Materials Co., Ltd. et Huadian (Yuanping) New Energy Co., Ltd. », TCL Zhonghuan Renewable Energy Technology Co., Ltd. a remporté l'attribution de 360,07 MW de modules photovoltaïques.
Dans le cadre du projet « Modules photovoltaïques du projet photovoltaïque complémentaire pêche-solaire de Jiangsu Huadian Changzhou Wujin Qianhuang Lingtai de China Huadian Corporation Ltd. Jiangsu Branch, Huadian Jiangsu Changzhou New Energy Co., Ltd. », Tongwei Co., Ltd. a remporté l'appel d'offres pour 260,33 MW de modules photovoltaïques.
Verre photovoltaïque : Au 22 octobre, le prix moyen du revêtement monocouche de 3,2 mm a augmenté à 16,5 yuans/mètre carré, et le prix moyen du revêtement monocouche de 2 mm a augmenté à 10,4 yuans/mètre carré, en hausse de 0,2 yuan/mètre carré et 0,15 yuan/mètre carré respectivement par rapport à avant les vacances (30 septembre), soit des augmentations de 1,16 % et 1,33 %. Le prix exécuté était d'environ 10,3 à 10,5 yuans/mètre carré. Côté offre, les principaux acteurs en Chine ont récemment lancé une nouvelle série de réductions de production. Bien que la capacité globale affectée ne se soit pas encore étendue, la tendance à la réduction de la production du côté de l'offre s'est poursuivie, soutenant ainsi la stabilité ultérieure, voire la hausse des prix du verre. Stocks, les stocks de cette semaine devraient à nouveau diminuer. Les stocks actuels de l'industrie sont tombés à un peu plus de 2 millions de tonnes métriques, en baisse d'un tiers par rapport au plus haut de l'année. De plus, côté coûts, la hausse des prix du gaz naturel domestique cette semaine a déjà apporté un soutien au coût du verre. Par conséquent, avec la hausse des coûts et la contraction de l'offre, il existe de forts signaux de hausse des prix du verre le mois prochain. Cependant, il convient de noter que si les calendriers de production des modules ne répondent pas aux attentes, cela exercera une pression sur les prix du verre du côté de la demande, et des attentes de négociation des prix persistent.
Films : Cette semaine, les prix des films en paquet variaient de 28 600 à 28 800 yuans/tonne métrique, les prix des films restant stables pour le moment. Actuellement, les grands producteurs appliquent principalement une tarification mensuelle, et les cotations des commandes au comptant sont également stables depuis peu. Côté coûts, les prix de la résine EVA en amont ont cessé d'augmenter et se sont temporairement stabilisés, sans perturbation notable des coûts des films. Parallèlement, la demande d'approvisionnement des producteurs de modules en aval a apporté un certain soutien au marché des films. Les prix des films devraient très probablement rester stables à court terme.
EVA : Cette semaine, les prix au comptant de la résine EVA de qualité photovoltaïque étaient de 11 300 à 11 400 yuans/tonne, les prix de la résine ayant cessé d'augmenter et s'étant temporairement stabilisés. Côté coûts, les fluctuations récentes des prix des matières premières ont été limitées, n'exerçant pour l'instant aucune pression supplémentaire sur les prix de la résine. Les prix de l'EVA de qualité photovoltaïque devraient évoluer latéralement à court terme. À l'avenir, si les tensions géopolitiques s'apaisent progressivement, la perturbation liée aux prix des matières premières s'atténuera et la tarification du marché reviendra davantage aux fondamentaux de l'offre et de la demande. À l'inverse, si la situation internationale redevient volatile, entraînant une hausse des prix des matières premières ou une perturbation de l'approvisionnement, la possibilité d'une nouvelle hausse des prix de l'EVA de qualité photovoltaïque ne peut être exclue.
POE : Cette semaine, les prix livrés sur le marché intérieur du POE étaient de 13 300 à 13 500 yuans/tonne, les prix du marché étant temporairement stables. Actuellement, les prix des matières premières en amont restent élevés, offrant un solide soutien au POE. En outre, certains grands producteurs ont récemment suspendu leurs cotations, accroissant l'incertitude quant à l'offre au comptant et aux anticipations de prix. À court terme, les prix du POE bénéficient encore d'un certain soutien des coûts, mais des variables telles que les matières premières et l'offre restent incertaines, et les prix devraient principalement se consolider.
Sable de quartz de haute pureté : Après plus d'un mois de consolidation, les prix du sable de quartz de haute pureté ont montré des signes d'assouplissement. Le haut de la fourchette du sable de couche interne a été abaissé de 47 000 yuans/tonne à 46 000 yuans/tonne, la fourchette de cotation se resserrant à 40 000-46 000 yuans/tonne, ce qui en fait le seul type de sable à avoir connu un ajustement cette semaine ; le sable de couche intermédiaire à 21 000-24 000 yuans/tonne, le sable de couche externe à 12 500-18 000 yuans/tonne et les commandes au comptant de sable importé à 50 000-53 000 yuans/tonne sont tous restés inchangés par rapport à la semaine dernière. Pour les creusets, les creusets de 33 pouces étaient à 5 400-5 700 yuans/pièce et les creusets de 36 pouces à 6 400-6 600 yuans/pièce, inchangés depuis deux semaines consécutives. Le déclencheur de cette vague d'assouplissement se situe du côté de la demande plutôt que des coûts : la situation de surcapacité chez les fabricants de creusets ne s'est pas encore atténuée, et certaines entreprises alignent leurs achats sur les commandes, la volonté de négocier les prix à la baisse se transmettant en amont vers le sable. De plus, l'augmentation des sources de sable sur le marché a également rendu difficile le maintien des prix du sable domestique. Cependant, compte tenu du fait que le sable de couche interne est déjà proche de la ligne de coût, SMM estime qu'il reste une marge de baisse relativement limitée, et cela se manifestera probablement par moins de transactions pour les ressources à prix élevé et une convergence des fourchettes de cotation vers le milieu. Les ajustements du côté de l'offre sont toujours en cours.
Recyclage des modules : la semaine dernière, les prix du marché domestique du recyclage des modules photovoltaïques ont légèrement reculé.
Les modules encadrés de petit format ont baissé d'environ 0,5 à 1 yuan/pièce, les prix du verre simple de première main se situant dans la fourchette de 96 à 112 yuans/pièce, tandis que les modules sans cadre ont baissé de 18 à 23 yuans/tonne, les prix du verre simple de première main se situant dans la fourchette de 2 055 à 2 100 yuans/pièce. Outre les modules de petite taille, les prix des grandes tailles ont également montré une tendance à la baisse, les prix des modules encadrés baissant d'environ 0,5 à 1 yuan/pièce et les modules sans cadre d'environ 19 à 23 yuans/tonne.
Ce recul des prix a été influencé par le repli des prix au comptant des principaux métaux recyclés. La semaine dernière, l'argent au comptant a légèrement baissé, tandis que les prix de l'aluminium ont continué de se consolider à des niveaux élevés. Selon SMM, le prix au comptant de l'argent SMM 1# est passé de 14 555 yuans/kg le 14 octobre à 13 935 yuans/kg le 21 octobre ; les prix de l'aluminium A00 sont restés élevés et se sont consolidés, fluctuant de 23 710 yuans/tonne le 14 octobre à 23 610 yuans/tonne le 21 octobre.