Недавно в порту Чжоушань провинции Чжэцзян была завершена первая в мире бункеровка судна зелёным аммиаком с судна на судно. Партия в 1000 тонн зелёного аммиака, произведённого в водородно-энергетическом промышленном парке Сунъюань «Циншуйюань №1» компании China Energy Engineering, была передана через специализированное судно-бункеровщик жидкого аммиака «Шэнхан Юнлэ» на судно с аммиачным двигателем, принадлежащее бельгийской компании CMB.TECH. Это событие позволило замкнуть полную производственную цепочку «ветровая и солнечная энергия для производства зелёного водорода — синтез зелёного аммиака — хранение и транспортировка — бункеровка судов», ознаменовав первую зарубежную продажу зелёного аммиака из Китая для океанского судоходства.
Первая очередь проекта в Сунъюане была введена в эксплуатацию в декабре 2025 года. После запуска проект получил сертификат устойчивости ISCC EU, что открыло доступ к европейскому рынку декарбонизации судоходства. Это резко контрастирует с неэффективностью прежних демонстрационных проектов на топливных элементах. В последние годы коммерческий транспорт на топливных элементах оказался в порочном круге: низкий спрос на автомобили приводит к плохой окупаемости водородных заправочных станций, что сдерживает развитие инфраструктуры, а недостаточная инфраструктура, в свою очередь, ограничивает внедрение транспорта. Большинство проектов зависели от местных субсидий и приостанавливались после их сокращения. Сокращение капитала стало заметным в 2026 году: дочерняя компания Aerospace Engineering — Aerospace Hydrogen Energy — уменьшила уставный капитал, а Xiongtao Co., Ltd. отменила план привлечения средств для своего водородного топливного промышленного парка в Шэньчжэне. Эти события сигнализируют о схлопывании пузыря производственных мощностей. Теперь инвесторы оценивают проекты прежде всего на основе долгосрочных договоров на закупку зелёной электроэнергии и контрактов на сбыт продукции, а не планов по мощностям электролизёров.
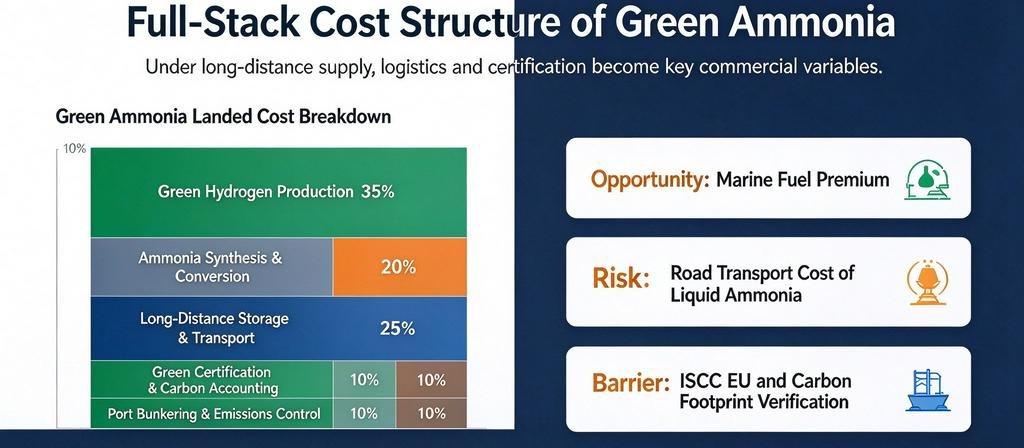
Ключевое узкое место — хранение и транспортировка. Сжатый газообразный водород и криогенный жидкий водород требуют высоких энергозатрат и капитальных вложений, при этом на хранение и транспортировку приходится 30–40% конечной стоимости зелёного водорода для потребителя. Прямая межрегиональная доставка водорода на большие расстояния экономически нецелесообразна. На данном этапе жизнеспособный путь — производить зелёный водород локально с использованием избыточной ветровой и солнечной энергии, а затем преобразовывать его в аммиак или другие удобные для транспортировки носители. Аммиак отличается зрелой технологией хранения и транспортировки: он сжижается при комнатной температуре и умеренном давлении, а существующие химические резервуары и морские суда могут быть переоборудованы для его использования. Высокая объёмная плотность хранения водорода делает его хорошо подходящим для стабильного крупнотоннажного спроса в океанском судоходстве. Тем не менее споры сохраняются. Аммиак токсичен, а при его сжигании образуются оксиды азота, что требует систем очистки выхлопных газов, повышающих стоимость переоборудования и эксплуатации судов. При преобразовании водорода в аммиак происходят потери энергии, которые должны компенсироваться премией за углеродную ценность. Зелёный метанол, жидкий водород и другие носители подходят для конкретных сценариев, поэтому аммиак не является единственным решением. Сохраняется несоответствие между ресурсной базой и рыночным спросом: ветровые и солнечные ресурсы сосредоточены на северо-востоке и северо-западе Китая, тогда как спрос судоходства сконцентрирован в портах юго-восточного побережья. Нынешняя модель «производство аммиака на северо-востоке Китая + автомобильные перевозки + портовое хранение + морская бункеровка» сопряжена с постоянными энергетическими, логистическими и связанными с безопасностью издержками при автоперевозках жидкого аммиака, которые со временем необходимо снижать.
Существуют два непреложных ограничения. Первое — барьеры зелёной сертификации. Механизм пограничной углеродной корректировки ЕС (CBAM) и стандарты зелёной продукции продолжают ужесточаться, а зарубежные покупатели предъявляют строгие требования к прослеживаемости углеродного следа. Китайская система внутреннего углеродного учёта не полностью совместима с правилами ЕС. Экспортёрам приходится постоянно нести расходы на стороннюю сертификацию и полную верификацию углеродного следа на протяжении всего жизненного цикла, что превращает мировой рынок зелёных товаров в «игру ярлыков». Второе — регулирование против «зелёного камуфляжа». В марте 2026 года Министерство промышленности и информатизации, Министерство финансов и Государственный комитет по развитию и реформам совместно запустили комплексную пилотную программу по водородной энергетике и установили чёткую красную линию: мощности по производству аммиака и метанола из угля не должны создаваться под видом проектов зелёного аммиака и метанола. Производство аммиака из угля отличается большими объёмами и низкой себестоимостью, что создаёт стимулы для производителей выдавать угольный аммиак за зелёный ради получения зелёной премии. Механизм надёжной передачи выгод от сокращения выбросов углерода от проектов зелёного водорода и аммиака вверх по цепочке пока не полностью сформирован.
Текущая корректировка отрасли — это отсев неэффективных проектов, а не крах водородного сектора. Транспорт на топливных элементах сталкивается с фрагментированным спросом, высокими удельными капитальными затратами и длительными сроками коммерциализации. Напротив, зелёный аммиак и водородная металлургия обслуживают сталелитейную, химическую промышленность и океанское судоходство с непрерывным стабильным спросом в тоннах, что облегчает формирование замкнутых бизнес-моделей: «ветровая и солнечная энергия — производство водорода — готовая продукция — долгосрочные контракты на сбыт». Тем не менее отраслевая цель в 4 миллиона тонн зелёного водорода и 10 миллионов тонн совокупных мощностей зелёного аммиака и метанола к 2030 году не может быть достигнута только за счёт наращивания возобновляемой энергетики. Наибольший риск остаётся в виде простаивающих мощностей, когда продукция может быть произведена, но не продана, а также потенциальных нарушений регионального баланса спроса и предложения электроэнергии и роста тарифов, вызванных масштабным внедрением электролизёров.
Демонстрационная бункеровка в Чжоушане доказывает техническую осуществимость всей цепочки создания стоимости зелёного аммиака как носителя водорода с межрегиональными поставками и конечным использованием в океане, открывая возможности для экспорта зелёного аммиака из Китая. Однако не следует переоценивать краткосрочный коммерческий потенциал: безопасность и очистка выхлопных газов, затраты на дальние перевозки, международные сертификационные барьеры, передача углеродных выгод и риски «зелёного камуфляжа» остаются жёсткими ограничениями перед масштабным внедрением. Водородная энергетика вышла из эпохи широкомасштабной экспансии и вступила в фазу дифференцированного развития. Интегрированные проекты, долгосрочные соглашения о сбыте и достоверная сертификация углеродного следа станут ключевыми факторами конкурентоспособности компаний. Зелёный аммиак не является универсальной панацеей для декарбонизации, но на сегодняшний день это один из наиболее зрелых путей вывода водорода за пределы лабораторных испытаний на мировые товарные рынки.