La Comisión Europea anunció el 5 de octubre que el precio del certificado CBAM para el tercer trimestre de 2026 fue de 82,32 EUR por tonelada de CO₂ equivalente, un aumento de 7,04 EUR, o 9,35 %, frente a los 75,28 EUR del segundo trimestre. Para las importaciones de aluminio sujetas al CBAM, un precio de certificado más alto incrementa el coste de carbono asociado cuando los parámetros de emisiones, el ajuste por asignación gratuita y otras condiciones permanecen sin cambios.
Teniendo en cuenta el calendario de subastas de derechos de emisión de la UE, los primeros resultados de subastas del cuarto trimestre y la demanda estacional de electricidad en Europa, SMM prevé que el precio del certificado CBAM del cuarto trimestre podría situarse entre 85 y 90 EUR/tCO₂e si la demanda invernal aumenta la generación fósil y la oferta de subasta sigue el calendario actual. Esta previsión condicional es entre un 3,26 % y un 9,33 % superior a la del tercer trimestre.
Según la metodología de valores por defecto de 2026 de la calculadora CBAM de aluminio de SMM, el coste del tercer trimestre para el aluminio sin alear de origen chino es de aproximadamente 157,44 EUR por tonelada de producto, mientras que el de un ejemplo de perfil hueco de aleación de aluminio es de 322,15 EUR/t. Esto supone aumentos de 13,46 EUR/t y 27,55 EUR/t respecto al segundo trimestre. Los productos que requieren más certificados netos por tonelada son más sensibles al mismo aumento del precio del certificado.
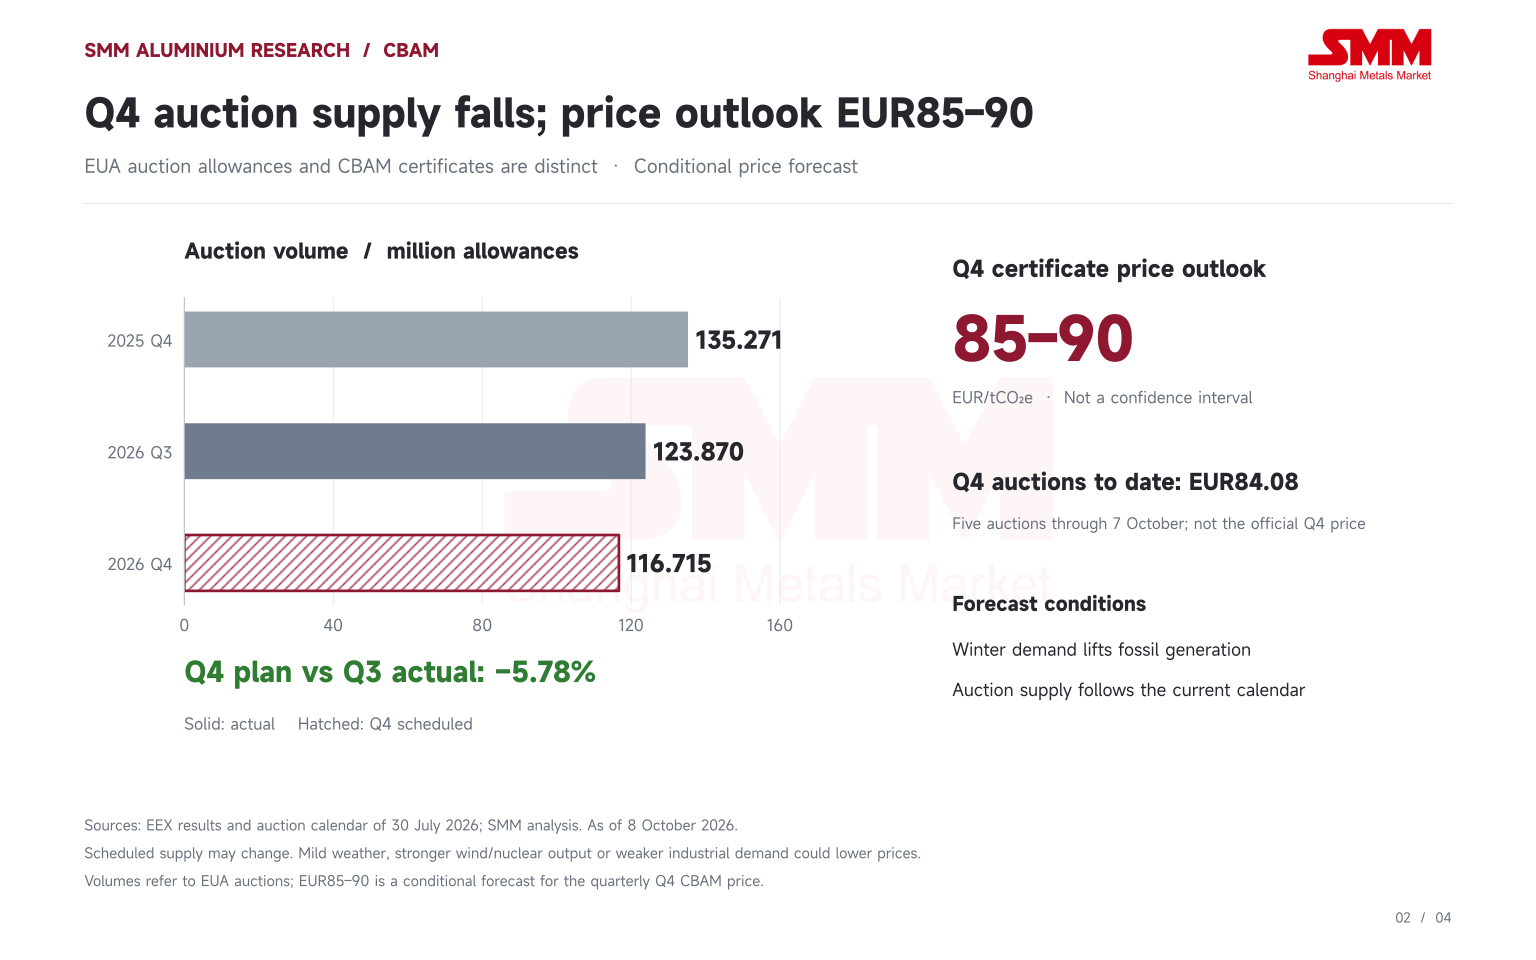
La oferta de subasta está programada para disminuir aún más en el cuarto trimestre
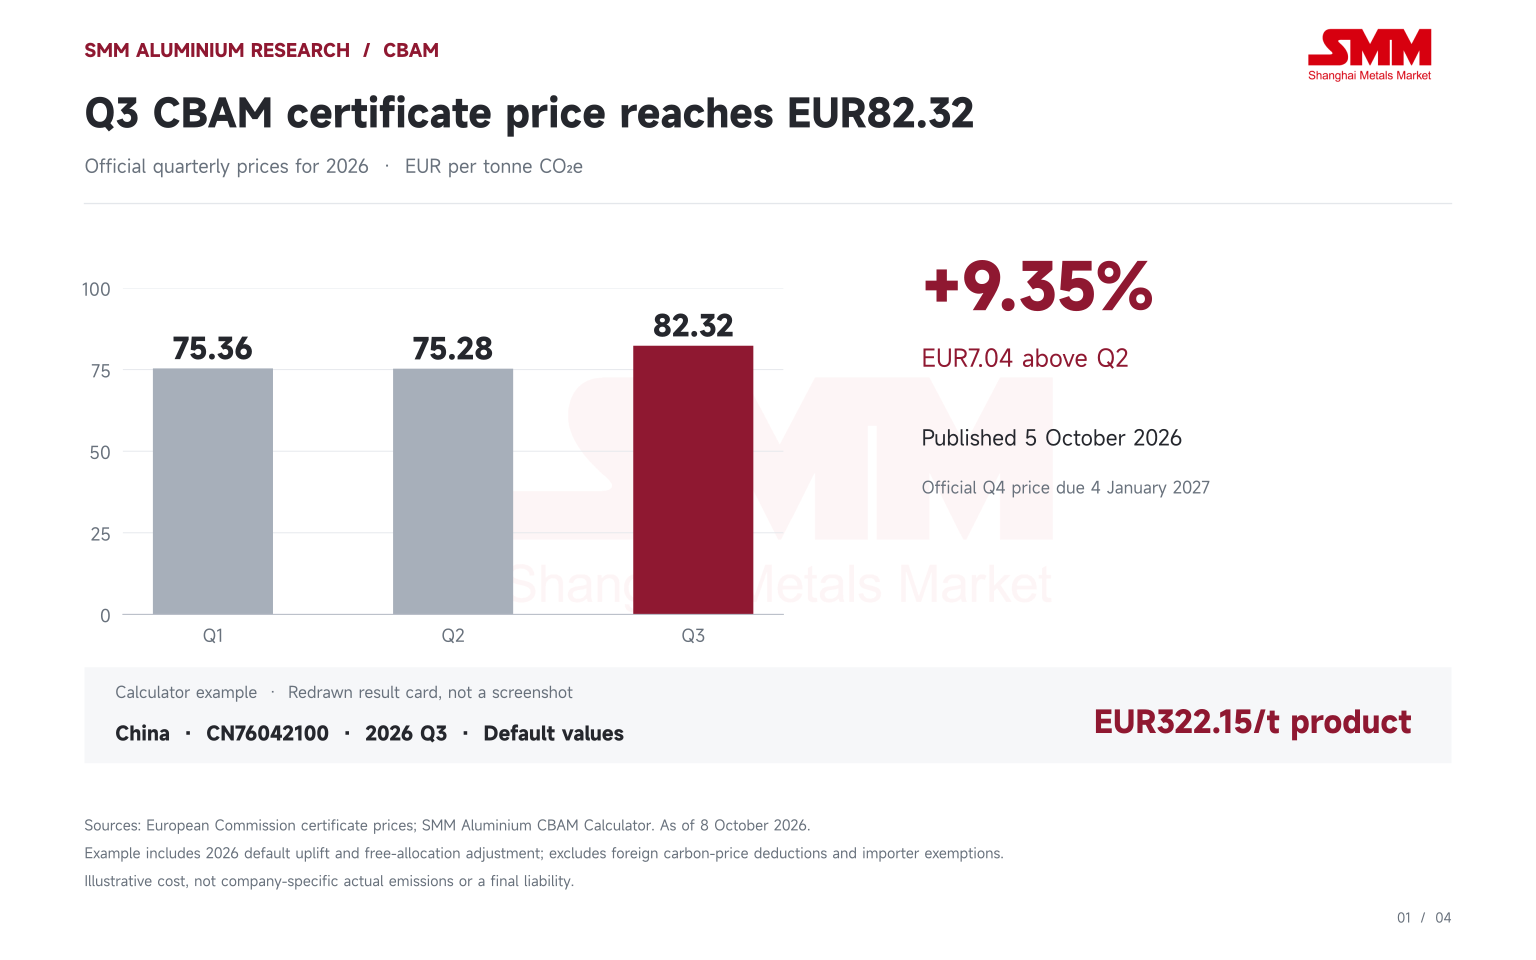
Los precios de los certificados CBAM se publican trimestralmente para 2026 y se calculan a partir de la media ponderada de los precios de adjudicación de las subastas de derechos de emisión del Régimen de Comercio de Derechos de Emisión de la UE. El precio pasó de 75,36 EUR en el primer trimestre a 75,28 EUR en el segundo, antes de subir a 82,32 EUR en el tercero. El precio oficial del cuarto trimestre está previsto que se publique el 4 de enero de 2027.
Los cambios de oferta relevantes se refieren a los derechos de emisión de la UE, o EUA, vendidos en subasta. La agregación de SMM de los resultados de EEX muestra un volumen de subasta del tercer trimestre de 2026 de 123,870 millones de derechos, un 24,46 % menos interanual. Sin embargo, se mantuvo prácticamente sin cambios respecto al segundo trimestre, con una disminución de solo 1.500 derechos. El cese de las subastas adicionales fue un acontecimiento notable del tercer trimestre. En el marco de REPowerEU, el componente de los Estados miembros, MS-RRF, alcanzó su objetivo de ingresos de 8.000 millones de euros el 22 de junio, y el componente del Fondo de Innovación, IF-RRF, alcanzó su objetivo de 12.000 millones de euros el 13 de julio. Desde el 14 de julio, los 571.000 derechos de este último por subasta de plataforma común se retiraron, reduciendo el volumen programado por subasta desde finales de agosto de 2.817.500 a 2.246.500 derechos. El último calendario sitúa la oferta del cuarto trimestre en 116,715 millones de derechos, un 5,78 % por debajo del volumen real del tercer trimestre y un 13,72 % por debajo del cuarto trimestre de 2025. Esto proporciona apoyo desde el lado de la oferta. Sin embargo, las subastas adicionales del RRF ya debían finalizar en agosto, por lo que su cese no debería contabilizarse de nuevo como una asignación del cuarto trimestre recién cancelada. La Reserva de Estabilidad del Mercado, o MSR, también requiere una base de comparación clara. El calendario de finales de julio incorporó el ajuste de la MSR de septiembre a diciembre, reduciendo los volúmenes en relación con el calendario provisional anterior. Aun así, la absorción para septiembre de 2026–agosto de 2027 es de 190,494 millones de derechos, por debajo de los 275,532 millones del período anterior.
La demanda invernal podría respaldar los precios, pero la combinación de generación sigue siendo decisiva
Una mayor demanda eléctrica en invierno puede incrementar los requisitos de derechos de los generadores, dependiendo de cómo se suministre la electricidad adicional. El frío combinado con una baja producción eólica podría aumentar la dependencia de la generación fósil y reforzar el apoyo a los precios del carbono. Una producción eólica o nuclear elevada podría aliviar esa presión.
Los informes eléctricos de la Comisión muestran que el consumo de la UE aumentó de 583 TWh en el tercer trimestre de 2025 a 636 TWh en el cuarto, un incremento aproximado del 9,09 %. La cuota de generación fósil subió del 27 % al 32 %, mientras que el índice de referencia eléctrico europeo aumentó de 78 EUR/MWh a 88 EUR/MWh, aproximadamente un 12,82 % según las cifras redondeadas de los informes. Esto ilustra cómo la demanda invernal y la combinación de generación pueden afectar conjuntamente a los mercados eléctrico y de carbono. La estacionalidad no es una regla unidireccional. Los informes originales de la Comisión mostraron que el índice eléctrico del cuarto trimestre aumentó solo alrededor de un 2 % intertrimestral en 2023, mientras que cayó un 45 % en 2022. La caída de los precios de la energía, el clima y los ajustes más amplios de oferta y demanda pueden superar el crecimiento de la demanda invernal.
Hasta el 7 de octubre, cinco subastas de derechos del cuarto trimestre habían producido un precio medio ponderado por volumen de aproximadamente 84,08 EUR, ya por encima del tercer trimestre. Suponiendo que los volúmenes restantes sigan el calendario actual, las subastas restantes tendrían que promediar aproximadamente 85,09 EUR para que el precio del trimestre completo alcance los 85 EUR, o 90,59 EUR para que alcance los 90 EUR. Por tanto, el extremo inferior está más cerca de los niveles actuales de subasta, mientras que el extremo superior requiere una fortaleza sostenida adicional.
Frente a este calendario de oferta y la posibilidad de una mayor demanda invernal, SMM utiliza 85–90 EUR como rango de previsión condicional para el cuarto trimestre. Un invierno suave, una recuperación de la producción eólica, una mayor disponibilidad nuclear o una demanda industrial más débil podrían empujar los precios por debajo de ese nivel. Un frío persistente y vientos flojos podrían generar una mayor presión alcista. La cifra de 84,08 EUR de principios del cuarto trimestre es una media provisional de subasta, no un precio oficial trimestral del certificado CBAM.
Los productos chinos de aluminio afrontan incrementos diferentes por tonelada
El efecto de unos precios del carbono más altos depende de las emisiones por defecto, de las rutas de producción y del ajuste de la asignación gratuita. Este cálculo utiliza la metodología de valores por defecto de 2026: se aplica un incremento del 10 % a las emisiones directas por defecto, seguido de una deducción basada en el valor de referencia B de la ruta correspondiente, el factor de asignación gratuita del 97,5 % y un factor de corrección intersectorial de 1,00. El requisito neto de certificados resultante se multiplica por el precio trimestral del certificado.
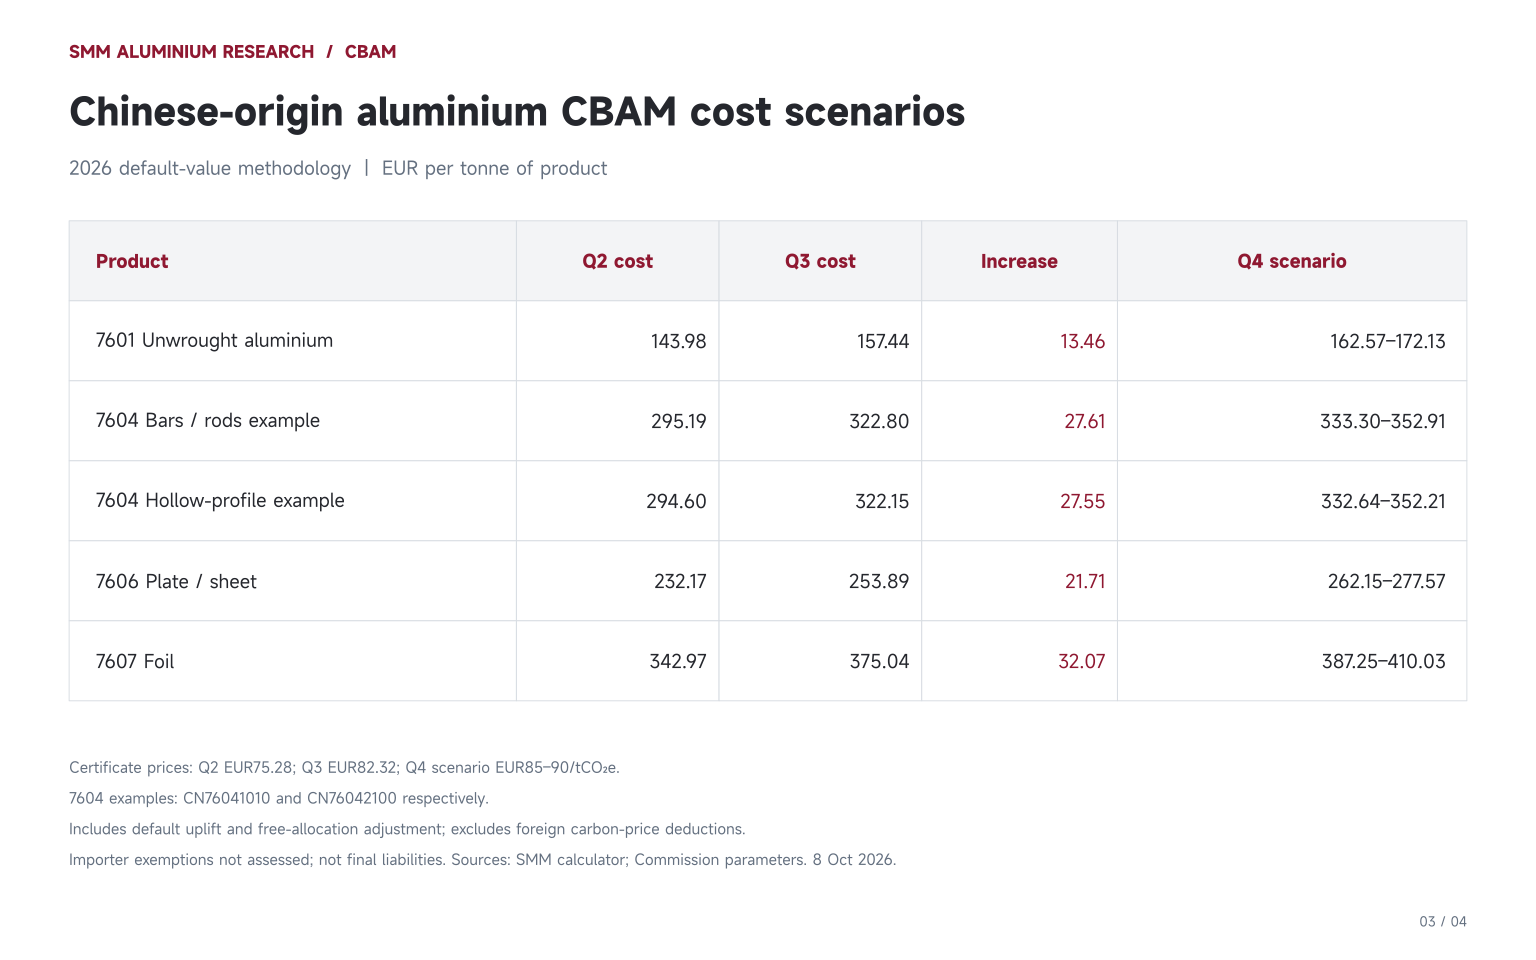
En el ejemplo chino de perfiles huecos, el requisito neto es de aproximadamente 3,9134 certificados por tonelada, frente a 1,9126 para el aluminio sin alear. El mismo aumento de 7,04 EUR en el precio de los certificados produce, por tanto, aproximadamente el doble de incremento de coste por tonelada para el perfil. En un ejemplo estático de 1.000 toneladas, los incrementos respecto al segundo trimestre son de aproximadamente 27.600 EUR y 13.500 EUR, respectivamente.
Esto mide la sensibilidad con los valores por defecto y los ajustes de referencia especificados. No establece un aumento equivalente de las emisiones reales del procesado, ni los valores por defecto nacionales describen la intensidad de carbono real de una planta concreta. Las emisiones directas utilizadas en el cálculo del aluminio del período definitivo también deben distinguirse de la influencia indirecta de las condiciones eléctricas europeas sobre los precios de los derechos de emisión de la UE.
Los costes nacionales y los volúmenes de importación determinan la magnitud de la exposición
China no es el mayor proveedor externo de aluminio sin alear de la UE. En 2025, las importaciones de la UE procedentes de China fueron de aproximadamente 11.700 toneladas, frente a 593.100 toneladas de Canadá, 573.800 toneladas de Mozambique, 476.100 toneladas de Baréin y 454.300 toneladas de los EAU. Con el mismo enfoque de valores por defecto, los costes unitarios del tercer trimestre son de 63,27 EUR/t para Canadá, 175,37 EUR/t para Mozambique y 55,12 EUR/t tanto para Baréin como para los EAU, frente a 157,44 EUR/t para China.
Manteniendo constantes los volúmenes comerciales de 2025 y aplicando los parámetros de 2026 y el precio del tercer trimestre, los costes del escenario ascienden a aproximadamente 100,6 millones EUR para el suministro de 7601 de Mozambique, 37,52 millones EUR para Canadá y 1,85 millones EUR para China. El coste unitario elevado y la exposición agregada elevada son medidas diferentes; los volúmenes de importación importan junto con el coste por tonelada.
El patrón difiere para el 7604. Las importaciones de la UE procedentes de Türkiye fueron de aproximadamente 210.700 toneladas en 2025, frente a las 24.900 toneladas de China y las 24.000 toneladas de Bosnia y Herzegovina. La ponderación por los volúmenes de importación reales a nivel de NC de cada origen arroja los siguientes resultados:
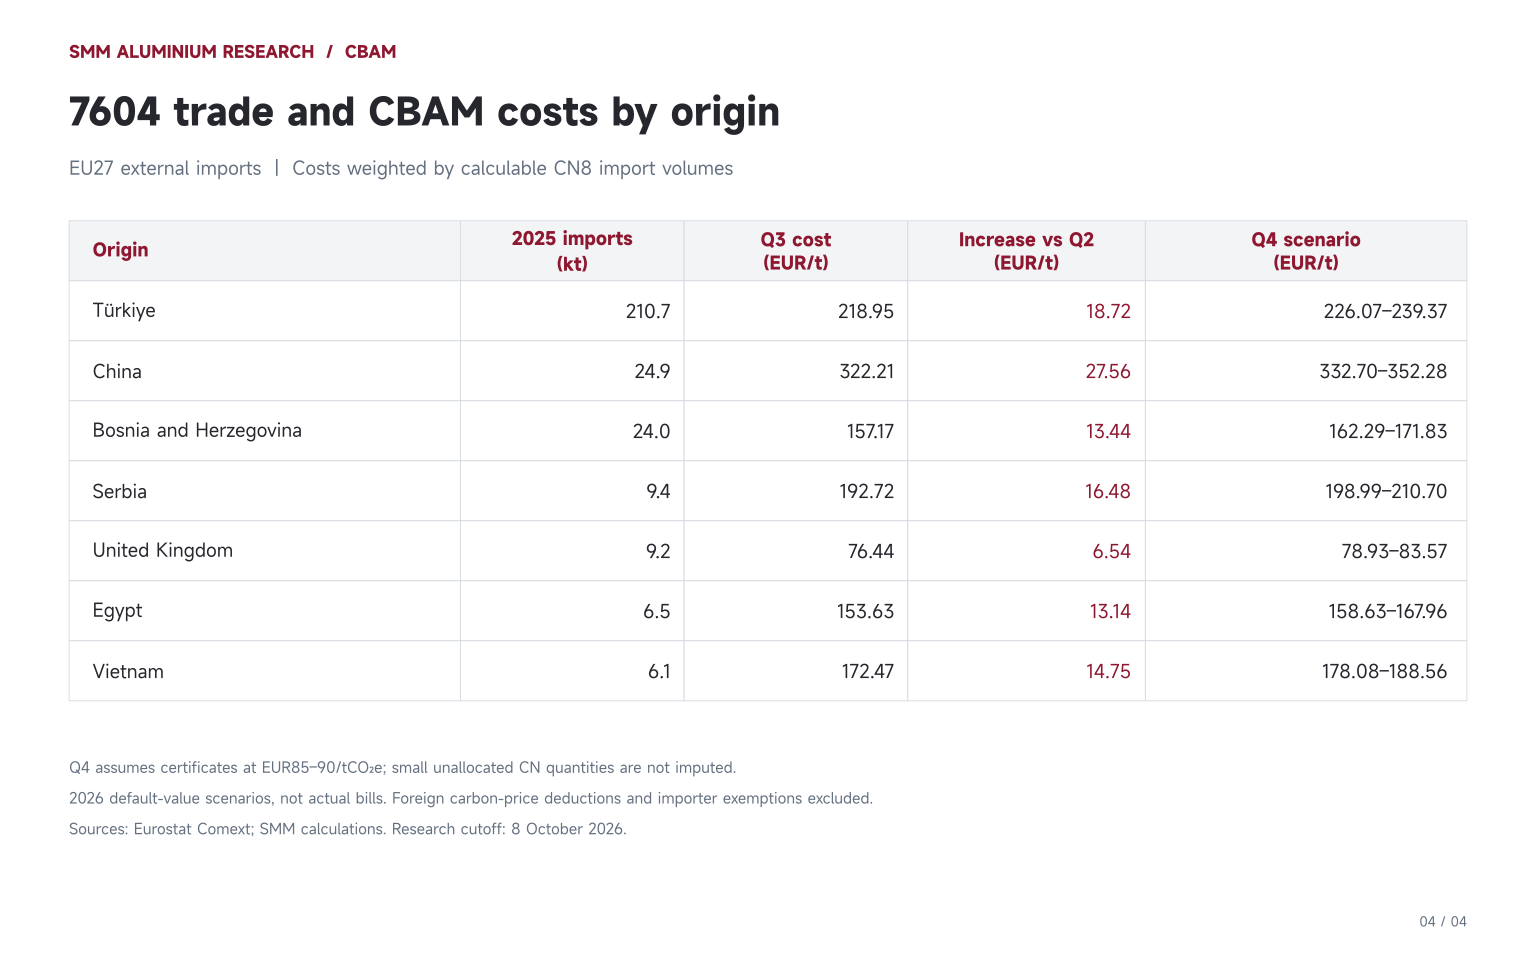
Con el comercio de 2025 mantenido constante, el coste del escenario del 7604 de Türkiye al precio del tercer trimestre es de aproximadamente 46,14 millones EUR, frente a los 8,02 millones EUR de China. El aumento de precio por sí solo del segundo al tercer trimestre añade aproximadamente 3,95 millones EUR y 0,69 millones EUR respectivamente. China tiene el coste unitario más alto, pero el mayor volumen comercial de Türkiye produce un importe agregado superior.
Los orígenes del sudeste asiático tampoco pueden tratarse como un único grupo de costes. Para el mismo ejemplo de perfiles huecos del NC 76042100, los costes por valor por defecto del tercer trimestre son de aproximadamente 67,61 EUR/t para Indonesia, 104,61 EUR/t para Tailandia, 126,47 EUR/t para Malasia y 172,53 EUR/t para Vietnam. Estas diferencias se derivan de los valores por defecto aplicables, las rutas y las deducciones de referencia. No establecen las emisiones reales de los proveedores individuales ni la competitividad global de las entregas.
Los menores volúmenes de importación acentúan la necesidad de datos de productos y proveedores
Los datos de Eurostat muestran que las importaciones externas de la UE de 7601 fueron de aproximadamente 6,335 millones de toneladas en 2025, frente a los 5,823 millones de toneladas de 2024. Las importaciones de 7604 disminuyeron de 391,8 kt a 388,1 kt, mientras que las de 7606 aumentaron de 969,6 kt a 1.083,3 kt y las de 7607 se incrementaron de 265,1 kt a 282,6 kt.
En enero-julio de 2026, las importaciones externas de la UE de 7601, 7604, 7606 y 7607 fueron de 2.937,0 kt, 219,4 kt, 606,6 kt y 137,3 kt respectivamente, lo que supone un descenso interanual del 14,09 %, 6,35 %, 7,78 % y 22,24 %.
Estas cifras comerciales utilizan Eurostat Comext DS-045409 para las importaciones externas de la UE-27, con cálculos de SMM. Enero–julio de 2026 es el último período acumulado comparable completo; los datos de origen se actualizaron el 15 de septiembre.
Las importaciones disminuyeron en las cuatro partidas en el último período comparable. Esto por sí solo no demuestra que el CBAM haya causado la contracción: la demanda, las existencias, la combinación de productos y otras medidas comerciales también pueden afectar al comercio. Aproximadamente 101.900 toneladas de importaciones de la partida 7601 en el período tienen orígenes no asignados y no deben atribuirse a países concretos.
Los orígenes exentos también afectan al denominador del mercado. En 2025, aproximadamente 2,116 millones de toneladas de importaciones de la partida 7601 procedieron de orígenes exentos, junto con 41,8 kt de la 7604, 328,9 kt de la 7606 y 21,9 kt de la 7607. Orígenes como Noruega, Islandia y Suiza deben separarse de los incluidos en el cálculo del coste. Aplicar un único coste de carbono a todas las importaciones externas sobrestimaría la base relevante.
Manteniendo constante la estructura comercial calculable de 2025 en las cuatro partidas, aplicando los parámetros por defecto de 2026 y cambiando únicamente el precio del certificado de 75,28 EUR a 82,32 EUR, el coste combinado del escenario aumenta en aproximadamente 47,73 millones de euros. La contribución es de aproximadamente 26,50 millones de euros de la partida 7601, 5,75 millones de euros de la 7604, 10,74 millones de euros de la 7606 y 4,75 millones de euros de la 7607. Se trata de una comparación de sensibilidad al precio, no de una factura del CBAM de 2025 ni de un gasto ya incurrido en las importaciones del tercer trimestre de 2026.
Por tanto, los compradores europeos y los exportadores de aluminio deben seguir tanto los precios de los certificados como los requisitos netos por tonelada en el cuarto trimestre. Las cotizaciones y las evaluaciones de contratos deben identificar el código aduanero, el origen, el trimestre de importación y la metodología de cálculo. Los datos admisibles de emisiones reales, la información sobre precursores y la documentación de verificación pueden ayudar a establecer en qué difieren las circunstancias de una empresa del escenario por defecto. La posibilidad de repercutir el coste adicional del carbono en los precios de venta dependerá también de los contratos y de las condiciones de negociación.
Calculadora CBAM de aluminio de SMM aquí: