Las primas del aluminio primario en el extranjero se acercan a un piso a medida que disminuye la presión de venta [Análisis de SMM]

Publicado: Oct 09, 2026 14:49 (GMT+8)

Las primas del aluminio primario en el extranjero se mantuvieron débiles esta semana, pero el ritmo de descenso se desaceleró en varios mercados asiáticos. La demanda downstream no ha mostrado una mejora clara, aunque los niveles actuales de primas comienzan a acercarse a rangos donde los vendedores están menos dispuestos a hacer más concesiones.

I. Revisión de las primas al contado por región

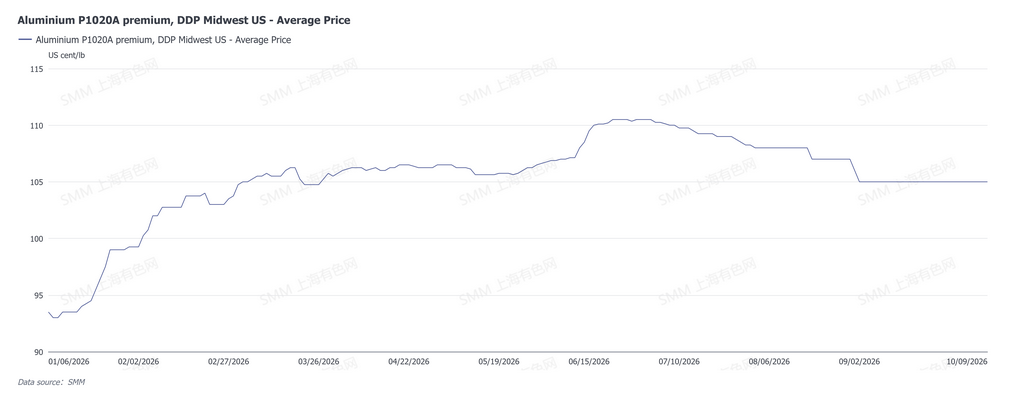
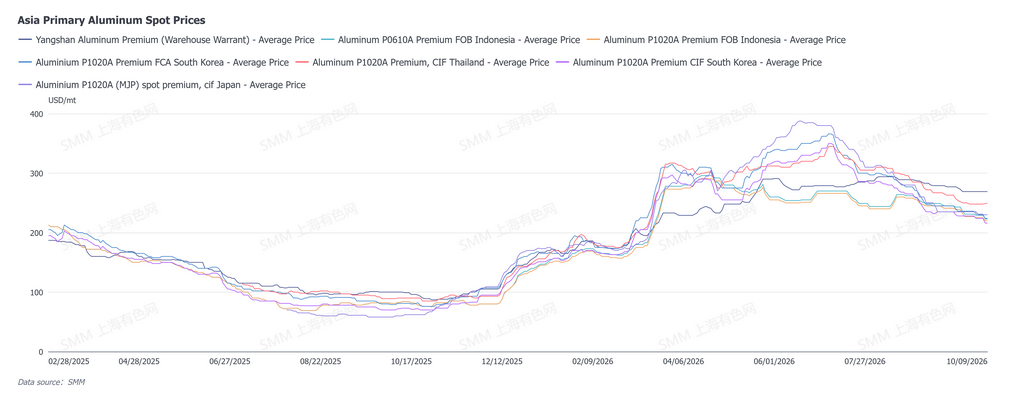
Al 9 de octubre, la prima CIF Tailandia P1020A se situó en 249 USD/t, FCA Corea del Sur en 223 USD/t, CIF Corea del Sur en 216 USD/t, y CIF Japón MJP al contado en 230 USD/t. La prima con warrant en almacén en Japón fue de 269 USD/t, mientras que la prima DDP del Medio Oeste de EE. UU. se mantuvo en 105 centavos de dólar/libra.

En toda Asia, las primas siguieron bajo presión, aunque el ritmo de descenso fue menos pronunciado que en semanas anteriores. La demanda seguía siendo moderada, pero los vendedores en varios mercados mostraron menos disposición a realizar nuevas concesiones significativas, lo que sugiere que los precios podrían estar acercándose a un suelo a corto plazo.
 

Sudeste Asiático

Tailandia: el impulso bajista se desacelera

Tailandia permaneció tranquilo esta semana, con los consumidores downstream continuando comprando principalmente para necesidades inmediatas de producción.

El principal cambio estuvo en el lado de la oferta. Tras varias semanas de primas a la baja, los vendedores mostraron menos disposición a realizar nuevas reducciones significativas. Con la prima CIF Tailandia en 249 USD/t, el mercado parece estar acercándose a un nivel donde el margen bajista adicional se vuelve más limitado.

La demanda en sí no se ha fortalecido, por lo que es poco probable un repunte brusco a corto plazo. Sin embargo, el mercado podría estabilizarse gradualmente si el interés de compra mejora desde los niveles actuales.

Corea del Sur: la competencia entre vendedores comienza a aliviarse

El mercado surcoreano siguió enfrentando una oferta relativamente holgada, mientras que las compras downstream se mantuvieron selectivas.

La debilidad anterior fue impulsada en gran medida por vendedores compitiendo por una demanda limitada. Esta presión ha comenzado a moderarse a medida que las primas bajan, con la prima FCA Corea del Sur en 223 USD/t y la prima CIF en 216 USD/t.

Los compradores aún buscan precios más bajos, pero los vendedores se han vuelto menos receptivos a ofertas agresivas. Esto ha ayudado a frenar el descenso y podría permitir que las primas se muevan dentro de un rango más estrecho a corto plazo.

Japón

Aluminio primario al contado CIF Japón MJP

El mercado spot MJP de Japón permaneció lento esta semana, con transacciones limitadas y sin una mejora clara en la demanda downstream.

Al 9 de octubre, la prima spot CIF Japón MJP se situó en 230 USD/t, mientras que la prima con warrant en almacén fue de 269 USD/t.

La atención del mercado se está desplazando cada vez más hacia dónde podrían encontrar soporte los valores del cuarto trimestre. Las discusiones actuales del mercado se centran en aproximadamente 255 USD/t como nivel indicativo de oferta para el cuarto trimestre. También se han reportado algunas transacciones recientes en torno a este nivel; sin embargo, los volúmenes de transacción siguen siendo limitados y aún no son representativos del mercado en general.

Esto no refleja una demanda más fuerte. Más bien, los niveles de precios actuales se están acercando a un rango donde los vendedores están menos dispuestos a ofrecer más descuentos. Si esto continúa, el MJP al contado podría comenzar a estabilizarse incluso antes de que la demanda downstream muestre una recuperación visible.

Estados Unidos

La prima DDP del Medio Oeste de EE. UU. se mantiene estable

La prima DDP del Medio Oeste de EE. UU. se mantuvo en 105 centavos de dólar/libra esta semana.

Las condiciones de negociación cambiaron poco, sin un cambio significativo ni en la demanda downstream ni en la disponibilidad de oferta. En comparación con los mercados asiáticos, donde las primas aún están encontrando un suelo, el mercado del Medio Oeste se ha mantenido relativamente estable.

Sin un cambio importante en los fundamentos regionales, se espera que la prima se mantenga en general estable a corto plazo.

Perspectiva del mercado

Las perspectivas para las primas del aluminio primario en el extranjero se han vuelto menos bajistas.

La demanda downstream sigue siendo moderada, pero las primas ya se han movido a niveles relativamente bajos, lo que hace que nuevas reducciones sean menos atractivas para los vendedores. Este cambio en el comportamiento de la oferta podría brindar soporte a varios mercados asiáticos en las próximas semanas.

A corto plazo, las primas podrían estabilizarse o recuperarse modestamente desde los niveles actuales. Sin embargo, un repunte más fuerte aún requeriría una mejora más clara en los pedidos downstream y en la demanda de reposición de inventarios.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Greenland Mines aumenta su participación en AnorTech, impulsando la independencia de la cadena de suministro de alúmina en EE. UU.
hace 1 hora
Greenland Mines aumenta su participación en AnorTech, impulsando la independencia de la cadena de suministro de alúmina en EE. UU.
Leer más
Greenland Mines aumenta su participación en AnorTech, impulsando la independencia de la cadena de suministro de alúmina en EE. UU.
La empresa cotizada Greenland Mines anunció que ha ejercido plenamente su opción de adquirir una participación adicional del 9,9 % en el productor canadiense de anortosita AnorTech, elevando su participación al 19,9 %. AnorTech posee el proyecto Gronne Bjerg en Groenlandia y cuenta con un proceso patentado pendiente que puede producir alúmina de grado de fundición sostenible y alúmina de alta pureza a partir de anortosita sin generar residuos de bauxita; el proceso también produce múltiples subproductos comercializables, como sílice amorfa, silicato de calcio, cemento refractario sin CO2, cemento imprimible en 3D y catalizadores a base de alúmina. Greenland considera que el proyecto Gronne Bjerg tiene potencial para convertirse en una fuente de materia prima para la producción estadounidense de alúmina de grado de fundición y de alta pureza, mientras que se estima que las importaciones netas de EE. UU. en 2025 cubrieron aproximadamente el 71 % de su consumo de alúmina. El presidente de Greenland, Bo Møller Stensgaard, declaró que la empresa pretende establecer una cadena de suministro desde Groenlandia hasta EE. UU. que pueda operar de forma independiente del refinado chino, lo que permitiría más procesamiento, fabricación y creación de valor en EE. UU. Esta mayor participación amplía aún más su presencia en el “Corredor de Metales Críticos del Atlántico Norte”, ofreciendo una fuente alternativa potencial para la cadena de suministro de alúmina de EE. UU. y respaldando los objetivos de autosuficiencia industrial estadounidense.
hace 1 hora
El proyecto de materiales avanzados para baterías de alta tecnología de Sichuan Jiuda Aluminum, valorado en 400 millones de dólares, inicia su construcción en Guangyuan
hace 1 hora
El proyecto de materiales avanzados para baterías de alta tecnología de Sichuan Jiuda Aluminum, valorado en 400 millones de dólares, inicia su construcción en Guangyuan
Leer más
El proyecto de materiales avanzados para baterías de alta tecnología de Sichuan Jiuda Aluminum, valorado en 400 millones de dólares, inicia su construcción en Guangyuan
Recientemente, el proyecto de materiales de alta tecnología para baterías con una capacidad anual de 50.000 toneladas, invertido por Sichuan Jiuda Aluminum Co., Ltd. y construido por Gongyi Xingrui Construction Engineering Co., Ltd., inició oficialmente su construcción en el Parque Industrial de Aluminio Yuanjiaba de la Zona de Desarrollo Económico y Tecnológico de Guangyuan. El proyecto tiene una inversión total de 400 millones de yuanes y se construye en el terreno industrial propio de la empresa, con una superficie de 25.073,89 m² (incluidos 7.873,89 m² de la planta original n.º 1 y 17.200 m² de terreno de nueva solicitud). El alcance de la construcción incluye: la edificación de instalaciones de producción en la planta n.º 1 planificada en el lado oeste (clase E, 1 piso, H=15 m) y en la nueva área de planta, la instalación de cinco líneas de producción de papel de aluminio de alta precisión para baterías (cada una con una capacidad anual de 10.000 toneladas de papel de aluminio de alta precisión para baterías), así como la formación de una capacidad anual de 6.000 toneladas de placas compuestas de aluminio-cobre y 2.400 toneladas de láminas compuestas de aluminio-cobre, junto con instalaciones auxiliares de producción como corte longitudinal, corte de precisión y recocido, además de instalaciones de servicios públicos que incluyen control de calidad, sistemas de agua circulante y estaciones de compresores de aire. Está previsto que el proyecto se complete y entre en funcionamiento en octubre de 2026. Una vez alcanzada la plena producción, se espera lograr un valor de producción anual de 1.300 millones de yuanes, aportar 90,328 millones de yuanes en impuestos y generar empleo para más de 90 personas. Tras su finalización y puesta en marcha, el proyecto mejorará aún más la disposición de la cadena industrial de nuevos materiales para baterías de litio, aumentará la capacidad regional de la industria de nuevas energías y respaldará el desarrollo de alta calidad de las industrias verdes locales.
hace 1 hora
INALUM apunta a la FID para la Fase II de SGAR y la fundición de aluminio en Mempawah, con una inversión superior a 3.500 millones de dólares
hace 1 hora
INALUM apunta a la FID para la Fase II de SGAR y la fundición de aluminio en Mempawah, con una inversión superior a 3.500 millones de dólares
Leer más
INALUM apunta a la FID para la Fase II de SGAR y la fundición de aluminio en Mempawah, con una inversión superior a 3.500 millones de dólares
[SMM Noticias Exprés del Aluminio] INALUM apunta a la decisión final de inversión para la SGAR Fase II y una fundición de aluminio de 600.000 toneladas/año en Mempawah. La productora estatal de aluminio de Indonesia, PT INALUM, tiene como objetivo una decisión final de inversión (FID) para su segunda Refinería de Alúmina de Grado Fundición (SGAR) y la fundición integrada de aluminio primario en Mempawah, Kalimantan Occidental, durante la semana del 5 al 11 de octubre. El Director de Estrategia Corporativa, Desarrollo de Negocios y Comercial de INALUM, Arif Haendra, declaró el 6 de octubre que el estudio de factibilidad bancable se había completado. La inversión combinada se estima en más de 60 billones de rupias (aproximadamente 3.500–3.700 millones de dólares estadounidenses), que comprende entre 15 y 18 billones de rupias para la SGAR Fase II y 2.700 millones de dólares estadounidenses para la fundición de aluminio.
hace 1 hora