

Giá HRC Ấn Độ tăng vững trong tháng 9 khi giá nội địa cao hơn làm giảm động lực chiết khấu hàng xuất khẩu của các nhà máy. Châu Âu đưa ra mức giá xuất khẩu cao nhất có thể quan sát được, nhưng hạn ngạch hạn chế tiếp tục kìm hãm các đơn hàng mới. Nhu cầu mua từ châu Á hỗ trợ yếu hơn, trong khi phôi thép mất đi mức tăng đầu tháng. Thị trường do đó ưu tiên bán HRC có chọn lọc thay vì mở rộng xuất khẩu thép Ấn Độ.
Giá tham chiếu mới nhất của SMM ở mức 730 USD/tấn CFR châu Âu và 660 USD/tấn FOB Ấn Độ đối với HRC xuất sang châu Âu. HRC vào Việt Nam được đánh giá ở mức 567,5 USD/tấn CFR, trong khi phôi thép ở mức 467,5 USD/tấn FOB Ấn Độ. Mức chênh lệch giá của châu Âu vẫn là điểm thu hút chính đối với người bán HRC, dù các chào giá cao hơn vẫn cần được người mua chấp nhận và có cửa sổ thông quan khả thi.
Bản đánh giá tuần ngày 4 tháng 9 của SMM ghi nhận chào giá HRC châu Âu khoảng 580 USD/tấn FOB Ấn Độ, tương đương 660–680 USD/tấn CFR. Đến ngày 9 tháng 9, các cuộc thảo luận CFR đã tăng lên 695–700 USD/tấn, cùng với một chào giá ở mức 715 USD/tấn. Các chào giá đạt 715–730 USD/tấn CFR vào cuối ngày 16 tháng 9, dù giao dịch ở các mức đó vẫn chưa được xác nhận. Mức tăng đều đặn của giá chào phản ánh lập trường bán hàng vững hơn khi tháng trôi qua.
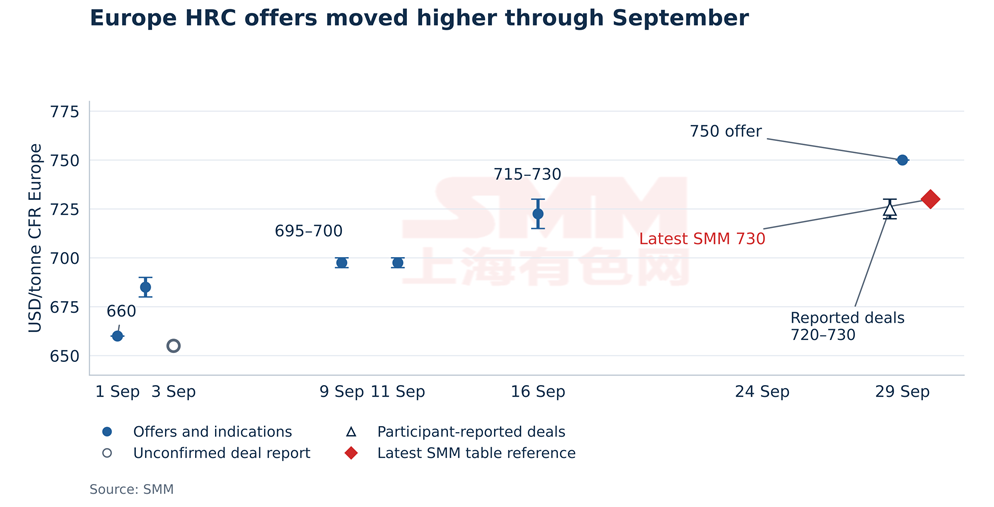
Phản hồi cuối tháng cho thấy các giao dịch châu Âu do người tham gia báo cáo trước đó ở mức 720–730 USD/tấn CFR, nhìn chung phù hợp với mức tham chiếu mới nhất 730 USD/tấn của SMM. Đến ngày 29 tháng 9, các chào giá đã đạt tới 750 USD/tấn CFR. Việc chốt được đơn hàng mới ở mức cao hơn đó sẽ xác định liệu người mua có sẵn sàng theo đợt tăng tiếp theo hay không.
Hạn ngạch khiến mức chênh lệch giá của châu Âu có giới hạn thực tế. Theo Ủy ban châu Âu, cơ chế thép có hiệu lực từ ngày 1 tháng 7 cung cấp khoảng 18,3 triệu tấn hạn ngạch miễn thuế hàng năm và áp thuế 50% đối với hàng nhập khẩu ngoài hạn ngạch. Quy định thực thi (EU) 2026/1457 của Ủy ban phân bổ cho Ấn Độ 149.318,61 tấn đối với sản phẩm cán phẳng nóng loại 1.A theo lệnh 09.9803 trong tháng 10–12 năm 2026, trước khi áp dụng phần chuyển tiếp. Một lô hàng đủ điều kiện 40.000 tấn sẽ chiếm 26,8% phân bổ cơ sở đó, khiến thời điểm của các lô hàng lớn có ý nghĩa thương mại quan trọng.
Theo dõi tàu của SMM ngày 29 tháng 9 cho thấy ba chương trình hàng cuộn và thép tấm liên quan đến Ravenna với tổng khối lượng khai báo hoặc chỉ định khoảng 98.458 tấn: 20.000 tấn từ Mumbai, 39.279 tấn từ Dhamra và 39.179 tấn từ Paradip. Hai chuyến khởi hành tháng 8 đã xác nhận cập cảng Ravenna. Lô hàng Paradip khởi hành ngày 7 tháng 9 với điểm đến khai báo là Ravenna và đã xếp ít nhất 35.124 tấn tính đến thời điểm chốt báo cáo cảng.
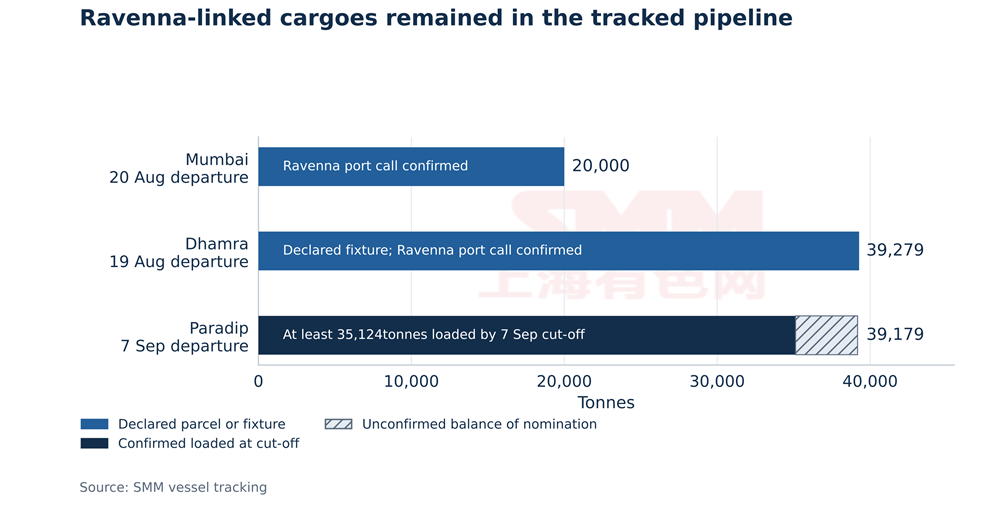
Lượng hàng đang trên đường đến Ravenna khiến cửa sổ thông quan tháng 10 có tầm quan trọng thương mại tức thời. Việc phân loại hàng hóa và thời điểm khai hải quan sẽ quyết định lô hàng nào cạnh tranh cho từng hạn ngạch sản phẩm. Đối với các nhà máy và người mua, giá trị của mức giá cao hơn tại châu Âu do đó phụ thuộc một phần vào tốc độ hàng hiện có được dỡ và thông quan.
Trượt hạn ngạch có thể làm thay đổi mạnh tính kinh tế của một lô hàng. Một lô hàng được định giá hải quan 730 USD/tấn sẽ chịu thêm 365 USD/tấn thuế nếu thông quan ngoài hạn ngạch. Chi phí lưu kho và tài chính cũng tăng lên trong khi thép chờ trong kho ngoại quan, khiến cửa sổ thông quan và việc phân bổ các chi phí này trở thành trọng tâm của các cuộc đàm phán.
Từ ngày 1 tháng 10, EU cũng yêu cầu nhà nhập khẩu khai báo nơi thép được nấu chảy và đúc, kèm bằng chứng xác định quốc gia và số mẻ nấu. Thông báo ngày 31 tháng 8 của Ủy ban châu Âu quy định Giấy chứng nhận thử nghiệm nhà máy và cho phép các tài liệu thay thế được liệt kê trong giai đoạn đầu. Do đó, sự sẵn sàng về chứng từ sẽ quan trọng song song với việc tàu cập cảng để đảm bảo khai hải quan kịp thời.
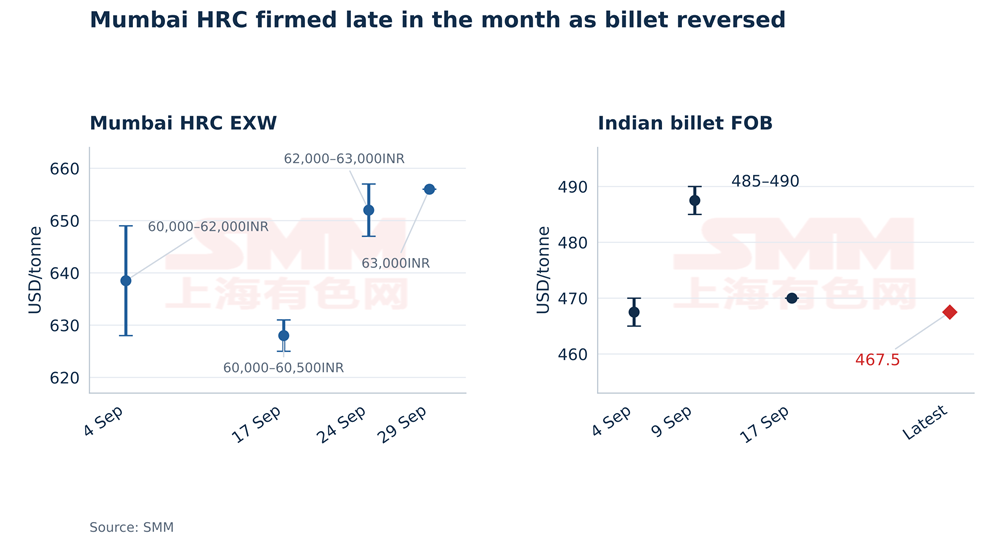
Sự vững chắc của thị trường nội địa củng cố lựa chọn thay thế cho xuất khẩu của các nhà máy. Kiểm tra tại Mumbai đầu tháng 9 của SMM đưa HRC ở mức 628–649 USD/tấn (60.000–62.000 INR/tấn) EXW. Chỉ dẫn của nhà máy ở mức 625–631 USD/tấn (60.000–60.500 INR/tấn) EXW vào ngày 17 tháng 9, trước khi tăng lên 647–657 USD/tấn (62.000–63.000 INR/tấn) vào ngày 24 tháng 9. Hàng tại bãi Mumbai tăng từ khoảng 667 USD/tấn (64.000 INR/tấn) lên 699 USD/tấn (67.000 INR/tấn) trong cùng kỳ. Cuối tháng, người tham gia thị trường coi mức khoảng 656 USD/tấn (63.000 INR/tấn) EXW Mumbai là thực tế, chưa bao gồm GST.
Ở mức khoảng 656 USD/tấn EXW Mumbai, HRC nội địa gần với mức tham chiếu 660 USD/tấn FOB Ấn Độ cho hàng xuất sang châu Âu. Chênh lệch 4 USD/tấn để lại rất ít dư địa để hấp thụ cước vận tải nội địa, phí cảng và chi phí tài chính, làm tăng sức hấp dẫn của bán hàng nội địa. Giá CFR châu Âu cao hơn chỉ chuyển thành lợi nhuận xuất khẩu tốt hơn khi cước phí và chi phí thông quan vẫn bảo toàn được mức thu về hấp dẫn tại nhà máy. Bất kỳ đợt tăng nội địa nào nữa sẽ siết chặt so sánh này và giảm động lực chiết khấu hàng xuất khẩu của các nhà máy.
Việt Nam hỗ trợ yếu hơn cho người bán HRC Ấn Độ. SMM ghi nhận 530 USD/tấn CFR vào ngày 4 tháng 9 và nghe chào giá Ấn Độ ở mức 550 USD/tấn CFR vào ngày 15 tháng 9, so với chào giá nội địa Việt Nam 540–545 USD/tấn CIF. Dù tham chiếu Việt Nam mới nhất của SMM tăng lên 567,5 USD/tấn CFR, phản hồi cuối tháng vẫn mô tả nhu cầu mua hạn chế và không có chào giá chắc chắn từ các nhà máy Ấn Độ. Sự kết hợp đó khiến châu Á có ít ảnh hưởng hơn đến quyết định bán hàng của các nhà máy so với thị trường nội địa và châu Âu.
Phôi thép cũng cho thấy giới hạn của nhu cầu nước ngoài. Chỉ dẫn xuất khẩu tăng từ 465–470 USD/tấn FOB Ấn Độ ngày 4 tháng 9 lên 485–490 USD/tấn ngày 9 tháng 9, rồi quay về khoảng 470 USD/tấn vào ngày 17 tháng 9. Tham chiếu mới nhất 467,5 USD/tấn của SMM thấp hơn 20 USD/tấn so với điểm giữa của đỉnh đầu tháng. Sự thoái lui của phôi thép, cùng với mức tăng của chào giá HRC châu Âu, cho thấy sức mạnh giá tháng 9 phụ thuộc vào sản phẩm và điểm đến.
Dữ liệu nhu cầu quốc gia tạo nền tảng vững chắc hơn cho sự chọn lọc của các nhà máy nội địa. Số liệu của Bộ Thép và JPC công bố qua PIB ngày 3 tháng 9 cho thấy tiêu thụ thép thành phẩm đạt 70,3 triệu tấn trong tháng 4–8 năm 2026, tăng 7,0% so với cùng kỳ năm trước, trong khi sản xuất thép thành phẩm tăng 3,8% lên 68,1 triệu tấn. Sản lượng thép thô tăng 1,8% lên 70,3 triệu tấn. Nhập khẩu thép thành phẩm tổng cộng 3,4873 triệu tấn so với xuất khẩu 2,9860 triệu tấn, để lại nhập siêu 501.300 tấn. Riêng tháng 8, nhập khẩu 721.100 tấn vượt xuất khẩu 693.700 tấn.
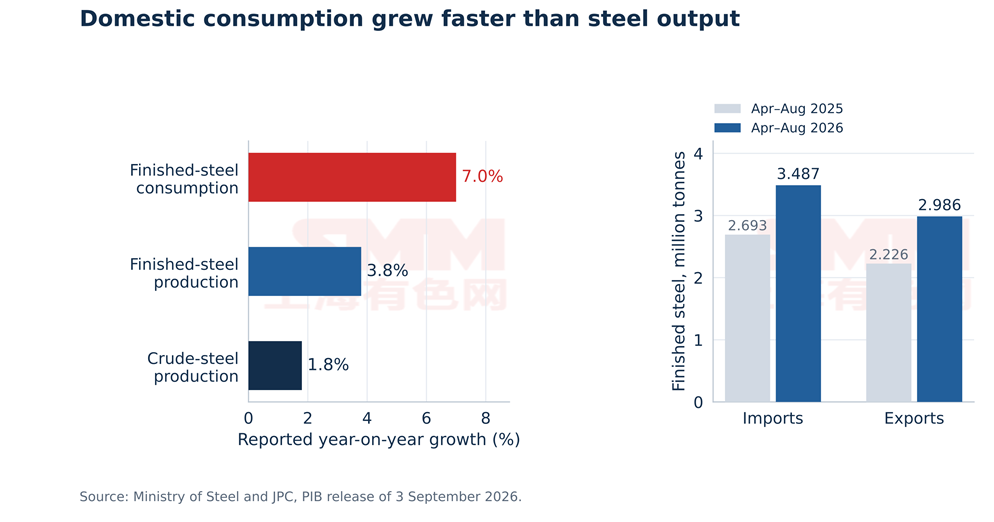
Tăng trưởng tiêu thụ vượt sản xuất ủng hộ việc các nhà máy ưu tiên bảo vệ giá nội địa. Đồng thời, vị thế nhập siêu cho thấy thép nước ngoài tiếp tục đáp ứng một phần nhu cầu của Ấn Độ. Do đó, các đợt tăng giá nội địa sẽ cần sự hỗ trợ mua hàng bền vững cũng như kỷ luật từ các nhà cung cấp trong nước.
Tháng 9 khép lại với việc người bán HRC Ấn Độ giữ giá vững hơn và có lựa chọn nội địa mạnh hơn, trong khi châu Âu vẫn là đầu ra xuất khẩu hấp dẫn nhất có thể quan sát được. Các giao dịch mới ở mức 750 USD/tấn CFR sẽ xác nhận bước tiếp theo trong định giá châu Âu. Lợi ích đối với các nhà máy sẽ phụ thuộc vào cước phí, chi phí lưu kho và khả năng đảm bảo thông quan miễn thuế cho lô hàng.
Người tham gia thị trường nội địa kỳ vọng mức tăng thêm khoảng 10 USD/tấn (1.000 INR/tấn) trong kỳ đánh giá tới, với một liên hệ dự đoán mức tăng tương tự vào tháng 11. Nếu giá nội địa tăng cao hơn trong khi tham chiếu FOB liên quan đến châu Âu giữ ở mức 660 USD/tấn, doanh số xuất khẩu sẽ đối mặt với hạn mức chi phí còn chặt hơn. Nhu cầu mua mạnh hơn tại Việt Nam hoặc các giao dịch phôi thép mới sẽ cần thiết để mở rộng hỗ trợ từ nước ngoài.
Cuộc tham vấn của Ủy ban châu Âu về hoạt động của cơ chế thép, mở ngày 28 tháng 9 và kết thúc ngày 11 tháng 10, sẽ giữ vấn đề tiếp cận thị trường trong tầm ngắm. Đối với giao dịch tháng 10, các động lực tức thời hơn là việc sử dụng hạn ngạch, thông quan hàng hiện có theo yêu cầu chứng từ mới và các giao dịch châu Âu mới trên mức 720–730 USD/tấn đã báo cáo. Cho đến khi các yếu tố đó phát triển, sức mạnh nội địa có khả năng khiến các nhà máy Ấn Độ giữ chọn lọc về giá xuất khẩu.



