

Việc Anh công nhận Cơ chế giao dịch tín chỉ carbon (CCTS) của Ấn Độ tạo ra một lộ trình để các chi phí carbon đủ điều kiện đã nộp tại Ấn Độ có thể giúp giảm mức độ phơi nhiễm với Cơ chế điều chỉnh biên giới carbon (CBAM) của Anh từ năm 2027. Điều này không miễn trừ thép Ấn Độ khỏi CBAM của Anh, không thiết lập mức chiết khấu carbon cố định, cũng không đảm bảo giá xuất khẩu của Ấn Độ cao hơn.
Đối với thương mại thép cuộn cán nóng (HRC) của Ấn Độ trong ngắn hạn, ràng buộc chặt chẽ hơn vẫn là khả năng tiếp cận hạn ngạch hải quan. Hạn ngạch tiêu chuẩn Loại 1 của Anh dành cho Ấn Độ đã được sử dụng 91,97% tính đến ngày 25 tháng 9, trong khi miễn trừ hợp đồng chuyển tiếp kết thúc vào ngày 30 tháng 9. Lộ trình sử dụng được ủy quyền với khối lượng lớn hơn mang lại tiềm năng về số lượng nhiều hơn, nhưng đây là nhóm hạn ngạch toàn cầu chịu mức trần 40% theo quốc gia và các điều kiện chế biến hạ nguồn cụ thể; đây không phải là hạn ngạch dành riêng cho Ấn Độ.
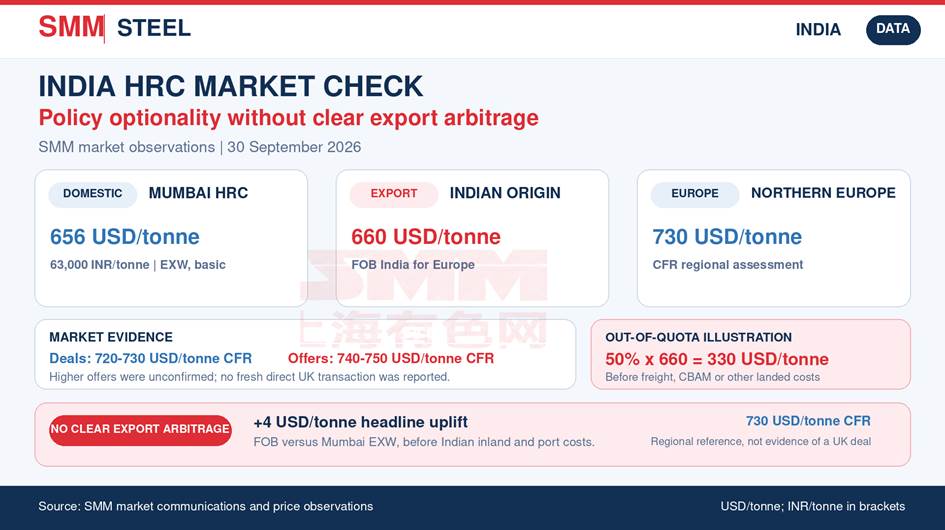
Ở mức giá hiện tại, tín hiệu thương mại cũng bị hạn chế tương tự. Chỉ báo mới nhất của SMM đối với hàng xuất xứ Ấn Độ sang châu Âu là 660 USD/tấn FOB Ấn Độ, trong khi HRC tại Mumbai được đánh giá ở mức khoảng 656 USD/tấn (63.000 INR/tấn) EXW, giá cơ bản. Mức chênh lệch FOB danh nghĩa chỉ 4 USD/tấn không đủ bù đắp chi phí vận chuyển nội địa, bốc xếp tại cảng, tài chính và các chi phí xuất khẩu khác. Do đó, việc công nhận CCTS bổ sung thêm tính linh hoạt chính sách trong tương lai, nhưng hiện tại không tạo ra cơ hội chênh lệch giá xuất khẩu rõ ràng có khả năng đẩy giá HRC nội địa tăng.
Việc công nhận tạo ra lộ trình khấu trừ thay vì miễn trừ
HMRC đã bổ sung CCTS của Ấn Độ vào danh sách các cơ chế định giá carbon đủ điều kiện vào ngày 27 tháng 8. Lợi ích thực tế là giảm nhẹ giá carbon: nhà nhập khẩu đủ điều kiện của Anh có thể khấu trừ mức giá carbon đã được xác minh thực tế phải chịu tại quốc gia sản xuất khỏi nghĩa vụ CBAM của Anh.
Cách diễn đạt rất quan trọng. HMRC nêu rõ rằng các khoản phân bổ miễn phí, hoàn trả, giảm giá và các hình thức bồi thường khác có thể làm giảm mức giá carbon nước ngoài hiệu lực, thậm chí về bằng không. Nhà nhập khẩu chịu trách nhiệm của Anh phải chứng minh yêu cầu khấu trừ bằng quy trình xác minh độc lập theo quy định. Do đó, chỉ riêng việc công nhận cơ chế là chưa đủ.
CBAM của Anh bắt đầu vào ngày 1 tháng 1 năm 2027 và bao gồm sắt thép. Hiện không có quốc gia nào được miễn trừ. Mức thuế CBAM của Anh dự kiến được công bố theo quý từ năm 2027 và mức giảm nhẹ giá carbon không được vượt quá nghĩa vụ CBAM liên quan của Anh. Một người mua tại Anh hiện không thể tính toán giá trị giảm trừ chắc chắn cho thép cuộn cán nóng (HRC) của Ấn Độ nếu thiếu bốn yếu tố đầu vào:
- cơ sở lắp đặt liên quan của Ấn Độ và nghĩa vụ CCTS của cơ sở đó trong kỳ sản xuất;
- chi phí carbon ròng thực tế phải chịu sau các khoản tín dụng, phân bổ, hoàn lại hoặc bồi thường;
- lượng phát thải sản phẩm được xác minh độc lập theo ranh giới tương thích với Anh; và
- mức thuế suất CBAM hàng quý của Anh áp dụng cho sắt thép.
Do đó, việc công nhận CCTS chưa nên được chuyển thành mức phụ phí USD/tấn phổ quát cho các nhà máy Ấn Độ hoặc mức chiết khấu tự động cho người mua tại Anh.
Khung CCTS Thép của Ấn Độ Đã Tiến Triển nhưng Chi Phí Vẫn Mang Tính Đặc Thù Theo Cơ Sở
Các cập nhật mới nhất đối với Quy tắc Mục tiêu Cường độ Phát thải Khí nhà kính năm 2025 của Cục Hiệu quả Năng lượng, bao gồm sửa đổi riêng cho ngành sắt thép, xác nhận rằng khung CCTS của Ấn Độ đã vượt qua giai đoạn dự thảo thông báo. Các quy tắc này ấn định mục tiêu cường độ phát thải khí nhà kính cho các cơ sở thép có nghĩa vụ tuân thủ. Các cơ sở vượt mục tiêu có thể nhận được chứng chỉ tín dụng carbon, trong khi những cơ sở không đạt phải mua và nộp chứng chỉ để đáp ứng nghĩa vụ tuân thủ.
Khung này sẽ không tạo ra một mức phí carbon đồng nhất trên toàn bộ hoạt động sản xuất thép của Ấn Độ. Chi phí tuân thủ của từng cơ sở sẽ phụ thuộc vào mục tiêu được ấn định, hiệu suất phát thải đã được xác minh, vị thế chứng chỉ và giá chứng chỉ hiện hành. Các quy định giao dịch của Ủy ban Điều tiết Điện lực Trung ương quy định việc xác định giá dựa trên sàn giao dịch trong các biên độ giá theo quy định thay vì một mức giá phổ quát cố định.
Vị thế carbon phát sinh sẽ mang tính đặc thù theo từng nhà máy và từng kỳ tuân thủ. Do đó, hai nhà máy Ấn Độ sản xuất HRC tương tự có thể phải đối mặt với các chi phí hiệu quả khác nhau. CCTS của Ấn Độ chưa thể được chuyển thành một mức chi phí carbon duy nhất, hay một giá trị giảm trừ CBAM tiêu chuẩn của Anh, cho mỗi tấn thép Ấn Độ.
Tiếp cận Hạng mục 1 của Anh Vẫn Là Rào Cản Thương mại Trước mắt
Biện pháp thép thay thế của Anh có hiệu lực từ ngày 1 tháng 7 năm 2026. Đối với thép Hạng mục 1 có xuất xứ Ấn Độ, bao gồm các sản phẩm HRC liên quan, hạn ngạch quốc gia tiêu chuẩn là 33.456 tấn/năm, được chia thành bốn đợt hạn ngạch quý, mỗi đợt 8.364 tấn. Nhập khẩu ngoài hạn ngạch áp dụng sẽ chịu thêm thuế 50%.
|
Lộ trình Vương quốc Anh |
Hạn mức áp dụng |
Tình trạng và ý nghĩa thương mại |
|
Hạn ngạch tiêu chuẩn Nhóm 1 của Ấn Độ |
33.456 tấn/năm; 8.364 tấn/quý |
Ngày 25 tháng 9, HMRC cho thấy 7.692,63 tấn đã phân bổ và 671,37 tấn còn lại: đã sử dụng 91,97%. |
|
Lộ trình Nhóm 1 theo mục đích sử dụng được cấp phép, tháng 10-tháng 12 |
595.950 tấn tổng toàn cầu; Ấn Độ bị giới hạn ở mức 238.380 tấn |
Tiếp cận toàn cầu theo nguyên tắc ai đến trước được phục vụ trước. Mức trần của Ấn Độ là mức tối đa, không phải là phần dành riêng. Hàng hóa phải được đưa vào thủ tục hải quan quy định và được chuyển đổi thành các sản phẩm hạ nguồn đủ điều kiện. |
|
Ngoài lộ trình khả dụng |
Không được bảo hộ bằng hạn ngạch |
Thuế bổ sung là 50%; việc giảm giá carbon theo CBAM không bù trừ cho loại thuế phòng vệ thương mại riêng biệt này. |
Hạn ngạch tiêu chuẩn chưa sử dụng chỉ có thể chuyển sang quý liền kề tiếp theo. Không nên coi lượng còn lại ngày 25 tháng 9 là lượng chuyển sang tháng 10 đã được xác nhận vì các yêu cầu được chấp nhận đến hết quý ngày 30 tháng 9 vẫn có thể làm giảm lượng này. Bộ dữ liệu hằng ngày của HMRC cũng cảnh báo rằng số dư công bố có thể chậm hơn so với các yêu cầu đang được xử lý.
Việc miễn trừ tạm thời đối với các hợp đồng đủ điều kiện được ký trước ngày 14 tháng 3 năm 2026 chỉ áp dụng đến hết ngày 30 tháng 9. Từ ngày 1 tháng 10, việc phân bổ hạn ngạch hoặc sử dụng đúng lộ trình theo mục đích sử dụng được cấp phép trở nên quan trọng hơn đối với bất kỳ tờ khai mới nào.
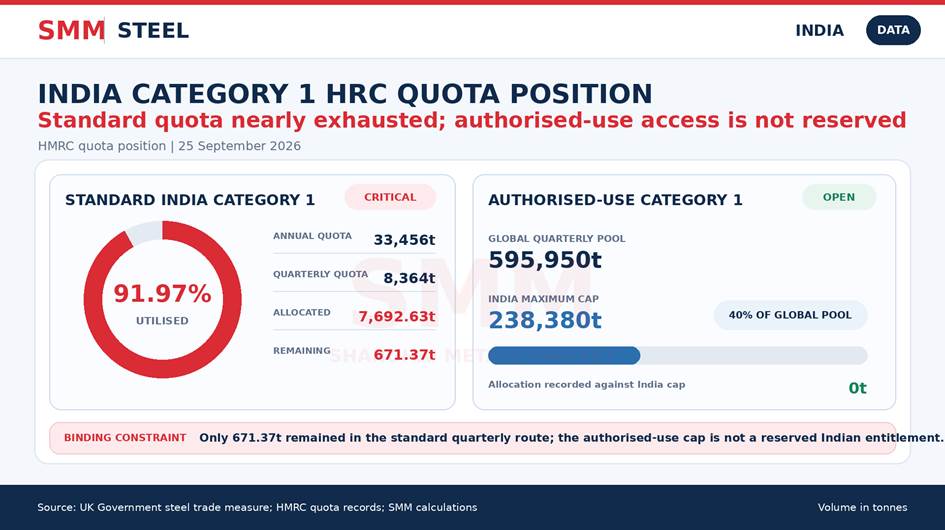
Hình 1. Tình trạng hạn ngạch HRC Nhóm 1 của Ấn Độ tính đến ngày 25 tháng 9 năm 2026. Nguồn: HMRC; tính toán của SMM.
Giới hạn bốn mươi phần trăm theo mục đích sử dụng được cấp phép không dành riêng cho Ấn Độ
Một tài liệu nền chính thức về CETA của Ấn Độ mô tả Ấn Độ có phần "độc quyền 40%" trong hạn ngạch theo mục đích sử dụng được cấp phép và suy ra khả năng tiếp cận tiềm năng khoảng 945.000 tấn/năm. Thông báo thực thi của Vương quốc Anh - khuôn khổ pháp lý vận hành cho thông quan hải quan - xác định một tổng toàn cầu duy nhất theo mục đích sử dụng được cấp phép với mức trần 40% đối với hàng hóa có xuất xứ từ bất kỳ một quốc gia nào.
Bốn tổng toàn cầu hằng quý có tổng cộng 2.364.361 tấn. Bốn mươi phần trăm là 945.744 tấn, tức là mức tối đa hằng năm xấp xỉ mà Ấn Độ về lý thuyết có thể sử dụng nếu lượng nhập khẩu của Ấn Độ đạt mức trần trong mỗi quý. Đây không phải là hạn ngạch dành riêng cho Ấn Độ. Khả năng tiếp cận thực tế phụ thuộc vào việc sử dụng theo nguyên tắc toàn cầu ai đến trước được phục vụ trước, giới hạn quốc gia, điều kiện sản phẩm, thủ tục hải quan và quá trình chuyển đổi ở hạ nguồn. Việc coi mức trần lý thuyết là khả năng tiếp cận thị trường được đảm bảo sẽ đánh giá quá cao tiềm năng xuất khẩu.
Tờ khai hải quan xác nhận hoạt động thương mại mà không tạo ra làn sóng xuất khẩu giao ngay mới
Việc SMM lọc dữ liệu nhập khẩu do HMRC kê khai theo xuất xứ Ấn Độ cho thấy khối lượng từ tháng 1 đến tháng 7 năm 2026 như sau:
Đây là các phạm vi sản phẩm lồng nhau và không được cộng gộp. Tổng lượng HRC loại 1 chính xác là thước đo hẹp phù hợp, trong khi khối lượng bán thành phẩm lớn hơn nhiều giải thích phần lớn dòng chảy HS72 theo nghĩa rộng.
Giai đoạn từ tháng 1 đến tháng 7 cũng trải qua các cơ chế chính sách khác nhau: biện pháp tự vệ trước đây, biện pháp mới từ ngày 1 tháng 7 và cửa sổ hợp đồng chuyển tiếp trong tháng 7. Do đó, tổng lượng hải quan 26.351,740 tấn không thể so sánh trực tiếp với hạn ngạch tiêu chuẩn quý mới là 8.364 tấn như thể toàn bộ hàng hóa đều nhập theo lộ trình đó.
Quan trọng nhất là tờ khai hải quan xác lập xuất xứ khai báo, mã hàng hóa, trọng lượng và thời điểm thông quan. Bản thân chúng không xác định người mua cuối cùng, người bán, thời hạn hợp đồng, tuyến đường trực tiếp hay chuyển tải, mục đích sử dụng ở hạ nguồn, hay liệu lô hàng đó có phải là giao dịch giao ngay mới hay không. Dữ liệu này hỗ trợ bằng chứng về thương mại thép Ấn Độ - Anh đã được thiết lập, nhưng không ủng hộ nhận định rằng một làn sóng mua giao ngay mới của Anh đã bắt đầu.
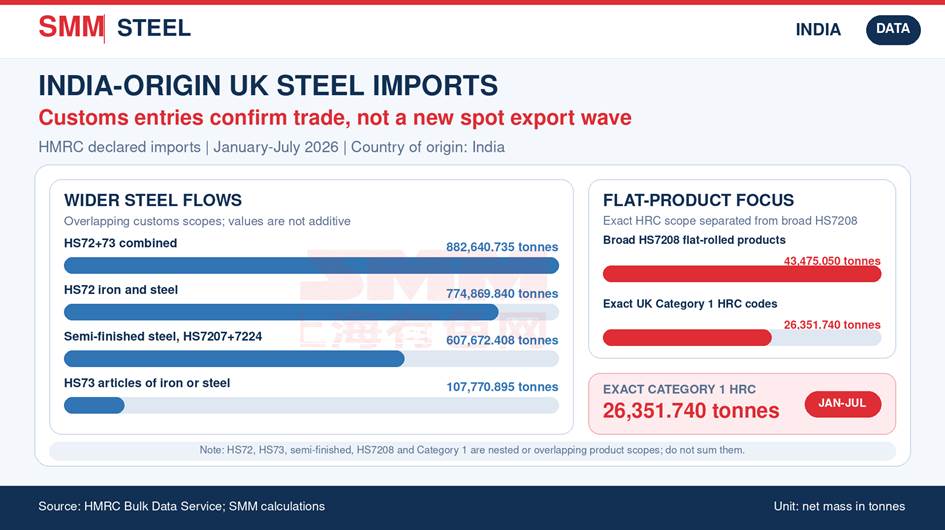
Hình 2. Tờ khai hải quan thép Anh có xuất xứ Ấn Độ từ tháng 1 đến tháng 7 năm 2026. Các phạm vi sản phẩm chồng lấn và không được cộng gộp. Nguồn: HMRC; tính toán của SMM.
Cân bằng nội địa của Ấn Độ không hỗ trợ phản ứng giá do xuất khẩu dẫn dắt ở quy mô lớn
Dữ liệu chính thức của Ấn Độ từ tháng 4 đến tháng 7 năm 2026 cho thấy sản lượng thép thành phẩm đạt 54,7 triệu tấn so với mức tiêu thụ 56,0 triệu tấn. Nhập khẩu là 2,7662 triệu tấn và xuất khẩu là 2,2923 triệu tấn, khiến Ấn Độ trở thành nước nhập khẩu ròng thép thành phẩm với 473.900 tấn.
Cán cân HRC và thép dải cũng cho thấy xu hướng tương tự. Nhập khẩu đạt 1,0152 triệu tấn, so với xuất khẩu là 841.500 tấn, dẫn đến vị thế nhập khẩu ròng là 173.700 tấn.
Điều này không ngăn cản các giao dịch xuất khẩu riêng lẻ, đặc biệt khi các nhà máy cần duy trì hoạt động cán liên tục hoặc nhu cầu đối với sản phẩm cụ thể yếu. Tuy nhiên, điều này phản bác quan điểm coi việc Anh công nhận CCTS là yếu tố kích hoạt sự chuyển hướng lớn HRC Ấn Độ ra khỏi thị trường nội địa. Phản ứng giá nội địa bền vững do xuất khẩu dẫn dắt đòi hỏi lợi nhuận ròng từ xuất khẩu cải thiện đáng kể và hoạt động mua hàng của Anh hoặc châu Âu tuân thủ hạn ngạch được chứng minh qua các giao dịch lặp lại.
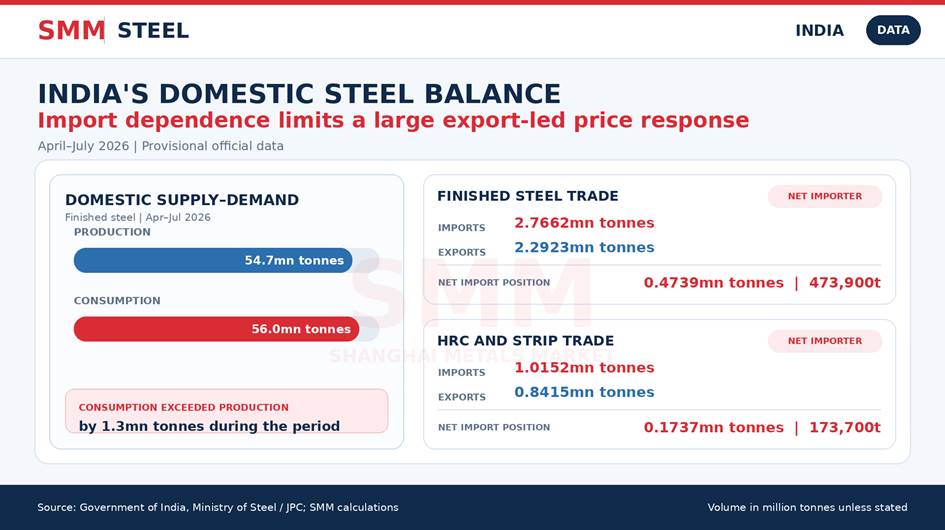
Hình 3. Cán cân thép thành phẩm và HRC của Ấn Độ trong giai đoạn tháng 4-tháng 7 năm 2026. Nguồn: Chính phủ Ấn Độ; tính toán của SMM.
Giá hiện tại cho thấy tính tùy chọn chính sách mà không có chênh lệch giá xuất khẩu
Khảo sát thị trường ngày 30 tháng 9 của SMM xác định HRC xuất xứ Ấn Độ cho châu Âu ở mức 660 USD/tấn FOB Ấn Độ. HRC Bắc Âu được đánh giá ở mức 730 USD/tấn CFR, với thông tin thị trường cho thấy các mức giao dịch khoảng 720-730 USD/tấn CFR. Các chào hàng ở mức 740-750 USD/tấn CFR chưa được xác nhận là giao dịch mới. Không có giao dịch trực tiếp mới nào với Anh được xác nhận.
Mức CFR Bắc Âu là tham chiếu khu vực, không phải bằng chứng về giao dịch với Anh hay lợi nhuận ròng cụ thể tại Anh. Cước phí, chi phí cảng, tài chính, lộ trình hạn ngạch, mức thuế phải chịu, điều kiện giao hàng và chứng từ carbon phải được chuẩn hóa trước khi có thể so sánh với giá xuất xưởng Ấn Độ.
So với HRC Mumbai khoảng 656 USD/tấn (63.000 INR/tấn) xuất xưởng, giá cơ bản, mức chỉ báo 660 USD/tấn FOB chỉ mang lại mức chênh lệch danh nghĩa 4 USD/tấn trước chi phí nội địa và cảng Ấn Độ. Trên cơ sở đó, không có chênh lệch giá xuất khẩu rõ ràng.
Hình phạt hạn ngạch cũng vẫn chi phối về mặt thương mại. Chỉ là minh họa đơn giản, mức thuế ngoài hạn ngạch 50% trên giá trị hải quan 660 USD/tấn sẽ tương đương 330 USD/tấn, trước cước phí, CBAM hoặc các chi phí tại cảng đến khác. Cơ sở hải quan chính xác phải được xác định cho từng lô hàng, nhưng quy mô cho thấy tại sao khoản khấu trừ giá carbon trong tương lai không chắc chắn không thể bù đắp cho việc không tiếp cận được hạn ngạch.
Tác động thị trường
Đối với các nhà máy Ấn Độ, việc công nhận CCTS cải thiện vị thế chiến lược cho năm 2027 vì các nhà sản xuất sẵn sàng về chứng từ có thể chứng minh chi phí carbon nội địa đủ điều kiện và giảm gánh nặng CBAM cho nhà nhập khẩu Anh. Lợi thế đó sẽ phụ thuộc vào hiệu suất và xác minh ở cấp nhà máy, chứ không chỉ riêng nguồn gốc Ấn Độ.
Đối với người mua tại Anh, việc công nhận giúp giảm rủi ro phải trả hai lần cho cùng một chi phí phát thải đã xác minh, nhưng không loại bỏ nhu cầu đảm bảo hạn ngạch tiếp cận. Bất kỳ giá trị nào tạo ra từ việc giảm giá carbon cũng sẽ phải được thương lượng về mặt thương mại; việc HMRC công nhận không quyết định giá trị đó do nhà nhập khẩu giữ lại, chia sẻ với người bán hay phản ánh vào giá giao dịch.
Đối với thị trường nội địa Ấn Độ, tác động trước mắt là trung tính. Các chỉ báo FOB hiện tại không tạo ra lợi nhuận xuất khẩu ròng rõ ràng so với giá EXW Mumbai, Ấn Độ vẫn là nước nhập khẩu ròng cả thép thành phẩm lẫn HRC/dải thép trong cán cân chính thức tháng 4-7, và chưa có giao dịch giao ngay mới nào với Anh được thiết lập.
Các chỉ báo quyết định tiếp theo là:
- số dư hạn ngạch tiêu chuẩn cuối cùng ngày 30 tháng 9 của HMRC và mọi khoản chuyển tiếp đã xác nhận;
- mức sử dụng từ tháng 10 đến tháng 12 của cả hai lộ trình tiêu chuẩn và mục đích được ủy quyền;
- giao dịch HRC đầu tiên dành riêng cho Anh được xác minh theo quy tắc tiếp cận mới;
- mức thuế CBAM năm 2027 đầu tiên được công bố của Anh đối với sắt thép; và
- nghĩa vụ CCTS cấp cơ sở, giá chứng chỉ và dữ liệu phát thải được xác minh độc lập.



