

I. Обзор ключевых данных: рост зарубежного производства замедляется, но остаётся положительным
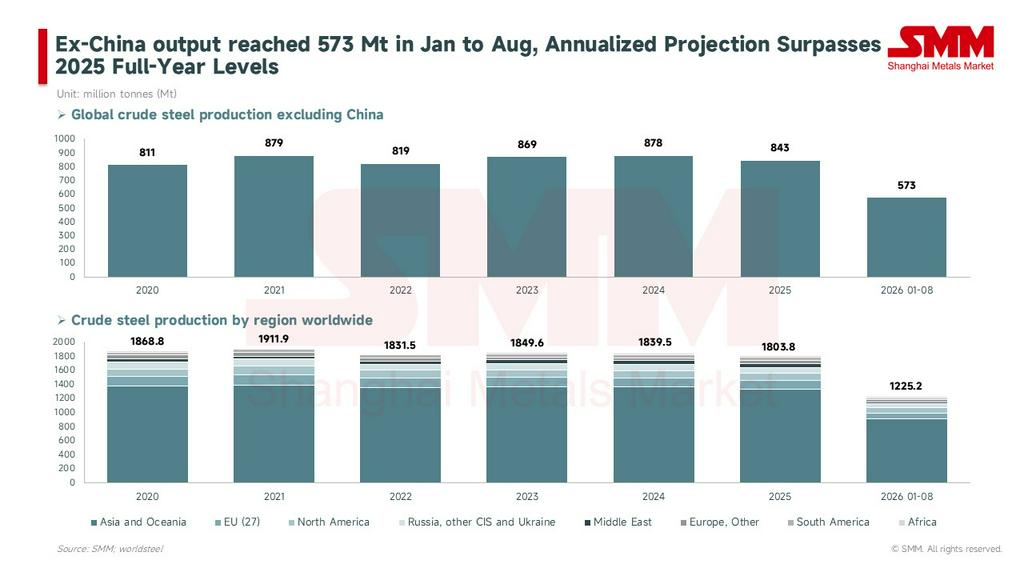
В целом совокупное производство сырой стали за пределами Китая (за рубежом) достигло 573 млн тонн в январе–августе 2026 года. По данным Всемирной ассоциации стали (WSA), рост зарубежного производства в годовом исчислении составил около +2,2%, что в пересчёте на год даёт около 860 млн тонн и остаётся выше уровня всего 2025 года в 843 млн тонн. Мировое совокупное производство за первые восемь месяцев составило 1,225 млрд тонн, снизившись на 0,7% в годовом исчислении, причём всё снижение по-прежнему обусловлено китайским рынком (-3,1% в годовом исчислении).
Примечательно, что рост зарубежного предложения демонстрирует признаки замедления: зарубежное производство только за август составило около 69,6 млн тонн, при этом рост в годовом исчислении сузился до +1,6% (по сравнению с +3,5% в июле), а по сравнению с предыдущим месяцем снизился на 3,7%. Основными причинами этого замедления стали сокращение производства в ЕС в годовом исчислении и возобновившаяся слабость в регионе СНГ.
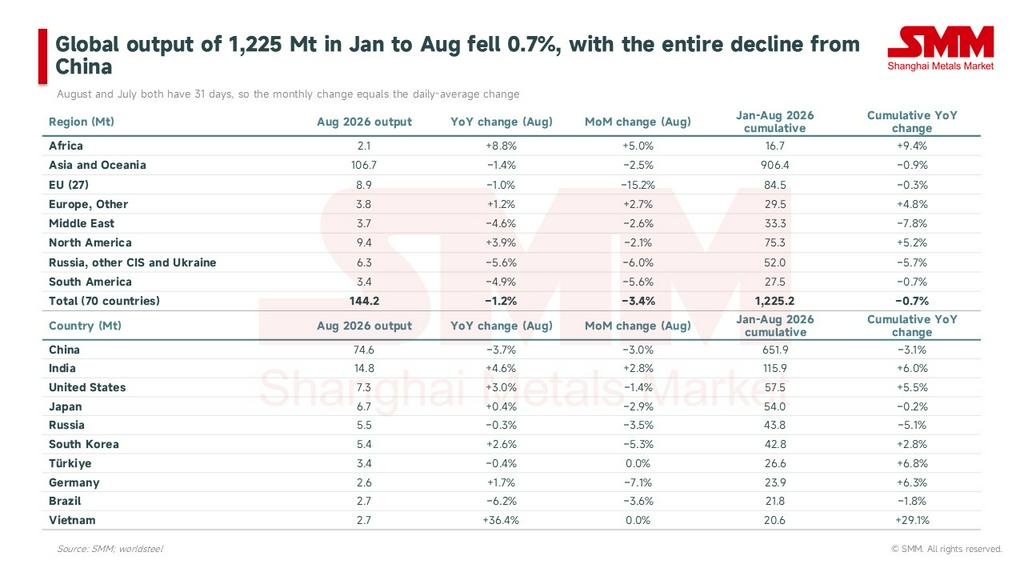
Мировое производство сырой стали в августе составило 144,2 млн тонн, снизившись на 1,2% в годовом исчислении. Поскольку и в июле, и в августе по 31 календарному дню, абсолютное изменение месячного производства по сравнению с предыдущим месяцем напрямую отражает изменение среднесуточного показателя, что даёт наглядное представление о фактической корректировке спроса и предложения за месяц.
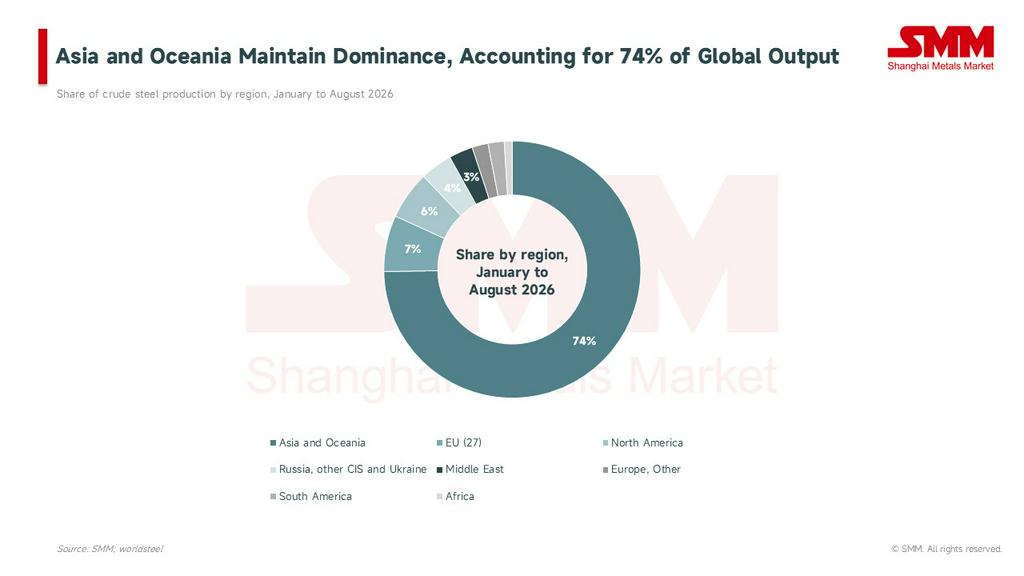
Если рассматривать структуру мирового предложения, региональные доли остались структурно неизменными: в январе–августе на Азию и Океанию пришлось 74% мирового производства сырой стали, на ЕС — 7%, на Северную Америку — 6%.
II. Углублённый анализ ключевых зарубежных рынков
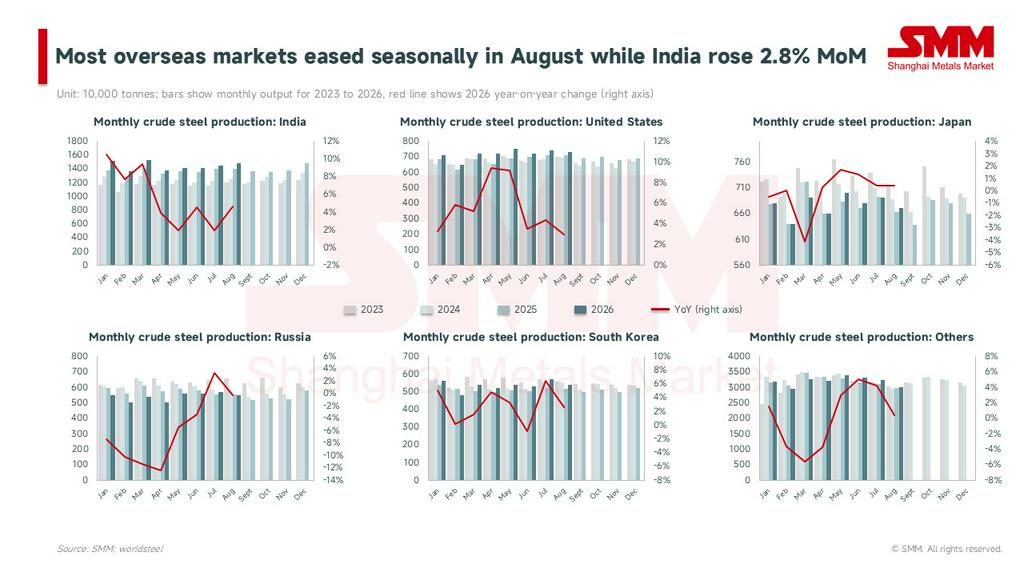
Среди шести основных рынков — Индии, США, Японии, России, Южной Кореи и прочих регионов — динамика производства в августе была разнонаправленной. «Прочие регионы» (мировой итог за вычетом Китая и пяти вышеуказанных стран) произвели в августе около 29,9 млн тонн, что на 0,4% больше в годовом исчислении и практически не изменилось по сравнению с аналогичным периодом прошлого года. В рамках этой статистической группы восстановление производства на Ближнем Востоке компенсировало сокращение производства в ЕС.
1. Европейский союз (27) — переход в отрицательную зону в годовом исчислении (-1,0%) под влиянием прежнего «перерасхода» запасов:
Производство в ЕС в августе составило 8,9 млн тонн, снизившись на 1,0% в годовом исчислении и значительно — на 15,2% — по сравнению с предыдущим месяцем, что прервало последовательный положительный рост в июне (+4,6%) и июле (+3,8%). Хотя резкое месячное снижение имеет явно выраженный сезонный характер (август — традиционный период летних отпусков в Европе), сокращение в годовом исчислении было обусловлено прежде всего фактором запасов, а не тарифной стороной.
- «Перерасход» запасов: Чтобы опередить новые тарифы, вступившие в силу 1 июля, европейские покупатели в период с IV квартала 2025 года по II квартал 2026 года заблаговременно накопили большие объёмы импортных запасов. В III квартале рынок перешёл в фазу распродажи запасов и выжидательной позиции, в результате чего портфели заказов заводов в сентябре оказались заполнены лишь наполовину, что побудило заводы продлить летние остановки на техническое обслуживание.
- Логистические ограничения: Из-за низкого уровня воды в Рейне (в середине июля уровень у Кауба опустился примерно до 55 см) ThyssenKrupp вывела собственный баржевый флот и сократила производство чугуна в Дуйсбурге. Эти логистические ограничения напрямую способствовали снижению производства в Германии на 7,1% по сравнению с предыдущим месяцем в августе.
- Тарифные реалии: Данные Европейской комиссии на середину сентября показали, что ряд страновых квот в рамках окна III квартала уже исчерпан, включая индийский листовой прокат с органическим покрытием и сварные трубы, австралийский горячекатаный прокат и китайский сортовой прокат. Грузы сверх квот должны либо облагаться тарифом в 50%, либо ожидать в портах пересчёта квот на IV квартал. Несмотря на слабый спрос, европейские заводы продолжали повышать цены, подтверждая логику ужесточения импорта. Рынок ожидает, что покупатели вернутся к европейским заводам для пополнения запасов после исчерпания импортных запасов в ноябре.
2. Ближний Восток — сокращение продолжает сужаться (-4,6%), восстановление производства превосходит ожидания:
Снижение производства на Ближнем Востоке в годовом исчислении ускорило тенденцию к сужению: с -27,6% в апреле до -4,6% в августе, приближаясь к уровню прошлого года. Совокупное производство за январь–август снизилось на 7,8%. Наращивается вклад перезапущенных мощностей в Иране, таких как Hormuzgan и Kish South Kaveh. Возвращение ближневосточного предложения начнёт вновь оказывать давление на рынки средиземноморской заготовки и сортового проката Персидского залива начиная с IV квартала.
3. Россия и другие страны СНГ — возврат в отрицательную зону (-5,6%), проявляется эффект базы:
Производство в регионе в августе снизилось на 5,6% в годовом исчислении, при этом внутреннее производство в России сократилось на 0,3% в годовом исчислении (по сравнению с +3,3% в июле). Колебание показателя в годовом исчислении было в основном обусловлено обвалом эффекта базы во второй половине 2025 года. Оставшийся дополнительный дефицит в регионе пришёлся главным образом на такие страны-члены, как Украина, Беларусь и Казахстан, совокупное производство которых сократилось с примерно 1 млн тонн в июле до примерно 800 тыс. тонн. Совокупное производство в регионе снизилось на 5,7%, оставаясь крупнейшим фактором торможения зарубежного предложения.
4. Вьетнам — накануне эффекта высокой базы:
Производство во Вьетнаме в августе достигло 2,7 млн тонн, взлетев на 36,4% в годовом исчислении и оставшись без изменений по сравнению с предыдущим месяцем, а совокупное производство за первые восемь месяцев выросло на 29,1% в годовом исчислении. Учитывая, что доменная печь № 2 второй очереди Hoa Phat Dung Quat была задута в сентябре 2025 года, база сравнения для Вьетнама в годовом исчислении значительно вырастет уже со следующего месяца. Ожидается, что в следующем месяце показатель в годовом исчислении автоматически вернётся к однозначным числам; это явление нормализации базы, а не фактическое сокращение производства.
5. Индия, Южная Корея и Германия — расходящиеся тенденции:
- Индия: Производство в августе составило 14,8 млн тонн, увеличившись на 4,6% в годовом исчислении и, вопреки сезонным тенденциям, достигнув роста на 2,8% по сравнению с предыдущим месяцем, что стало самым сильным месячным показателем среди 10 крупнейших стран-производителей стали. Совокупное производство за январь–август выросло на 6,0% в годовом исчислении, демонстрируя явную тенденцию структурного расширения мощностей с ежегодным пошаговым увеличением.
- Южная Корея: Производство в августе составило 5,4 млн тонн, увеличившись на 2,6% в годовом исчислении, но снизившись на 5,3% по сравнению с предыдущим месяцем. Ускорение среднесуточного показателя, наблюдавшееся в июле, было частично утрачено, главным образом из-за летнего технического обслуживания, однако совокупное производство сохранило положительный рост на уровне +2,8%.
- Германия: Производство в августе составило 2,6 млн тонн, увеличившись на 1,7% в годовом исчислении, но снизившись на 7,1% по сравнению с предыдущим месяцем. Несмотря на сдерживающее влияние двух факторов — летних отпусков и низкого уровня воды в Рейне, — совокупный рост на +6,3% по-прежнему остаётся одним из самых высоких среди зарубежных стран с растущим производством.
6. Китай — контроль производства даёт эффект, ожидаемое возобновление будет умеренным:
Среднесуточное производство сырой стали в Китае в августе составило 2,4068 млн тонн (-3,0% по сравнению с предыдущим месяцем), а среднесуточное производство чугуна — 2,1823 млн тонн (-1,0% по сравнению с предыдущим месяцем). Совокупное производство за январь–август составило 651,9 млн тонн, снизившись на 3,1% в годовом исчислении. Ожидания по возобновлению производства в сентябре относительно умеренные: традиционный пиковый сезон «золотого сентября» демонстрирует сильные ожидания при слабой реальности. Сдерживание предложения в Китае в сочетании с ожиданиями пикового сезона привело к отскоку цен на рулонный прокат в Азии, в результате чего европейский импорт утратил ценовое преимущество, а цены на турецкий лом одновременно вернулись к отметке 400 долл./т. Это указывает на то, что ценовой драйвер в Азии смещается в сторону ценового фактора.
III. Ключевые переменные для мониторинга в сентябре–октябре
- Политика ЕС и этапы квот: Новые требования к подтверждению происхождения стали по принципу «выплавки и разливки», вступающие в силу 1 октября, напрямую повлияют на надлежащее таможенное оформление перекатанных материалов, следующих транзитом через такие регионы, как Турция и Вьетнам. В тот же день будут пересчитаны квоты на IV квартал, и отложенные грузы сверх прежних квот будут выпущены концентрированно. Под влиянием ожиданий пополнения запасов в Европе в ноябре (исчерпание импортных запасов в сочетании с повышением цен заводами) производство в ЕС в IV квартале, как ожидается, вернётся к положительному росту в годовом исчислении. Кроме того, следует обратить внимание на динамику первого пересмотра товарного охвата новых правил 31 декабря.
- Переоценка международных цен на лом: Международные цены на лом (CFR Турция) достигли отметки 400 долл./т под влиянием множества факторов, включая осеннее пополнение запасов в Турции, ограниченное внутреннее предложение в Европе (например, логистические проблемы в странах Бенилюкса) и перенаправление американских грузов. Если европейские электродуговые печи в октябре нарастят производство в связи с ожиданиями пополнения запасов, у цен на лом сохранится потенциал роста, а разница между ценами в азиатских портах и в Турции продолжит сближаться.
- Возвращение ближневосточного предложения: Наклон траектории восстановления мощностей в Иране определит сроки возвращения давления предложения на рынки средиземноморской заготовки и сортового проката Персидского залива. Если рост производства на Ближнем Востоке в годовом исчислении станет положительным в сентябре–октябре, это станет основным маржинальным приростом зарубежного предложения сортового проката в IV квартале.
- Эффекты перелива китайского экспорта: Сочетание умеренного возобновления производства и роста экспортных цен в Китае означает, что роль Китая на зарубежных рынках в IV квартале смещается от «подавителя низких цен» к «фактору поддержки цен». Потенциальный риск снижения заключается в падении экспортных цен, если спрос в пиковый сезон после октября не оправдается.
Подводя итог текущей рыночной ситуации, хотя рост зарубежного производства сырой стали в годовом исчислении замедлился в августе до 1,6%, совокупный рост за первые восемь месяцев остался устойчивым на уровне +2,2%, а показатель в пересчёте на год в 860 млн тонн значительно превышает прошлогодний итог. Временное сокращение производства в ЕС в годовом исчислении в первую очередь объясняется «перерасходом» запасов из-за опережающего накопления перед введением тарифов в первом полугодии и физическими логистическими ограничениями; сами тарифные меры остаются действенными. В преддверии четвёртого квартала динамика рынка будет в значительной степени зависеть от реализации политики ЕС по принципу «выплавки и разливки» 1 октября, пересчёта квот на IV квартал и ноябрьского окна пополнения запасов в Европе. Повышательный тренд международных цен на лом уже сформировался, а ожидаемое автоматическое снижение показателя производства Вьетнама в годовом исчислении в следующем месяце из-за эффекта базы следует объективно рассматривать как статистическую нормализацию, а не физический спад.



