Les données douanières montrent :
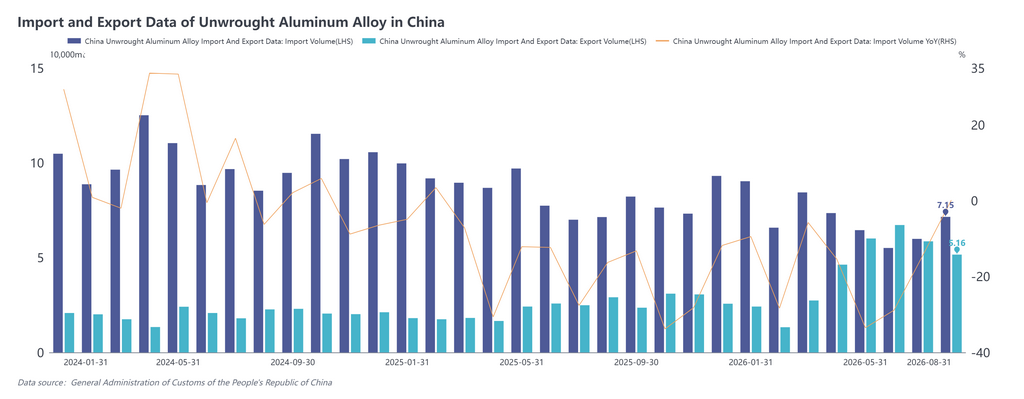
En août 2026, les importations d'alliages d'aluminium non ouvrés se sont élevées à 71 500 tonnes, en hausse de 0,2 % en glissement annuel et de 19,5 % en glissement mensuel. Les importations cumulées de janvier à août 2026 ont atteint 564 900 tonnes, en baisse de 17,4 % en glissement annuel.
En août 2026, les exportations d'alliages d'aluminium non ouvrés se sont élevées à 51 600 tonnes, en hausse de 77,6 % en glissement annuel mais en baisse de 11,9 % en glissement mensuel. Les exportations cumulées de janvier à août 2026 ont atteint 348 700 tonnes, en hausse de 100,1 % en glissement annuel.
Par source d'importation, en août 2026, les importations chinoises d'alliages d'aluminium non ouvrés étaient fortement concentrées en Russie et dans les pays d'Asie du Sud-Est. Les cinq principales sources ce mois-là — Russie, Malaisie, Thaïlande, Vietnam et Corée du Sud — totalisaient 55 200 tonnes, représentant 77,2 % des importations totales. Plus précisément, la Russie se classait première avec 18 000 tonnes (25 %), suivie de près par la Malaisie avec 17 500 tonnes (24 %) ; la Thaïlande enregistrait 11 500 tonnes (16 %), le Vietnam 4 800 tonnes (7 %) et la Corée du Sud 3 400 tonnes (5 %).
Par destination d'exportation, le Japon et la Corée du Sud étaient les principaux marchés d'exportation de la Chine pour les alliages d'aluminium non ouvrés, l'Asie étant dominante. Les exportations vers le Japon ce mois-là s'élevaient à 23 500 tonnes, représentant 46 % des exportations totales et se classant fermement en première position ; les exportations vers la Corée du Sud s'élevaient à 8 400 tonnes (16 %), se classant en deuxième position. Les exportations vers le Mexique, le Vietnam et la Thaïlande s'élevaient respectivement à 3 200 tonnes, 2 800 tonnes et 2 300 tonnes, représentant respectivement 6 %, 5 % et 5 %. Les cinq principales destinations représentaient environ 78 % au total, indiquant une concentration du marché relativement claire. En outre, il y avait également quelques exportations vers des marchés tels que l'Inde, le Brésil et Taïwan, Chine.
Dans l'ensemble, les importations d'alliages d'aluminium ont augmenté en glissement mensuel pendant deux mois consécutifs jusqu'en août, les volumes d'importation continuant de se redresser, bien qu'ils soient restés pratiquement stables en glissement annuel. Les exportations, tout en affichant encore une croissance substantielle en glissement annuel, ont reculé en glissement mensuel pendant deux mois consécutifs, indiquant que la forte dynamique de croissance des exportations observée précédemment s'est quelque peu affaiblie.
Importations : Les importations ont augmenté en glissement mensuel pendant deux mois consécutifs, la reprise se poursuivant et laissant une certaine marge pour un rebond modeste à venir. Les importations d'août d'alliages d'aluminium non ouvrés se sont établies à 71 500 tonnes, en hausse de 19,5 % en glissement mensuel, marquant un deuxième mois consécutif de croissance mensuelle et pratiquement stables en glissement annuel. Un repli des cotations des alliages d'aluminium à l'étranger et un rétrécissement de l'écart de prix entre les marchés chinois et étrangers ont contribué à atténuer les pertes à l'importation par rapport aux niveaux antérieurs, permettant à certaines cargaisons précédemment retardées d'arriver au port et entraînant une reprise continue des volumes d'importation. Cela dit, les importations globales restent à un niveau relativement bas, la fenêtre d'importation n'est pas pleinement ouverte et la marge d'expansion substantielle à court terme est limitée. En septembre, les prix intérieurs de l'ADC12 ont continué d'augmenter dans un contexte d'application plus stricte des politiques de facturation fiscale, tandis que les cotations de l'ADC12 à l'étranger se sont largement maintenues entre 3 100 et 3 200 $/t. Dans le même temps, le yuan s'est renforcé au-delà du seuil de 6,70, et les gains et pertes à l'importation au comptant se sont progressivement resserrés autour du seuil de rentabilité, l'économie des importations s'améliorant nettement par rapport aux niveaux antérieurs. Les volumes d'importation devraient disposer d'une certaine marge pour un rebond modeste à l'avenir.
Exportations : La forte croissance en glissement annuel s'est poursuivie, mais les baisses mensuelles ont persisté pendant deux mois consécutifs, indiquant un affaiblissement de la dynamique de croissance. Les exportations d'août d'alliages d'aluminium non ouvrés se sont établies à 51 600 tonnes, maintenant encore un taux de croissance en glissement annuel relativement élevé, mais en baisse en glissement mensuel pour le deuxième mois consécutif, la dynamique d'expansion marginale des exportations s'adoucissant par rapport aux niveaux antérieurs. La demande étrangère et les commandes antérieures ont continué de soutenir les exportations, mais les deux mois consécutifs de baisses mensuelles suggèrent que la dynamique d'expansion des exportations s'affaiblit. Combiné à la base élevée de la période précédente et au rétrécissement des avantages de prix sur certains marchés étrangers, les exportations devraient rester à des niveaux élevés à l'avenir, bien que la croissance puisse encore ralentir.