Sumário Executivo
A Indonésia enfrenta atualmente uma confluência de interrupções de oferta causadas pelo clima, sendo a mais relevante a escassez de água induzida pelo El Niño, que afeta o Parque Industrial Indonésia Morowali (IMIP) e o corredor carbonífero mais amplo de Kalimantan. Embora os produtores de aço do IMIP tenham absorvido parte do impacto, os produtores de carvão metalúrgico e coque foram atingidos de forma desproporcionalmente mais severa, dado o caráter intensivo em água do processo de coqueificação.
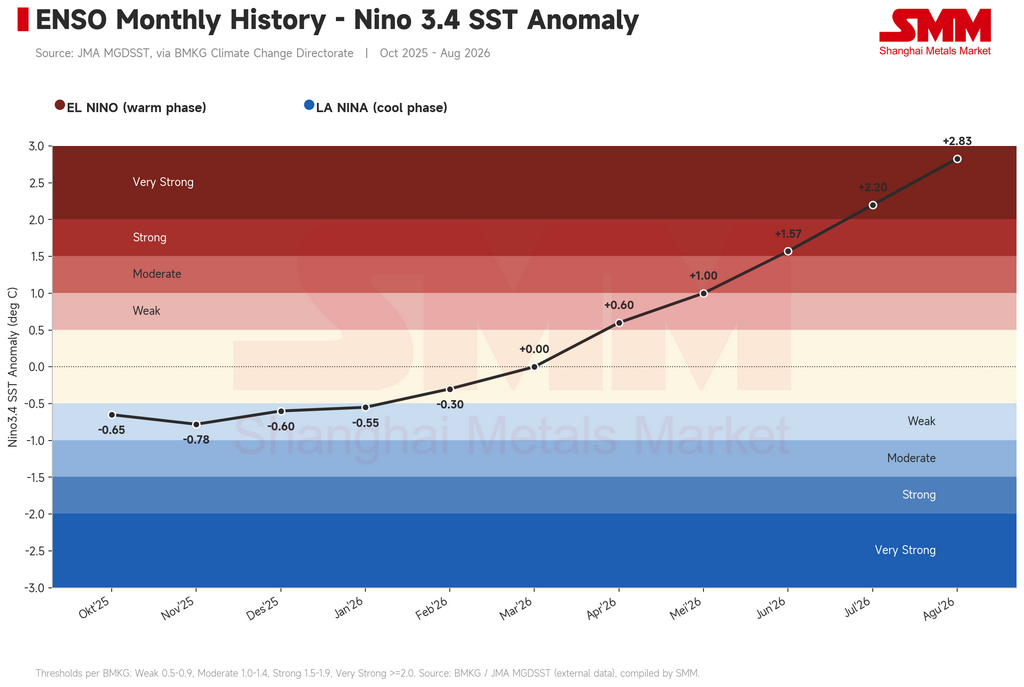
A SMM avalia que o El Niño atingiu intensidade máxima em agosto de 2026, com o índice Niño 3.4 se aproximando de 3,0 — leitura consistente com um episódio “muito forte”. As chuvas em Kalimantan e na área de captação do IMIP permaneceram suprimidas entre 0 e 50 mm até setembro, o que vem limitando a produção de carvão metalúrgico (estima-se queda de 30% a 40%, com algumas estimativas sugerindo déficit superior a 40% devido à falta de água no processo de coqueificação) e a logística fluvial, como refletido no nível de água do rio Barito, de 0,6 metro, ante a faixa normal de 5,0 a 11,5 metros.
Considerando que o carvão metalúrgico representa aproximadamente 30% do custo do aço acabado sob uma proporção típica de insumos de 4:2:1 (minério de ferro:carvão metalúrgico:calcário), e que a produção doméstica de coque teria caído cerca de 40% em relação aos níveis normais, a pressão de custos resultante — reforçada por uma alta paralela do carvão metalúrgico na China — impulsionou uma reprecificação sustentada do HRC indonésio. O HRC FOB Indonésia subiu de uma mínima de dois meses de 495 USD/t em 7 de agosto para 525 USD/t em 2 de setembro, antes de recuar moderadamente para 520 USD/t à medida que os estoques dos compradores atingem saturação. A SMM espera que a normalização das chuvas projetada pelo BMKG a partir de outubro seja o principal catalisador para determinar se os níveis atuais de preço se sustentam ou se revertem.
I. Intensidade e trajetória do El Niño: índice Niño 3.4 aponta pico em agosto, com alívio esperado a partir de outubro
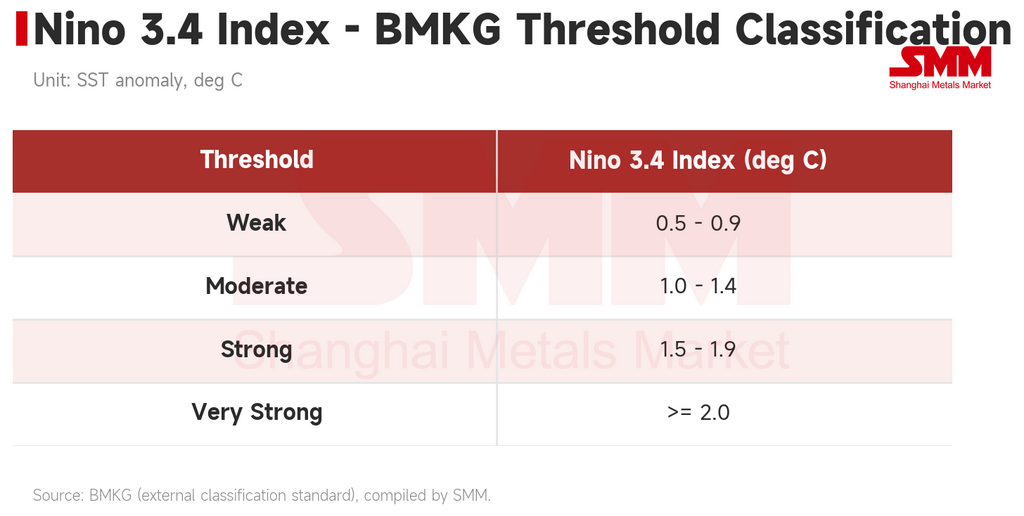
O El Niño refere-se ao aquecimento periódico das temperaturas da superfície do mar no Pacífico equatorial central e oriental, impulsionado pelo enfraquecimento dos ventos alísios de leste e pelo correspondente deslocamento para leste da Circulação de Walker. Esse deslocamento suprime a formação de nuvens convectivas sobre o arquipélago indonésio e reduz as chuvas regionais. O índice Niño 3.4 — que acompanha as anomalias de temperatura da superfície do mar em aproximadamente 5°N–5°S, 170°W–120°W — é a métrica de referência padrão usada para classificar a severidade dos episódios.
Fonte: BMKG, SMM
Fonte: BMKG
De acordo com dados compilados da Agência de Meteorologia, Climatologia e Geofísica da Indonésia (BMKG) e da SMM, os efeitos mensuráveis do El Niño começaram a se registrar na Indonésia por volta de abril de 2026, quando o índice permaneceu dentro da classificação “fraco”. O índice acelerou acentuadamente em seguida, atingindo o pico em agosto de 2026 em um nível próximo de 3,0 — indicativo de um evento “muito forte”. Em setembro de 2026, as condições continuam classificadas como uma ameaça significativa às regiões produtoras de carvão, com chuvas ao redor da Ilha de Kalimantan e da área de captação do IMIP ainda em apenas 0–50 mm. O Prof. Ir. Teuku Faisal Fathani, Ph.D., chefe da BMKG, indicou que setembro representa o pico antecipado do atual episódio de El Niño, com uma transição para padrões de chuva mais normais prevista para começar em outubro, à medida que o padrão climático mais amplo muda.
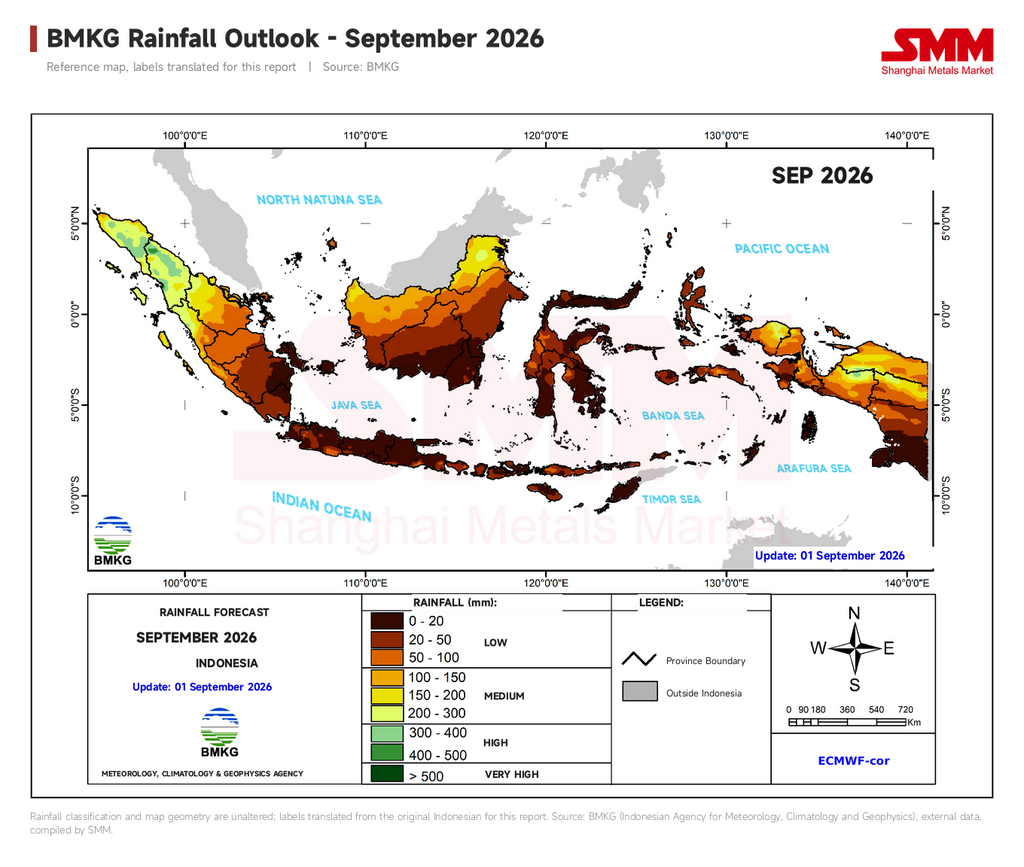
Fonte: BMKG
II. Impacto Operacional nos Produtores de Carvão: Produção e Logística Sob Tensão Simultânea
Interrupção no lado da produção
Dedy Kurniawan, chefe do Departamento de Mídia da PT IMIP, confirmou que a disponibilidade de água dentro do parque industrial está agora em escassez. A água é um insumo crítico em várias etapas da cadeia de valor do IMIP, incluindo a produção de coque e a geração de energia a vapor (PLTU) que sustenta as operações do parque. Segundo a orientação de Kurniawan, espera-se que a escassez relacionada ao El Niño reduza a produção em aproximadamente 30–40% em relação aos níveis normais, com algumas fontes do setor sugerindo que o déficit pode exceder 40% — ressaltando o papel desproporcional que a água desempenha na manutenção do rendimento.
Interrupção no lado logístico
O impacto se estende além dos portões da fábrica. A redução dos níveis dos rios está restringindo diretamente a logística de barcaças e embarcações, uma dinâmica também sinalizada por Kurniawan. O efeito é mais agudo em Kalimantan, que detém cerca de 69,3% dos recursos totais de carvão da Indonésia e funciona como a principal origem de embarque de carvão distribuído em todo o país. Os dados logísticos atuais apontam para uma redução de 21,4% na carga transportada por viagem, pois as embarcações não conseguem carregar na capacidade normal devido à redução do calado disponível. Isso já começou a elevar os custos logísticos — e, por extensão, os preços do carvão. Separadamente, o Rio Barito, uma artéria logística fundamental especialmente para o carvão, está atualmente com um nível de água de aproximadamente 0,6 metros, contra uma faixa normal de 5,0–11,5 metros — um déficit que restringe materialmente o movimento das embarcações e deve exercer pressão adicional de alta tanto sobre os custos de frete quanto sobre os preços do carvão.
III. O Peso Estrutural do Carvão de Coque nos Custos do Aço: Por que a Escassez de Água se Torna um Evento de Preço do Aço
Para produzir produtos siderúrgicos acabados — produtos longos, planos e tubulares — são necessários três insumos primários de matéria-prima: minério de ferro (a matéria-prima portadora de ferro), carvão de coque (usado como combustível no processo de fabricação de ferro) e calcário (usado como fundente). Esses insumos são tipicamente combinados em uma proporção aproximada de 4:2:1, o que significa que o carvão de coque sozinho é responsável por cerca de 30% do custo do produto siderúrgico acabado.
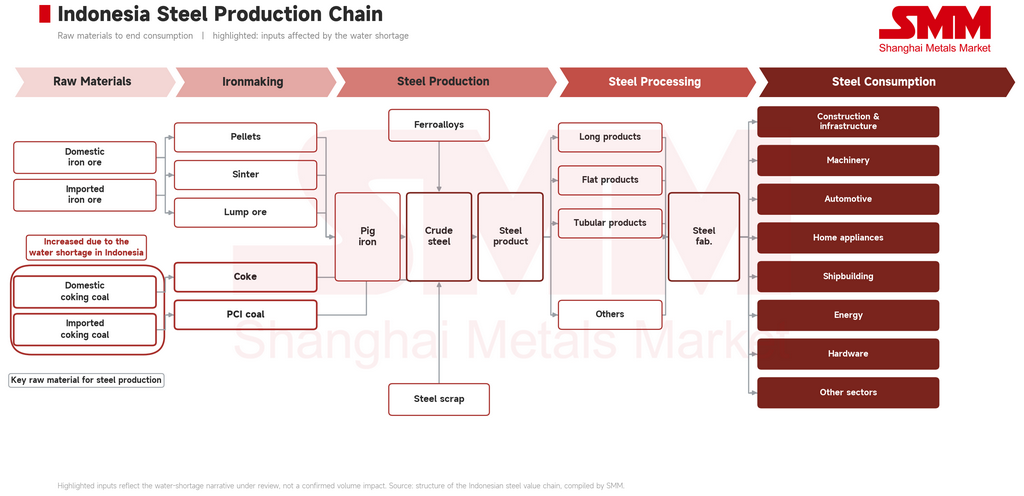
Fonte: SMM
Criticamente, a produção de coque é em si altamente intensiva em água. A água é usada no início do processo para lavar o carvão bruto e remover impurezas, e novamente no final, onde o coque — cozido a temperaturas em torno de 1.000°C — deve ser resfriado com água antes de poder ser manuseado e transportado. Uma escassez sustentada de água, portanto, restringe diretamente a produção de coque, independentemente de qualquer restrição à própria mineração de carvão.
O transporte agrava a exposição. As siderúrgicas, assim como os produtores de coque, dependem do transporte fluvial para movimentar matérias-primas e produtos acabados. Se os níveis de água caírem abaixo dos limiares operacionais, os produtores indonésios enfrentam um risco análogo à interrupção anteriormente experimentada na planta de Duisburg da thyssenkrupp na Alemanha, onde os baixos níveis do Reno forçaram os fabricantes a reduzir a produção em vez de aceitar atrasos logísticos prolongados. Essa dinâmica também contribuiu para um sentimento de mercado amplamente otimista, o que por sua vez desacelerou a atividade geral de negociação, à medida que os participantes reavaliam a direção dos preços no curto prazo.
Com base nas condições atuais, a produção doméstica de coque caiu em cerca de mais de 40% em relação à produção normal. Dado o peso de ~30% do carvão de coque no custo do aço acabado, e citando dados do ICI (Índice Indonésio de Carvão) mostrando um aumento de 5–8% nos custos de insumos, as usinas indonésias têm pouca justificativa comercial para reduzir os preços — independentemente do sentimento mais amplo do mercado — pois isso comprimiria as margens sobre uma base de custos já elevada.
IV. Transmissão de Preços: Da Escassez de Carvão de Coque à Reprecificação do HRC
Reação do mercado e comportamento dos compradores
Assim que os primeiros relatos de escassez de água circularam, os compradores responderam antecipando as compras, impulsionados pela demanda local resiliente e pela preocupação de que os preços subissem ainda mais. Esse padrão de compra deu às usinas a confiança para elevar as ofertas mesmo enquanto a restrição de oferta subjacente continuava a se acumular. O movimento foi reforçado quando os preços do carvão de coque começaram a subir não apenas domesticamente, mas globalmente — inclusive na China, cujos preços do aço continuam a funcionar como referência em toda a região do Sudeste Asiático. À medida que os custos do carvão de coque chinês subiram, as usinas indonésias ganharam confiança adicional para elevar as ofertas domésticas em paralelo.
Resposta logística
No lado da entrega, as usinas estenderam os prazos de entrega até dezembro de 2026 — uma estratégia deliberada para gerenciar a escassez atual sem recorrer a uma nova rodada de aumentos de preços tão logo após a recente alta. Tendo já elevado os preços materialmente em uma janela de duas semanas, as usinas consideram aumentos repetidos comercialmente insustentáveis no curto prazo; adiar a entrega para dezembro está alinhado com a própria orientação da BMKG de que os níveis de água devem se normalizar até esse ponto.
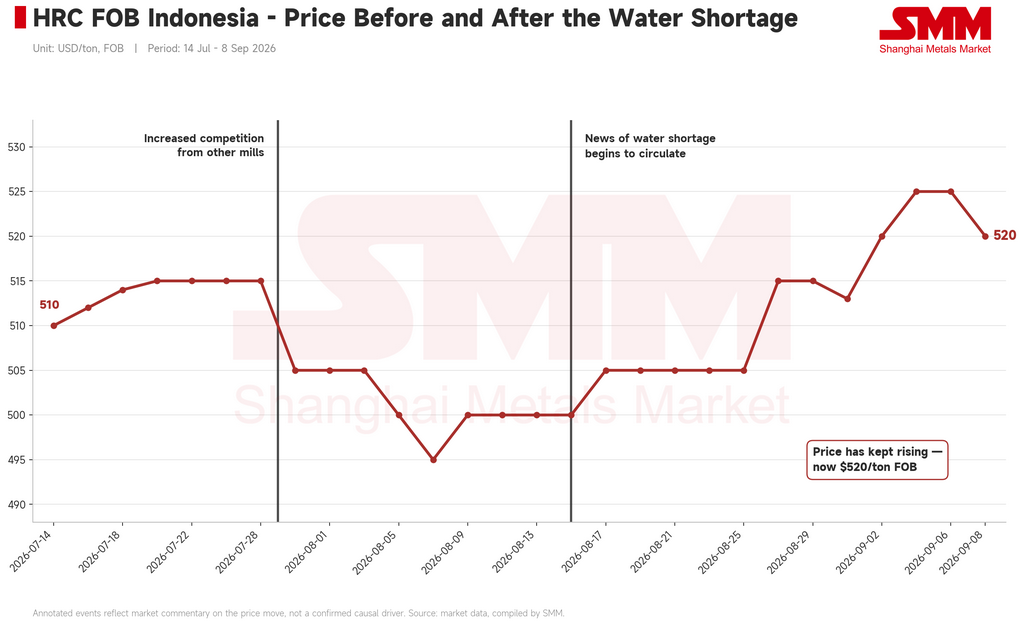
Fonte: SMM
Sintetizando esses desenvolvimentos de mercado, a sequência indica um mecanismo claro de transmissão em três estágios: (1) suporte inicial de preços a partir das manchetes sobre escassez de água, (2) aceleração à medida que os preços globais — e particularmente chineses — do carvão de coque subiram em paralelo, reforçando a confiança das usinas, e (3) uma fase de estabilização à medida que compradores bem abastecidos se afastam do mercado, exibindo resistência a novos aumentos de preços.
V. Perspectiva: Um Impasse Entre Margens das Usinas e Estoques dos Compradores
A visão central da SMM é que a escassez de água não é a causa direta do aumento do preço do aço, mas sim o gatilho a montante: a disponibilidade restrita de água reduziu a produção de coque e carvão de coque, e é a inflação de custos resultante — responsável por cerca de 30% do aumento de custo do HRC — que foi repassada aos preços do aço acabado. Isso foi agravado por uma alta paralela nos preços do carvão de coque chinês decorrente de restrições de produção na China, o que forneceu às usinas indonésias justificativa adicional baseada em sentimento para elevar as ofertas.
Os compradores, por sua vez, parecem ter antecipado amplamente o movimento: com estoques agora bem abastecidos após compras preventivas, há pouca urgência de curto prazo para transacionar mais nos níveis elevados atuais. Isso produziu um mercado otimista, mas cada vez mais sem direção, com os participantes efetivamente esperando para ver qual lado se move primeiro — usinas comprimindo margens para estimular a demanda, ou compradores aceitando os níveis de preço atuais para garantir os volumes necessários. A SMM caracteriza isso como um efeito em cascata, ou “dominó”: um choque climático discreto (escassez de água) propagando-se sequencialmente pela produção de coque, custo do carvão de coque, estratégia de preços das usinas e, por fim, comportamento de compra dos compradores
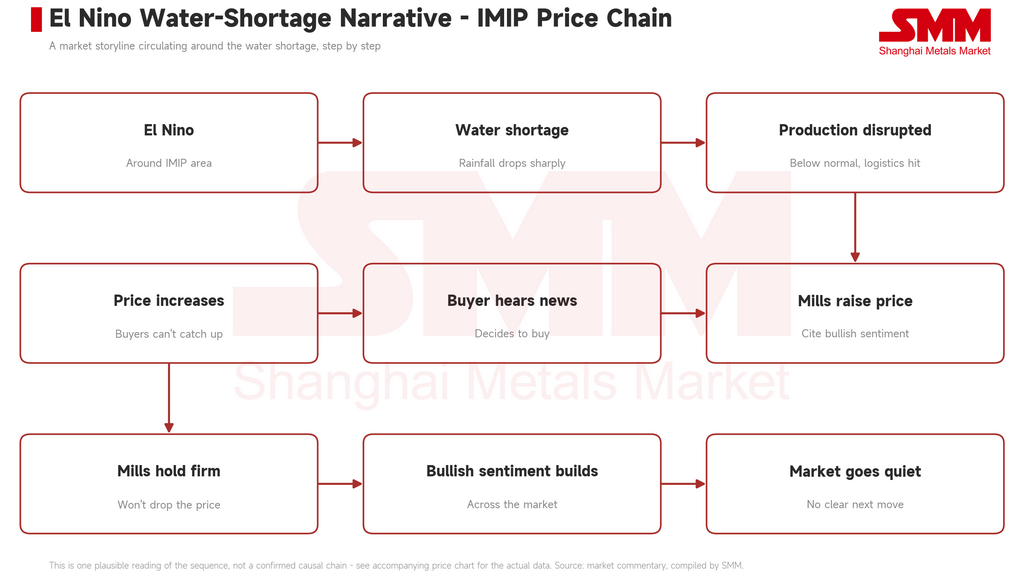
Fonte: SMM
Variáveis-chave a monitorar
-
Momento da normalização das chuvas — a transição projetada pela BMKG a partir de outubro de 2026 é o catalisador-chave; qualquer atraso estenderia a atual pressão de custos para o quarto trimestre.
-
Níveis de água do Rio Barito — uma recuperação sustentada em direção à faixa normal de 5,0–11,5 metros é um pré-requisito para que os custos logísticos diminuam.
-
Direção dos preços do carvão de coque chinês — aumentos contínuos reforçariam o canal de sentimento que sustenta os preços das usinas indonésias; uma reversão removeria um pilar fundamental do suporte atual de preços.
-
Comportamento de reabastecimento dos compradores — o ritmo em que compradores bem abastecidos reentram no mercado determinará se os níveis de preço atuais (515–525 USD/tonelada FOB) se mantêm ou se corrigem.
-
Execução das entregas até dezembro — a capacidade das usinas de cumprir os compromissos de entrega adiados será um sinal importante de que a restrição do lado da oferta está diminuindo conforme o cronograma.
Declaração de Fonte de Dados: Análise compilada a partir de declarações públicas da BMKG e da PT IMIP, dados de preços de mercado da SMM e referências do ICI (Índice Indonésio de Carvão). Os números são apenas para referência e não constituem recomendações de investimento ou negociação.