

Notas de datos
- Azufre: códigos SA 25030000 (azufre de cualquier clase, excepto el sublimado, precipitado y coloidal) + 28020000 (azufre sublimado o precipitado)
- Ácido sulfúrico: código SA 28070010 (ácido sulfúrico con un contenido de H₂SO₄ >80% en peso)
- Volúmenes totales: Las importaciones de azufre en el primer semestre de 2026 alcanzaron 1,8481 millones de toneladas (1.848.104.145 kg), un descenso del 29,4% con respecto al primer semestre de 2025 (2,6191 millones de toneladas). Las importaciones de ácido sulfúrico totalizaron 560.600 toneladas (560.640.243,7 kg).
- Valores: El valor total de las importaciones de azufre fue de aproximadamente 1.270 millones de USD, con un precio promedio de 687 USD/tonelada. Las importaciones de ácido sulfúrico totalizaron unos 111 millones de USD, con un promedio de 199 USD/tonelada.
1. Azufre: los volúmenes caen casi un 30%; precios estables al principio y luego se disparan
1.1 Tendencia mensual del volumen y precio de importación
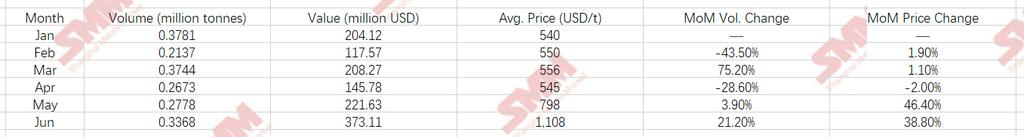
Comentario sobre la tendencia:
- Ene–Abr: Los precios se negociaron en un rango estrecho de 540–556 USD/t, manteniéndose en general estables. El volumen de enero alcanzó 0,3781 millones de toneladas (el segundo más alto del primer semestre), febrero cayó un 43,5% intermensual hasta 0,2137 millones de toneladas debido a las vacaciones del Año Nuevo Lunar, marzo repuntó a 0,3744 millones de toneladas y abril se moderó a 0,2673 millones de toneladas. La oferta mundial de azufre fue abundante durante este período y las compras de Indonesia se mantuvieron estables.
- May–Jun: Los precios se dispararon. Mayo promedió 798 USD/t, un aumento del 46,4% intermensual; junio se incrementó aún más hasta 1.108 USD/t, una ganancia de 563 USD/t (+103%) desde el mínimo de abril. Este repunte fue impulsado por el reabastecimiento concentrado de proyectos HPAL, la recuperación de la demanda internacional de fertilizantes fosfatados y la fuerte reducción de los suministros de Oriente Medio a Indonesia. Junio mostró un "aumento simultáneo de volumen y precio" patrón (vol. +21.2%, precio +38.8%), lo que indica que el apetito comprador persistió a pesar de los altos precios.
1.2 Principales países de origen: Arabia Saudita lidera, Canadá emerge con fuerza
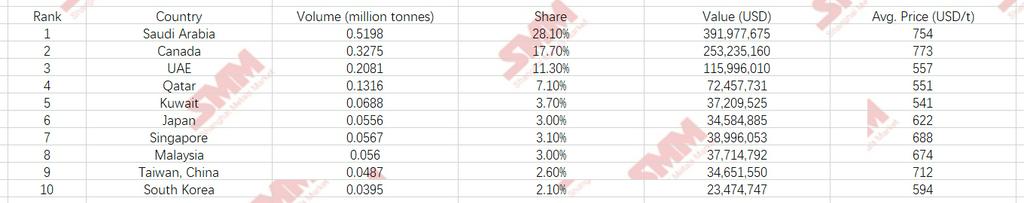
Observaciones clave:
- Los seis países de Oriente Medio (Arabia Saudita, EAU, Catar, Kuwait, Baréin, Omán) suministraron en conjunto aproximadamente 0,9824 millones de toneladas, representando el 53,2% — aún el mayor bloque regional, pero una fuerte caída desde los 2,0999 millones de toneladas del primer semestre de 2025, una caída del 53,2%.
- Canadá vio cómo su participación saltaba de ~8,5% en el primer semestre de 2025 (0,2219 millones de toneladas) a 17,7%, con volúmenes en aumento 47,6% interanual (de 0,2219 a 0,3275 millones de toneladas), convirtiéndose en la segunda fuente más grande. El azufre sólido de alta pureza canadiense tiene un buen desempeño en aplicaciones de fundición de níquel.
- Los EAU, Catar y Kuwait promediaron solo USD 541–557/t, significativamente más bajo que Arabia Saudita (USD 754/t) y Canadá (USD 773/t).
1.3 Principales puertos de destino: Tres parques de níquel absorben más del 80%
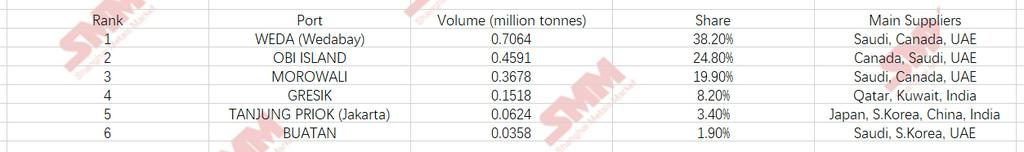
Los tres principales parques industriales de níquel – WEDA, MOROWALI e ISLA OBI – importaron en conjunto 1,5333 millones de toneladas, representando el 83,0% de las importaciones totales de azufre de Indonesia. Estos parques son los centros neurálgicos del procesamiento de níquel aguas abajo (HPAL y RKEF con unidades integradas de ácido sulfúrico/fertilizantes), lo que hace que la demanda de azufre importado esté muy concentrada en el sector del níquel. WEDA por sí solo representa el 38,2% de las importaciones nacionales, el mayor destino individual. GRESIK (0,1518 millones de toneladas, 8,2%) recibe principalmente azufre catarí, kuwaití e indio, abasteciendo las zonas industriales del este de Java. Tanjung Priok, como principal puerto de Yakarta, maneja solo 0,0624 millones de toneladas (3,4%), abasteciendo las industrias tradicionales de productos químicos y fertilizantes en Java.
1.4 Desglose de la caída interanual: Los seis de Oriente Medio, disminución neta de 1,1175 millones de toneladas
En el primer semestre de 2025, los seis países de Oriente Medio exportaron un total de 2,0999 millones de toneladas de azufre a Indonesia, cayendo a 0,9824 millones de toneladas en el primer semestre de 2026, una disminución neta de 1,1175 millones de toneladas (-53,2%). Cambios por país:
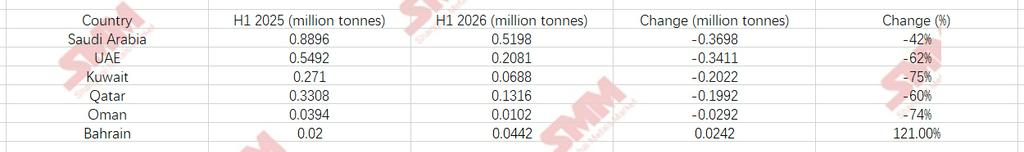
Nota: Baréin fue el único país de Oriente Medio que aumentó las exportaciones a Indonesia, aunque desde una base pequeña (0,02→0,0442 millones de toneladas), con un impacto limitado en el panorama general.
Principales razones de la disminución: ① Los precios internacionales del azufre se habían fortalecido desde finales de 2025 hasta junio de 2026, lo que llevó a los proveedores de Oriente Medio a desviar cargamentos hacia mercados que pagaban mejor, como India, China y el norte de África; ② Algunas plantas de ácido sulfúrico de combustión de azufre recién construidas en Indonesia entraron en funcionamiento, reemplazando parcialmente el azufre importado. Los aumentos de Canadá (+0,1056 millones de toneladas) y Filipinas (+0,02 millones de toneladas) cubrieron solo alrededor del 11% del déficit.
2. Ácido sulfúrico: las importaciones aumentan a contracorriente; Corea del Sur se convierte en la mayor fuente
2.1 Volumen mensual de importación y evolución de precios
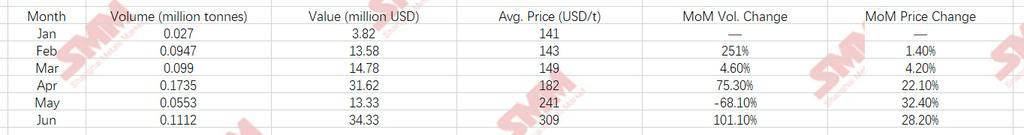
Comentario de tendencia:
- Enero: El volumen fue de 0,0270 millones de toneladas a 141 USD/t, el punto más bajo del primer semestre.
- Feb–Abr: Los volúmenes subieron de forma constante hasta un pico semestral de 0,1735 millones de toneladas en abril, mientras que los precios subieron de 143 a 182 USD/t. La puesta en marcha de nuevos proyectos HPAL liberó una demanda rígida.
- Mayo: Los volúmenes se desplomaron un 68% (hasta 0,0553 millones de toneladas), pero los precios se dispararon hasta 241 USD/t, ya que varias fundiciones japonesas y surcoreanas entraron en mantenimiento anual, reduciendo la disponibilidad de ácido para exportación.
- Junio: Los volúmenes repuntaron hasta 0,1112 millones de toneladas y los precios se elevaron a 309 USD/t, un 119% más que en enero. Este máximo histórico fue impulsado por una confluencia de factores: el empuje de costes del azufre (con un promedio de 1.108 USD/t), el persistente mantenimiento en Japón y Corea, y las compras de pánico por parte de las fundiciones indonesias.
2.2 Principales países de origen: Corea del Sur, en primer lugar, seguida de China y Japón
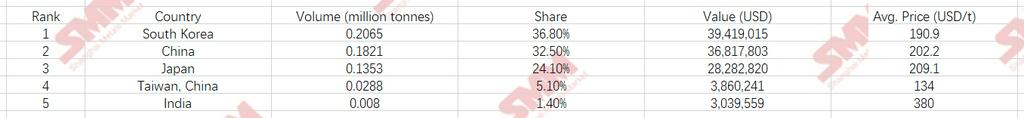
Los tres proveedores de Asia Oriental (Corea del Sur, China y Japón) suministraron conjuntamente 0,5239 millones de toneladas, es decir, el 93,4% de las importaciones totales de ácido sulfúrico, una concentración aún mayor de lo informado anteriormente. Corea del Sur ocupó el primer puesto con 0,2065 millones de toneladas (36,8%), un aumento de 0,025 millones de toneladas con respecto a los datos anteriores; China subió al segundo lugar con 0,1821 millones de toneladas (32,5%), un incremento de 0,0274 millones de toneladas; Japón importó 0,1353 millones de toneladas (24,1%), una disminución de 0,0281 millones de toneladas. La naturaleza corrosiva del ácido limita las distancias de envío (típicamente <3.000 millas náuticas), por lo que la proximidad regional otorga un papel dominante a los vecinos asiáticos. El alto promedio de India de 380 USD/t refleja grados especializados de ácido de alta pureza o fumante en pequeños volúmenes. El bajo promedio de Taiwán de 134,0 USD/t es un valle de precios, beneficiándose de su ácido de refinería como subproducto desarrollado y las ventajas del flete de corta distancia.
2.3 Principales Puertos de Destino: OBI ISLAND Acapara la Mitad del Mercado
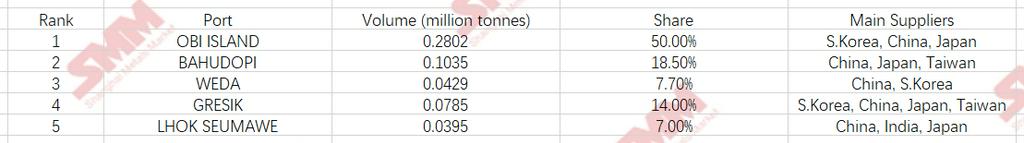
OBI ISLAND por sí solo representa el 50,0 % (0,2802 millones de toneladas) de todas las importaciones de ácido, ya que alberga múltiples proyectos de níquel-cobalto HPAL respaldados por China y Corea con una enorme demanda de ácido terminado. Los tres principales puertos (OBI+BAHUDOPI+WEDA) juntos representan el 76,2 %, un aumento significativo desde el 57,5 % anterior, lo que indica una mayor concentración de las importaciones de ácido en los principales puertos – reduciendo la brecha con la concentración del 83,0 % del azufre.
3. Análisis Conjunto de Azufre y Ácido Sulfúrico: Co-movimiento de Volumen-Precio y Divergencia Estructural
3.1 Comparación General de Elasticidad de Volumen y Precio
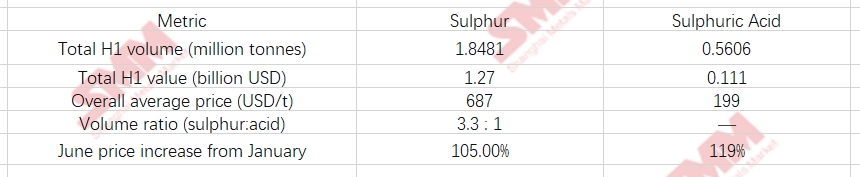
Transmisión de precios y divergencia de elasticidad:
- El azufre se disparó en 568 USD/t desde enero (540) hasta junio (1.108), una ganancia del 105 %, mientras que el ácido subió un 119 % en el mismo período. El ácido muestra una elasticidad de precio ligeramente mayor porque sus propios fundamentales de oferta-demanda son más ajustados (mantenimiento en Corea/Japón, demanda rígida de Indonesia) y su mercado al contado es más pequeño, lo que lo hace más vulnerable a cambios marginales.
- La relación de volumen azufre-ácido cayó de 14:1 en enero a un rango de 2,0–3,6:1 de febrero a junio, lo que refleja el equilibrio dinámico de Indonesia entre importar azufre para la producción cautiva de ácido e importar directamente ácido terminado. Cuando el azufre es caro (p. ej., 1.108 USD/t en junio), algunas fundiciones prefieren comprar ácido terminado para evitar operar plantas de ácido, lo que respalda el repunte del volumen de ácido en junio.
3.2 Comparación de Patrones de Suministro
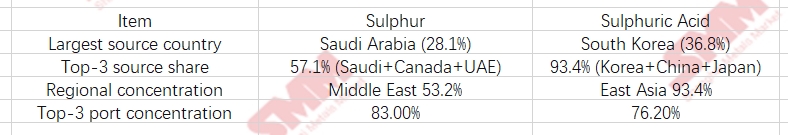
Las fuentes de azufre son más diversificadas (Oriente Medio, América del Norte, Sudeste Asiático), mientras que el suministro de ácido está fuertemente concentrado en el este de Asia cercano, una consecuencia de sus características comerciales: el azufre puede transportarse en largas distancias (Capesize/Panamax), mientras que el ácido está limitado por la corrosión y los costos de envío, lo que restringe su radio comercial. La concentración portuaria del ácido (76,2 %) y la del azufre (83,0 %) han convergido significativamente –la brecha se ha reducido de 25,5 puntos porcentuales a solo 6,8 puntos porcentuales–, lo que indica que la concentración geográfica de la demanda de ambos productos está cada vez más alineada.
3.3 Cambios estructurales de 2025 a 2026
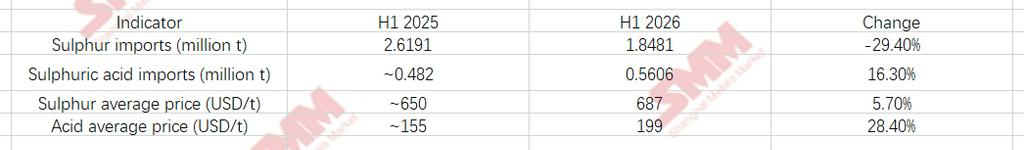
Conclusión principal: Las importaciones de azufre de Indonesia cayeron en volumen pero aumentaron en valor, con los proveedores de Oriente Medio retrocediendo marcadamente y Canadá cubriendo el vacío. Las importaciones de ácido sulfúrico aumentaron tanto en volumen como en precio, y las importaciones directas de ácido se convirtieron en un canal importante para compensar la capacidad nacional de producción de ácido, y sus aumentos de precio superaron sustancialmente a los del azufre.
3.4 Perspectivas para el segundo semestre de 2026
- Azufre: El precio de junio de 1 108 USD/t se sitúa en máximos históricos, y las expectativas para el segundo semestre apuntan actualmente a una volatilidad elevada continua. Se estima que las importaciones anuales totalizarán entre 3,6 y 3,8 millones de toneladas, una caída de aproximadamente el 20 % interanual.
- Ácido sulfúrico: Tras la temporada de mantenimiento en Corea y Japón, la oferta podría recuperarse, pero varios proyectos HPAL en la isla de OBI y en WEDA aún están aumentando su producción. Se espera que los volúmenes mensuales de importación se mantengan en 100 000–120 000 toneladas en el segundo semestre, con precios oscilando en niveles elevados de 260–330 USD/t.
- Cambios en los patrones de suministro: Canadá está en camino de superar a Arabia Saudita como el mayor proveedor de azufre de Indonesia para 2027. Las exportaciones chinas de ácido sulfúrico a Indonesia también tienen margen de crecimiento, especialmente desde complejos integrados de refino y petroquímica en las costas este y sur de China.



