국제 유황 가격이 톤당 800달러 아래로 떨어진 뒤, 시장은 전망을 두고 두 진영으로 갈렸다. 한쪽은 하류 수요가 깊은 타격을 입어 가격이 계속 하락할 것이라고 주장하고, 다른 쪽은 수요가 단지 지연되고 억제되었을 뿐이며 낮은 재고로 인해 하방 지지선이 여전히 존재한다고 본다. 누가 옳은지는 양측의 증거를 세는 문제가 아니라 어떤 수요가 '진짜로 사라진' 것이고 어떤 수요가 '아직 사지 않고 있을 뿐인지'를 구분하는 문제다.
먼저 '진짜로 사라진' 부분은 수요 스톡의 감소, 즉 실질적인 파괴다. 가장 전형적인 사례는 최종 제품의 경제성 악화로 인한 자발적 감산이다. 인도네시아 HPAL 쪽에서는 MHP 수급 균형이 3분기 말부터 4분기 초까지 적자에서 흑자로 전환되었고, 생산업체들은 즉각적인 원가 역전에 빠져 감산 의지가 가장 강하다. 중국 국내에서는 인산염 하류가 약세를 보이고 인산비료 수출이 0으로 떨어졌으며, 유황 기반 황산의 지속적인 손실 속에서 생산업체들의 감산 경향이 점점 커지고 있다. 이 수요의 공통된 특징은 유황을 살 수 없어서 감산하는 것이 아니라 최종 제품이 수익성이 없기 때문이며, 유황 가격이 낮아져도 이들을 구할 수 없다는 점이다. 11월 이후 유황은 '하락-반등-재하락' 사이클을 거친 반면 습식 인산 견적은 한 번도 움직이지 않았는데, 이는 현재 가격 결정력이 비용 측면이 아니라 재고와 수요 사이의 균형에 있음을 보여준다. 약한 최종 수요가 유황 가격을 억제하는 효과는 실질적이고 구조적이며, 이것이 약세 전망의 기반이다.
그러나 이를 '깊은 수요 파괴'와 동일시하는 것은 피해의 깊이를 과장할 수 있다. '구매하지 않음'의 상당 부분은 사라지는 수요가 아니라 억제되고 지연되거나 우회되는 수요다. 이는 흐름으로서 반등의 충분조건은 아니지만 가격 아래에 완충 장치를 형성한다. 구체적으로 세 가지 범주가 있다.
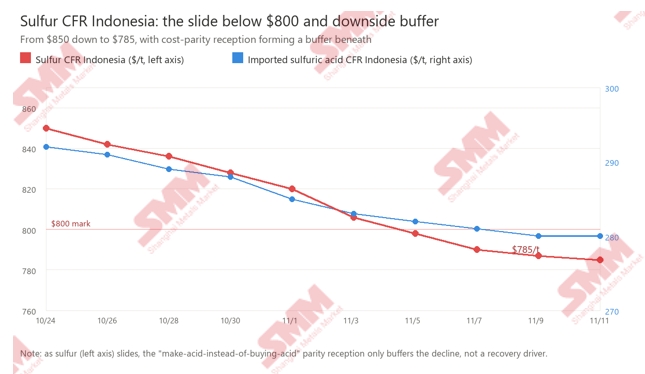
첫째, 억제된 관망 수요다. 인도네시아와 중국 바이어들은 가격을 지켜보며 필요한 만큼만 구매하고 있다. 이는 구매 거부가 아니라 더 명확한 가격 신호를 기다리는 것이다. 인도네시아 CFR 유황 가격이 850달러에서 785달러까지 하락하면서 구매자들이 매수를 보류할 이유가 충분하다. 이 수요는 "이탈"이 아니라 "축적"되고 있으며, 가격 신호가 나타나야만 실제 구매로 전환될 것이다.
둘째, 낮은 재고 하에서의 재고 보충 가능성. 중국 항만 재고 증가는 현재 시장을 압박하는 단기 요인이지만, 이 "증가"는 이전 기간의 극도로 낮은 재고에서 회복되는 것이며 절대 수준도 높지 않다. 더 중요한 것은 인도네시아의 9월 유황 수입이 전월 대비 155.9% 급증한 70만 4,500톤을 기록했다는 점으로, 수요 측의 구매 물량이 빠르게 회복될 수 있음을 보여준다. 낮은 재고 자체는 수요나 반등 모멘텀을 만들지 못하지만, 가격이 충분히 깊게 하락하면 재고 보충이 "서류상 의지"가 아닌 "실제 물량"으로 나타나 가격을 지지할 수 있다는 의미를 갖는다.
셋째, 무역 흐름의 재편. 인도네시아의 유황 수입처가 기존의 집중된 패턴에서 말레이시아(9월 47만 5,900톤) + 캐나다(9만 200톤) + UAE(7만 3,800톤)의 다변화된 구성으로 전환되었으며, 캐나다의 유황 수출은 1~9월 전년 동기 대비 약 20% 증가했다. 물량이 사라진 것이 아니라 경로와 공급처만 바뀐 것이다. 이는 수요 파괴가 아닌 무역 흐름의 구조 조정으로, 가격을 낮추는 동시에 구매자의 협상력과 구매 유연성을 강화하여 공급자가 낮은 수준에서 계속 양보하기 어렵게 만든다.
이 세 가지 흐름을 종합하면 "반등을 견인"한다기보다 "가격에 완충 작용을 제공"한다고 볼 수 있다. 이 완충은 비용 균형 메커니즘에서 비롯된다. 유황 가격은 황산 가격 결정의 "스위치" 역할을 한다. 유황이 임계점 아래로 떨어져 유황 기반 황산의 비용선이 제련산 비용선 아래로 다시 붙으면, 유황 기반 황산이 다시 한계 공급원이 되어 황산 가격을 끌어내린다. 즉, 유황 하락이 비용 사슬을 따라 황산 가격을 끌어내리지만, 황산 가격 자체는 역으로 유황 가격을 끌어올릴 수 없다. 인도네시아는 세계에서 유일하게 유황과 황산을 모두 대규모로 수입하는 시장으로, 두 제품이 직접 경쟁하기 때문에 구매자들은 항상 "유황을 사서 자체 생산할지, 아니면 황산을 직접 살지"를 저울질하며, 이로 인해 유황 가격이 국제 황산 가격의 암묵적 기준이 된다. 유황 가격이 충분히 하락하여 자체 생산 원가와 수입 황산 가격의 격차가 벌어지고 유황 구매가 명백히 경제적이 되면, 구매자들은 수입 황산보다 유황 구매로 더 이동하게 된다 — 이는 낮은 수준에서 완만한 수요 지지에 불과하여 유황 하락 속도를 늦출 뿐이다. 현재 유황 CFR 인도네시아가 785달러, 수입 황산 CFR 인도네시아가 약 280달러인 조합은 유황의 지속적인 급락이 점차 이 "산 구매 대신 자체 생산" 패리티 지지를 촉발하여 하락에 완충을 제공한다는 것을 의미한다. 그러나 이 완충은 일방향적이고 완만하여 하락 기울기를 완만하게 할 수는 있지만 가격을 다시 끌어올릴 수는 없다.
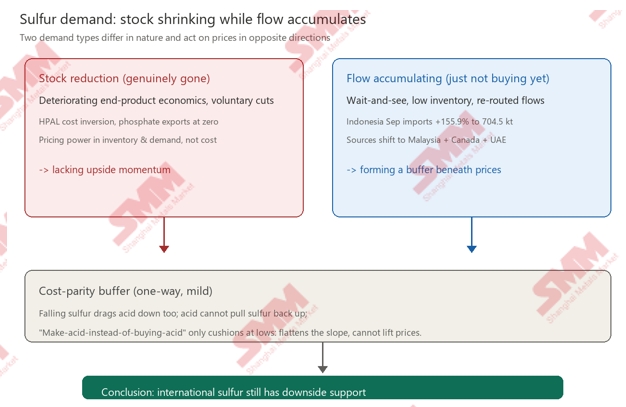
따라서 결론은 "붕괴"와 "반등" 사이의 이분법적 선택이 아니라 층위적 판단이다. 실제 감산으로 인한 수요 파괴는 존재하며, 최종 제품 경제성이 악화되는 부문(HPAL, 인산비료)에 집중되어 있고, 이는 "유황 가격 하락으로도 구제할 수 없는" 재고 감소이다 — 이는 가격 상승 모멘텀이 부재함을 결정한다. 한편 관망 태도, 낮은 재고, 경로 변경으로 억제된 수요는 사라진 것이 아니라 반전 모멘텀을 구성하지는 않지만 가격 아래에 완충을 공동으로 형성한다.
따라서 전망은 한 줄로 수렴한다. 현재 유황 수요는 "심각한 파괴"가 아니라 "재고 축소와 유량 축적"이다 — 상승 모멘텀은 부족하지만 하방 지지는 남아 있다. 단기적으로는 약한 최종 수요와 판매자 양보가 계속 가격을 압박하여 유황은 720~800달러 범위에서 약세 횡보할 수 있으며 여전히 소폭 하락 여지가 있다. 그러나 가격이 더 하락할수록 원가 기준과 억제된 유량의 제약이 더 두터워져 추가 급락 공간은 더 제한적이다. 한 줄로 요약하면: 국제 유황 가격은 여전히 하방 지지를 받고 있다. 수요가 사라진 것이 아니라 일시적으로 억제되었을 뿐이며, 가격 중심이 하향 이동한 것이지 수요가 소멸된 것은 아니다.