광산 출하 증가했지만 선적 일정이 도착 시점 결정
CMOC는 3분기에 코발트 34,389톤을 생산하고 외부 판매량은 6,934톤으로, 상반기 판매량 5,727톤을 넘어섰다. 그럼에도 분기 판매량은 생산량의 약 5분의 1에 불과했다. 구리·코발트 동반 생산은 생산과 판매에 서로 다른 리듬을 만들었다. 1~9월 구리 매출 524억 1,700만 위안이 광산 운영을 뒷받침한 반면, 코발트 선적은 쿼터에 따라 이뤄졌고 판매 수익은 인도 시점에 인식됐다.
글렌코어는 가공 체인에서 더 앞선 단계를 조정했다. 구리 생산을 우선하기 위해 용액에 코발트를 더 많이 보류하면서, 자체 조달 코발트 생산량은 3분기에 3,500톤으로 2분기보다 900톤 줄었다. CMOC는 이미 생산된 코발트를 선적 대기 중이고, 글렌코어는 용액에 보류된 코발트를 아직 회수·가공해야 한다. 중국 구매자에게 이 두 공급원의 원료는 따라서 도착 시점이 다르다.
신규 증설에도 같은 구분이 적용된다. CMOC는 2027년 KFM 2단계 가동을 계획 중이며, 공개된 추가 구리 생산능력은 연간 약 10만 톤이다. 중국 정련업체에 도달하는 코발트 원료 물량은 광산의 회수 계획과 실제 선적에 달려 있다.
코발트 가격 하락이 정련 마진 압박
광산 출하가 빨라지는 동안 하류 공장들은 여전히 원료를 소진하는 중이었다. 10월까지 코발트 메탈과 황산코발트의 월평균 가격은 모두 전년 동기 대비 낮았다. 신규 주문은 더 낮은 가격으로 체결됐지만, 기존 원료는 매입 가격 그대로 비용에 반영됐다. 이 시차는 정련업체의 분기 실적에 먼저 나타났다.
01 코발트 제품 월평균 가격(만 위안/톤)
|
|
|
|
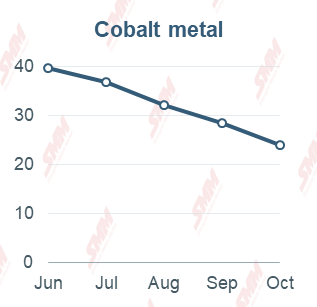
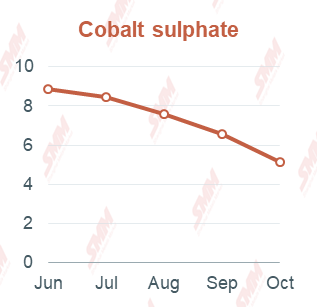
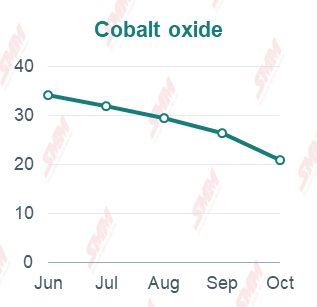
그림 1. 2026년 6~10월 실제 월평균. 각 패널은 자체 세로축을 사용한다. 출처: SMM.
저렴한 신규 원료, 기존 재고 타격 후 완화 요인
화유코발트의 1~9월 귀속 순이익은 전년 동기 대비 2.23% 증가했다. 그러나 3분기 순이익 8억 300만 위안은 상반기 분기 평균 17억 5,400만 위안의 절반에도 못 미쳤다. 회사는 금속 가격 변동성과 황 등 부자재 가격 상승을 원인으로 꼽았다. 금속 판매 가격 하락과 산 침출 등 공정 투입 비용 상승이 정련 마진을 양쪽에서 압박했다.
텅위안코발트에는 재고가 더 즉각적인 압박이었다. 구리 판매량과 가격 상승으로 9개월 누적 매출은 66.43% 증가했지만, 회사는 상반기 분기 평균 순이익 4억 4,100만 위안에서 3분기 2억 6,600만 위안 손실로 돌아섰다. 9월 말 그룹 순재고는 연초 대비 10억 2,900만 위안 증가했다. 9개월 누적 자산손상차손은 5억 8,000만 위안으로, 주로 재고 평가손실에서 비롯됐다. 저렴한 원료의 이점은 신규 주문이 인도되면서 나타날 것이며, 기존 재고가 먼저 타격을 입었다.
02 정련업체 귀속 순이익(억 위안)
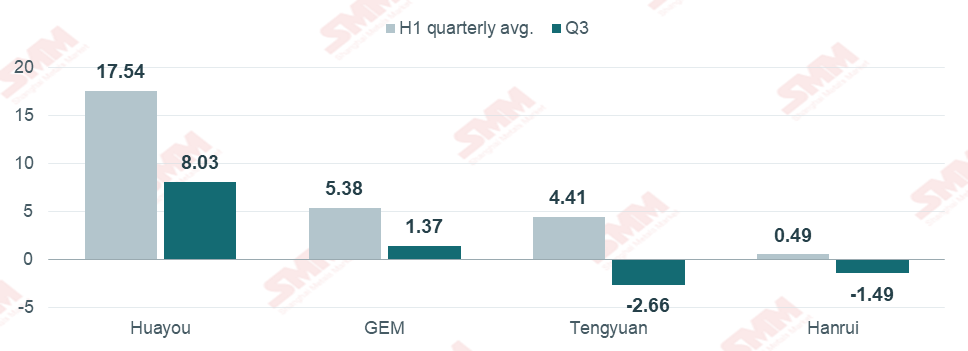
그림 2. 상반기 분기 평균은 상반기 귀속 순이익을 2로 나눈 값이다. 출처: 기업 3분기 보고서 및 누적 실적 기반 계산.
비경상 손익도 기업 간 격차를 키웠다. GEM의 9개월 귀속 순이익은 9.40% 증가했는데, 자산 처분 이익이 도움이 됐다. 반면 비경상 항목을 제외한 순이익은 29.34% 감소했다. 한루이코발트는 금융자산 평가손실의 영향으로 귀속 순손실 5,100만 위안을 기록했지만, 비경상 항목을 제외하면 9개월간 1,500만 위안의 흑자를 유지했다. 다만 3분기만 보면 한루이도 조정 기준으로 손실을 기록했다.
10월에는 재활용업체들이 블랙매스에 지불하는 가격 계수가 코발트염 가격과 함께 하락했다. SMM 조사에 따르면 대부분의 계수 조정은 코발트염 가격이 이미 하락한 뒤인 월말에 이뤄졌다. 그 사이 이전 계수로 매입한 블랙매스는 더 낮은 시장 가격에 판매되는 코발트염으로 가공되고 있었다. 이 시차는 원료 시세가 하락하는데도 고가 재고를 보유한 기업이 여전히 손상 압박에 직면하는 이유를 설명한다.
손상차손이 실적 타격, 재고와 결제 조건이 현금 묶어
화유, 텅위안, CNGR은 1~9월 각각 12억 9,600만 위안, 5억 8,000만 위안, 3억 4,000만 위안의 자산손상차손을 인식했다. 이 비용은 인식 시점에 대응하는 현금 지출 없이 자산 장부가치를 낮춘다. 영업현금흐름은 다른 측면을 보여준다. GEM의 순유입은 전년 동기 대비 45.25% 감소했는데, 회사에 따르면 주로 니켈 광석 재고를 늘렸기 때문이다. CMOC의 순유입은 비철금속 트레이딩 사업의 순유출 증가로 15.08% 감소했다.
소재 생산업체들은 원료와 고객 외상에 더 많은 현금이 묶였다. Easpring은 1~9월 6억 4,300만 위안을 벌었지만 영업현금 순유출은 1억 5,000만 위안을 기록했다. 9월 말 매출채권과 재고는 연초 대비 각각 32억 7,300만 위안, 18억 700만 위안 증가했다. CNGR은 영업현금 24억 9,000만 위안을 창출해 귀속 순이익 18억 500만 위안을 웃돌았다. 전화신소재는 2억 8,400만 위안 손실에도 영업현금 1억 7,000만 위안을 창출했다. 지급어음은 4억 6,000만 위안에서 9억 3,100만 위안으로 늘어나 일부 조달 대금 지급을 어음 만기까지 미뤘다.
주요 중국 기업 재무 비교
단위: 억 위안. 9M은 2026년 1~9월을 의미한다. 자산손상차손은 연결 기준 금액으로 양수로 표시했으며 신용손상차손은 제외했다. NP는 귀속 순이익, OCF는 영업현금 순흐름을 뜻한다.
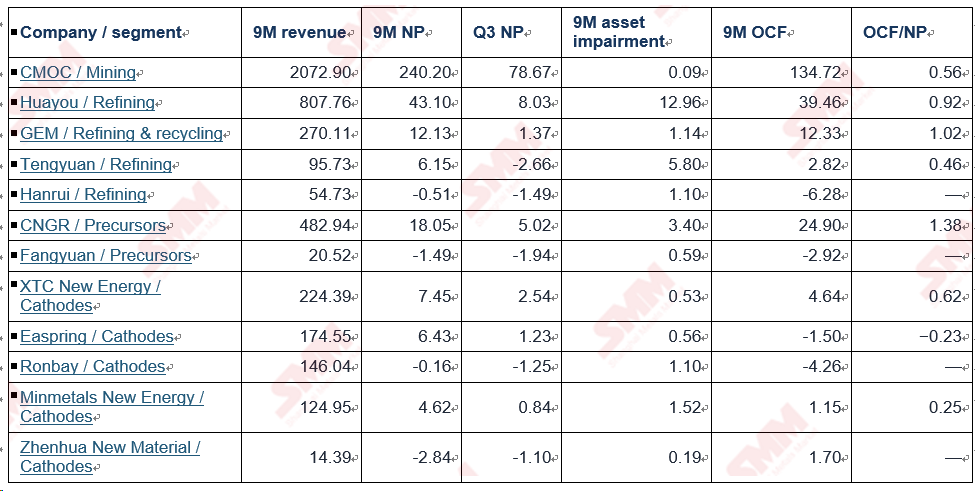
출처: 기업 2026년 3분기 보고서. 손상 수치는 코발트 및 기타 사업을 포함한 연결 그룹 기준이다.
OCF/NP는 9개월 영업현금 순흐름을 귀속 순이익으로 나눈 배수다. 대시(-)는 귀속 순이익이 마이너스임을 나타낸다.
제품 구성이 소재 주문의 코발트 수요 전환을 결정
코발트염 생산업체가 재고를 언제 소진할 수 있는지는 소재 공장에 도달하는 주문에 달려 있다. 중국 삼원계 양극재 생산량은 3분기에 소폭 증가했으며, 성장은 하이니켈 9계열 제품에 집중됐고 기타 등급 합산 생산량은 감소했다. 9계열은 톤당 코발트 사용량이 적어 황산코발트 구매 증가 효과가 제한적이다. 10월까지 중국의 전구체와 삼원계 양극재 생산 계획은 모두 전월 대비 감소했다.
CNGR은 전지 소재와 신에너지 금속 판매를 늘렸다. 3분기 귀속 순이익은 전년 동기 대비 32.19% 증가한 5억 200만 위안으로, 상반기 분기 평균 6억 5,100만 위안에는 못 미쳤다. 팡위안의 하이니켈 삼원계 전구체 출하는 3분기 연속 증가했지만, 황산코발트 출하는 3분기에 압박을 받았다. 주력 제품 마진 축소, 재고 평가손실, 공정가치 손실로 분기 손실 1억 9,400만 위안을 기록해 상반기 누적 이익을 상쇄했다.
양극재 생산업체들도 물량 증가 속에서 서로 다른 실적을 보고했다. 론바이의 3분기 주력 제품 판매량은 전년 동기 대비 78% 증가했지만, 저렴한 원료로 톤당 매출총이익이 줄고 해외 운영 비용이 늘어 분기 손실 1억 2,500만 위안을 기록했다. 미네랄스신에너지는 주문 증가로 가동률이 올라 고정비가 더 큰 생산 기반에 분산되면서 3분기 귀속 순이익 8,400만 위안을 달성했다.
03 삼원계 소재 생산업체 귀속 순이익(억 위안)
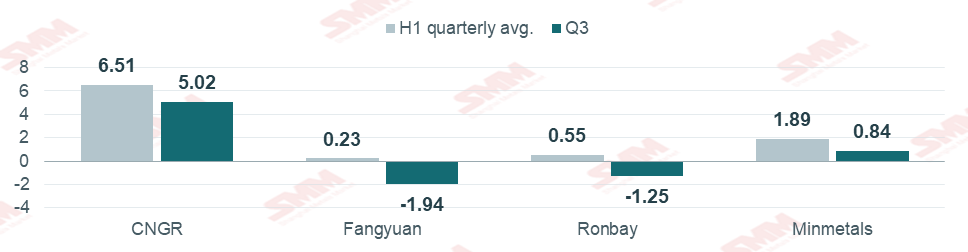
그림 3. 연결 그룹 기준. 상반기 분기 평균은 상반기 귀속 순이익을 2로 나눈 값이다. 출처: 4개 기업 3분기 보고서.
LCO 감산이 산화코발트 구매 둔화
XTC신에너지의 판매는 제품 구성의 효과를 더 잘 보여준다. 9개월 양극재 판매량은 6.25% 증가했다. 전력용 전지 양극재는 19% 증가한 63,100톤이었고, 리튬코발트산화물(LCO) 판매는 8% 감소한 43,100톤이었다. 산화코발트(Co3O4) 생산업체에게 LCO 주문은 직접적인 수요 동인이다. 중국 LCO 생산 계획은 10월에 다시 하락했다. 일일 원료 소비량이 재고보다 빠르게 줄면서 재고 커버리지는 2개월 연속 상승했다.
04 삼원계 양극재 및 LCO 생산량(톤)
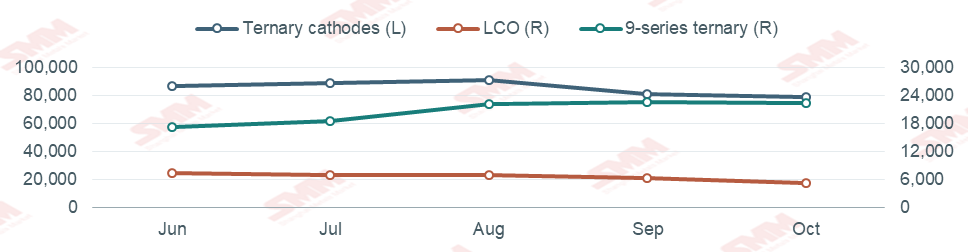
그림 4. 2026년 6~10월 실제 월간 생산량. 왼쪽 축: 삼원계 양극재 합계. 오른쪽 축: LCO 및 9계열 삼원계 양극재. 양 축 모두 톤 단위다. 9계열은 삼원계 양극재 합계에 포함된다. 출처: SMM.
계약 인도가 4분기 재고 보충의 첫 신호 될 것
재고 톤수 감소는 보통 재고 보충을 유발한다. 이번에는 LCO 감산으로 남은 원료가 더 오래 버티게 됐다. SMM 조사에 따르면 일부 생산업체는 기존에 체결한 장기 계약에 따라 아직 인수할 물량이 남아 있다. 산화코발트 생산업체가 감산하고 호가를 낮춰도 하류 구매자들은 더 확실한 주문을 기다렸다가 인도받을 수 있다. 현물 거래는 여전히 부진하다.
05 하류 산화코발트 재고 및 커버리지 일수
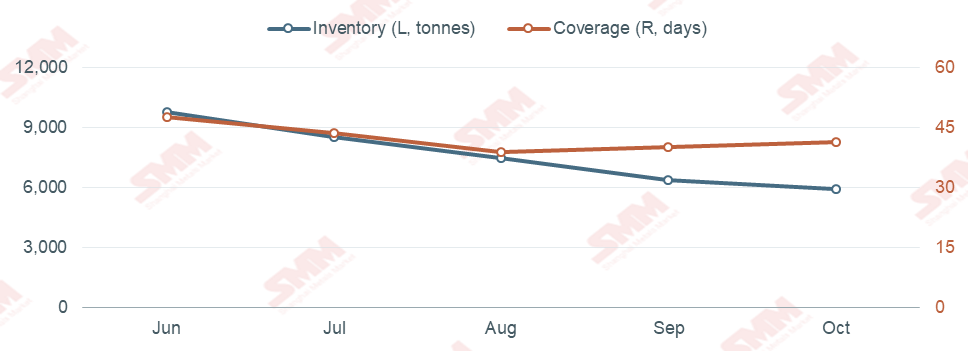
그림 5. 2026년 6~10월 실제 재고 및 커버리지. 왼쪽 축: 톤. 오른쪽 축: 일수. 커버리지는 SMM의 하류 양극재 생산업체 조사 방법론을 따른다. 출처: SMM.
고전압 LCO는 수요 강세를 주시할 분야 중 하나다. XTC신에너지의 중간 보고서에 따르면 4.53V 제품은 양산에 들어갔고, 4.55V 및 4.58V 제품은 아직 개발 중이다. 원료 공급업체에게 추가 소비는 이미 상업 생산 중인 등급의 지속적인 물량 주문 이후에 나타날 것이다.
우리는 4분기에 두 가지 구매 패턴을 주시하고 있다. 소비자용 전지 주문이 LCO 공장의 생산 계획 상향을 유도하면 원료 커버리지가 먼저 줄고, 이어 장기 계약 인도가 가속화될 가능성이 있다. 전력용 전지에서는 신규 주문이 하이니켈 등급에 계속 집중된다면 삼원계 소재 출하 회복이 황산코발트 수요에 주는 상승 효과는 더 작을 것이다. 전구체 생산업체의 외부 공급업체 대상 실제 구매량이 그 수요 규모를 가늠하는 데 도움이 될 것이다.