11월 2일 한국의 리서치 업체 SNE리서치는 최신 설치 데이터를 발표하며, 2026년 1~3분기 글로벌 전력 배터리 설치량이 994.5GWh로 전년 동기 830.7GWh 대비 19.7% 증가했다고 밝혔다.
9월 한 달 설치량은 145.1GWh로 월간 최고치를 기록했으며, 전년 동기 대비 15.8% 늘었다. 글로벌 시장 확대가 지속되는 가운데 전력 배터리 산업의 경쟁 구도는 뚜렷한 양극화가 진행되고 있으며, 중국 배터리 업체들은 상승세를 이어가는 반면 일본·한국의 대형 업체들은 전반적으로 압박을 받고 있다.
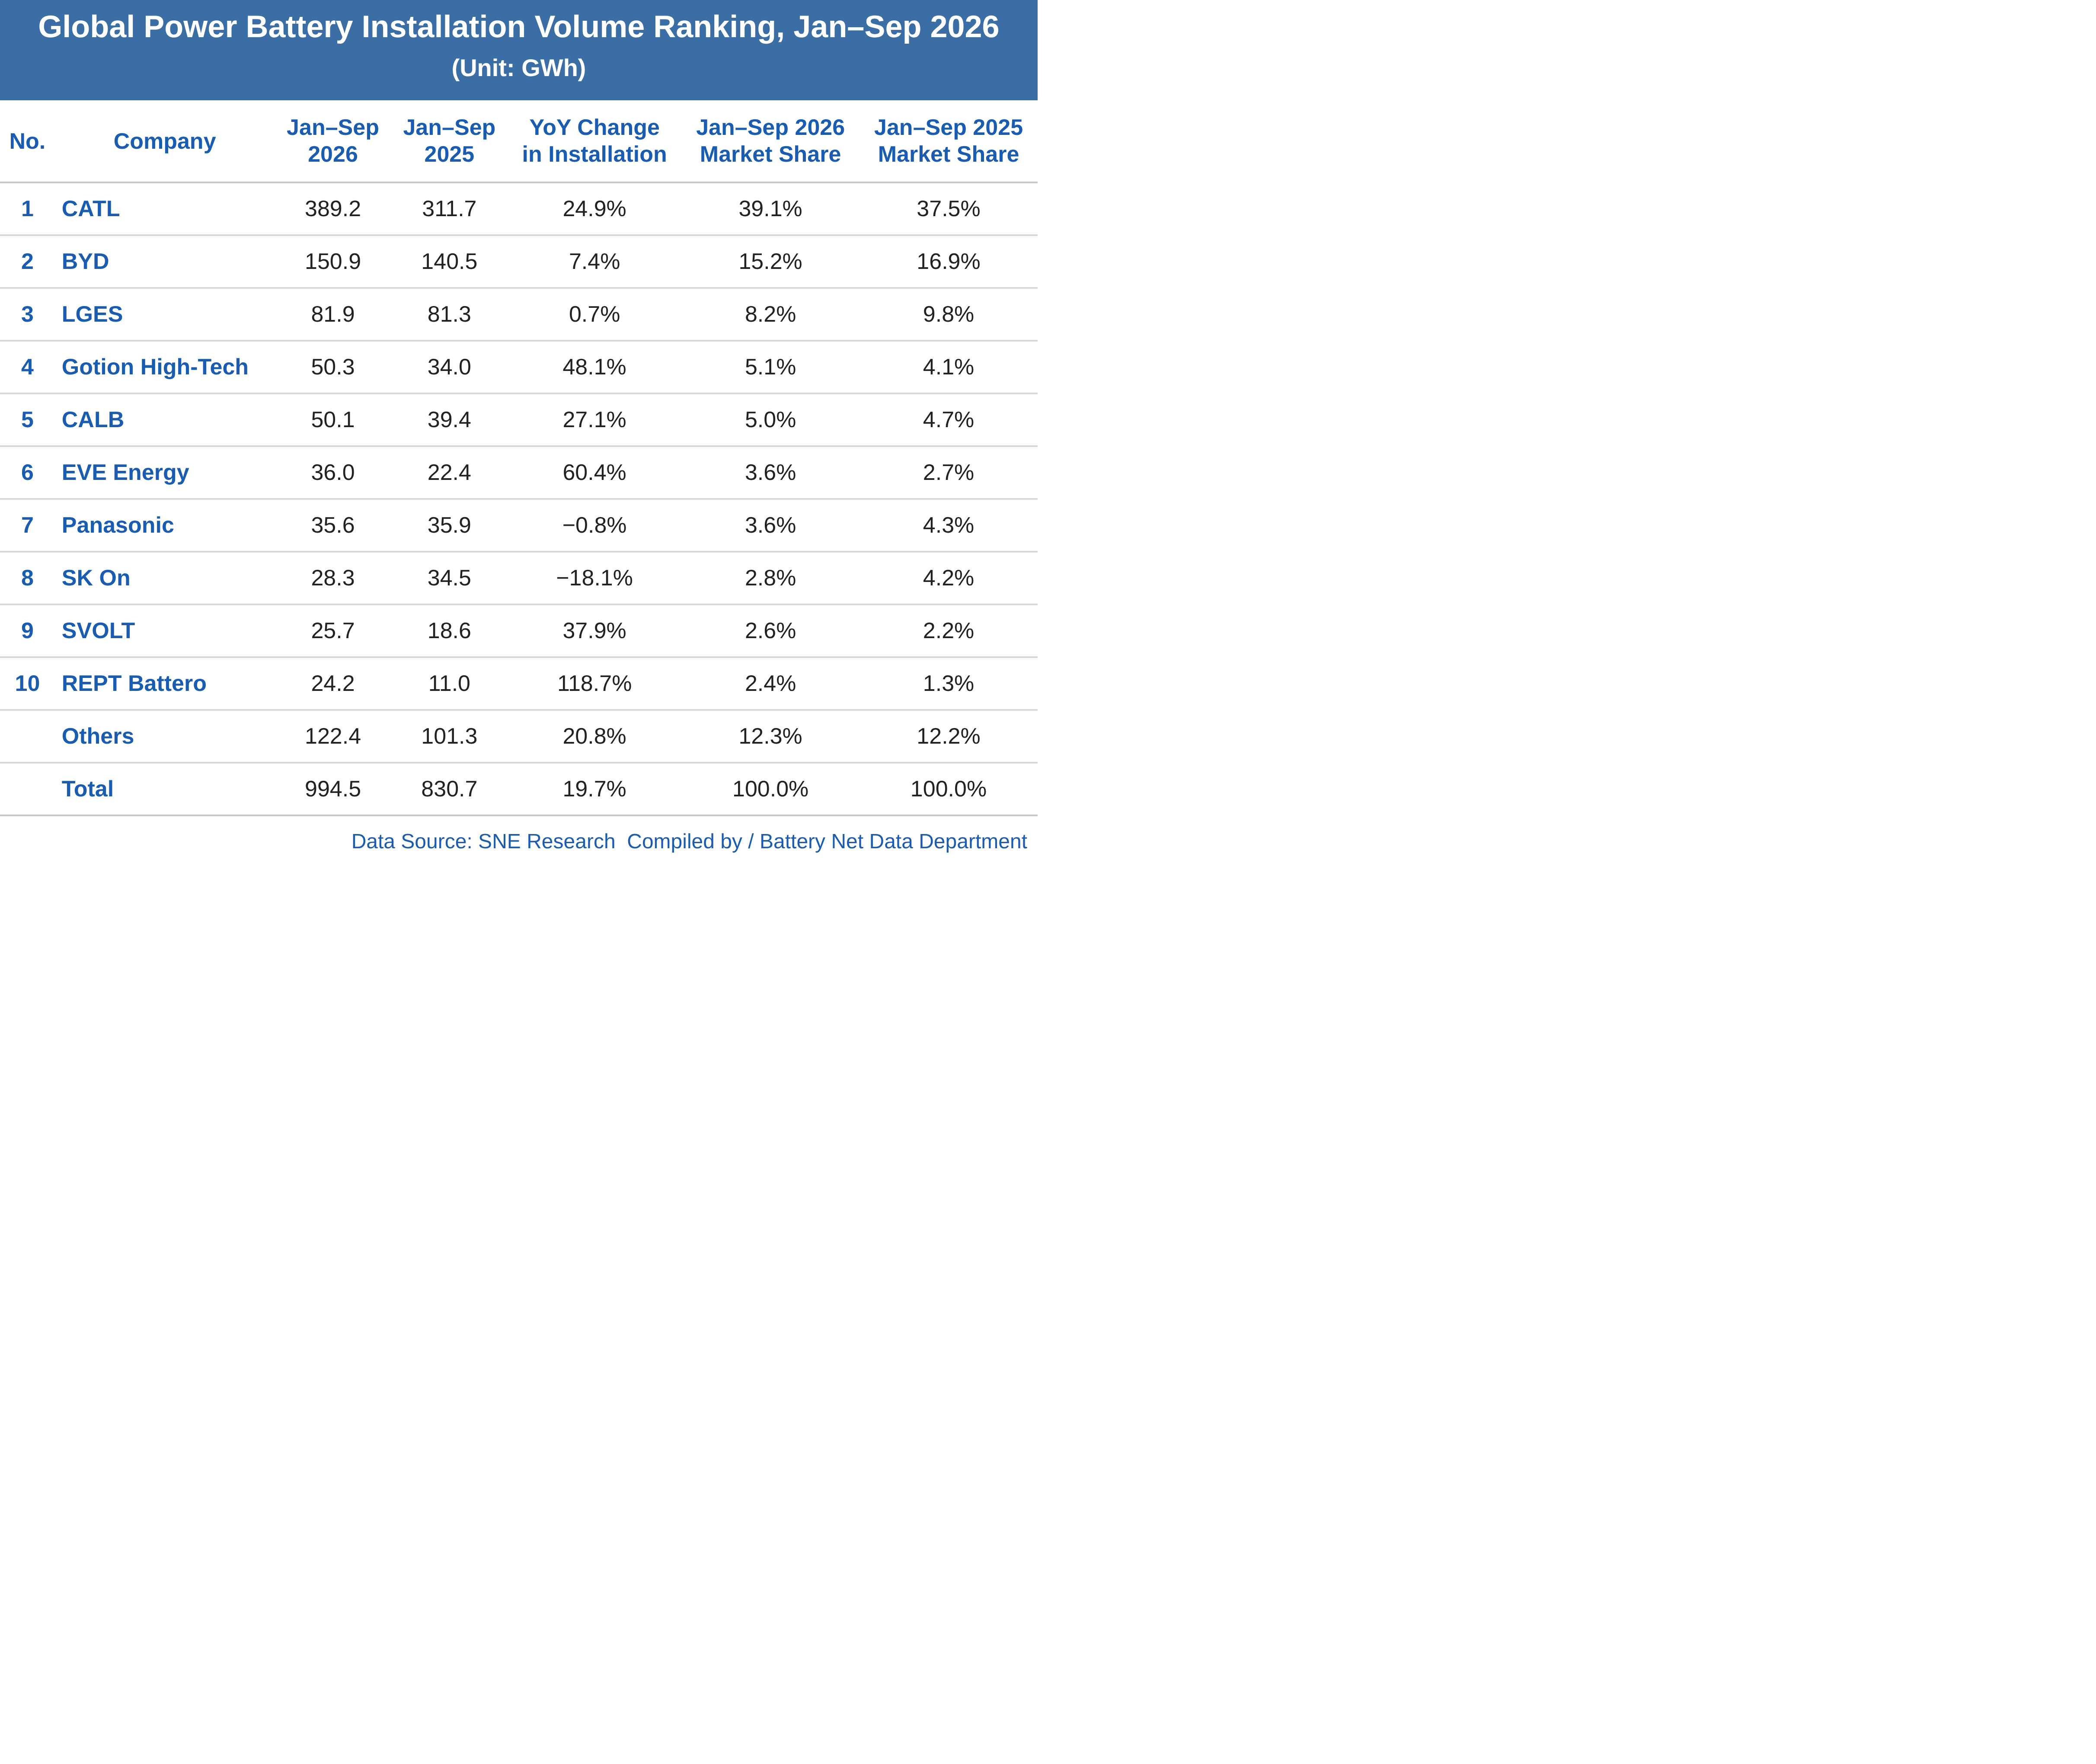
설치량의 전년 동기 대비 변화를 보면, 2026년 1~3분기 글로벌 전력 배터리 설치량 상위 10개 기업 중 SK온과 파나소닉은 각각 18.1%, 0.8% 감소했으며, 나머지 8개 기업은 모두 증가했다. REPT Battero는 1~3분기 118.7%의 세 자릿수 성장을 유지해, 상위 10개 기업 가운데 성장률이 두 배를 넘긴 유일한 기업이 됐다.
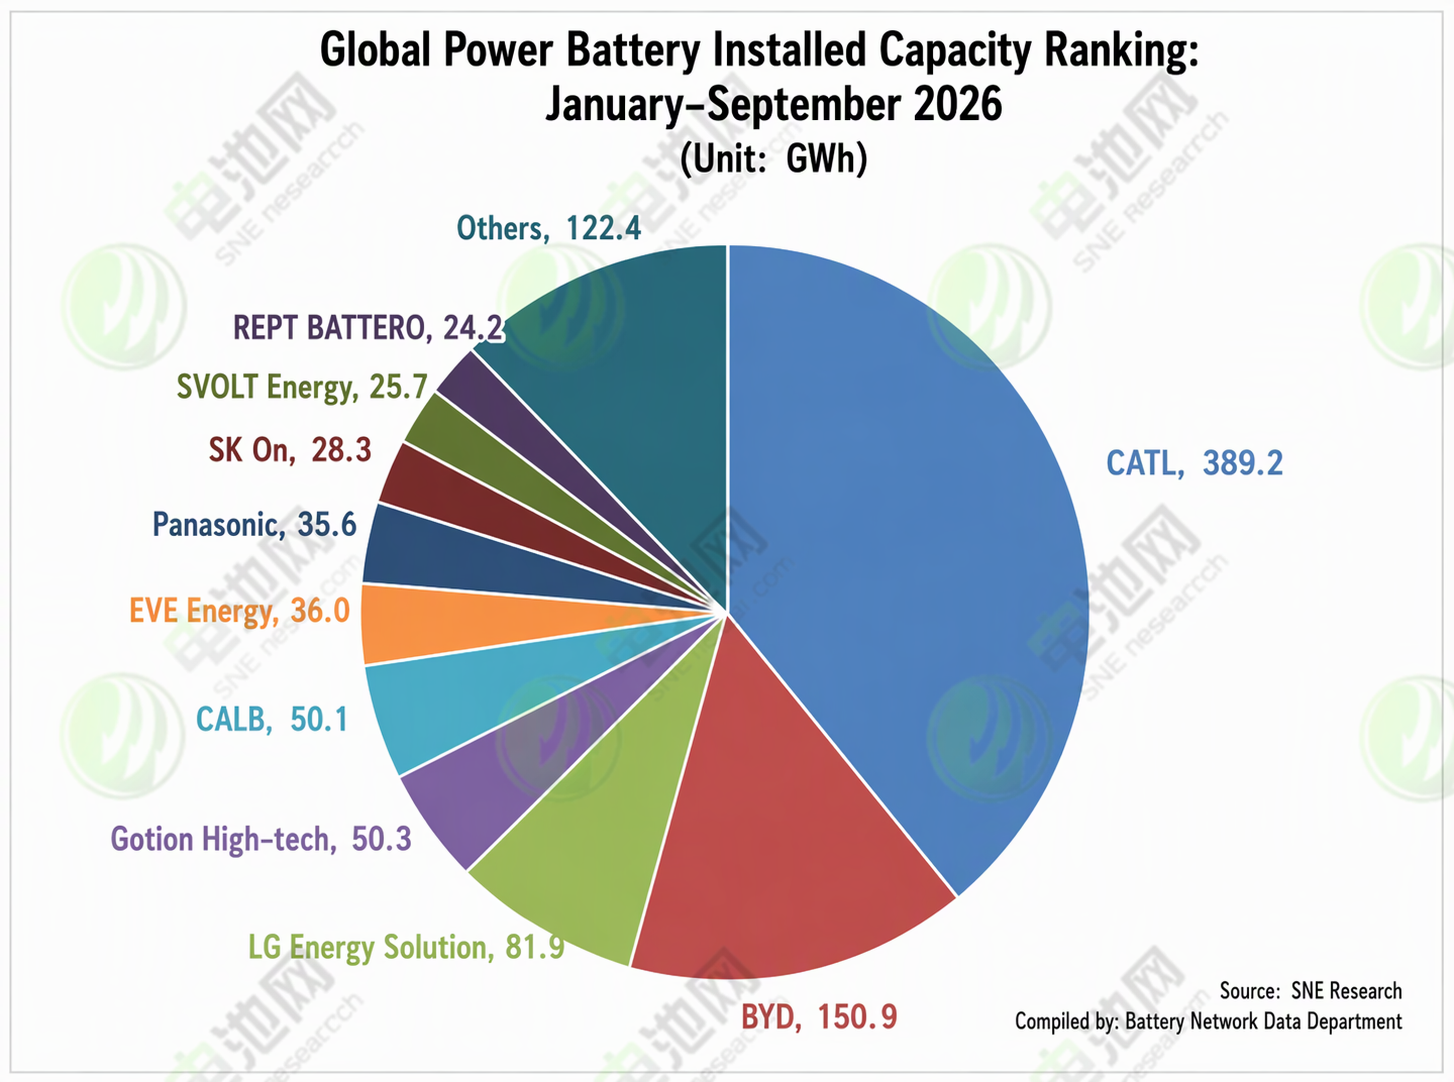
시장점유율 측면에서는 2025년 동기와 비교해 2026년 1~3분기 글로벌 상위 10개 기업 중 CATL, 궈쉬안하이테크(Gotion High-tech), 중항리튬(CALB), 이브(EVE), SVOLT, REPT Battero는 전년 동기 대비 증가했으며, BYD, LG에너지솔루션, 파나소닉, SK온은 정도의 차이는 있으나 하락했다.
순위 변동을 보면, 2026년 1~8월과 비교해 1~3분기 글로벌 상위 10개 기업 가운데 궈쉬안하이테크와 CALB가, EVE와 파나소닉이 각각 자리를 맞바꾸며 4~7위 구간의 순위가 변동했고, 나머지 6개 배터리 기업의 순위는 변함이 없었다.
전년 동기와 비교하면, 2026년 1~3분기 글로벌 상위 10개 전력 배터리 설치 기업 중 상위 3개는 CATL, BYD, LG에너지솔루션으로 변동이 없었으나, 그 외 기업들은 눈에 띄는 변화가 있었다.
신에너지차(NEV)와 에너지저장 시장이라는 두 축의 성장에 힘입어 일부 중국 기업은 폭발적인 성장을 보였다. REPT Battero와 EVE가 성장 순위를 주도하며 각각 3계단 상승했고, 궈쉬안하이테크는 지난해 7위에서 4위로 올라섰으며 EVE는 9위에서 6위로 상승했다.
CALB와 파나소닉은 각각 1계단 하락해 5위와 7위가 됐고, SK온은 5위에서 8위로 떨어졌으며, SVOLT는 10위에서 9위로 1계단 상승했다.
또한 전년 동기 대비 REPT Battero가 10위로 새롭게 진입했으며, 11위 Sunwoda는 23GWh를 기록해 양사 간 격차는 1.2GWh에 불과했다. 기존 8위였던 삼성SDI는 TOP10에서 밀려났다.
경쟁 구도 측면에서글로벌 전력 배터리 시장은 전반적으로 확장세를 유지하고 있으나, 기업 간 경쟁은 더욱 뚜렷하게 분화되고 있으며 특히 중국 배터리 기업들의 활약이 두드러진다.
중국 기업 측면에서2026년 1~3분기 글로벌 전력 배터리 설치량 TOP10 기업 중 중국 기업 7곳(CATL, BYD, 궈쉬안하이테크, CALB, EVE, SVOLT, REPT Battero)의 시장 점유율 합계는 73%로 전년 동기 대비 3.6%p 상승했다.
구체적으로, 글로벌 전력 배터리 업계의 확고한 선두주자인 CATL은 2026년 1~3분기에도 견조한 실적을 이어갔다. 시장 점유율은 39.1%로 전년 동기 대비 1.6%p 상승했으며, 설치량은 389.2GWh로 전년 동기 대비 24.9% 증가하며 글로벌 1위 자리를 유지했다.
BYD의 시장 점유율은 15.2%로 하락했으나, 설치량 150.9GWh로 전년 동기 대비 7.4% 증가하며 2위 자리를 공고히 지켰다. CATL과 BYD 두 기업의 합산 점유율은 글로벌 시장의 54%를 넘어서며, 글로벌 공급망에서 중국 전력 배터리 산업의 협상력을 더욱 강화했다.
궈쉬안하이테크는 설치량 50.3GWh로 전년 동기 대비 48.1% 증가하며 시장 점유율 5.1%로 4위를 기록했다.
CALB는 설치량 50.1GWh로 전년 동기 대비 27.1% 증가하며 시장 점유율 5.0%로 5위를 차지했다.
EVE는 설치량 36.0GWh로 전년 동기 대비 60.4% 증가하며 시장 점유율 3.6%로 6위에 올랐다.
SVOLT는 설치량 25.7GWh로 전년 동기 대비 37.9% 증가하며 시장 점유율 2.6%로 9위를 기록했다.
REPT Battero는 설치량 24.2GWh로 전년 동기 대비 118.7% 증가하며 시장 점유율 2.4%로 10위에 올라, 리스트에서 가장 빠르게 성장하는 다크호스로 부상했다.
대다수 중국 기업들이 두 자릿수 또는 세 자릿수의 폭발적인 성장세를 유지한 것과 달리, 주요 일본 및 한국 배터리 기업들은 2026년 1~3분기 시장 실적이 현저히 부진한 모습을 보였다. 동력전지 부문의 성장 정체에 직면한 일본과 한국 기업들은 제2의 성장 곡선을 모색해야 하는 상황에 놓였다.
한국 기업 측에서는, 삼성SDI가 10위권 밖으로 밀려났고, 나머지 두 한국 배터리 기업인 LG에너지솔루션과 SK온의 합산 설치량은 110.2GWh를 기록했으며, 글로벌 시장 점유율은 지난해 같은 기간 14%에서 11%로 축소됐다.
이 중 LG에너지솔루션은 81.9GWh의 설치량으로 3위를 차지했으나 전년 동기 대비 성장률은 0.7%에 그쳤다. 테슬라, 제너럴모터스, 현대자동차그룹, 폭스바겐 등 주요 완성차 업체에 대한 공급은 지속되고 있지만 시장 성장세는 급격히 둔화됐다. LG에너지솔루션은 에너지저장장치(ESS) 시장 공략에 적극 나서고 있다. 북미에서는 올해 말까지 계획된 50GWh 이상의 생산능력에 더해 새로운 각형 라인을 증설해 내년 말까지 ESS 생산능력을 70GWh 이상으로 확보할 계획이다. 유럽에서는 폴란드 공장이 지난해 전기차 생산라인 일부를 ESS용으로 전환했다.
SK온은 28.3GWh의 설치량으로 8위에 그쳤으며 전년 동기 대비 18.1% 감소했고, 시장 점유율은 2.8%로 더욱 하락했다. SK온은 동력전지 외 성장 시장을 적극 모색하고 있으며, 조지아 공장 일부를 ESS용 LFP 생산라인으로 전환했고, 미국 ESS 기업과 협력해 9GWh 규모의 공장을 건설하고 있다.
일본 파나소닉은설치량이 전년 동기 대비 0.8% 감소한 35.6GWh를 기록하며 한 계단 하락한 7위에 머물렀고, 시장 점유율도 4.3%에서 3.6%로 0.7%포인트 하락했다. 파나소닉의 고객 기반은 주로 테슬라에 집중되어 있어 북미 판매가 실적을 좌우하는 가운데, 캔자스 공장의 생산 안정화 방안을 마련하는 한편 동력전지 생산라인 일부를 AI 데이터센터용 배터리 생산으로 전환하고 있다.
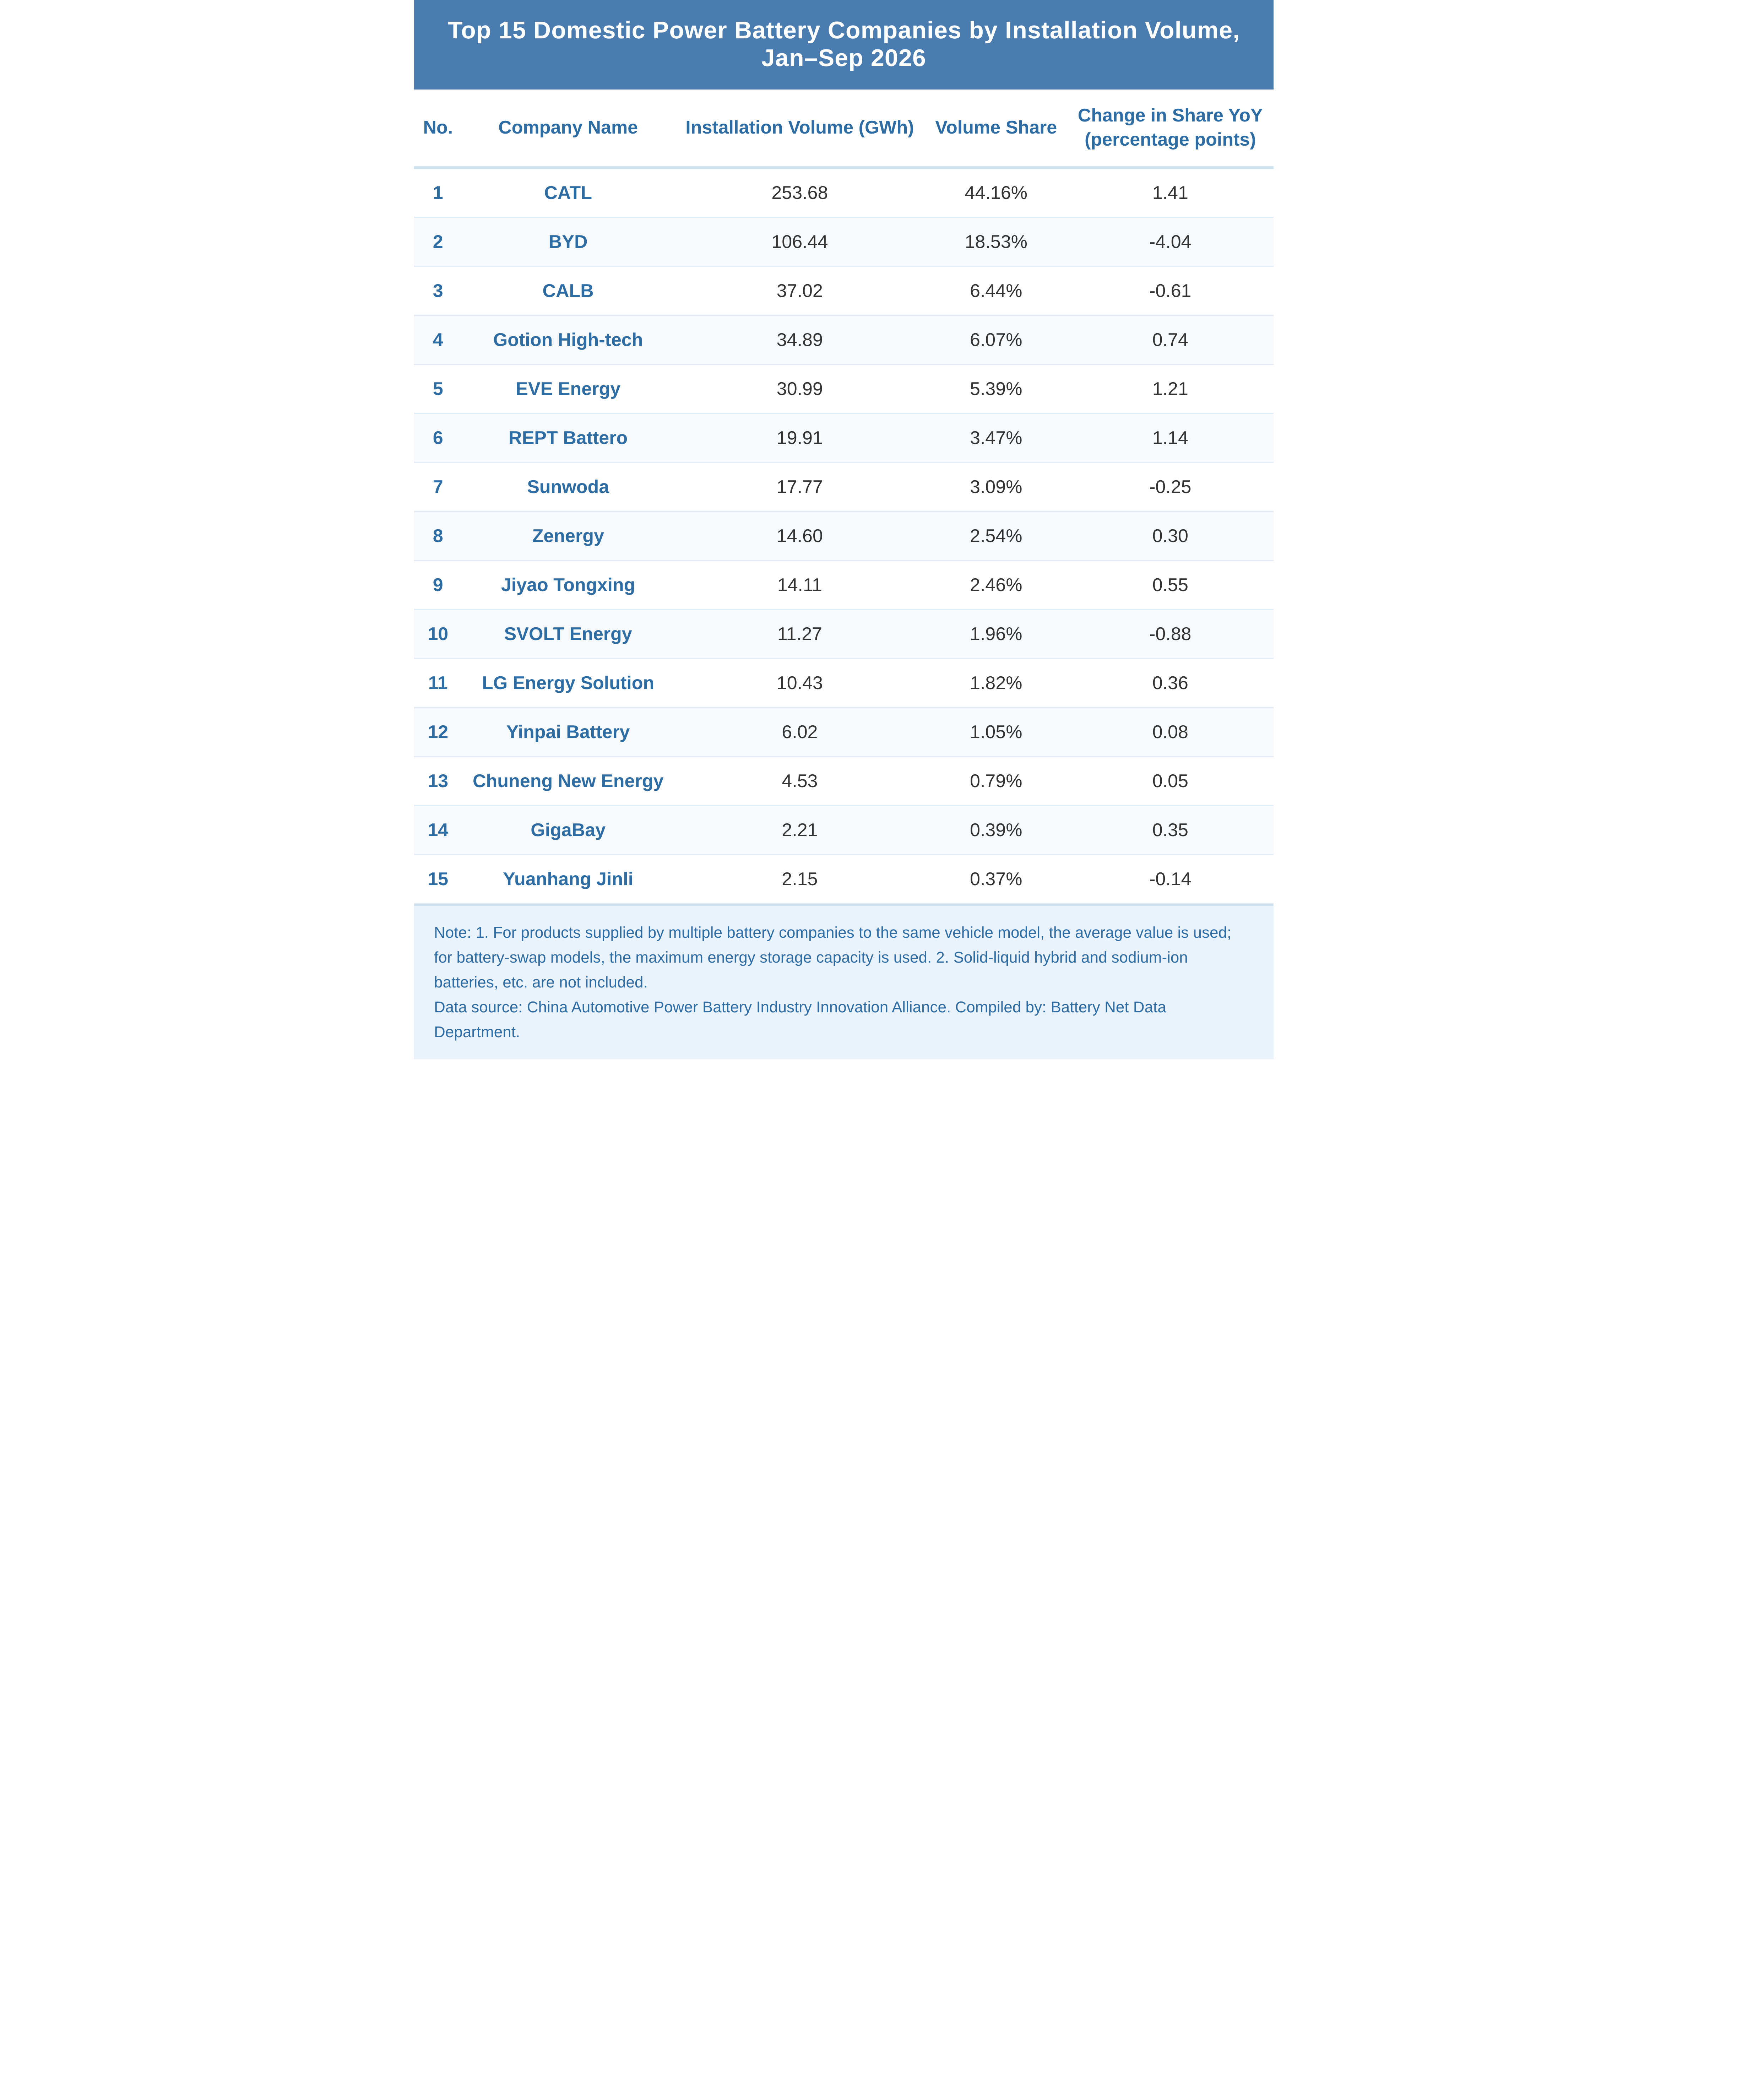
다시 국내 시장으로 돌아와 보면, 중국자동차동력전지산업혁신연맹의 데이터에 따르면 2026년 1~3분기 중국의 누적 동력전지 설치량은 576.3GWh로 전년 동기 대비 16.7% 증가했다. 중국 신에너지차 시장에서 설치 지원을 달성한 동력전지 기업은 총 41개로 지난해 같은 기간보다 9개 줄었다. 상위 2개, 5개, 10개 동력전지 기업의 설치량은 각각 360.1GWh, 463.0GWh, 540.7GWh로 전체 설치량의 62.5%, 80.3%, 93.8%를 차지했으며, 상위 10개 기업의 점유율은 지난해 같은 기간보다 0.5%포인트 하락했다.
국내 순위에서 2025년 같은 기간과 비교하면, 올해 1~3분기 상위 5개 기업—CATL, BYD, CALB, 궈쉬안 하이테크, EVE—의 순위는 변동이 없었습니다. REPT 배터오는 8위에서 6위로 상승했고, 선워다는 한 계단 내려가 7위를 기록했습니다. Zenergy는 한 계단 올라 8위, 지웨 통싱은 한 계단 올라 9위가 되었습니다. SVOLT는 7위에서 10위로 하락했고, LG에너지솔루션, 인파이 배터리, CORNEX 뉴에너지는 11위부터 13위까지 변동 없이 유지되었습니다. 위안항 겐리드는 15위를 유지했으며, 쥐완 테크놀로지가 DFD를 대신해 14위로 새롭게 진입했습니다.