SMM, 10월 22일:
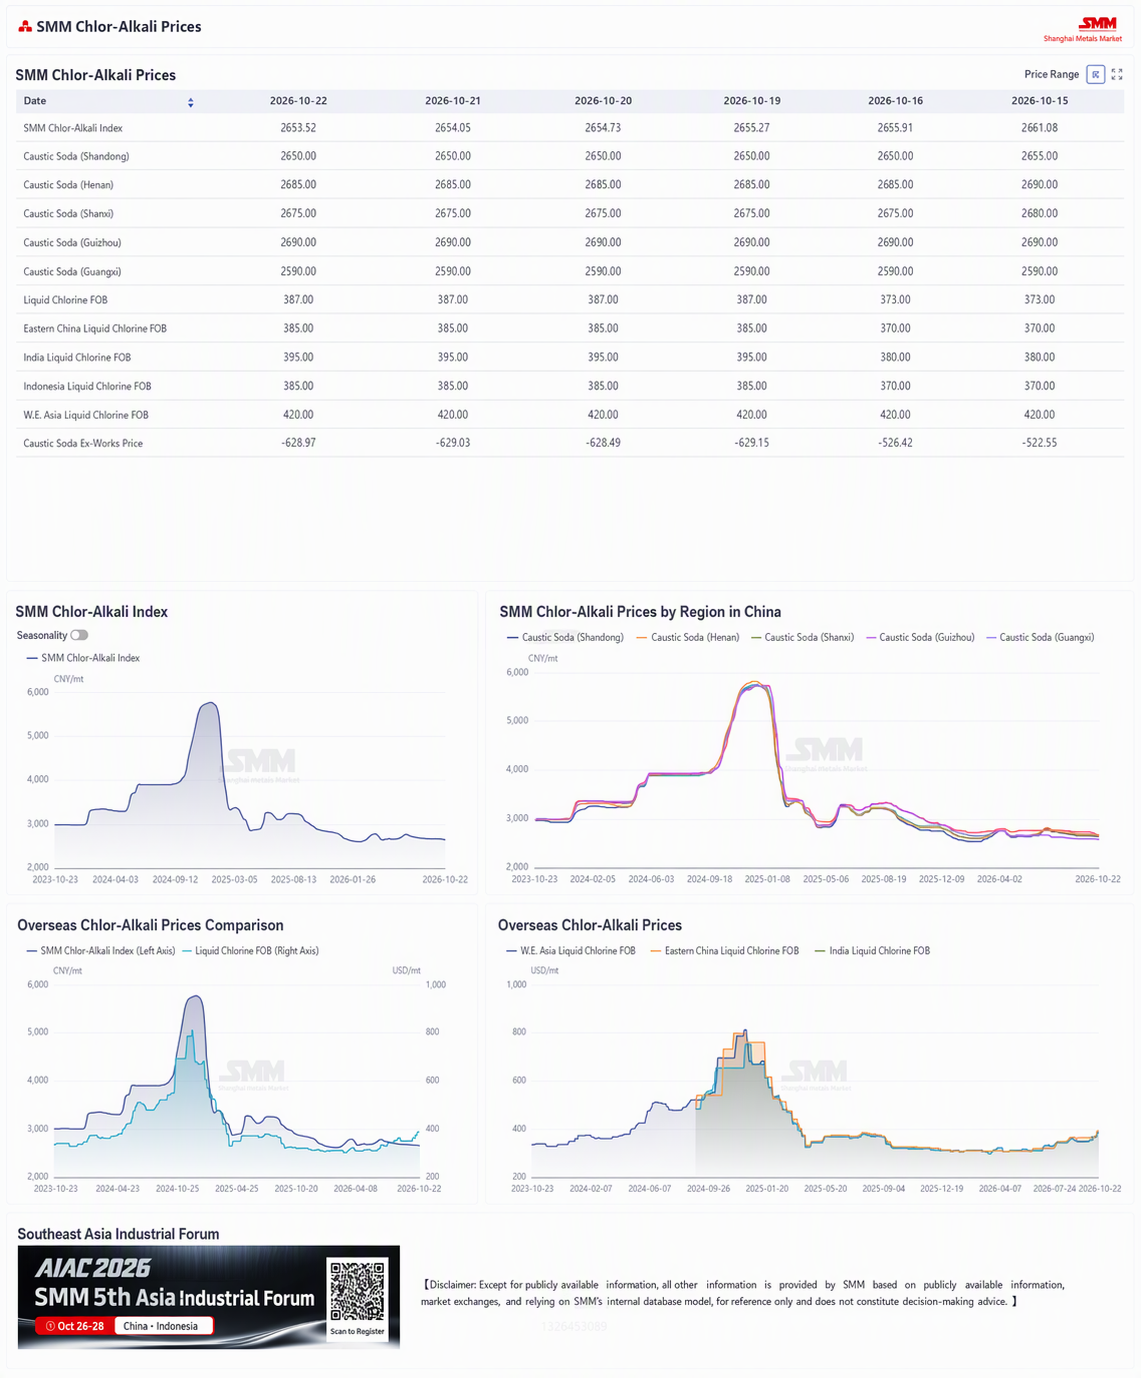
SMM 데이터에 따르면, 이번 주 목요일 기준 SMM 알루미나 지수는 2,653.52위안/톤으로 전주 대비 7.56위안 하락했다. 지역별로는 산둥성 2,610~2,690위안/톤으로 지난 목요일 대비 5위안 하락, 허난성 2,660~2,710위안/톤으로 지난 목요일 대비 5위안 하락, 산시성 2,650~2,700위안/톤으로 지난 목요일 대비 5위안 하락, 광시성 2,570~2,610위안/톤으로 지난 목요일과 보합, 구이저우성 2,660~2,720위안/톤으로 지난 목요일과 보합을 기록했다.
중국 외 시장: 2026년 10월 22일 기준 서호주 FOB 알루미나 가격은 387달러/톤, 해상 운임은 36.5달러/톤, USD/CNY 매도 환율은 약 6.69였다. 이를 중국 주요 항구 기준 공장도 가격으로 환산하면 약 3,282.49위안/톤으로, 알루미나 지수 가격보다 628.97위안/톤 높다. 이번 주 중국 외 알루미나 현물 거래는 다음과 같이 3건 보고되었다.
(1) 2026년 10월 16일, 중국 외 알루미나 30,000톤이 11월 선적 조건으로 서호주 FOB 391.25달러/톤에 거래되었다.
(2) 2026년 10월 16일, 중국 외 알루미나 30,000톤이 11월 선적 조건으로 브라질 FOB 426달러/톤에 거래되었다.
(3) 2026년 10월 9일, 중국 외 알루미나 30,000톤이 11월 선적 조건으로 인도 FOB 382달러/톤에 거래되었다.
SMM 데이터에 따르면, 이번 주 목요일 기준 중국의 제련급 알루미나 총 건설 생산능력은 연간 1억 1,962만 톤이며, 가동 생산능력은 연간 9,269만 톤이다. 전국 제련급 알루미나 주간 가동률은 전주 대비 0.35%포인트 하락한 77.49%를 기록했다. 지역별로는 산둥성 주간 알루미나 가동률이 전주와 동일한 85.44%, 산시성 주간 알루미나 가동률이 전주와 동일한 74.24%, 허난성 주간 알루미나 가동률이 전주 대비 2.67%포인트 상승한 57.50%, 광시성 주간 알루미나 가동률이 전주 대비 2.43%포인트 하락한 82.22%, 구이저우성 주간 알루미나 가동률이 전주 대비 1.67%포인트 하락한 82.83%를 기록했다.
현물 시장에서는 이번 주 1건의 거래가 체결되었다. 신장 지역에서 현물 알루미나 1만 톤을 도착도 가격 2,960위안/톤에 매입했다.
이번 주 중국의 알루미나 총 재고는 전주 대비 약 2만 4,000톤 증가한 약 751만 톤으로, 전반적인 재고 증가 추세를 이어갔으나 누적 속도는 지난주보다 둔화됐다. 구간별로는, 다운스트림의 겨울철 비축 의지가 지속적으로 표출되면서 알루미늄 제련소의 원료 재고가 증가했다. 알루미나 정련소의 완제품 재고는 높은 생산 수준 속에서 압박이 완화되지 않은 채 계속 늘었다. 항만 재고는 화물이 공장 부지 및 운송 중 채널로 계속 이동하면서 재고 감소 추세를 이어가며 소폭 하락했다. 운송 중 및 플랫폼 재고는 출하 속도가 안정적인 가운데 운송 중 화물 누적이 지속되며 증가했다. 워런트 재고는 워런트 화물의 유출이 계속되면서 감소했다. 산업 측면에서 이번 주 중국의 주간 알루미나 생산은 소폭 후퇴했는데, 주된 요인은 두 가지다. 첫째, 광시의 일부 알루미나 정련소에서 일부 생산라인이 정비 중인 상태가 지속돼 전체 생산을 압박했다. 둘째, 구이저우의 생산도 소폭 감소했으며, 이는 주로 국내 광석 공급의 일부 문제에 기인한다. 다만 허난의 국내 광석 공급은 다소 회복된 것으로 전해졌고, 한 알루미나 정련소의 생산이 이전 수준으로 복구되면서 지역 생산에 일부 지지 요인이 됐으나, 전국 생산은 전반적으로 여전히 하락 흐름을 보였다. 선물시장에서는 선물이 현재 저점에서 횡보하고 있으며, 오늘 가격이 다시 하락해 전반적인 시장 심리는 약세다. 펀더멘털이 매우 취약한 만큼 약세 심리가 비교적 강해 가격이 저수준에 머물고 있으며, 추가 하락 여지도 여전히 있는 것으로 평가된다. 중국 외 지역에서는 호주와 인도네시아의 거래가격이 계속 상승해 톤당 400달러 수준에 근접했으며, 이로 인해 중국과 해외 시장 간 가격 스프레드가 확대되면서 일부 국내 지역에서 알루미나 수출 기회가 나타났다. 향후를 보면, 현재까지 기업들의 정비 또는 감산 계획은 보고되지 않았고, 공급 압력은 계속 커질 것으로 예상된다. 재고 측면에서는 재고가 여전히 누적되고 있으며, 알루미나 정련소와 알루미늄 제련소 모두 재고 증가가 이어져 중국의 알루미나 총 재고는 증가 추세를 유지할 것으로 전망된다. 가격 측면에서는 공급 압력이 주차별로 누적되고, 선물 하락의 부담까지 더해져 다음 주에도 가격이 계속 하락할 것으로 예상된다.
[공개 정보 이외의 모든 데이터는 SMM이 공개 정보, 시장 소통 및 SMM 내부 데이터베이스 모델을 기반으로 처리하며, 참고용으로만 제공되며 의사 결정 조언을 구성하지 않습니다.]