국경절 연휴 이후 마그네슘 가격은 연휴 전의 하락 추세를 이어가며 계속 약세를 보였다. 연휴 기간 누적된 마그네슘 잉곳 현물 재고로 시장 공급이 충분해진 반면, 하류 구매자들은 연휴 전에 이미 충분히 재고를 확보해 기존 재고가 효과적으로 소진되지 않아 수급 불균형이 심각한 상황이었다. 거래를 촉진하기 위해 1차 마그네슘 제련소들은 잇달아 가격을 인하하며 연휴 후 하락세를 열었고, 급락하는 가격은 제련소 마진을 계속 잠식하며 1차 마그네슘 생산의 원가-가격 역전 현상이 더욱 확대되었다. 가격이 원가 이하로 떨어진 상황에서 마그네슘 가격은 언제 하락을 멈출 것인가?
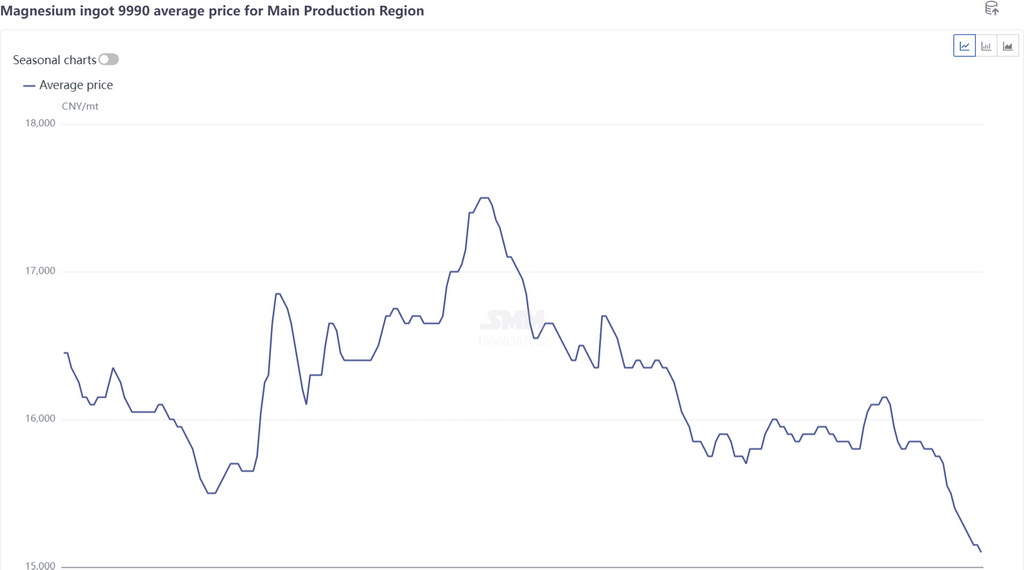
연휴 후 마그네슘 가격은 급락했으며, 가격이 톤당 15,300위안에 근접한 후 하락 속도가 완만해졌다. 그러나 전반적인 하락 추세는 여전히 유지되었고 시장은 꾸준한 하락 패턴을 지속했다. 이 기간 동안 1차 마그네슘 제련소들은 감산 신호를 자주 보냈다. SMM 통계에 따르면 4개 1차 마그네슘 제련소가 정비를 위해 가동을 중단했고 3개소가 가동률을 낮춰 총 약 220tpd에 영향을 미쳤다(9월 생산 통계 확정 전 제련소들의 변경 사항 제외). 9월에 정비를 진행한 일부 제련소들이 10월에 가동률을 소폭 높인 점을 감안하면, 10월 1차 마그네슘 생산량은 9월과 대체로 비슷한 수준을 유지할 것으로 예상된다.
수요 측면에서는 자동차 및 이륜차 부문의 마그네슘 합금 수요가 약화되면서 마그네슘 합금 제련소들의 재고 부담이 커졌고, 이에 따라 감산이 불가피해져 총 마그네슘 합금 생산량에 약 3,000톤의 영향이 미쳤다. 다른 최종 사용 부문에서는 일부 증가가 있을 수 있지만, 마그네슘 금속의 전반적인 수급 균형은 근본적으로 개선되기 어려운 상황이다.
원가 측면에서는 10월 들어 페로실리콘과 석탄 가격이 고점에서 일부 하락했다. 75# 페로실리콘 가격은 톤당 6,100위안으로 완화되었고, 반코크스 생산용 석탄은 톤당 약 900~950위안으로 하락했다. 그러나 전반적인 원가는 여전히 높은 수준이며 지역별 원가 격차도 지속되고 있다. 반코크스 원가 우위를 바탕으로 산시성의 10월 평균 생산 원가는 톤당 약 15,500위안으로 현재 마그네슘 가격과 대체로 일치한다. 다른 지역의 원가도 하락했지만 절대적인 수준은 여전히 높다. 마그네슘 가격이 빠르게 약세를 보이면서 지역별 손실 격차가 급격히 확대되었고, 최근의 급격한 가격 하락으로 1차 마그네슘 제련소들의 원가-가격 역전 현상이 계속 심화되고 있다. 원가가 높은 지역의 손실은 계속 증가하여 제련소들에 상당한 운영 압박을 주고 있다.
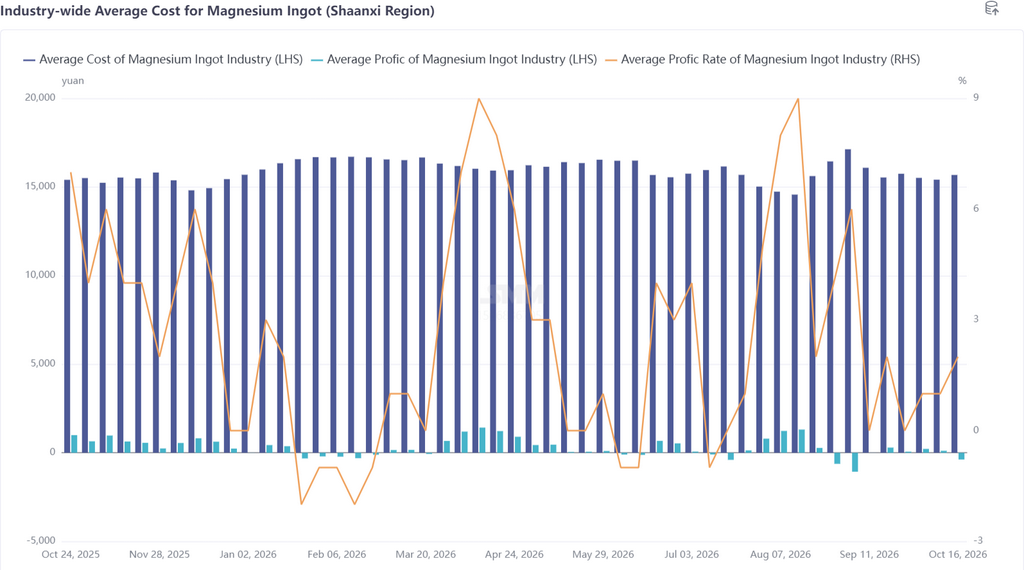
SMM에 따르면 보도 시점 기준으로 1차 마그네슘 제련소들이 호가를 소폭 인상했으며, 전반적인 시장 매도 호가는 톤당 15,200위안까지 상승했다. 마그네슘 가격은 현재 안정세를 보이며 반등했고, 호가는 거래 확인을 기다리는 중이며 시장 심리도 소폭 개선되었다. 이번 반등은 주로 단기 요인들이 복합적으로 작용한 결과로, 급격한 가격 하락 이후 제련소들의 가격 지지 심리가 강화된 점과 저가에 유인된 최종 고객들의 재고 보충이 맞물린 것이다. 가격 지지의 기반은 여전히 취약하다. 장기적으로 볼 때 시장의 수급 모순은 아직 해결되지 않았으며, 마그네슘 시장이 진정으로 안정되기 위해서는 공급 측면의 실질적인 감산과 수요의 실질적인 회복이 모두 필요하다.