국경절 연휴가 끝난 후 마그네슘 가격은 연휴 전의 하락세를 이어가며 약세를 보였다. 연휴 기간 누적된 마그네슘 잉곳 현물 재고로 시장 공급은 충분한 반면, 하류 구매자들은 연휴 전에 이미 충분히 재고를 확보해 기존 재고가 아직 효과적으로 소화되지 않아 수급 불균형이 심화되었다. 거래를 촉진하기 위해 1차 마그네슘 제련소들은 가격을 반복적으로 인하하며 연휴 후 하락세를 시작했다. 급격한 가격 하락으로 제련소의 이윤이 계속 잠식되었고, 1차 마그네슘 제련소의 손실은 더욱 깊어졌다. 손실이 누적되는 가운데 마그네슘 가격은 언제 하락을 멈출 것인가? 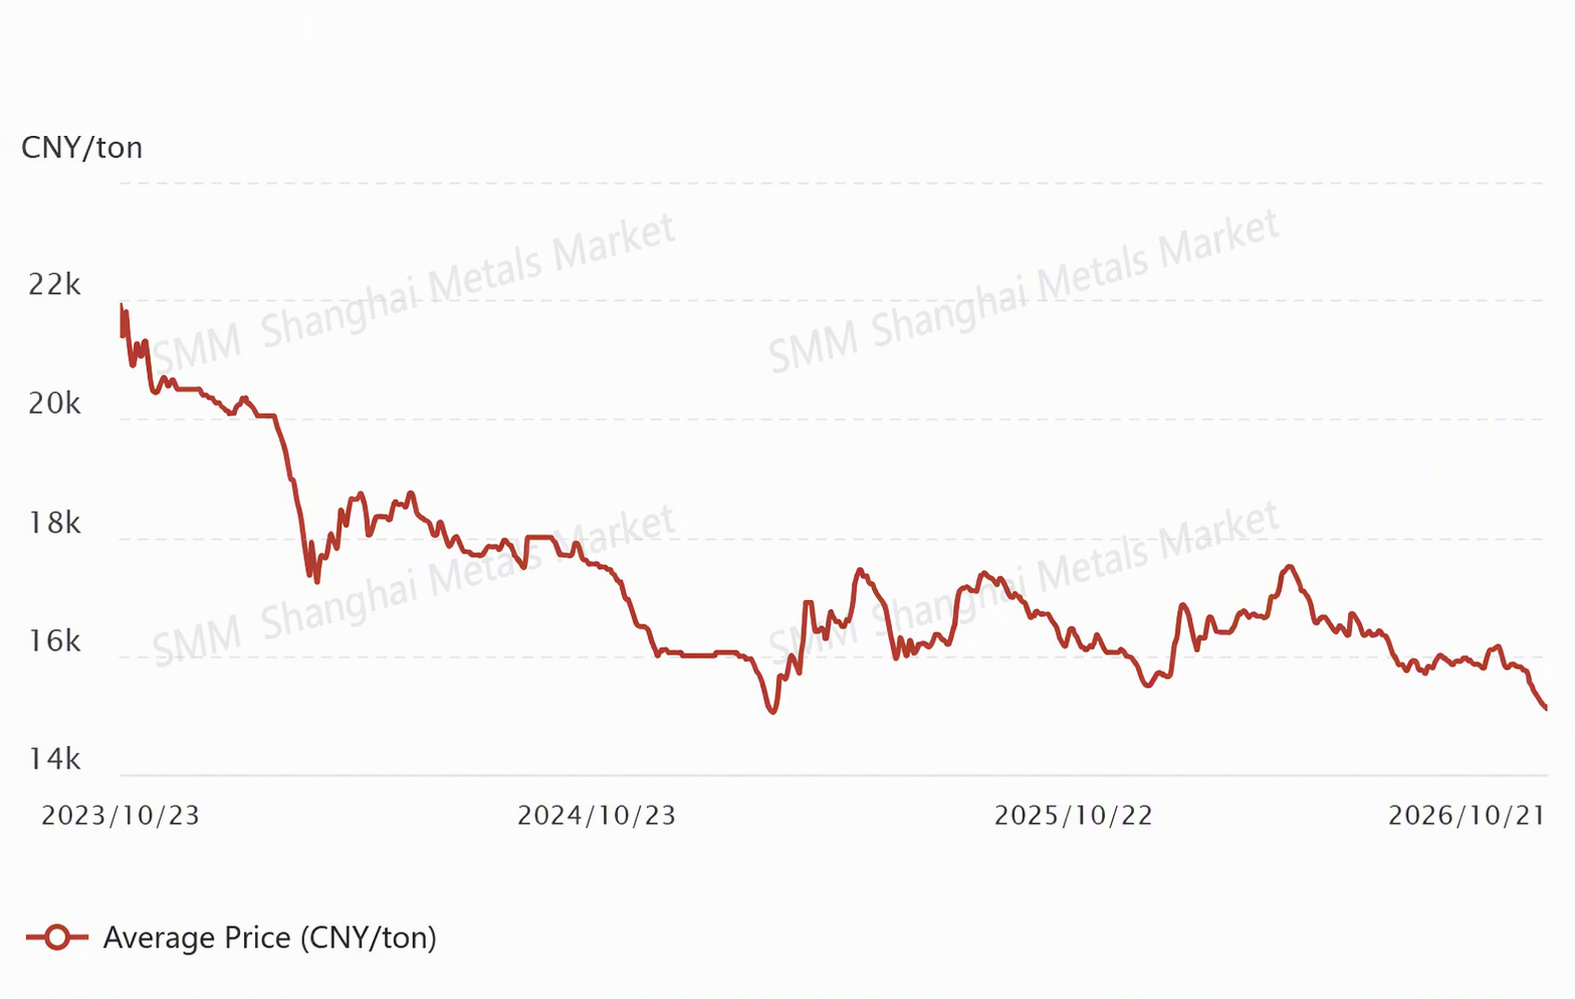
연휴 후 마그네슘 가격은 급락했으며, 가격이 톤당 15,300위안에 근접한 후 하락 속도가 다소 둔화되었지만 전반적인 하락 추세는 아직 반전되지 않았고 시장은 계속 약세를 보이고 있다. 이 기간 동안 1차 마그네슘 제련소들은 감산 소식을 자주 발표했다. SMM 통계에 따르면 현재 4개 1차 마그네슘 제련소가 정비를 위해 가동을 중단했고 3개 제련소가 가동률을 낮췄으며, 일일 생산량에 미치는 총 영향은 약 220톤이다(9월 생산 통계 조정 전 제련소 변동은 포함하지 않음). 9월에 정비를 진행한 일부 제련소의 10월 가동률이 소폭 반등한 점을 고려하면, 10월 전체 1차 마그네슘 생산량은 9월과 기본적으로 비슷할 것으로 예상된다.
수요 측면에서는 자동차 및 이륜차 부문의 마그네슘 합금 수요가 모두 약세를 보이며 마그네슘 합금 제련소의 재고 압력이 크게 증가했다. 마그네슘 합금 제련소들은 감산을 강요받았으며, 영향을 받은 마그네슘 합금 총 생산량은 약 3,000톤에 달한다. 다른 부문에서는 일부 성장이 있을 수 있지만, 마그네슘 금속 시장의 전반적인 수급 구도는 효과적으로 반전되기 어렵다.
비용 측면에서는 10월 들어 페로실리콘과 석탄 가격이 이전 고점에서 부분적으로 하락했다. 75# 페로실리콘 가격은 톤당 6,100위안으로 떨어졌고, 반코크스 생산용 석탄은 톤당 약 900~950위안으로 하락했지만 전반적인 비용은 여전히 높은 수준이며 지역별 비용 차이도 지속되고 있다. 반코크스 가격의 상쇄 효과 덕분에 산시성의 10월 평균 생산 비용은 톤당 약 15,500위안으로 현재 마그네슘 가격과 기본적으로 비슷한 수준이다. 다른 지역의 원가는 하락세로 돌아섰지만 절대 수준은 여전히 높다. 마그네슘 가격의 급격한 약세 영향으로 지역별 손실 격차가 빠르게 확대되었으며, 최근 마그네슘 가격의 급락으로 인해 1차 마그네슘 제련소의 손실이 지속적으로 심화되고 있다. 고원가 지역의 손실은 계속 확대되고 있으며, 1차 마그네슘 제련소는 상당한 운영 압박을 받고 있다.
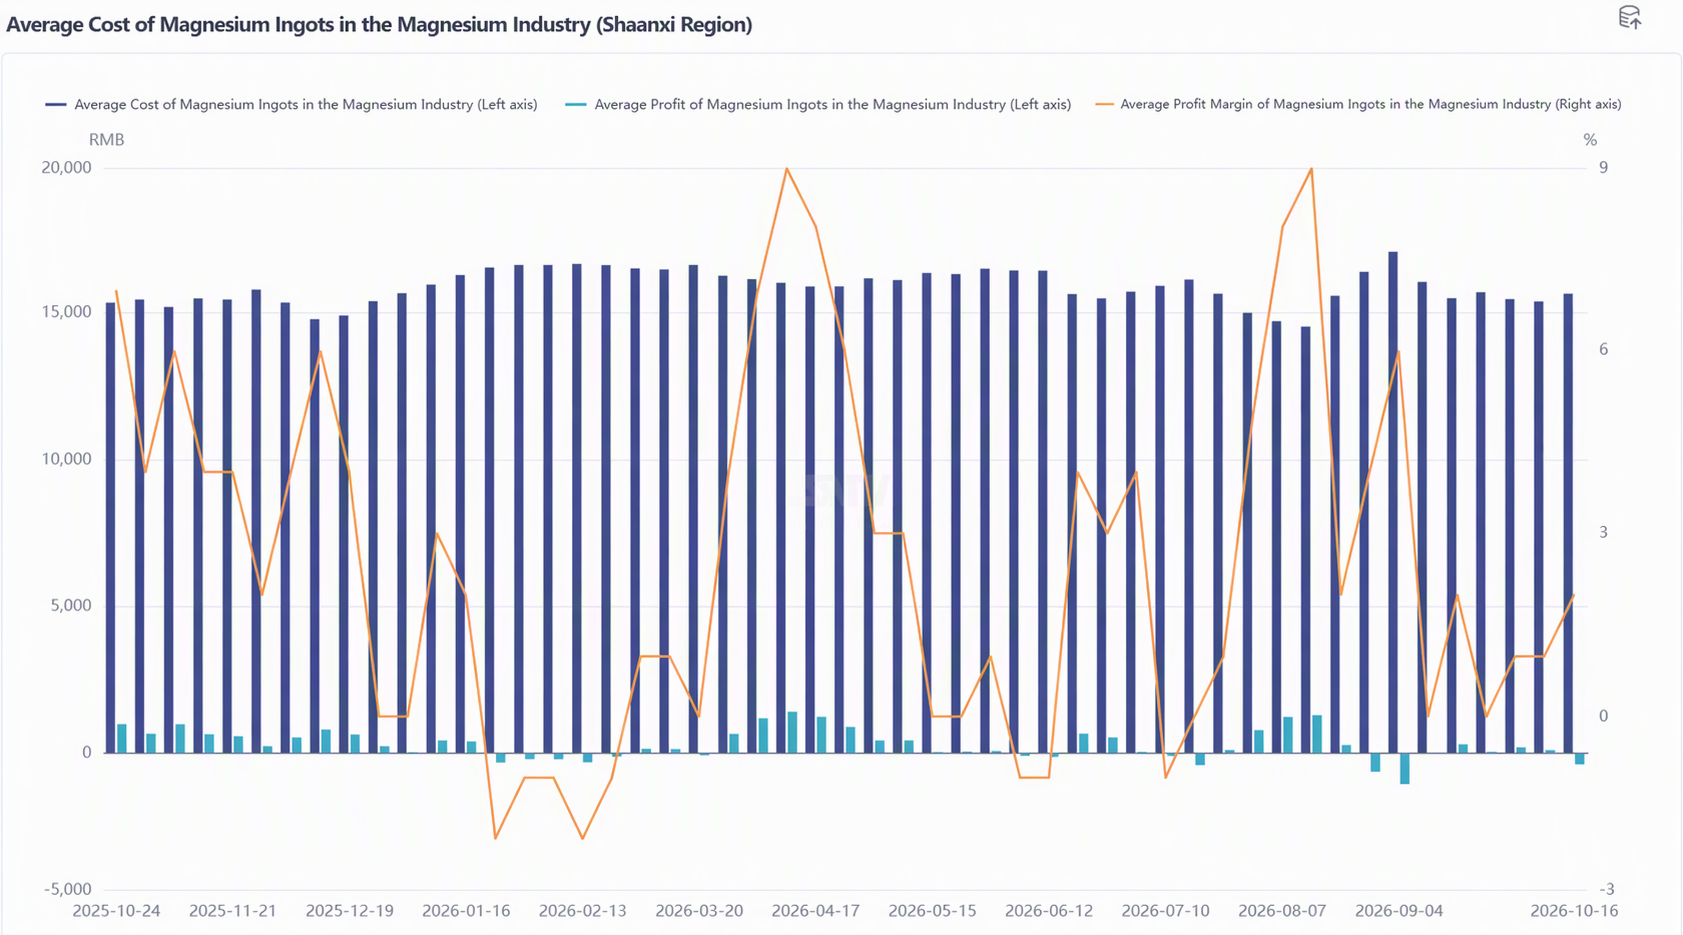
SMM에 따르면, 보도 시점 기준 1차 마그네슘 제련소의 호가가 소폭 상승하여 전체 시장 호가가 톤당 15,200위안으로 올랐다. 마그네슘 가격은 현재 하락을 멈추고 반등했으며, 시장 호가는 거래 확인을 기다리는 중이고 전반적인 심리는 소폭 개선되었다. 이번 반등은 단기 요인들이 수렴한 결과에 가깝다. 앞선 급락 이후 제련소들의 가격 방어 의지가 강해진 데다 낮은 가격이 최종 수요자의 재고 보충을 유인했기 때문이다. 가격 지지의 기반은 아직 견고하지 않다. 장기적으로 시장의 수급 불균형은 여전히 해소되지 않고 있다. 마그네슘 시장이 진정으로 안정되려면 공급 측면의 감산이 실행되고 수요 측면의 회복이 실현되어야 한다.