SMM 10~12% 고품위 니켈선철(NPI) 평균 가격은 전주 대비 7.9위안/니켈포인트 하락한 1,029.4위안/니켈포인트(공장출고가, 세금 포함)를 기록했으며, 인도네시아 NPI FOB 지수 평균 가격은 전주 대비 0.7달러/니켈포인트 하락한 133.2달러/니켈포인트를 기록했다. 이번 주 고품위 NPI 시장은 약세 흐름을 이어갔으며, 가격 중심이 추가로 하락하고 약세 심리가 심화되었다.
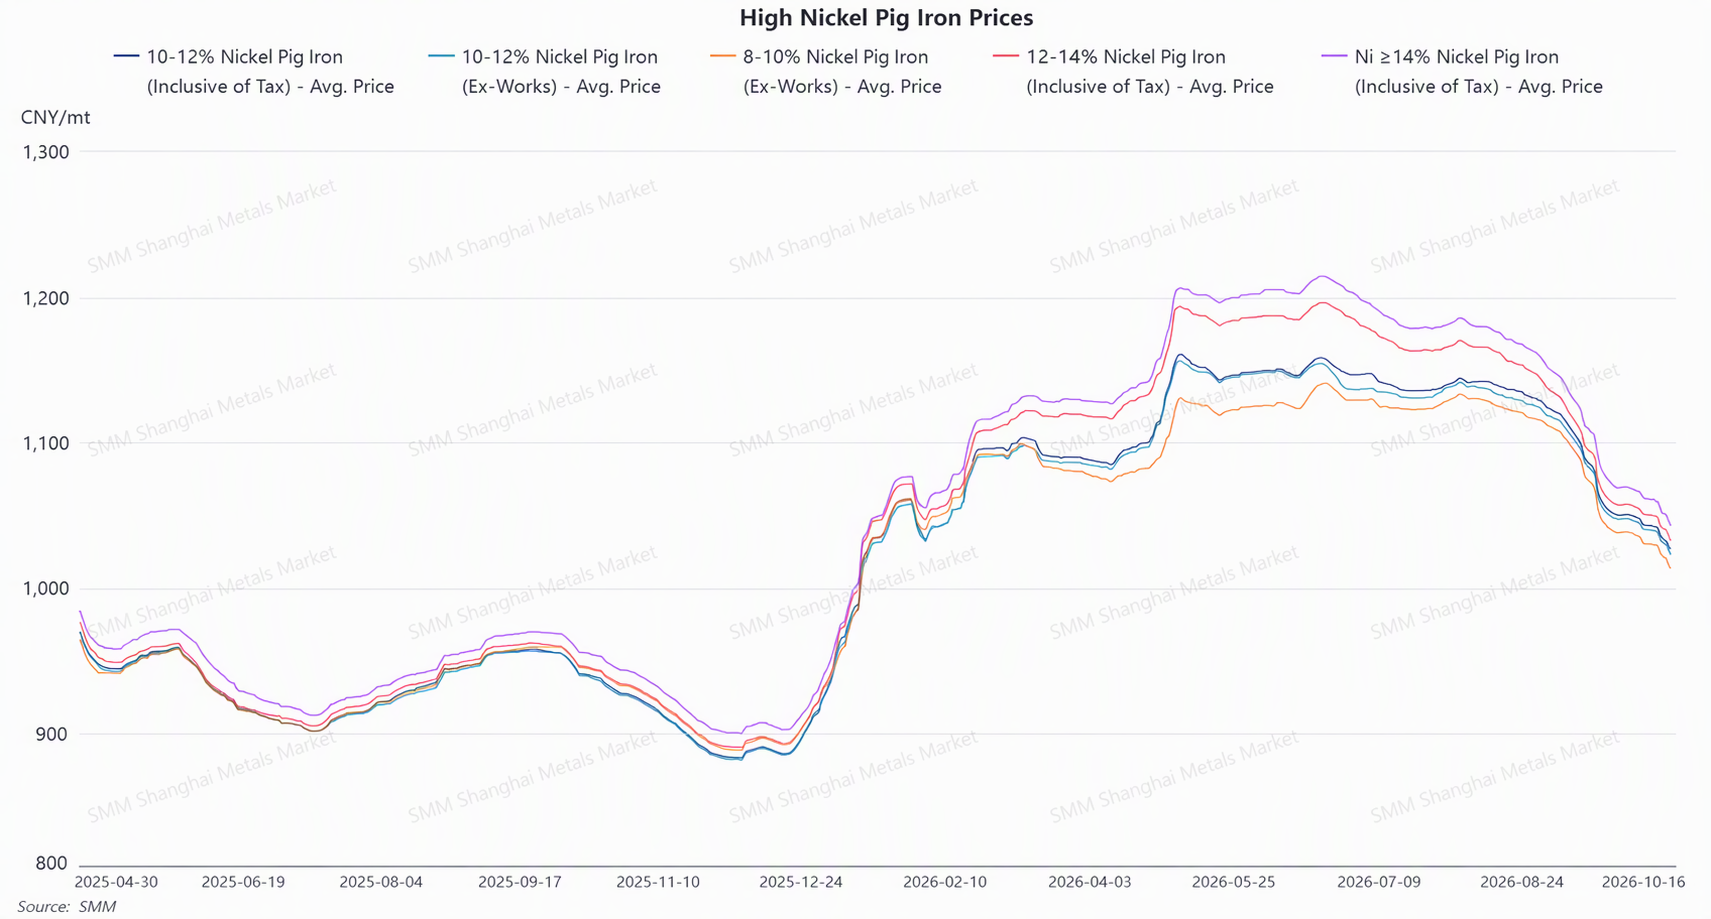
공급 측면에서는 전반적인 시장 공급이 여전히 넉넉했다. 일부 트레이더는 호가 제시를 보류하고 관망세를 택하면서 호가 방식이 엇갈렸고, 거래는 평균 가격 수준의 협상으로 전환되는 사례가 늘었다. 수요 측면에서는 9~10월 성수기에 대한 기대가 무너졌고, 하류 스테인리스 제품 가격도 계속 약세를 보였다. 일부 제철소는 생산 구조를 조정하고 정기 보수 및 감산에 들어가면서 니켈선철 소비 기대를 위축시켰다. 동시에 철 스크랩 가격이 다시 인하되었고, 정련 니켈 가격도 연속 하락하면서 대체 원료의 가격 우위가 더욱 부각되었다. 제철소는 니켈선철 구매를 적극적으로 줄였고, 구매 기대치도 지속적으로 하향 조정되었으며, 당초 구매 의사가 있던 제철소들도 시장 진입을 미루었다. 시장의 협상 중심은 계속 낮아졌고, 고가와 저가 간 격차가 뚜렷하게 나타났다. 고가 물량은 거래가 어려웠고, 저가 물량만이 협상 여지가 있었다. 전반적으로 거래는 부진했고, 대규모 현물 거래도 제한적이었다. 심리 측면에서는 가격 하단에 대한 기대가 계속 낮아지면서 대부분의 시장 참여자들이 추가 하락 여지가 있다고 판단했다. 시장은 여전히 실제 제철소 구매를 통해 바닥 지지선을 확인하기를 기다리고 있다.
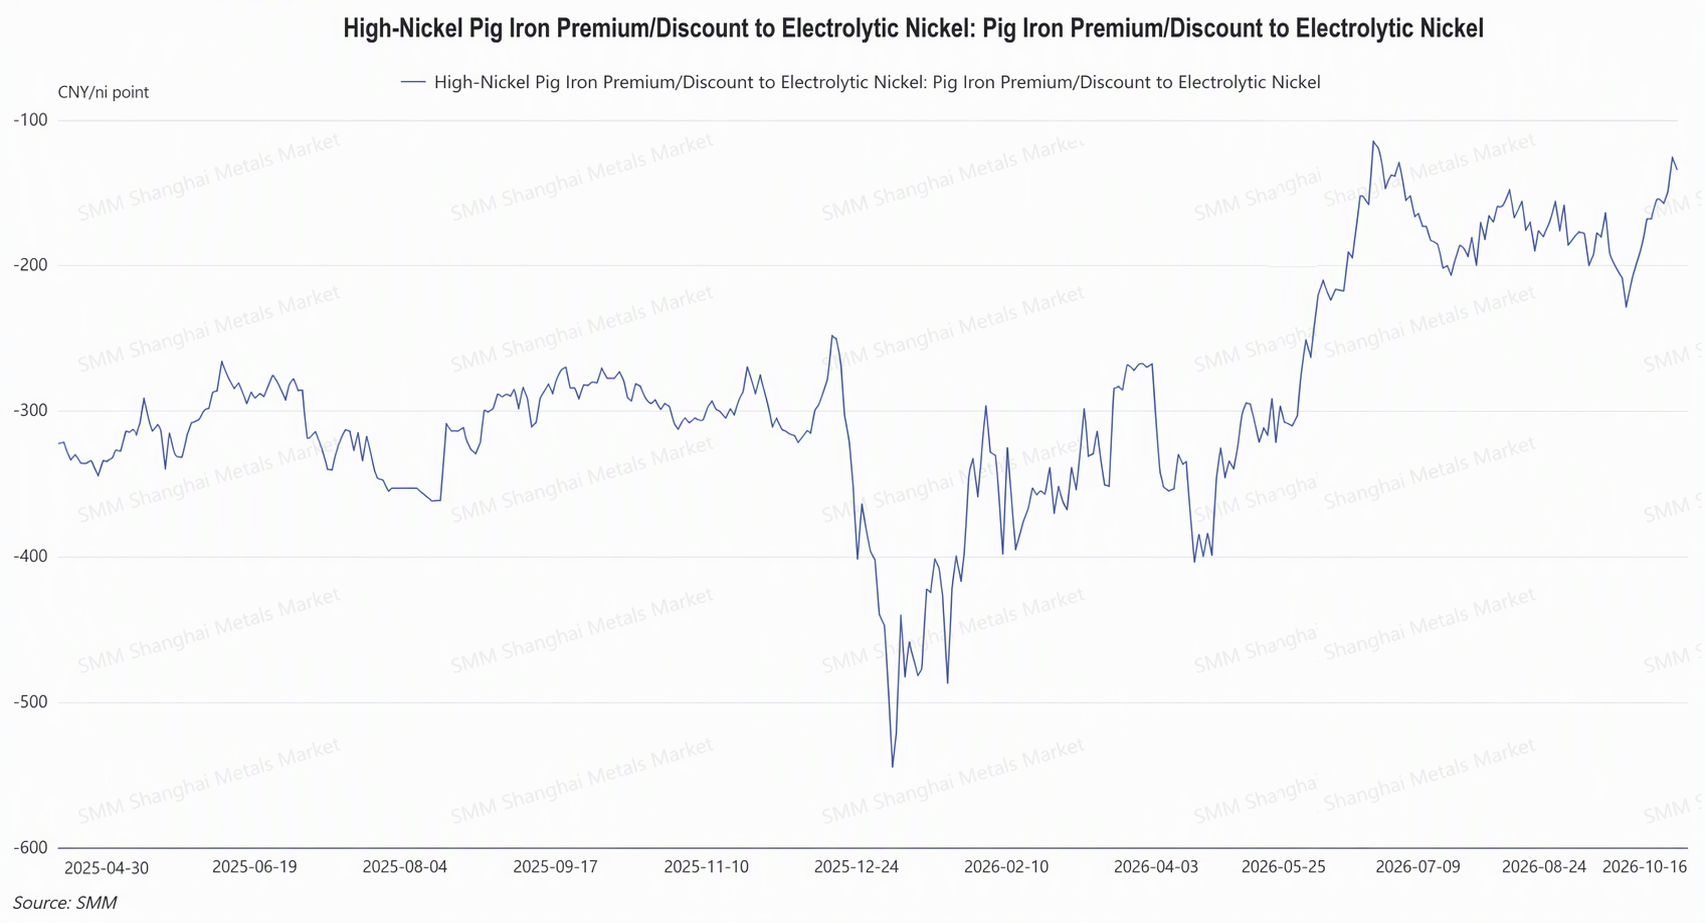
NPI를 고순도 니켈 매트로 전환하는 관점에서 보면, 이번 주 고품위 NPI의 정련 니켈 대비 할인 폭은 143.1위안/니켈포인트로 전주 대비 17.2위안/니켈포인트 축소되었다. 이번 주 정련 니켈 선물 가격이 NPI 현물 가격보다 더 크게 하락하면서 두 품목 간 스프레드가 크게 좁혀졌고, 금요일에는 할인 폭이 일시적으로 125.5위안/니켈포인트까지 축소되기도 했다. 다음 주를 전망하면, 현재의 펀더멘털 환경에서 고품위 NPI의 정련 니켈 대비 할인 폭이 크게 확대되기는 어려워 보이며, 여전히 NPI를 고순도 니켈 매트로 전환할 유인을 제공하기에는 부족하다. NPI는 비교했을 때 계속해서 더 높은 수익성을 제공합니다.
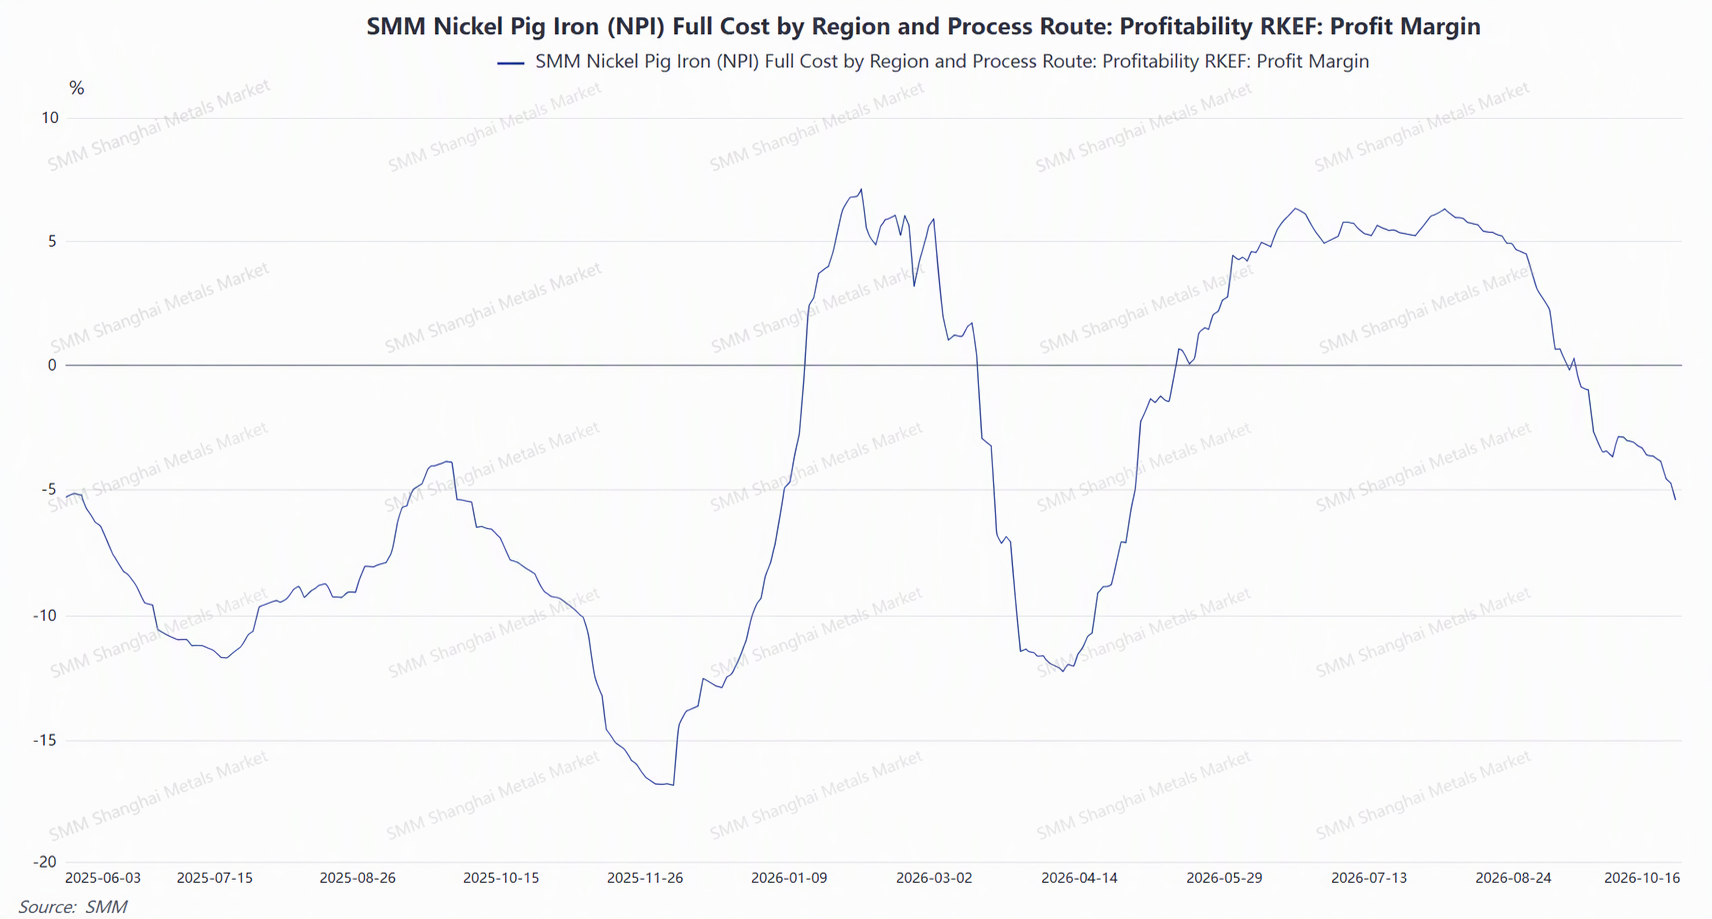
이번 주 고급 NPI 제련용 원자재 가격이 전반적으로 하락했습니다. 니켈 광석 측면에서는 필리핀 라테라이트 니켈 광석 1.4%(CIF 중국) 평균 가격이 wmt당 53.5달러에서 52.5달러로 하락했고, 인도네시아 내수 사프로라이트 니켈 광석 1.6%(인도 가격)은 wmt당 59달러에서 57.1달러로 하락했습니다. 두 지역의 광석 가격이 이번 주 하향 조정되면서 제련 원가선도 소폭 낮아졌습니다. 부자재 가격은 대체로 안정세를 유지하며 뚜렷한 변동이 없었습니다. 그러나 원자재 가격 하락 폭은 제품 가격 하락 폭보다 훨씬 작았습니다. 이번 주 고급 NPI 현물 가격은 니켈 단위당 1,037위안에서 1,019.5위안까지 하락해 주간 하락 폭이 니켈 단위당 17.5위안에 달했습니다. 광석 가격 인하로 인한 원가 절감 효과는 제품 가격 하락에 완전히 흡수되었습니다. 그 결과 중국과 인도네시아의 제련 마진이 동시에 축소되었습니다.