연휴 후 첫 전체 거래 주간에 철광석은 하락세를 이어갔지만, 하락폭은 연휴 직전 주보다 뚜렷하게 줄었다. SGX 메인 계약은 10월 9일 톤당 91.24달러에서 10월 15일 톤당 90.45달러로 0.79달러, 0.87% 하락했고, DCE 메인 계약 I2701은 톤당 682.5위안에서 671.5위안으로 1.61% 하락했으며, MMI 61% 철광석 항만 현물 지수는 습톤당 664위안에서 654위안으로 1.51% 하락했다. 직전 기간 SGX 계약이 2.35% 하락한 것과 비교하면, 이번 주 하락 모멘텀의 둔화는 분명하다.
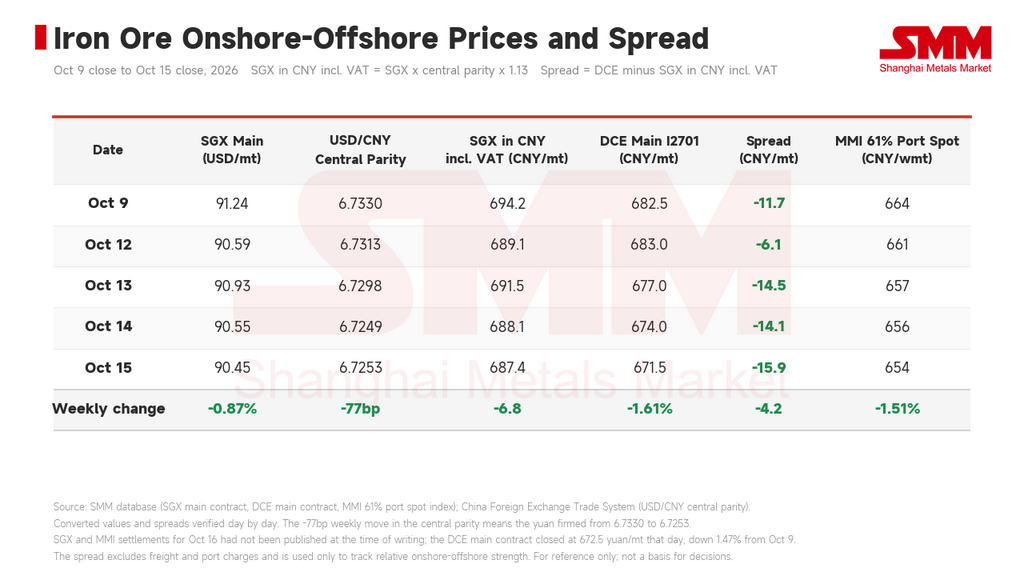
이번 주는 초반 보합세를 보이다 후반 약세로 전환됐다. 선물 시장은 10월 12일 거의 보합으로 마감한 뒤 4거래일 연속 하락 마감하며, 10월 15일 I2701은 톤당 671.5위안으로 9월 30일 연휴 전 마지막 거래일 대비 누적 31위안 하락했다.
이번 주 역내·역외 강세가 엇갈렸다. 위안화 기준환율은 주간 77bp 절상되어 6.7253을 기록했으며, 이에 따라 위안화 환산 기준 SGX 계약은 6.8위안 하락에 그친 반면 DCE는 같은 기간 11위안 하락해 역내·역외 스프레드가 -11.7위안에서 -15.9위안으로 확대되며 역내 할인폭이 깊어졌다. 이는 연휴 전 마지막 거래일과 정반대 양상으로, 당시 역외 시장은 연휴 수요 공백을 가격에 반영한 반면 역내 시장은 포지션 정리와 숏커버로 상승했다. 연휴 후 포지션 재조정이 마무리되면서, 시장은 다시 중국 자체의 재고 및 수요 압력을 반영하고 있다.
II. 공급: 도착량 3주 연속 감소, 항만 재고는 여전히 증가, 운임 하락으로 비용 지지 약화
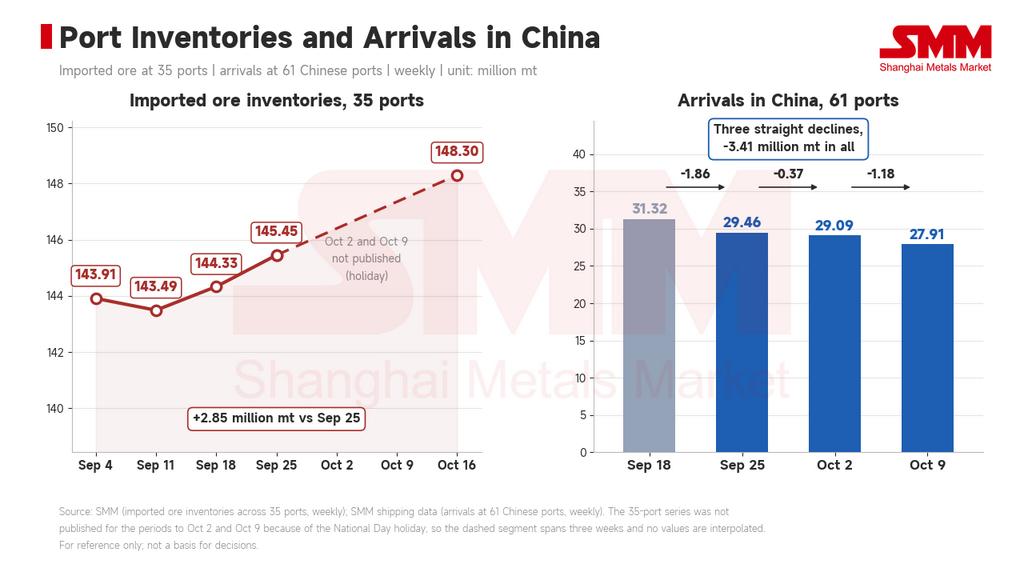
SMM 선적 데이터에 따르면 10월 9일까지 주간 글로벌 철광석 선적량은 3,414만 톤으로 전주 대비 180만 톤 감소했고, 중국 도착량은 2,791만 톤으로 118만 톤 감소했다. 이는 3주 연속 감소로, 9월 18일까지 주간 3,132만 톤 대비 누적 341만 톤 낮은 수준이다. 중국향 물량은 1,943만 톤으로 감소해 9월 25일까지 주간 2,292만 톤 대비 349만 톤 줄었다.
도착량은 줄고 있지만 항만 재고는 여전히 증가하고 있다. 35개 항만의 수입광 재고는 10월 16일 기준 1억 4,830만 톤으로, 연휴 전 마지막 집계인 9월 25일 대비 285만 톤 증가했다. SMM 10개 항만 재고는 10월 15일 기준 1억 514만 톤으로 연휴 전 대비 212만 톤 증가했으며, 증가분의 대부분은 분광과 괴광이 차지했다. 같은 기간 수입광 항만 출하량은 319만 톤으로 9월 25일까지 주간 324만 톤을 하회했다. 이번 재고 증가는 도착량 증가에 의한 것이 아니라 출하 속도가 따라가지 못한 결과로, 이는 공급 지표에 수요가 반영된 것이다.
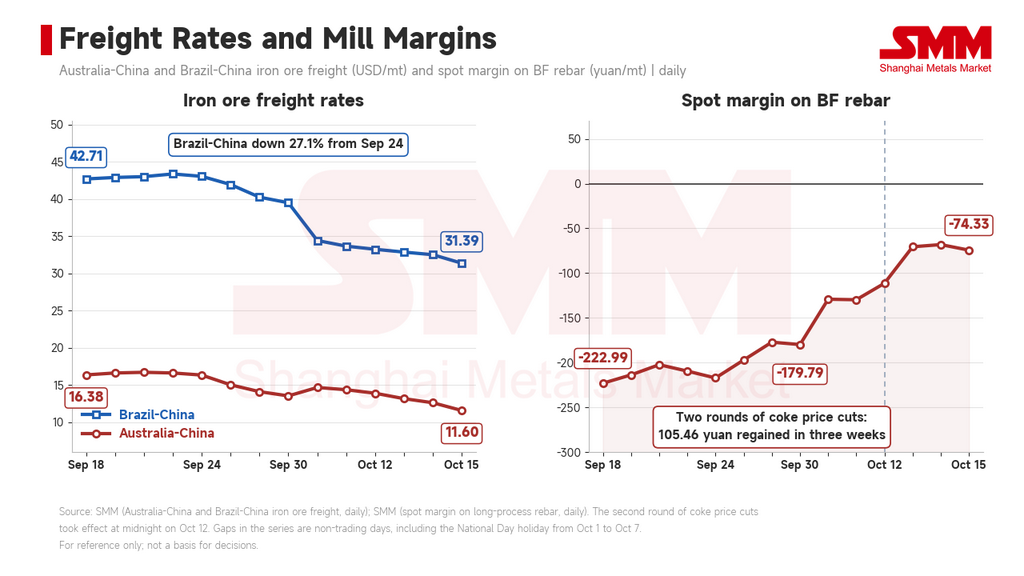
이번 주 공급 측면에서 가장 기록할 만한 변화는 운임이다. 호주-중국 운임은 10월 9일 톤당 14.39달러에서 10월 15일 톤당 11.60달러로 주간 19.4% 하락했고, 브라질-중국 운임은 톤당 33.68달러에서 31.39달러로 주간 6.8% 하락하며 9월 24일 톤당 43.06달러 대비 누적 27.1% 하락했다. 지난주 논평에서는 조건부 전망을 제시했다. 브라질-중국 운임이 당시 수준을 유지한다면, 동일한 마진 압력에 직면한 저품위 생산능력이 자체 감산에 나설 수 있다는 것이었다. 그러나 이번 주 그 조건은 성립하지 않았다. 운임이 먼저 하락 반전했고, CSN Mineração의 운임발 감산 결정을 뒷받침했던 외부 전제가 바뀐 것이다. 철광석 가격 측면에서 운임 하락은 착지 원가를 직접 낮추며, 시장 아래에서 받쳐주던 비용 지지도 함께 약화된다.
III. 수요: 용선은 안정세, 보수에 따른 손실은 계속 확대되나 속도는 둔화
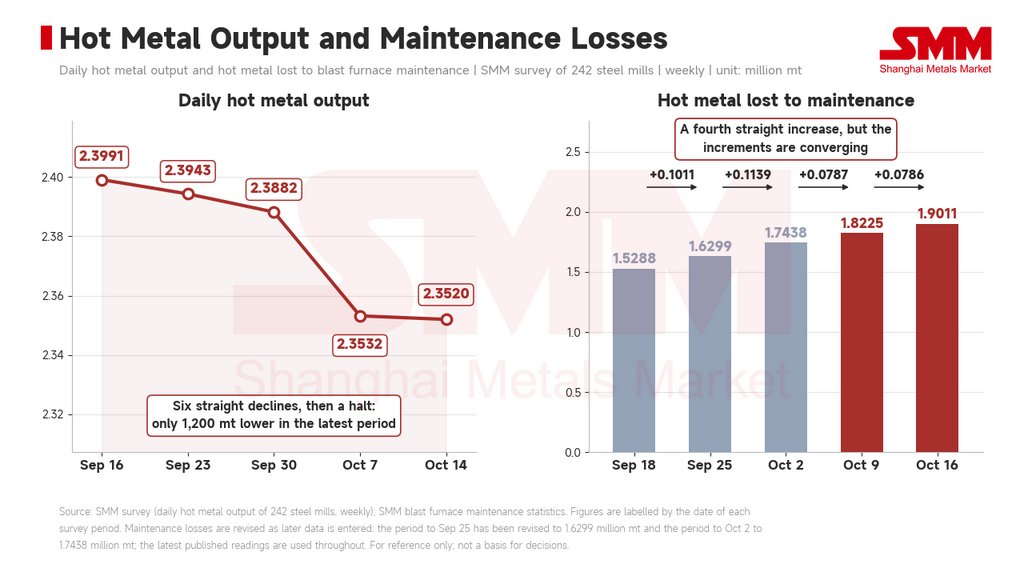
연휴 기간 하락은 이미 현실화됐다. 242개 제철소의 일평균 용선 생산량은 10월 7일까지 기간 235만 3,200톤으로 9월 30일 238만 8,200톤 대비 3만 5,000톤 감소했고, 10월 14일까지 기간에는 235만 2,000톤으로 추가 감소폭이 1,200톤에 그쳐 연휴 전 대비 3만 6,200톤 낮은 수준을 기록했다. 고로 가동률은 87.03%, 설비 가동률은 86.81%로 연휴 전 대비 각각 1.54%p, 1.34%p 하락했다. 9월 2일까지 기간 240만 8,000톤에서 6기 연속 하락한 후, 용선 생산량은 이번 주 사실상 하락을 멈췄다.
하방 압력은 아직 해소되지 않았다. 고로 보수로 인한 용선 손실량은 10월 16일까지 기간 190만 1,100톤으로 전주 대비 7만 8,600톤 증가하며, 9월 18일까지 기간 152만 8,800톤에서 4기 연속 확대되어 누적 37만 2,300톤 증가했다. 다만 증가폭 자체는 수렴하고 있어, 4개 기간 동안 각각 10만 1,100톤, 11만 3,900톤, 7만 8,700톤, 7만 8,600톤을 기록하며 마지막 두 기간의 둔화가 뚜렷하다. 보수 확대 속도의 정점은 통상 용선 생산량이 반등하기 전에 나타난다.
제철소 마진은 실질적으로 회복됐다. 2차 코크스 가격 인하는 10월 12일 자정부터 시행되어 습식 소화 코크스는 톤당 100위안, 건식 소화 코크스는 톤당 110위안 인하됐으며, 준1급 건식 소화 제철용 코크스 전국 평균 가격은 톤당 2,310위안에서 2,200위안으로 하락했다. 두 차례 인하 후 고로 철근 현물 마진은 연휴 전 톤당 -179.79위안에서 10월 15일 톤당 -74.33위안으로 회복되어 3주 만에 105.46위안을 되찾았다. 마진 회복은 용선 생산량 안정화의 조건을 마련했지만, 아직 철광석 추가 구매로 이어지지는 않았다. 제철소는 여전히 강성 수요 물량만 확보하고 있으며 적극적인 재고 확충 의지는 거의 보이지 않는다.
IV. 한계적 변수
3차 코크스 가격 인하는 여전히 협상 중이다. 코크스 생산업체들은 2차 인하 시행 후 다시 적자로 전환되어 감산 의향이 강해진 반면, 제철소는 이미 마진이 일부 회복되어 1·2차 때보다 가격 인하 압박의 지렛대가 약해졌다. 시장 심리는 높은 재고와 용선 생산량 바닥 확인 기대감의 조합에 의해 움직이고 있으며, 어느 쪽이 먼저 명확한 신호를 보내느냐가 다음 주 철광석 방향성을 결정할 가능성이 높다. 연간 장기 계약 협상도 주목할 만하다. SMM 철광석 논평은 이번 주 두 차례에 걸쳐 이를 선물 시장의 주요 관전 포인트로 지목했다.
수입 철광석 평균 마진은 주간 톤당 15.37위안에서 9.60위안으로 축소됐으며, 항만 현물 가격 하락의 영향을 받았다.
V. 전망 및 관전 포인트
SGX 메인 계약은 다음 주 톤당 88~93달러 범위에서 거래될 것으로 예상된다. 용선 생산량은 바닥에 근접했고 보수 손실 증가 속도가 둔화되고 있어 수요의 추가 하락 여지는 제한적이다. 그러나 항만 재고는 절대 수준으로 높고 출하량은 아직 회복되지 않아 상방 여력도 마찬가지로 제한적이다. 방향성은 저점에서의 박스권 거래에 무게가 실린다. 무게중심이 추가 하락할지는 두 가지 추적 가능한 데이터에 달려 있다. 다음 기간 중국 도착량이 감소세를 이어갈지, 그리고 10개 항만 재고가 이번 사이클 첫 감소를 기록할지 여부다.
펀더멘털 관점에서 더 면밀히 주시해야 할 것은 비용 측면이다. 운임은 3주 만에 4분의 1 이상 하락했다. 이 추세가 지속된다면 철광석 아래의 비용 지지는 더욱 약화될 것이고, 운임 압력에 따른 해외 감산의 논거도 함께 약화될 것이다. 거시적 차원에서는 이번 주 새로운 정보가 나오지 않았다. 이 연결고리는 4분기 내에 검증 가능하다.