I. 주간 가격 리뷰
연휴 후 첫 완전 거래 주간에 안티몬 시장은 한 달 이상 지속된 고점 횡보 국면을 마감하며 전 품목 호가가 일제히 하락했다. 10월 12일(월) 전 품목 호가가 일괄적으로 3,000~4,000위안 인하됐고, 10월 13일에는 낙폭이 확대되며 #1 안티몬 잉곳이 톤당 100,000위안 선을 하향 이탈해 98,000위안까지 밀렸다. 10월 14~15일에는 #1 기준 95,000위안 부근에서 잠시 안정세를 보였으나, 10월 16일 재차 하락하며 #1 안티몬 잉곳은 92,000위안, #0 안티몬 잉곳은 94,000위안에 주간 거래를 마감했다.
주간 누적 변동폭: #1 안티몬 잉곳 13,000위안 하락(-12.4%), #0 안티몬 잉곳 13,000위안 하락(-12.1%), 99.5% 삼산화안티몬 8,000위안 하락(-9.1%), 황화안티몬 정광(Sb≥55%) 11,500위안 하락(-13.5%)을 기록했다. 특히 원료인 황화안티몬 정광의 낙폭(-13.5%)이 안티몬 잉곳보다 커지면서 기존의 “정광 견조—원가 지지” 논리가 현저히 약화됐다.
이는 8월 중순 시작된 상승 추세 이후 첫 실질적 조정으로, #1 안티몬 잉곳은 10월 9일의 단계적 고점 105,000위안 대비 누적 13,000위안 하락하며 8월 17일 이후 상승분(95,000위안/톤)을 모두 반납했다. 최근 8주간 안티몬 잉곳은 8월 24일 대비 약 6.5% 하락했고, 안티몬 정광은 11.4% 하락했으며, 삼산화안티몬만이 8월 24일과 보합세를 유지했다. 산화물 부문의 가격 경직성이 가장 강하게 나타나고 있으며, 이번 조정은 아직 하류 가공품까지 완전히 전이되지 않은 상황이다.
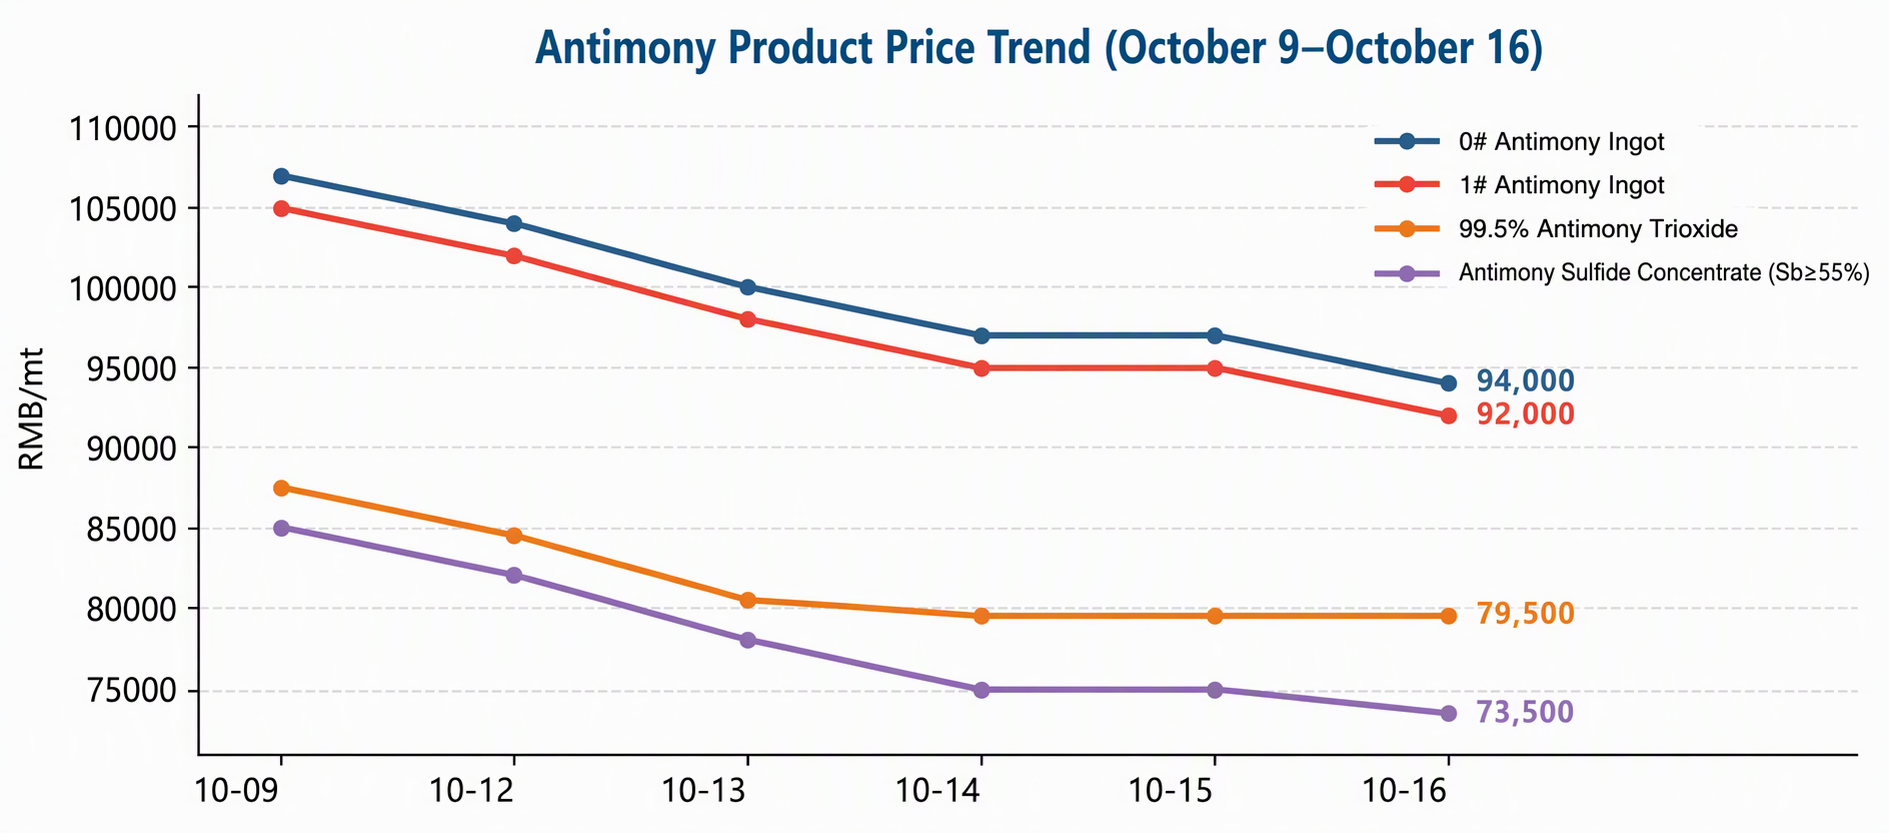
차트-1: 안티몬 제품 가격 추이 (10월 9일~10월 16일)
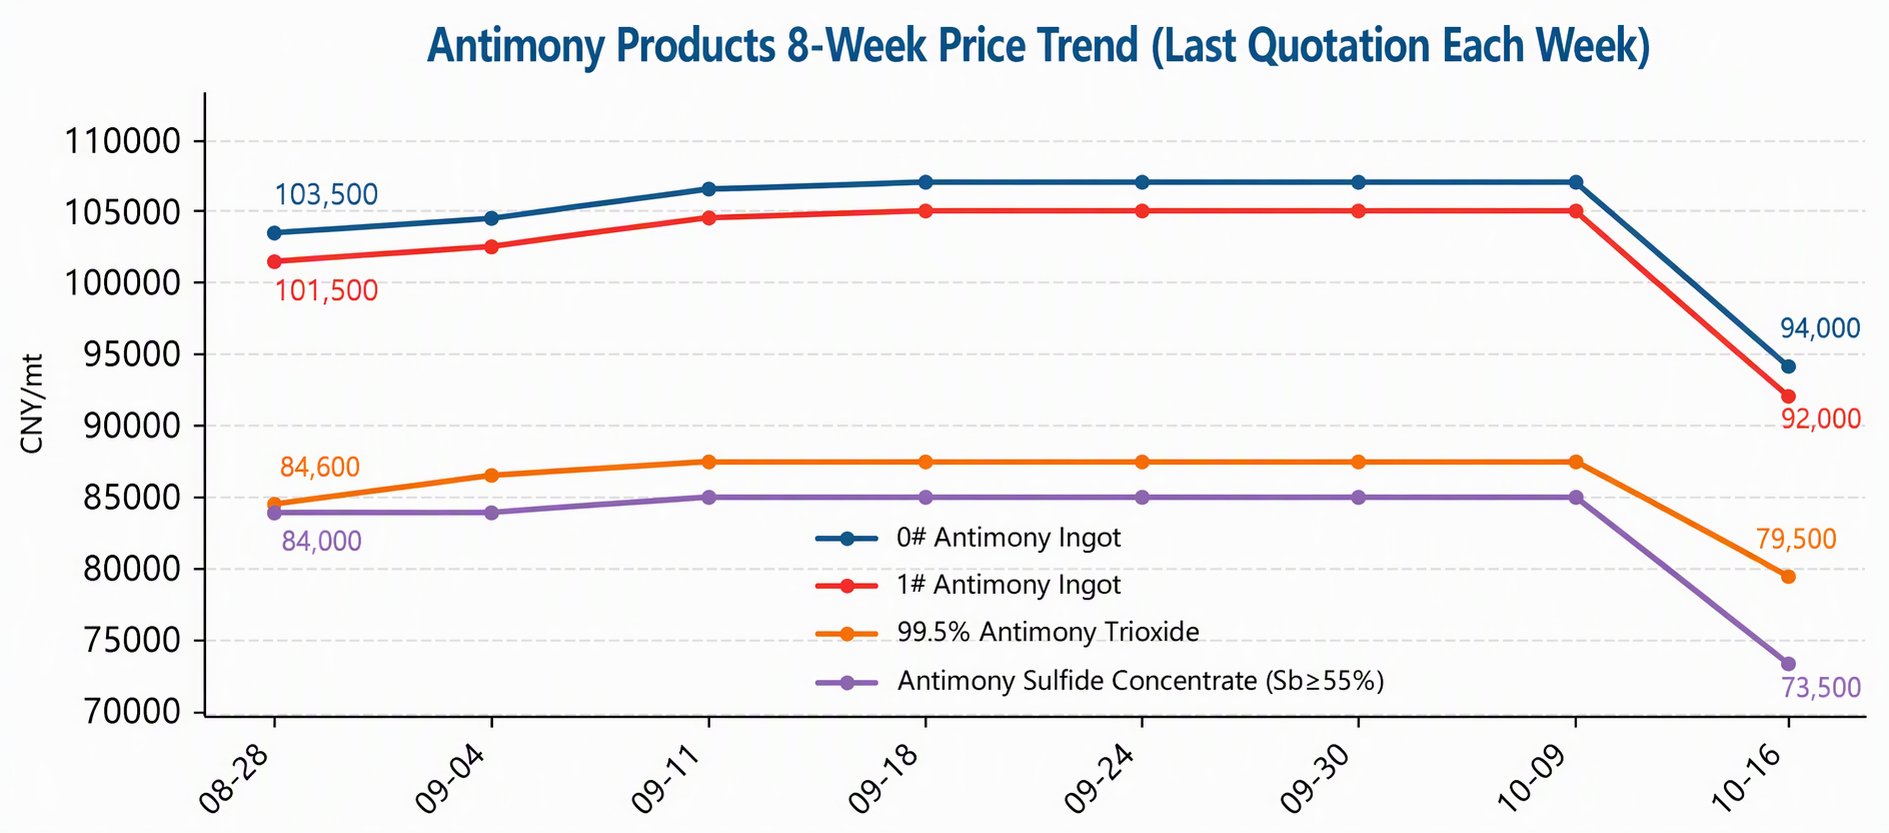
차트-2: 최근 8주간 안티몬 제품 가격 추이 (주간 최종 호가일 기준)
II. 공급 동향
공급 측면의 위축 국면은 지속됐다. 2026년 9월 국내 안티몬 잉곳 생산량(안티몬 잉곳, 조안티몬 전환, 안티몬 음극 등 포함) 평가치는 전월 대비 약 2% 감소하며 2개월 연속 하락세를 이어갔다. 8월 해외 안티몬 광석 수입이 급감하면서 원료 부족이 이제 제련 부문까지 전이된 상태다. 그러나 제련소의 낮은 원자재 재고가 이번 주 가격 지지 모멘텀으로 이어지지 않았다는 점을 인정해야 한다. 안티몬 잉곳 가격이 급락하면서 황화안티몬 정광 호가도 동반 급락했고, 일부 생산업체가 대량 판매에 앞장섰는데, 이는 제련소들이 수익 압박 속에서 원자재 구매에 더욱 신중해지고 낮은 가격에 판매하려는 의지가 커졌음을 반영한다. 이는 또한 재고가 없는 공급업체들도 판매에 동참하도록 부추겨 시장 공급 압력을 급격히 높였다.
향후 안티몬 잉곳 가격이 톤당 10만 위안 아래에 머문다면 제련소 가동률과 원자재 구매 속도가 추가로 위축될 가능성이 있다. 10월 안티몬 잉곳 생산량이 하락을 멈출 수 있을지, 그리고 정광 호가가 안티몬 잉곳보다 먼저 안정될 수 있을지는 공급 위축 논리가 가격 결정권을 되찾을 수 있을지를 가늠하는 핵심 시험대가 될 것이다.
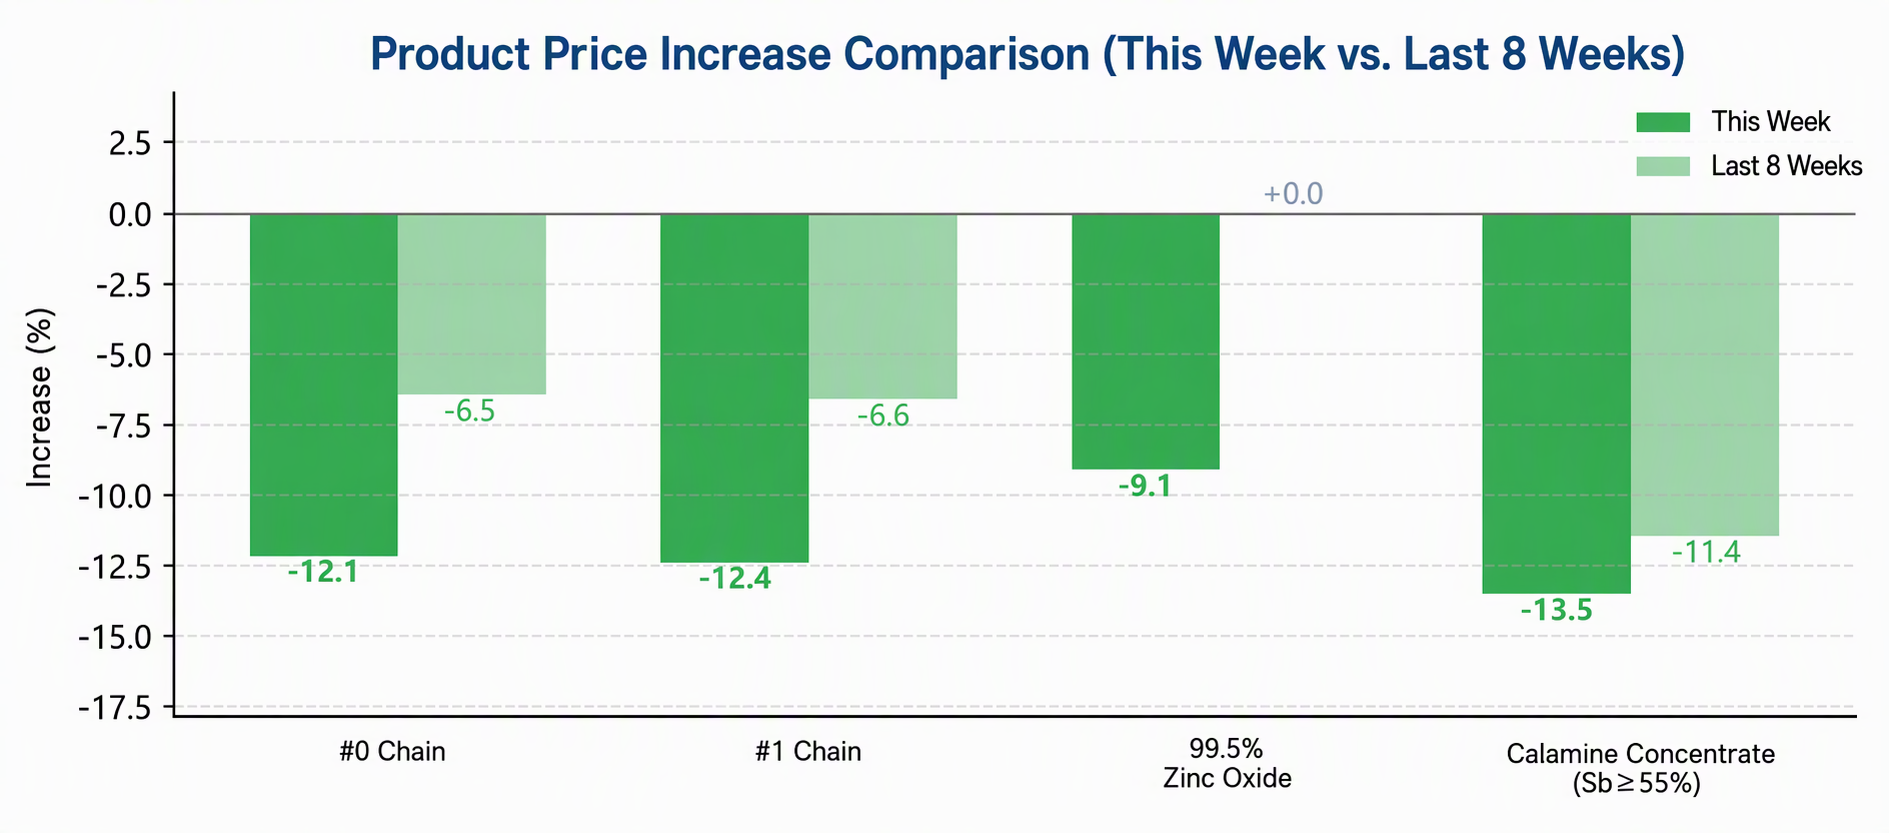
차트-3: 안티몬 제품 변동률 비교 (이번 주 vs. 지난 8주)
III. 무역 및 정책
8월 해외 안티몬 광석 수입의 급감은 여전히 국내 원자재 부족의 근본 원인이며, 수입 광석의 도착 속도는 4분기 공급 탄력성에 직접적인 영향을 미칠 것이다. 수출 측면에서는 안티몬 관련 품목에 대한 수출 통제가 정례적으로 계속 시행되고 있어 중국 외 지역의 가용 공급이 지속적으로 빠듯한 상태를 유지하고 있다. 국내 가격이 급락하는 배경 속에서 중국과 해외 시장 간 가격 차가 수동적으로 확대되어 해외 공급의 상대적 우위가 축소되었다. 가격 차가 계속 확대된다면 이후 수출 문의와 거래 방향의 변화에 주목할 필요가 있다.
거시적 관점에서 미중 정상회담은 '300억' 상호 관세 인하 합의와 무역위원회 메커니즘 설립을 포함한 8개 항목의 합의에 도달하여 전반적으로 긍정적인 기조를 설정했다. 태양광 무역 환경이 한계적으로 개선된다면 4분기 대외 수요 기대에 일부 지지를 제공할 것이나, 안티몬 가격의 현재 핵심 모순(국내 수요 약세)으로의 전이는 제한적이다.
IV. 최종 수요
수요 약세도 이번 주 가격 붕괴를 이끈 주요 요인 중 하나였다. PV 밸류체인에서 10월 모듈 생산 계획은 9월 대비 소폭 증가할 것으로 예상되나, 증가폭은 기대에 못 미쳐 국내 생산 계획 증가는 1~2GW에 그쳤고 분산형 발전 주문도 일부 위축 조짐을 보였다. PV 유리 정청제(피로안티몬산나트륨) 부문의 안티몬 수요는 상방 모멘텀이 부족하며, 유리 가격은 여전히 협상 중이고 생산 계획에서 안티몬 수요로의 전이는 원활하지 않다.
난연제와 폴리에스터 촉매도 연휴 이후 재고 비축이 둔화되는 국면으로, 조달은 소량의 필수 수요 주문이 중심이다. 앞선 4주 연속 횡보 국면에서도 톤당 10만 위안 이상 가격에 대한 다운스트림 수용은 끝내 충분히 형성되지 않았고, 지난주 주간 리뷰에서도 “고가가 계속 수요를 억누르면 일부 품목의 호가가 소폭 완화될 가능성을 배제할 수 없다”고 이미 경고했다. 이번 주에는 가격 인하를 요구하는 매수자와 가격을 고수하는 매도자 간 힘겨루기에서 매수자가 우세하며, 거래 중심이 호가와 함께 빠르게 하향 이동했다.
수요 구조 측면에서 PV와 난연제라는 두 핵심 부문 모두 단기적으로 안티몬 가격에 상방 동력을 제공하기는 어려우며, 가격 안정은 공급 측 감산의 현실화 또는 가격 하락 이후 필수 수요 중심의 재고 보충 시작 여부에 더 좌우될 것이다.
V. 시장 전망
단기적으로 이번 주 하락은 속도와 폭이 모두 컸고, 가격은 이미 8월 중·하순 수준으로 되돌아왔다. 급락이 초래한 관망 심리를 시장이 소화하는 데 시간이 필요하다. 공급 측이 여전히 축소되는 가운데(9월 생산은 2개월 연속 감소) 가격 조정 폭도 이미 상당해 추가적인 패닉성 매도 여지는 제한적일 수 있다. 다만 수요의 실질적 개선은 아직 나타나지 않았고, 정광 비용의 지지력도 일시적으로 약화됐다. 안티몬 가격은 단기적으로 약세 속 저점 탐색을 이어가며 저점에서 횡보할 것으로 예상된다.
향후 주목할 검증 포인트는 두 가지다. 첫째, 안티몬 광석과 안티몬 잉곳이 먼저 하락을 멈출 수 있는지 여부로, 안정된다면 안티몬 제품의 비용 지지력이 재구축될 수 있다. 둘째, 가격 하락 이후 10월 하순에 다운스트림 재고 보충이 나타나는지 여부다PV 유리 생산 일정이 반등하거나 난연제 집중 조달이 재개될 경우, 안티몬 가격은 단계적 안정화 또는 기술적 반등을 보일 수 있다. 반대로 수요가 부진한 상태가 지속되고 제련소가 자금 회수를 위해 낮은 가격에 판매할 경우, #1 안티몬 잉곳은 톤당 9만 위안 아래로 하락할 가능성이 있다.
중장기적으로는 안티몬 자원 공급의 경직성과 해외 적자 지속이라는 근본적 논리가 변하지 않았으므로, 가격 중심의 과도한 하향 이동은 펀더멘털적 지지를 받기 어렵다. 이번 주 하락은 추세 반전이라기보다는 앞선 상승분에 대한 집중적 조정 성격이 강하다.
다음 주 주요 관전 포인트
|
관심 영역 |
세부 내용 |
|
가격 신호 |
안티몬 잉곳 톤당 9만~10만 위안 구간의 거래 확인, 제련소 가격 전략 및 매도 보류 심리 변화 |
|
원료 측면 |
황화안티몬 정광이 안티몬 잉곳보다 먼저 하락을 멈출 수 있는지, 제련소 원료 조달 및 재고 변화 |
|
생산 및 가동률 |
10월 안티몬 잉곳 생산량 평가, 가격 하락 이후 제련소 가동률 변화 |
|
수요 측면 |
10월 PV 유리 생산 일정 실행 여부, 피로안티몬산나트륨 및 난연제 조달 재개 여부 |
|
해외 시장 |
해외 안티몬 가격 추이, 중국 내수와 해외 시장 간 가격 차, 수출 문의 변화 |
|
거시 심리 |
중미 경제·무역 협상의 후속 진전이 4분기 대외 수요 기대에 미치는 영향 |
참고: 가격 데이터는 2026년 10월 16일 기준. 10월 12일~16일은 국경절 연휴 이후 첫 전체 거래 주간이었다.