I. 주간 가격 리뷰
이번 보고 기간은 중추절과 국경절 연휴(현물 시장은 10월 1일부터 7일까지 휴장)를 포함하며, 실제 호가 거래일은 9월 28일~30일과 10월 8일~9일이었다. 이 기간 동안 모든 안티몬 제품군의 호가는 안정세를 유지했다. 0# 안티몬 잉곳은 107,000위안/톤, 1# 안티몬 잉곳은 105,000위안/톤, 99.5% 삼산화안티몬은 87,500위안/톤, 황화안티몬 정광(Sb≥55%)은 금속 함량 기준 85,000위안/톤으로 모두 연휴 전(9월 24일) 수준에서 변동이 없었으며, 연휴 후 이틀간의 거래일에도 가격 조정은 없었다.
장기적 관점에서 안티몬 가격은 8월 중순 이후 지속적으로 상승했다. 1# 안티몬 잉곳 평균 가격은 8월 17일 95,000위안/톤에서 9월 11일 105,000위안/톤으로 상승하여 누적 상승률 10.5%를 기록했고, 99.5% 삼산화안티몬은 76,000위안/톤에서 87,500위안/톤으로 상승하여 누적 상승률 15.1%를 기록했다. 이후 안티몬 가격은 고점 횡보 국면에 진입했으며, 1# 안티몬 잉곳은 4주 연속 105,000위안/톤을 유지했다. 시장은 "고가 소화 기간"에 있으며, 상류와 하류 모두 대체로 관망하는 분위기다.
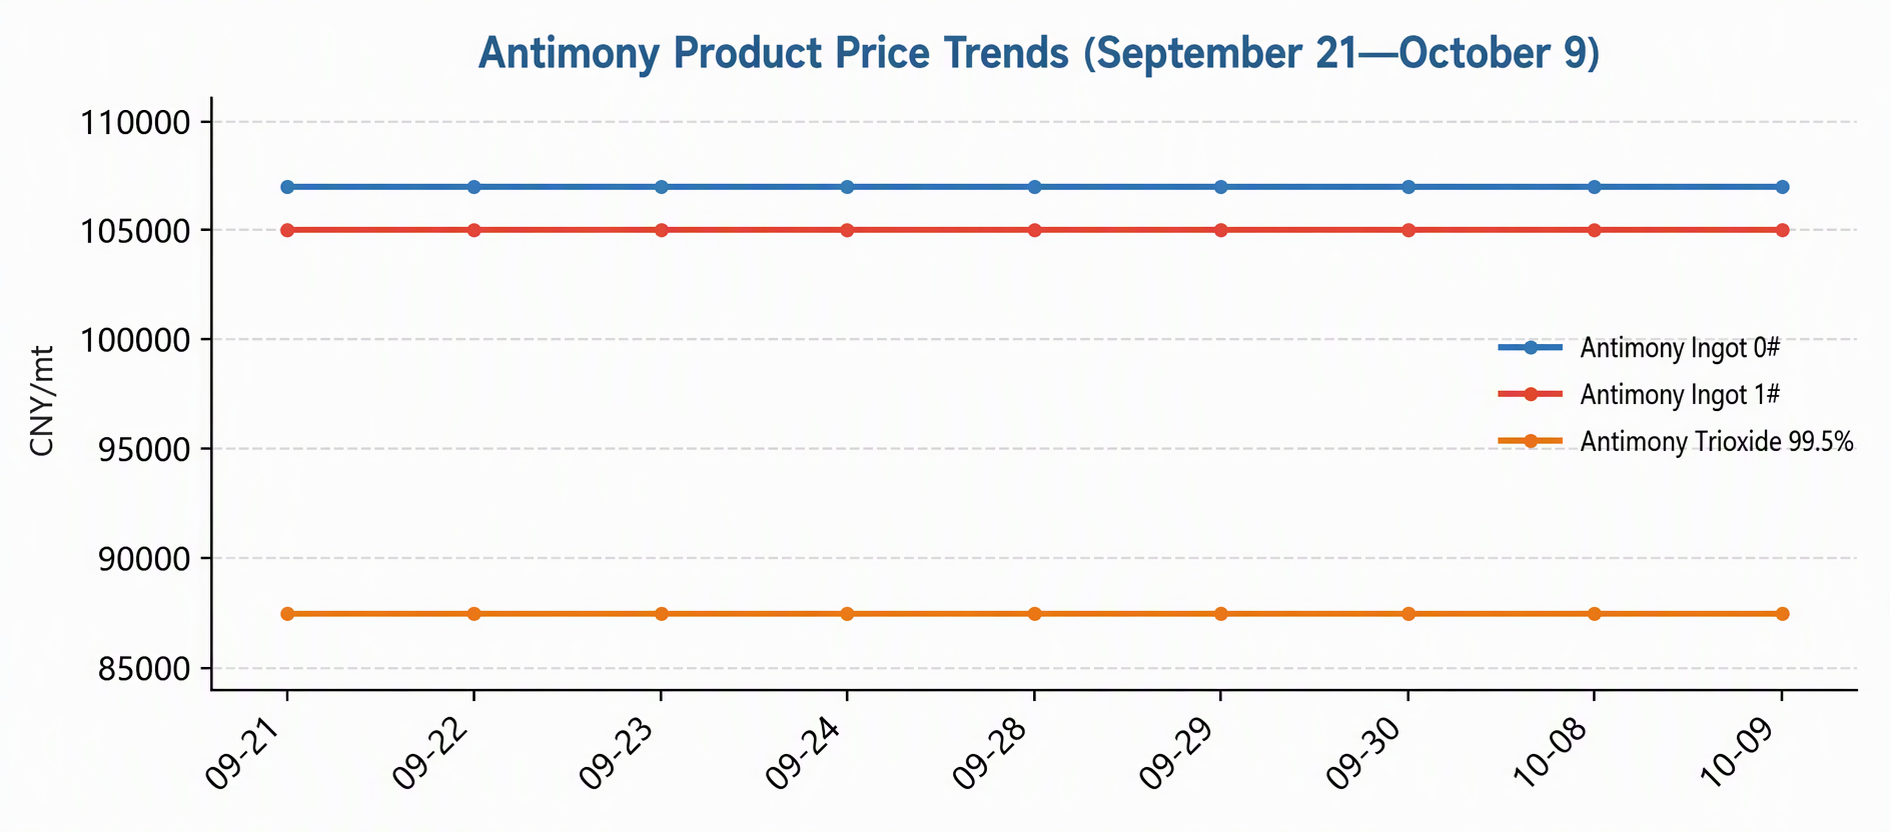
차트-1: 안티몬 제품 가격 추이 (9월 21일~10월 9일)
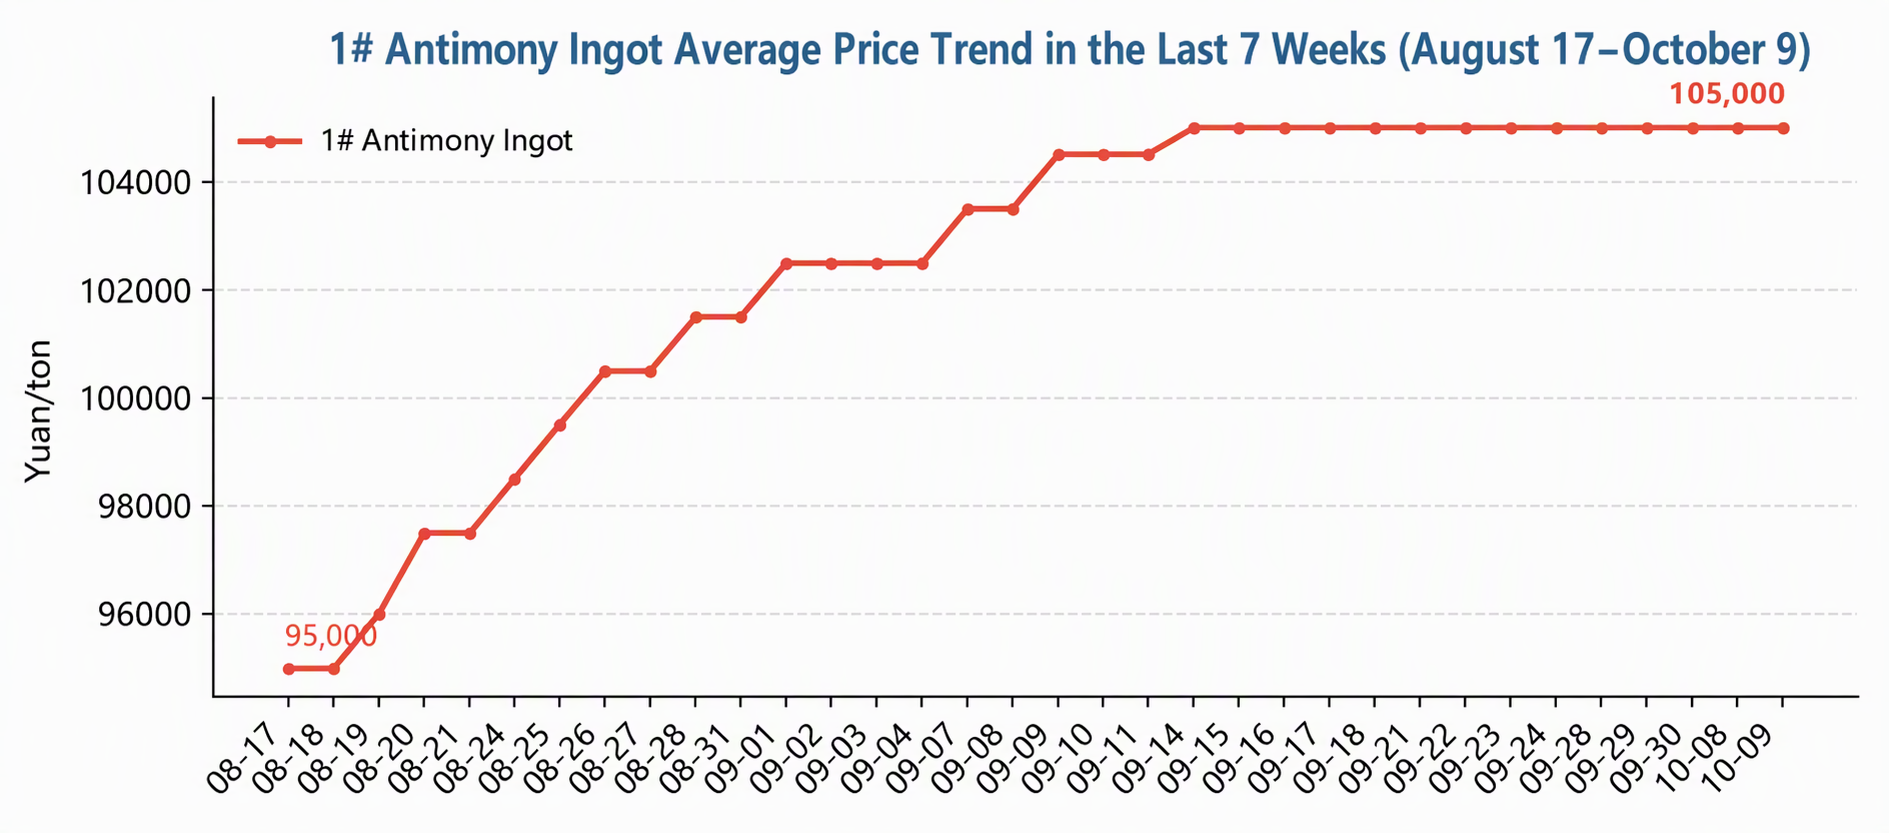
차트-2: 최근 7주간 1# 안티몬 잉곳 평균 가격 추이 (8월 17일~10월 9일)
II. 공급 동향
공급 측면은 여전히 타이트했다. 2026년 9월 전국 안티몬 잉곳 생산량(안티몬 잉곳, 조안티몬 환산, 음극 안티몬 등 포함)은 전월 대비 약 2% 감소하여 2개월 연속 하락세를 기록했다. 시장 참여자들은 생산량 감소가 정상적인 현상이라고 판단한다. 관세 데이터에 따르면 8월 해외 안티몬 광석 수입이 급감했으며, 원자재 부족이 이미 제련 부문으로 전이되었다.
원자재 가격은 높은 수준에서 견조하게 유지되었으며, 황화안티몬 정광(Sb≥55%)은 금속 함량 기준 85,000위안/톤으로 호가되어 8월 말 대비 2.4% 상승하여 안티몬 잉곳에 강력한 비용 지지를 제공했다. 국내 광석 생산이 제한적이고 수입 광석 도착량이 낮은 상황에서 제련소의 원자재 재고는 전반적으로 낮은 수준이며, 생산 유연성이 제약을 받고 있어 단기 공급 위축 추세는 반전되기 어려울 전망이다.
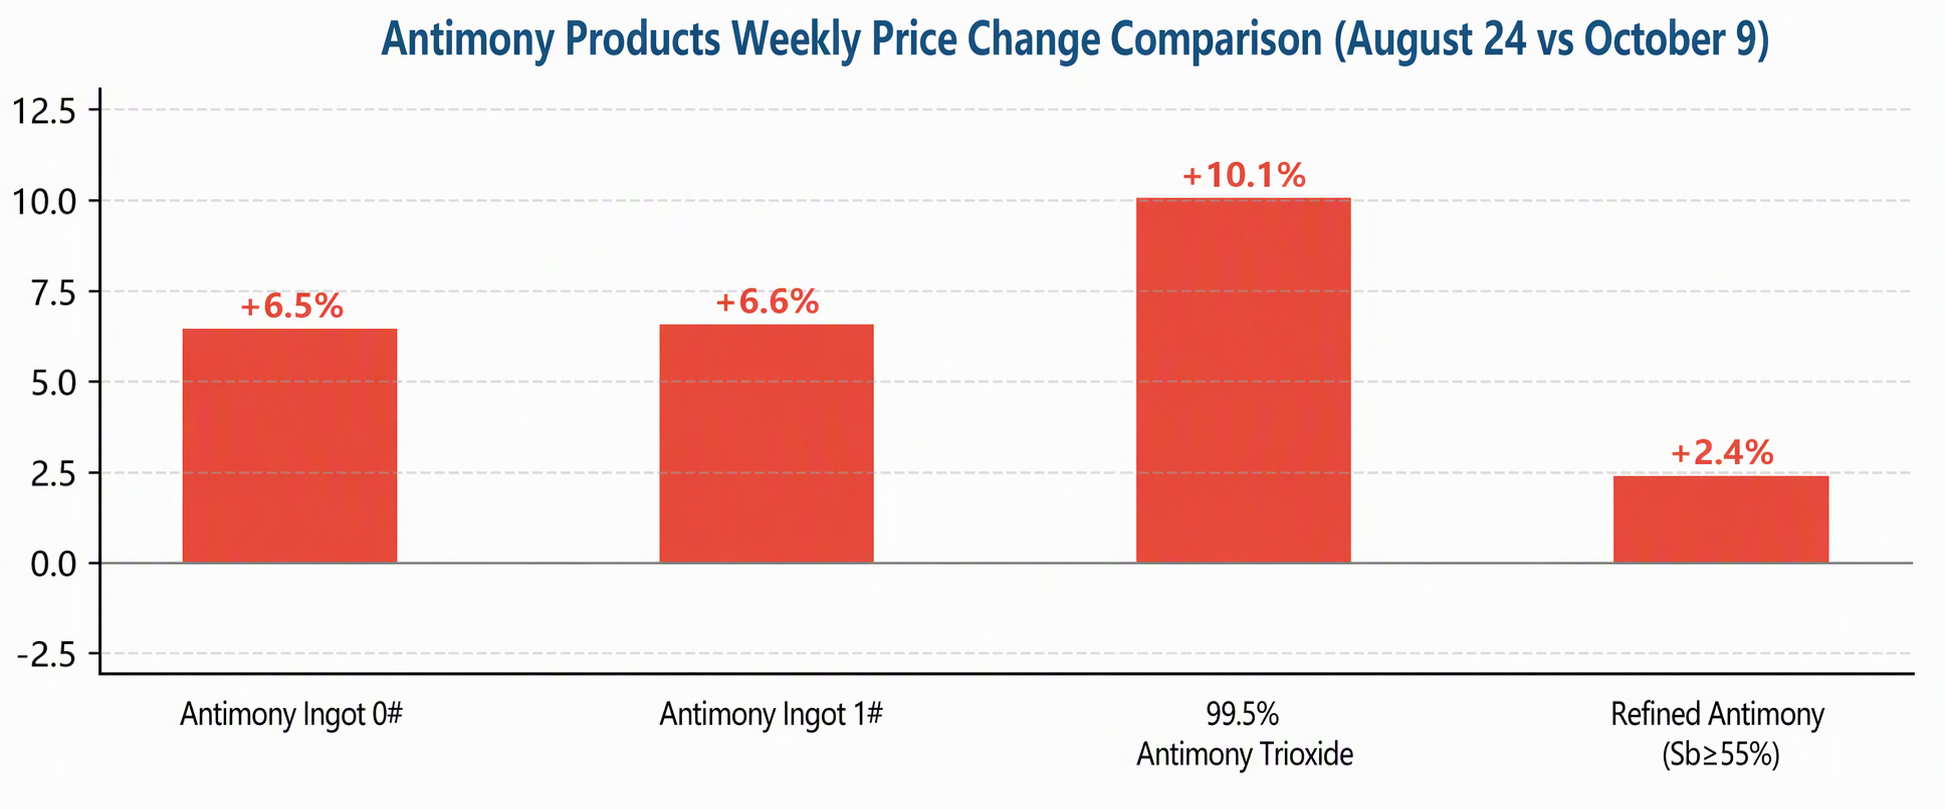
차트-3: 지난 7주간 안티몬 제품의 % 변화 비교 (8월 24일 vs. 10월 9일)
III. 무역 및 정책
8월 해외 안티몬 광석 수입이 급감하여 국내 제련 원료 보충이 직접적으로 제약을 받았으며, 이는 9월 안티몬 잉곳 생산 감소의 직접적인 원인이 되었다. 수출 측면에서는 안티몬 관련 품목에 대한 수출 통제가 정례적으로 지속 시행되면서 중국 외 지역의 가용 물량이 지속적으로 타이트한 상태를 유지했다. 해외 안티몬 가격은 장기간 국내 가격보다 높은 수준을 유지했으며, 중국과 해외 시장 간 가격 스프레드가 높은 수준을 지속하여 국내 가격에 "상단 상향" 효과를 형성했다.
거시적 관점에서, 미중 정상회담은 무역·경제 분야에서 "300억 달러" 규모의 상호 관세 인하 조치와 무역위원회 메커니즘 설립을 포함한 8개 항목의 합의에 도달했다. 전반적인 기조는 긍정적이었으며, 4분기 외부 수요 환경에 대한 시장 기대가 개선되었다.
IV. 최종 수요
수요 측면은 "명절 전 선행 매수, 명절 후 관망" 패턴을 보였다. 9월 하순, PV 유리(피로안티몬산나트륨), 난연제, 폴리에스터 촉매 등 다운스트림 업종이 명절 전 비축을 한 차례 완료한 후 조달 속도가 뚜렷하게 둔화되었고, 국경절 연휴 기간 동안 시장 활동은 사실상 중단되었다.
연휴 후 이틀간의 거래일(10월 8일~9일) 동안 시장 문의가 점차 회복되었으나, 다운스트림 구매자들은 현재의 높은 가격을 수용하려는 의지가 제한적이었다. 실제 거래는 소규모 강성 수요 주문이 주를 이루었으며, 가격 인하를 요구하는 구매자와 가격을 고수하는 판매자 간의 줄다리기가 지속되었다. 단기적으로 수요 측면이 가격 상승 모멘텀을 제공하기는 어려울 전망이다.
V. 시장 전망
단기적으로 공급 축소와 높은 원자재 비용이 안티몬 가격에 견고한 하방 지지선을 제공하는 반면, 톤당 10만 위안 이상의 가격 수준에 대한 다운스트림의 수용에는 여전히 시간이 필요하며, 상승 돌파에는 수요 측면의 협력이 부족하다. 다만 시장 참여자들은 PV 및 난연제 업계의 단기 수요 개선 폭이 상대적으로 작을 가능성이 높으며, 양측의 수급 약세가 당분간 지속될 것으로 보고 있다. 안티몬 가격은 약세 흐름 속에서 횡보할 가능성이 가장 높다.
중장기적으로 안티몬 자원 공급의 경직성이 두드러지고 해외 적자가 지속되어 가격 중심의 하락 여지는 제한적이다. 명절 이후 하류 재고 보충이 회복되거나 태양광 유리 생산 일정이 반등하면 안티몬 가격은 일시적 상승을 시도할 수 있으며, 반대로 고가가 수요를 계속 억제하면 일부 제품의 호가가 소폭 약세를 보일 가능성도 배제할 수 없다.
다음 주 주요 관찰 포인트
|
관찰 분야 |
세부 내용 |
|
생산 및 가동률 |
10월 안티몬 잉곳 평가 생산량이 하락을 멈추고 반등할 수 있는지 여부, 제련소 원료 재고 변화 |
|
원료 측면 |
안티몬 광석 수입 도착 속도 및 정광 가격 추이 |
|
수요 측면 |
명절 이후 태양광 유리 생산 일정, 피로안티몬산나트륨 및 난연제 조달 회복 강도 |
|
중국 외 시장 |
해외 안티몬 가격 추이, 중국 내외 가격 차 및 수출 주문 |
|
거시 심리 |
미중 무역·경제 협의 진전이 시장 위험 선호도에 미치는 영향 |
주: 가격 데이터는 2026년 10월 9일 기준(10월 10일은 토요일로 현물 호가 업데이트 없음), 10월 1일부터 7일까지 국경절 연휴 기간에는 현물 시장 호가 없음.