[SMM 분석] 고로 철수 생산량 단계적 바닥 확인, 광석 가격 다음 주 하락 멈추고 안정세 전망

게시됨: Oct 16, 2026 11:44 (GMT+8)

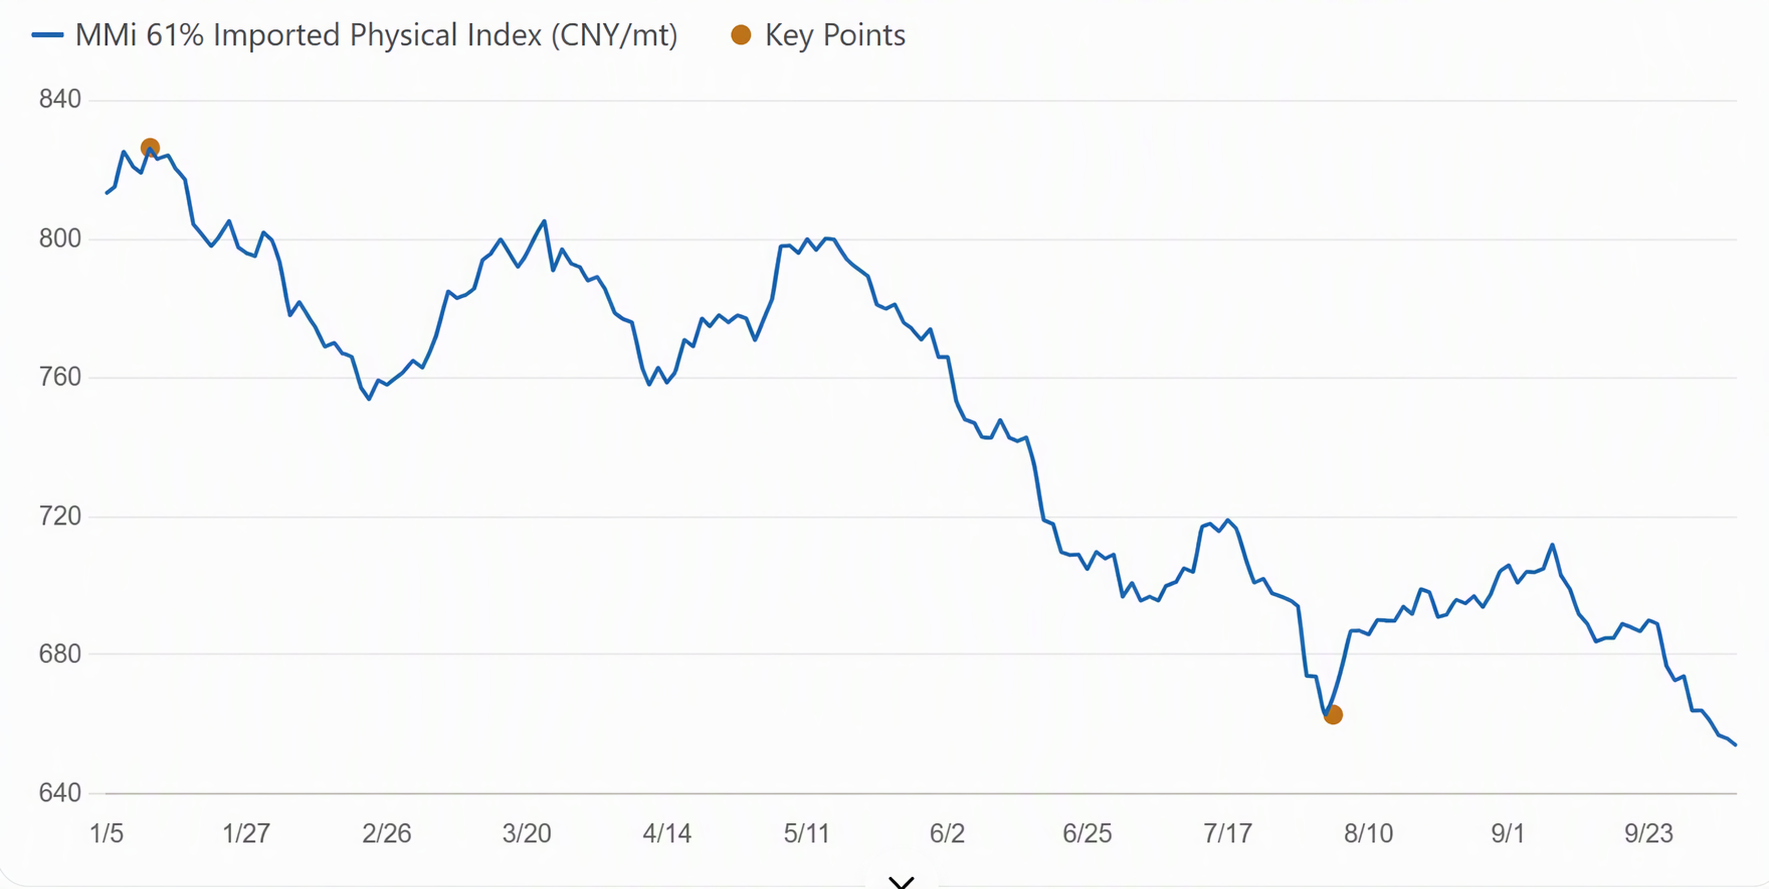
철광석은 이번 주에도 침체를 이어갔다. 가장 활발하게 거래된 I2701 계약은 4거래일 연속 하락하며 667위안/톤까지 떨어졌다. 이는 연휴 전(9월 30일) 대비 누적 31위안 하락한 수준이다. 칭다오항 현물 가격도 동반 하락하며 선물과 현물이 함께 약세를 보였다. 펀더멘털은 공급 감소와 수요 약세 양상을 나타냈다. 공급 측면에서는 글로벌 출하량이 고점에서 후퇴하고 중국 항만 도착량이 3주 연속 감소했음에도, 연휴 후 첫 항만 데이터에서 SMM 35개 항만 재고가 1억 4,830만 톤으로 증가했다. 이는 연휴 전 대비 285만 톤 증가한 수치로, 주로 조립광과 괴광이 증가를 주도하며 재고 축적 속도가 뚜렷하게 빨라졌다. 수요 측면에서는 SMM의 242개 제철소 조사 결과 일평균 용선 생산량이 235만 2,000톤으로 하락해 연휴 전보다 3만 6,200톤 감소했다. 이번 주 고로 정비의 영향은 190만 1,100톤으로 확대되어 3주 연속 증가했으며, 용선 생산량은 단계적 저점에 머물렀다. 다만 코크스 가격이 두 차례 인하된 후, 일관제철 철근의 현물 이익은 연휴 전 -179.79위안/톤에서 -68.12위안/톤으로 개선되었다. 제철소 수익성이 회복되었음에도 대부분의 제철소가 여전히 적자 상태여서 원자재 수요가 억제되고 있다.

차트: MMI 61% 항만 현물 지수
출처: SMM


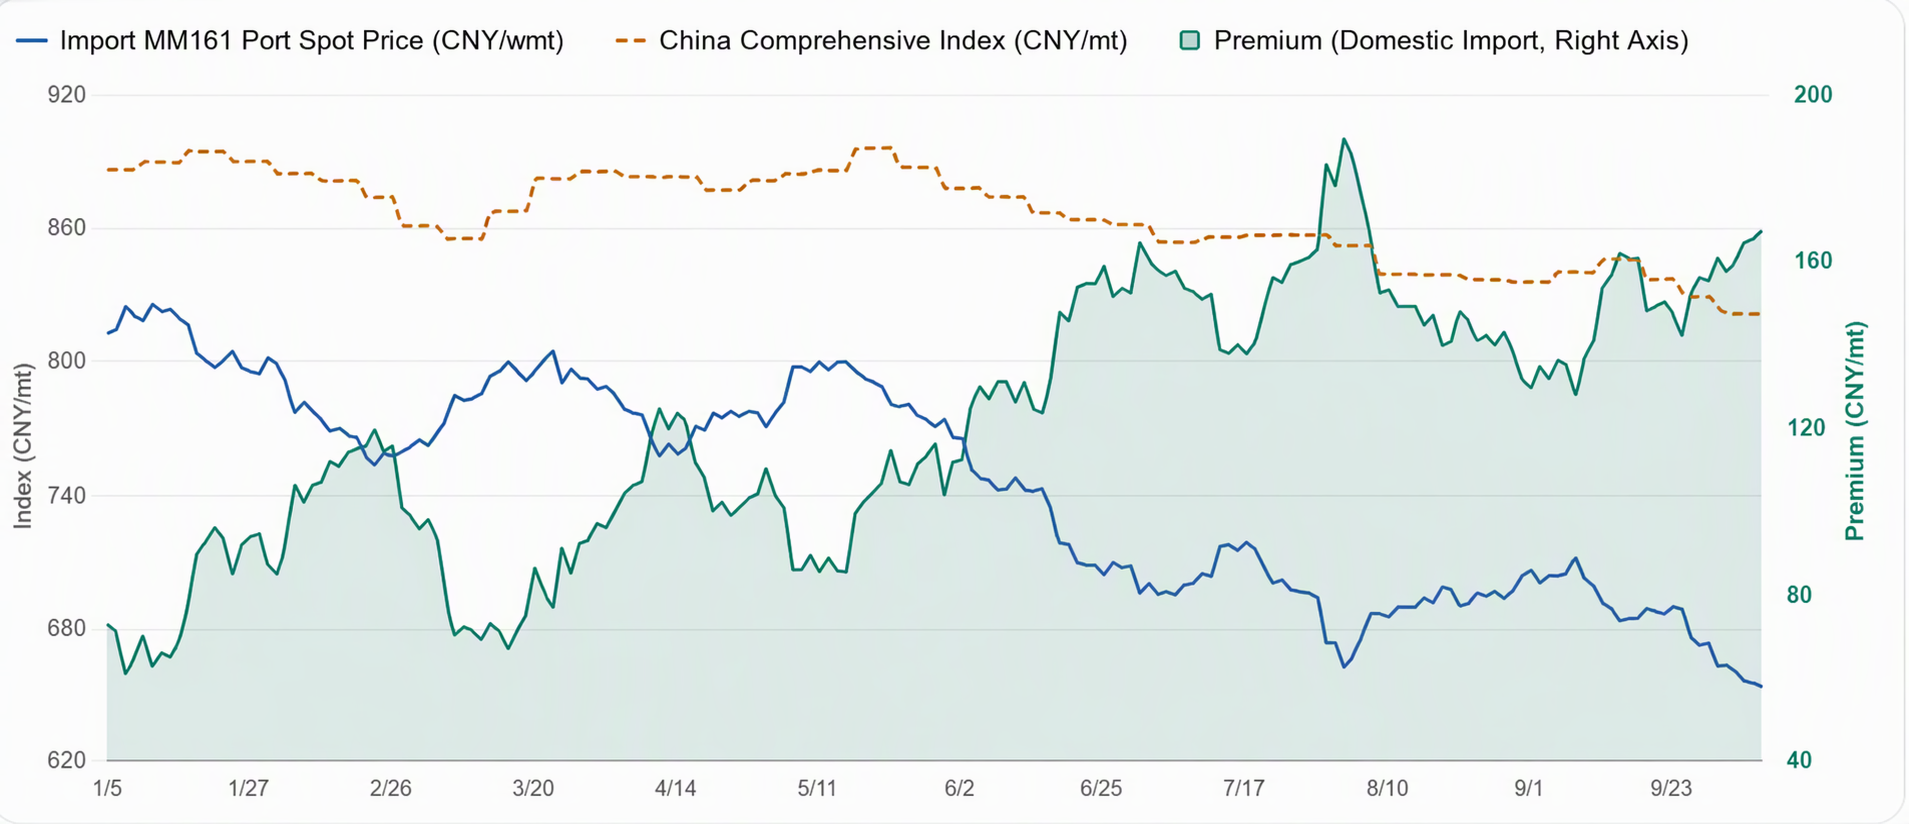
차트: 수입 광석 하락폭이 더 커지며 국내산-수입산 광석 가격 차이가 계속 확대
다음 주 전망

다음 주 전망, 제철소 수익성 회복과 고로 정비의 단계적 마무리로 용선 생산량이 바닥을 찍고 소폭 반등할 것으로 예상되어 광석 가격에 일부 지지 요인이 될 전망이다. 그러나 향후 공급 증가 기대감은 여전히 강하고, 재고 압력 증가가 상단을 계속 제한할 것이며, 해상 운임 하락은 비용 지지 요인을 더욱 약화시킨다. 전반적으로 광석 가격은 상승 동력이 부족하여 단기적으로 횡보할 것으로 예상된다. 거래 측면에서는 반등 시 매도를 주요 전략으로 권장하며, 철강 수요와 거시 뉴스의 심리적 영향을 면밀히 주시해야 한다.


 

데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.

이 기사의 이미지에는 참고용으로 AI 번역 캡션이 포함되어 있습니다.

문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
관련 뉴스
[SMM Steel] Turkish Rebar: Sentiment Depressed as Exhausted Quotas and Shipping Risks Stagnate Exports
4분 전
[SMM Steel] Turkish Rebar: Sentiment Depressed as Exhausted Quotas and Shipping Risks Stagnate Exports
더 보기
[SMM Steel] Turkish Rebar: Sentiment Depressed as Exhausted Quotas and Shipping Risks Stagnate Exports
[SMM Steel] Turkish Rebar: Sentiment Depressed as Exhausted Quotas and Shipping Risks Stagnate Exports
[Turkey] The Turkish rebar market remained sluggish this week, with several primary mills lowering their offer prices and overall trading activity staying extremely muted across both domestic and export sectors. In pricing, domestic rebar ex-works prices held steady at 610 USD/tonne EXW (excluding VAT), while export FOB prices edged down by 1 USD/tonne to 609 USD/tonne FOB. This minor drop reflected November shipment offers hovering around 610–620 USD/tonne FOB against a near-total absence of buying bids. Regionally, major Izmir mills lowered domestic quotes to 605–608 USD/tonne EXW; Iskenderun producers held firm near 605 USD/tonne EXW; and Marmara mills maintained offers in the 625–635 USD/tonne EXW range. On the trade and logistics front, export flows to Europe have ground to a virtual standstill. This freeze stems from European fourth-quarter tariff rate quotas (TRQs) being entirely exhausted—with EU buyers typically deferring fresh bookings until late in the first month of the new quarter—alongside heightened Black Sea shipping risks. Buyers clearing material through Romanian and Bulgarian ports are expressing severe concerns over shipment feasibility, as vessel owners refuse to operate in these waters following recent strikes on commercial vessels, with several Turkish shipowners explicitly declining calls to Romanian or Bulgarian ports.
4분 전
[SMM 철강] 유럽 열연강판: CBAM 규제 리스크가 수입 무역을 교란하는 가운데 제철소, 1분기 선물 가격 인상 추진
8분 전
[SMM 철강] 유럽 열연강판: CBAM 규제 리스크가 수입 무역을 교란하는 가운데 제철소, 1분기 선물 가격 인상 추진
더 보기
[SMM 철강] 유럽 열연강판: CBAM 규제 리스크가 수입 무역을 교란하는 가운데 제철소, 1분기 선물 가격 인상 추진
[SMM 철강] 유럽 열연강판: CBAM 규제 리스크가 수입 무역을 교란하는 가운데 제철소, 1분기 선물 가격 인상 추진
[유럽] EU 탄소국경조정제도(CBAM)에 따른 의무가 오늘 시장의 주목을 다시 받았다. 슬래브와 선철 같은 전구체 원자재에 대한 검증된 탄소 배출 데이터 확보에 어려움을 겪는 역외 공급업체들로 인해 거래 활동이 교착 상태에 빠졌다. 1차 증빙 서류가 없으면 선적분에 불이익을 주는 기본 벤치마크 값이 적용되어, 위험 회피 성향의 바이어와 트레이더들이 1분기 수입 계약을 취소할 수 있다는 우려가 제기되고 있다. 가격 측면에서 북서유럽 열연코일 공장도 가격은 740유로/톤 EXW(831달러/톤)로 보합세를 유지했으며, 이탈리아 내수 가격은 742유로/톤 EXW(833달러/톤)로 소폭 상승했다. CBAM 준수 문제와 관세율 할당(TRQ) 리스크가 겹치면서 해외 철강 유입이 크게 제한되고 있다. 1분기와 2분기 도착분을 DDP 조건으로 제시하는 트레이더들은 유럽 내수 기준가를 웃도는 780~800유로/톤 DDP 수준의 가격을 제시하고 있다. 오늘 구체적인 오퍼로는 일본산과 이집트산이 800유로/톤 DDP, 3월 도착 대만산이 790유로/톤 DDP, 인도산이 740~750달러/톤 CFR에 제시되었다. 터키 밀들은 명목상 CFR 가격 우위에도 불구하고 인증 격차와 쿼터 만료 리스크로 인해 매수 관심이 위축되었다. 밀들이 1분기 대량 물량 배정에 대해 신중한 입장을 유지하는 가운데, 주요 거래처를 대상으로 2027년 인도분에 대한 선별적 선도 가격 제시가 이미 유통되기 시작했다.
8분 전
[SMM 말레이시아 주간 리뷰] 철근 오퍼 가격 상승 지속, HRC 및 선재는 보합세; 수입 가격 우위 축소
41분 전
[SMM 말레이시아 주간 리뷰] 철근 오퍼 가격 상승 지속, HRC 및 선재는 보합세; 수입 가격 우위 축소
더 보기
[SMM 말레이시아 주간 리뷰] 철근 오퍼 가격 상승 지속, HRC 및 선재는 보합세; 수입 가격 우위 축소
[SMM 말레이시아 주간 리뷰] 철근 오퍼 가격 상승 지속, HRC 및 선재는 보합세; 수입 가격 우위 축소
말레이시아 철강 시장은 이번 주 혼조세 속에서도 비교적 견조한 가격 흐름을 유지했다. 내수 철근 호가가 상승세를 이어간 반면, 열연강판(HRC)과 선재 가격은 변동 없이 유지됐다. 내수 HRC 오퍼는 10월 7일과 동일한 톤당 2,220링깃(EXW)을 유지했다. 한편, 16mm B500B 철근 호가는 톤당 20링깃 상승한 2,250링깃(EXW)을 기록했으나, 최근 관측치는 서로 다른 공급업체를 대상으로 한 것이어서 동일 제철소의 직접적인 가격 조정으로 보기는 어렵다. C12D 선재 가격은 톤당 2,300링깃(배송 기준)으로 안정세를 유지했다. 철근 호가의 강세가 지속되고 있음에도 불구하고, 하류 구매는 여전히 신중한 모습을 보였다. 기존 스톡키스트 피드백에 따르면 제철소 기준가 대비 톤당 20~30링깃의 할인이 적용되고 있어, 유사한 할인이 지속될 경우 스톡키스트 판매 예상 범위는 톤당 2,220~2,230링깃으로 추정할 수 있다. 다만 이는 확정된 거래 범위가 아닌 이론적 추정치에 해당하므로, 제철소 호가의 강세와 실제 시장 수용 여부를 구분할 필요가 있다. 수입 측면에서는 중국산 HRC 오퍼가 톤당 약 520~530달러(CFR 포트클랑)를 유지했으며, 적용 환율 4.0862링깃/달러 기준으로 환산하면 톤당 2,125~2,166링깃에 해당한다. 이는 내수 HRC 공장도 가격 대비 초기 기준 톤당 54~95링깃의 할인 폭을 나타낸다. 한편, 인도네시아 덱신(Dexin) 선재 오퍼는 전주 대비 톤당 5달러 상승한 약 530달러(CFR 말레이시아)를 기록했으며, 이는 톤당 2,166링깃에 해당한다. 이에 따라 내수 선재 배송 가격과의 초기 격차는 기존 톤당 약 155링깃에서 134링깃으로 축소됐다. 수입재가 명목상 가격 우위를 유지하고 있지만, 이 비교에는 항만 처리 비용, 적용 세금, 통관 및 내륙 운송 비용이 포함되지 않아 하류 구매자의 실제 절감 효과를 크게 줄일 수 있다. 향후 말레이시아 내수 철강 호가는 최근 철근 오퍼의 상승 움직임에 힘입어 안정세 내지 소폭 강세를 유지할 것으로 예상된다. 다만 하류 수요 부진과 스톡키스트의 재고 부담 가능성이 추가 상승을 제한할 수 있다. 한편, 인도네시아 선재의 가격 격차 축소는 특히 수입 대안을 검토 중인 철망 제조업체들의 구매 결정에 영향을 미칠 수 있다. 시장 참여자들은 실제 거래 가격, 재고 동향, 완전 착륙 수입 비용을 지속적으로 모니터링하며 최근 내수 호가의 강세가 지속될 수 있을지 평가할 것이다.
41분 전
계속 읽으려면 회원가입하세요
금속 및 신에너지 분야의 최신 인사이트를 확인하세요
이미 계정이 있으신가요?여기에서 로그인