리오틴토는 2026년 10월 14일 3분기 운영 실적을 발표했다. 3분기 글로벌 철광석 판매량은 9,080만 톤으로 전년 동기 대비 3% 증가했다. 시만두 생산량은 연율 약 1,000만 톤에 도달했으며, 심퍼 항만을 통한 첫 출하는 4분기에 예상된다. 연간 철광석 판매량 및 비용 가이던스는 변동 없다.
생산 및 판매 개요
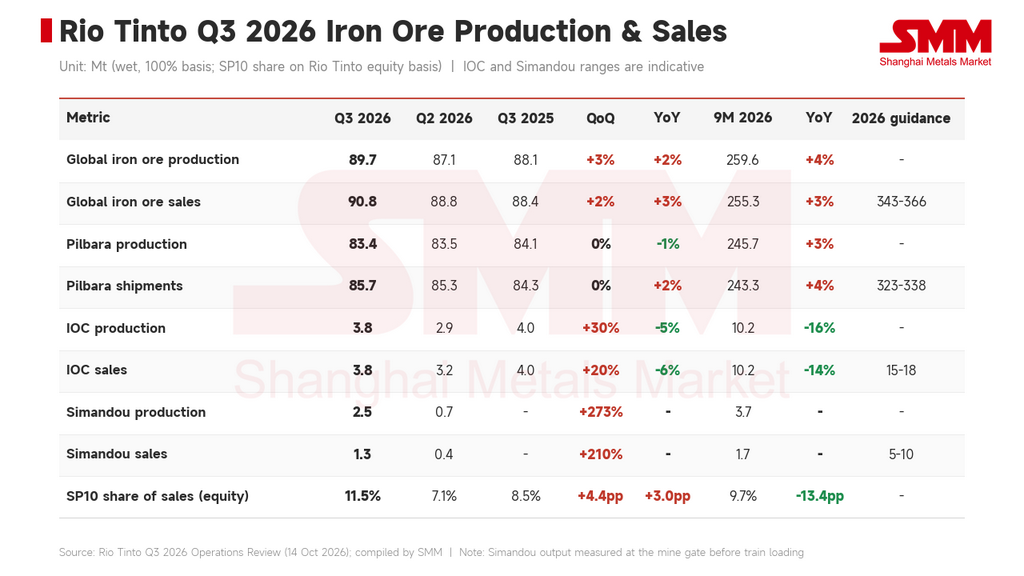
글로벌 철광석: 3분기 생산량은 8,970만 톤으로 전년 동기 대비 2%, 전분기 대비 3% 증가했다. 판매량은 9,080만 톤으로 전년 동기 대비 3%, 전분기 대비 2% 증가했다. 1~9월 누적 판매량은 2억 5,530만 톤으로 3% 증가했다.
필바라: 3분기 생산량은 8,340만 톤으로 전년 동기 대비 1% 감소했고 전분기와 유사했다. 출하량은 8,570만 톤으로 전년 동기 대비 2% 증가했고 전분기와 유사했다. 회사 측은 견조한 광산 운영 성과와 양호한 항만 재고가 출하를 뒷받침했다고 밝혔다. 1~9월 필바라 출하량은 2억 4,330만 톤으로 4% 증가했다.
IOC: 캐나다 철광석 회사(IOC)의 3분기 생산량은 381만 톤으로 전분기 대비 30% 증가했고 전년 동기 대비 5% 감소했다. 판매량은 378만 톤으로 전분기 대비 20% 증가했고 전년 동기 대비 6% 감소했다. 회사 측은 운영 중점이 채굴 순서 조정과 총 채굴량 증가를 통해 피트 상태를 점진적으로 개선하는 데 있다고 밝혔다. 판매량 반등은 선광 공급량 증가와 광석 덤퍼 교체 후 항만 하역 속도가 정상화된 데 따른 것이다.
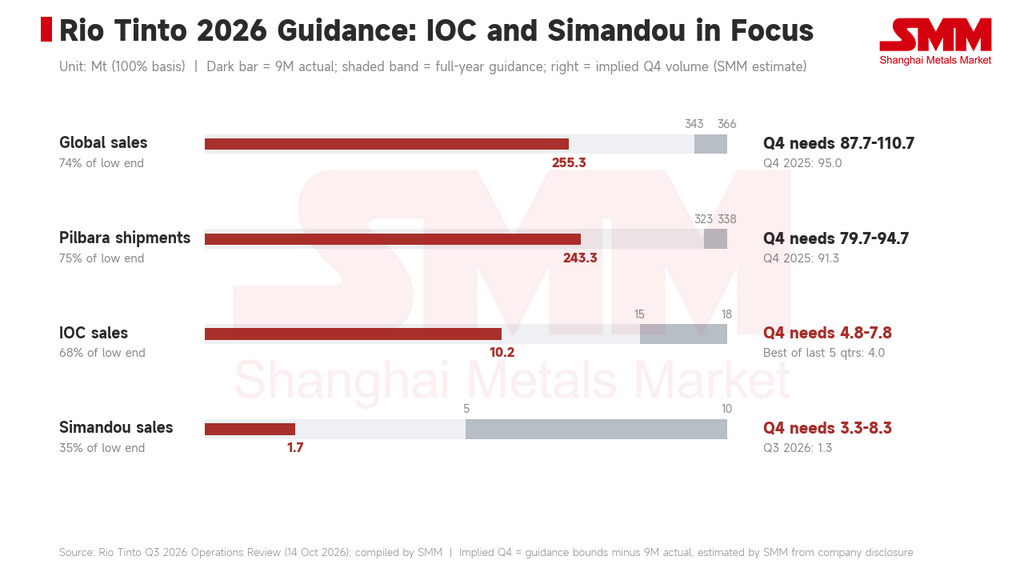
연간 가이던스: 2026년 글로벌 철광석 판매량 가이던스는 3억 4,300만~3억 6,600만 톤으로 유지된다. 필바라 가이던스는 3억 2,300만~3억 3,800만 톤이며, IOC와 시만두의 예상 범위는 각각 1,500만~1,800만 톤, 500만~1,000만 톤이다(모두 100% 기준). 필바라 단위 현금 비용 가이던스는 습톤당 미화 23.5~25.0달러(FOB 기준)로 유지된다.
필바라: 제품 구성 및 판매
저품위 비중 증가: 리오틴토 지분 기준으로 3분기 SP10(기타 저품위 제품 포함) 판매량은 857만 톤으로 필바라 판매량의 11.5%를 차지해 2분기의 7.1%에서 상승했다. 1~9월 SP10 비중은 9.7%로 전년 동기의 23.2%에 비해 크게 낮아, 올해 제품 구성이 주력 제품 중심으로 뚜렷하게 이동했다. 3분기 필바라 블렌드 괴광 및 분광 판매량은 각각 1,759만 톤, 3,303만 톤으로 전분기 대비 각각 1% 감소했다.
광산별: 100% 기준으로 호프 다운스의 3분기 생산량은 958만 톤으로 전년 동기 대비 1% 증가했다. 로브 리버의 파나워니카는 740만 톤으로 9% 증가했고, 웨스트 안젤라스는 839만 톤으로 10% 감소했다.
항만 거래 및 가격: 3분기 중국 항만 판매량은 470만 톤(전년 동기 490만 톤)이었으며, 이 중 71%가 중국 항만에서 선별 또는 혼합 처리되었다. 9월 말 항만 재고는 370만 톤으로, 이 중 필바라 제품이 240만 톤이었다. 3분기 판매량의 9%는 전분기 평균 지수를 1개월 지연 적용한 가격으로 책정되었고, 나머지는 당분기 평균, 월평균 또는 현물 가격으로 책정되었다. 판매량의 26%는 FOB 기준으로 체결되었다.
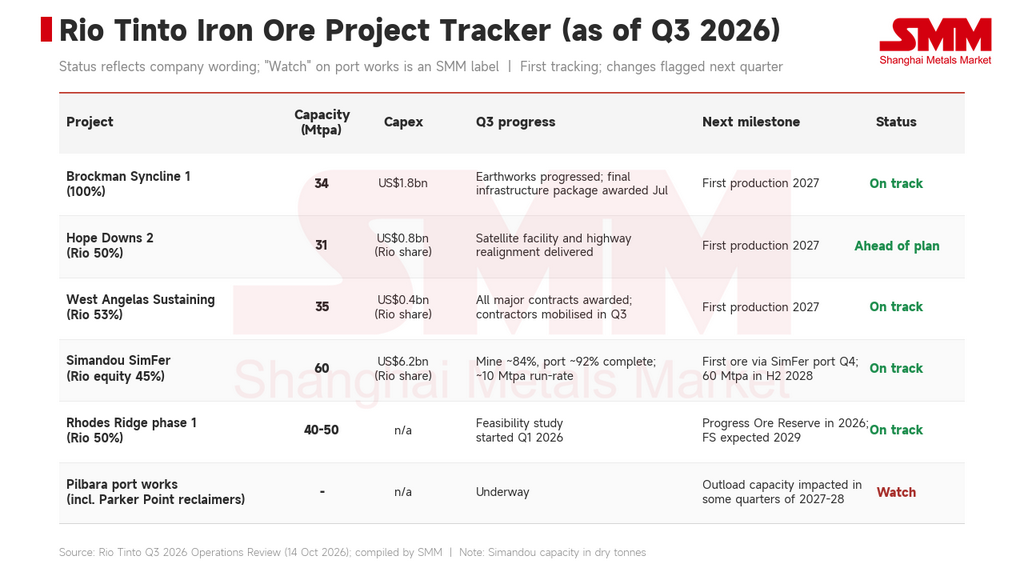
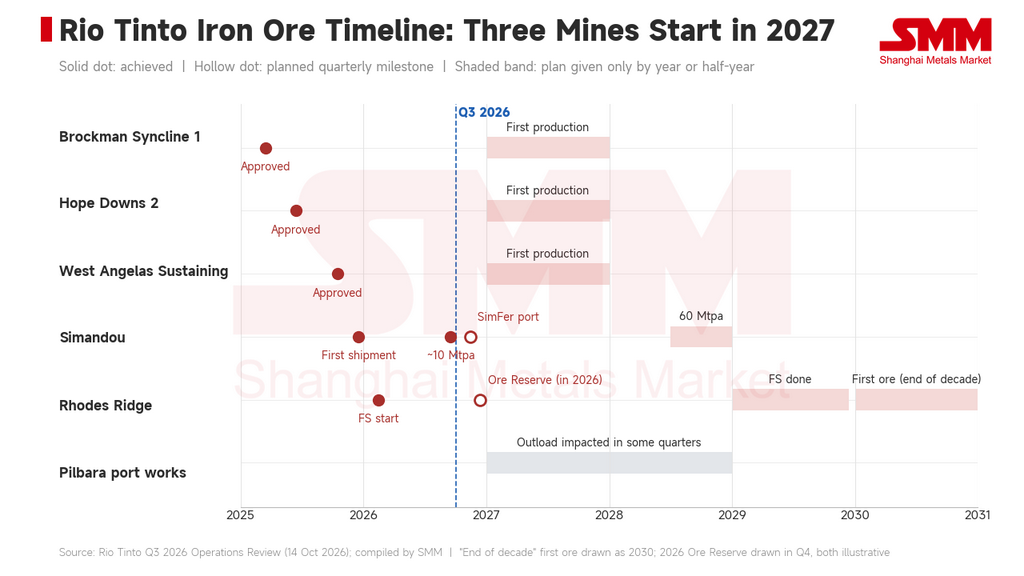
항만 공사: 파커 포인트 리클레이머를 포함한 여러 주요 항만 프로젝트가 2027년과 2028년 일부 분기의 출하 능력에 영향을 미칠 예정이다. 이 공사는 시스템 유연성을 개선하고 로즈 리지 프로젝트를 준비하기 위한 것이다.
시만두 및 IOC
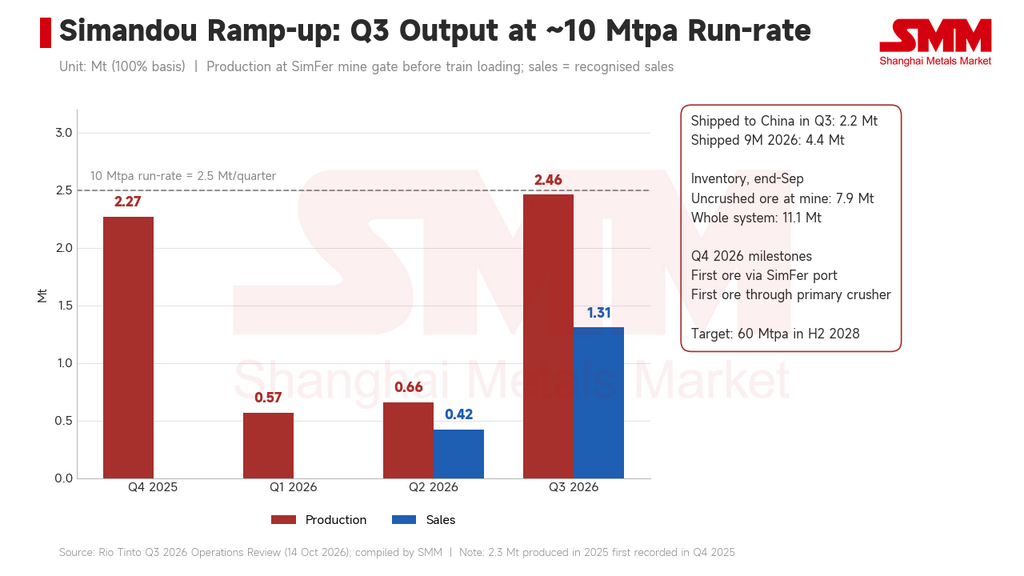
생산 및 판매: 시만두는 3분기에 246만 톤을 생산했으며(아래와 같이 100% 기준), 전분기 대비 273% 증가했고 연율 약 1,000만 톤에 해당한다. 3분기 중국으로 220만 톤을 출하했으며, 인식된 판매량은 131만 톤이었다. 1~9월 생산량은 369만 톤, 출하량은 440만 톤, 판매량은 173만 톤이었다.
재고: 9월 말 기준 광산에 파쇄 전 원광 790만 톤이 적치되어 있다. 기니 항만, 해상 선박, 중국 항만을 포함한 전체 시스템 재고는 1,110만 톤이었다.
건설: 심퍼 광산은 약 84% 완공되었다. 1차 파쇄기 2기 중 1기를 통한 부하 시운전 및 첫 광석 처리는 4분기에 예상된다. 항만 및 해양 인프라는 약 92% 완공되었다. 첫 환적선이 3분기 말 기니에 도착했으며, 심퍼 항만을 통한 첫 출하는 4분기에 예상된다. 그 전까지는 광석이 심퍼 지선을 통해 본선으로 철도 수송된 후 WCS 항만을 통해 출하된다. 회사는 2028년 하반기 연율 6,000만 톤 달성 목표를 유지했다.
비용 및 시장
비용: 디젤 가격 상승으로 1~9월 필바라 단위 비용이 2025년 동기 대비 톤당 미화 0.9달러 증가했다. 4분기에 디젤 가격이 배럴당 약 175달러 수준을 유지하면 연간 영향은 톤당 1.1달러로 확대될 것이다. 호주달러 환율이 0.70달러일 경우 가이던스 가정치인 0.67달러 대비 연간 단위 비용에 톤당 약 1.0달러가 추가된다.
중동: 회사 측은 중동 분쟁으로 에너지 및 해운 시장의 변동성이 지속되고 있으나, 리오틴토의 생산이나 출하 공급망에 실질적인 차질은 없다고 밝혔다. 재고 완충과 대체 조달을 통해 연료 공급은 충분히 유지되었다.
회사 시장 전망: 리오틴토에 따르면 3분기 61% Fe 인도 기준 지수는 평균 건톤당 미화 97달러로 전분기 대비 8% 하락했고, 65% Fe 지수는 평균 건톤당 113달러로 7% 하락했다. 해상 운임 상승으로 생산자 순수익이 압박을 받았으며, 특히 장거리 대서양 공급 물량의 타격이 컸다. 해상 괴광 프리미엄은 전분기 대비 33% 반등했다. 리오틴토는 3분기 중국의 완성강 소비가 전분기 대비 약 4% 감소한 반면, 철강 수출은 전년 동기 대비 3% 증가해 연율 1억 2,200만 톤에 달한 것으로 추정했다. 높은 운영 및 운송 비용이 한계 공급을 압박했고, 해상 철광석 공급은 전분기 대비 1% 감소했다. 중국의 국내 철광석 생산량은 전년 동기 대비 8% 감소했다.
연간 가이던스 진행 상황
필바라: 1~9월 출하량은 2억 4,330만 톤으로 가이던스 하단의 75%에 해당한다. 가이던스 범위 기준으로 4분기 출하량은 7,970만~9,470만 톤이 필요하다. 2025년 4분기 출하량은 9,130만 톤이었다.
시만두: 1~9월 인식 판매량은 173만 톤이므로, 가이던스 범위에 도달하려면 4분기 판매량이 330만~830만 톤에 달해야 한다. 회사 공시를 기준으로 SMM은 광산의 파쇄 전 적치량 외에 약 320만 톤의 시스템 재고가 있는 것으로 추정하며, 이는 하단 달성에 필요한 4분기 물량과 대략 일치한다.
IOC: 1~9월 판매량은 1,024만 톤으로 가이던스 하단의 68%에 해당한다. 4분기 판매량은 476만~776만 톤이 필요하다. 하단은 3분기 대비 약 26% 높은 수준이며, 최근 5년 중 최고 분기(2025년 3분기 402만 톤)를 상회한다. 회사는 IOC 범위를 변경하지 않았지만, 현재 속도로는 하단 달성이 어려워 보인다.
주요 프로젝트
브록만 신클라인 1: 연산 3,400만 톤, 자본 지출 18억 달러. 대규모 토공사가 진행 중이며, 최종 지원 인프라 패키지는 2026년 7월에 발주되었다. 2027년 첫 생산 목표는 유지된다.
호프 다운스 2: 연산 3,100만 톤, 자본 지출 8억 달러(리오틴토 지분 기준). 건설이 계획보다 빠르게 진행 중이다. 호프 다운스 2 위성 시설과 그레이트 노던 하이웨이 이설이 완료되었으며, 2027년 첫 생산 목표는 유지된다.
웨스트 안젤라스 유지: 연산 3,500만 톤, 자본 지출 4억 달러(리오틴토 지분 기준). 모든 주요 계약이 발주되었고, 비공정 인프라 및 서비스 계약업체가 3분기에 현장에 투입되었다. 2027년 첫 생산 목표는 유지된다.
시만두: 심퍼 광산의 생산 능력은 연산 6,000만 톤(건조 톤 기준, 리오틴토 지분 2,700만 톤)이며, 리오틴토 지분 기준 자본 지출은 62억 달러다. 2028년 하반기 최대 생산 능력 도달 목표는 변동 없다.
로즈 리지: 1단계 생산 능력은 연산 4,000만~5,000만 톤이다. 타당성 조사는 2026년 1분기에 시작되어 관련 승인을 전제로 2029년에 완료될 예정이며, 첫 광석 생산은 2020년대 말로 예상된다. 회사는 모든 관련 수정 요소 검토를 거쳐 2026년에 최초 광석 매장량을 보고하는 것을 목표로 하고 있다.
4분기 주시 사항
-
심퍼 항만을 통한 첫 출하와 1차 파쇄기 부하 시운전이 계획대로 4분기에 이루어지는지 여부.
-
시만두의 4분기 인식 판매량이 330만 톤에 도달하여 연간 500만~1,000만 톤 범위에 들어가는지 여부.
-
IOC의 4분기 판매량이 476만 톤 이상에 도달하는지 여부.
-
디젤 가격과 호주달러 환율이 연간 필바라 단위 비용에 미치는 실제 영향.
-
로즈 리지 최초 광석 매장량이 계획대로 연내 보고되는지 여부.
SMM 논평
리오틴토의 필바라 생산량과 출하량은 3분기에 안정적이었으며, 증산분의 대부분은 시만두에서 나왔다. 시만두는 이미 연율 약 1,000만 톤 수준으로 생산 중이다. 심퍼 항만과 1차 파쇄기가 계획대로 4분기에 가동되면 출하는 임시로 사용 중인 WCS 항만에서 심퍼 자체 항만으로 점진적으로 전환될 것이며, 증산 속도는 신규 시설의 시운전 속도에 달려 있다. 2027년에는 브록만 신클라인 1, 호프 다운스 2, 웨스트 안젤라스 유지 프로젝트가 합계 연산 1억 톤의 생산 능력을 추가할 예정이다. 회사는 세 프로젝트 모두 기존 채굴 지역의 수명 연장을 위한 것이라고 설명했으며, 파커 포인트를 포함한 항만 공사가 2027년과 2028년 일부 분기의 출하 능력을 제한할 것이므로 필바라 총 출하량이 크게 증가하지 않을 수 있다.
SMM은 리오틴토의 SP10 비중이 3분기에 11.5%로 상승했지만, 1~9월 누적 비중은 2025년 동기 대비 여전히 크게 낮으며, 필바라 판매는 여전히 주력 제품인 필바라 블렌드 분광과 괴광이 주도하고 있어 3분기 지분 판매량의 약 68%를 차지했다고 본다. 가이던스 측면에서 필바라는 연간 범위 내에 도달할 가능성이 높은 반면, IOC와 시만두가 4분기의 주요 변수다. 시만두는 올해 이미 고품위 분광 440만 톤을 출하했으며, 심퍼 항만이 계획대로 4분기에 가동되면 중국 도착 물량이 더욱 증가할 수 있다.