약한 7월 이후의 반등
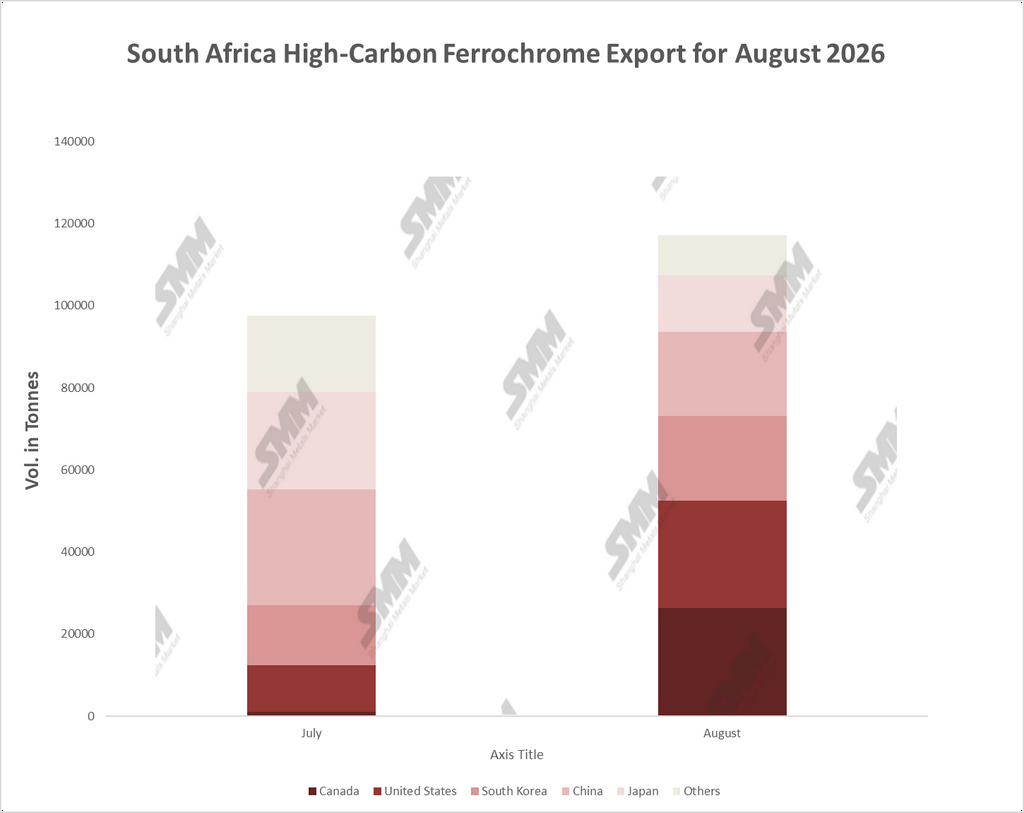
남아프리카공화국의 고탄소 페로크롬(HC FeCr) 수출은 2026년 8월 117,180톤으로 증가하여, 7월의 수정된 97,618톤 대비 전월 대비 20.0% 증가했으며, 19,562톤 늘어났다. 이 증가분은 7월의 급락을 회복하고 물량을 약 117,000톤이었던 4월 수준으로 되돌렸다. 8월은 여전히 6월의 123,310톤보다 5.0% 낮다. 2025년 8월과 비교하면, 그 달 SARS가 기록한 약 80,400톤을 기준으로 선적량은 약 45.8% 증가했다. 이러한 비교는 반등을 과대평가하는데, 2025년 8월 자체가 제련소 가동 중단이 본격화되면서 2024년 8월보다 73.7% 낮았기 때문이다. 월간 수치는 4월 이후 약 98,000톤에서 124,000톤 범위 내에서 움직였다. 8월의 회복은 그 범위를 벗어나지 않고 다시 그 범위 안으로 되돌렸다.
북미가 1위 자리를 차지하다
목적지 구성은 총량보다 더 크게 변했다. 캐나다의 수입은 7월 1,054톤에서 8월 26,373톤으로 급증하여 25배 증가했으며, 수출의 22.5%를 차지하며 최대 단일 목적지가 되었다. 미국은 128.0% 증가한 26,029톤으로, 점유율을 11.7%에서 22.2%로 끌어올렸다. 두 북미 시장을 합치면 52,401톤, 즉 수출의 44.7%를 차지했으며, 7월에는 12,470톤과 12.8%였다. 이들의 합산 증가분 39,931톤은 총수출 순증가분의 두 배에 달하며, 이는 나머지 시장이 축소되었음을 의미한다. 캐나다에서 이 정도 규모의 한 달 변동은 수요의 단계적 변화가 아니라 소수의 대량 화물을 가리킨다. 향후 몇 달간 이러한 현상이 반복되는지 지켜봐야 할 것이다.
관세 인상에도 미국의 구매는 유지
미국의 증가는 남아프리카공화국산 제품에 대한 12.5%의 301조 관세가 발효 중인 가운데 이루어졌다. 이는 7월 24일부터 시행되었으며, 같은 날 만료된 10%의 글로벌 관세를 대체했다. 대부분의 제품에 적용된다. 따라서 8월에 선적된 화물은 더 높은 관세가 도착 시 적용된다는 것을 알고 계약된 것이다. 그럼에도 미국 구매자들이 더 많은 물량을 가져간 것은 대안이 제한적임을 시사한다. 미국 지질조사국에 따르면, 미국은 2021~2024년 기간 동안 페로크롬 수입의 약 41%를 남아프리카공화국에서 조달했다. 이들 시장의 월간 물량은 변동이 심하므로 한 달의 움직임은 신중하게 해석해야 한다.
중국의 후퇴가 심화되다
중국은 20,505톤을 수입하여 7월 대비 27.5% 감소했고, 6월의 38,921톤보다 47.3% 낮았다. 남아프리카공화국 수출에서 차지하는 비중은 6월 31.6%에서 7월 29.0%, 8월 17.5%로 하락했으며, 현재 보고된 수출 대상국 중 캐나다, 미국, 한국에 이어 4위를 기록했다. 중국으로의 선적량도 2025년 8월의 38,200톤보다 약 46% 감소했다. 원인은 중국의 수요 부진과 풍부한 국내 공급이다. SMM 데이터에 따르면 2026년 상반기 중국의 페로크롬 공급은 12.94% 증가한 반면, 스테인리스 생산에 따른 크롬 수요는 2.3% 증가에 그쳤다. 중국 해관 데이터도 같은 양상을 보여준다. 남아프리카공화국산 고탄소 페로크롬 도착량은 7월에는 없었으나 8월에는 50,316톤으로 회복되었는데, 이는 6월과 7월에 선적된 화물을 반영한 것이다. 1~8월 남아프리카공화국산 도착량은 181,616톤으로 전년 동기 대비 78.1% 감소했다. 중국의 고탄소 페로크롬 수입에서 남아프리카공화국의 비중은 45.4%에서 16.3%로 하락한 반면, 카자흐스탄의 비중은 57.1%로 상승했다.
한국은 안정세, 일본은 반락
한국은 43.3% 증가한 20,790톤으로 비중이 14.9%에서 17.7%로 상승했다. 이는 6월의 20,502톤보다 불과 1.4% 높은 수준이므로, 8월 수치는 신규 매입이 아니라 7월의 일시적 감소 이후 정상 수준으로 복귀한 것으로 보인다. 일본은 42.1% 감소한 13,727톤으로, 6월의 17,988톤보다 23.7% 낮았다. 이는 7월의 31.8% 급증을 상쇄하고도 남는 수준으로, 해당 월의 증가분이 수요의 지속적 변화가 아니라 선적 시기에 따른 것임을 시사한다. 현재 이탈리아가 포함된 '기타' 그룹은 47.6% 감소한 9,757톤으로 비중이 19.1%에서 8.3%로 하락했다.
공급 회복은 아직 초기 단계
이번 반등은 글렌코어-메라페 크롬 합작사의 재가동된 제련소에서 나온 첫 증산 물량과 시기적으로 일치하지만, 데이터로 이를 확정할 수는 없다. 원더콥과 보스후크는 에스콤이 kWh당 62센트 계약을 확정한 후 6월 말부터 재가동을 시작했다. 메라페는 연말까지 생산량 증대가 완전히 마무리될 것으로 예상하고 있다. 회사는 2026년 페로크롬 생산량을 설비 용량의 25~29% 수준으로만 제시하고 있다. 메라페의 귀속 기준 상반기 생산량(합작사 지분 20.5%)은 75% 감소한 28,000톤이었고, 단위 생산 비용은 61% 상승했다. 사만코 크롬은 6월 말 제189조 정리해고 절차를 취소하고 6개월 내 모든 제련소에서 생산을 재개할 의사를 밝혔다. 이러한 재가동은 아직 진행 중이어서 수출량은 이전 수준의 극히 일부에 머물러 있다.
|
전망: 남아프리카공화국의 페로크롬 수출은 원더콥, 보스후크 및 사만코어 제련소의 재가동이 본격화됨에 따라 향후 몇 달간 증가 추세를 보일 것으로 예상된다. 문제는 그 물량을 소화할 시장이다. 중국은 자국 공급이 스테인리스 수요를 초과하는 상황에서 남아프리카 금속을 추가로 흡수할 여지가 적고, 칭산과 기타 주요 제강사들은 10월 페로크롬 입찰 가격을 50mtu당 200위안 인하했다. 선적 물량은 다른 행선지를 찾아야 하며, 주로 한국, 일본, 북미로 향할 것으로 보인다. 북미 수요는 불규칙적이고 현재 미국 측에서 12.5%의 관세가 부과되고 있어 중국의 역할을 안정적으로 대체하기는 어렵다. 관건은 9월에 캐나다와 미국이 8월 수준 또는 그에 근접한 물량을 유지할 수 있는지 여부다. |