

8월, 7월 증가분 이상으로 반납
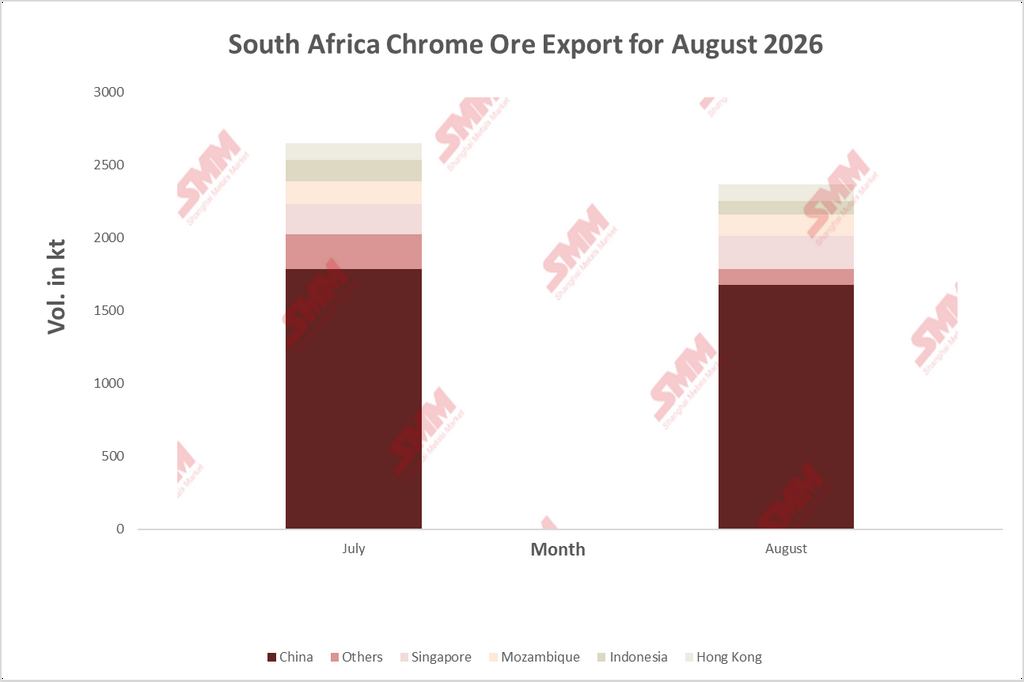
남아프리카공화국의 크롬광 수출은 2026년 8월 236만 톤(2,363.8천 톤)으로 감소하여, 7월 수정치 2,648.5천 톤 대비 전월 대비 10.75% 감소했으며, 284.8천 톤이 줄었다. 이 감소폭은 7월의 약 245천 톤 증가분을 상쇄하고도 남아, 물량을 6월의 240만 톤 아래로 끌어내려 8월을 4~8월 기간 중 가장 부진한 달로 만들었다. 7월의 고점은 이제 새로운 상승 국면의 시작이라기보다는, 4월 이후 약 236만~265만 톤 사이에서 유지되던 범위 내의 일시적 급등으로 보인다. 모든 전월 대비 비교는 최신 SARS 데이터셋에서 수정된 7월 수치를 기준으로 한다.
급등 후 범위 하회로 회귀
수출은 4월 247만 톤, 5월 243만 톤, 6월 240만 톤을 기록한 후 7월에 265만 톤으로 뛰었다. 4~8월 5개월 평균 약 246만 톤과 비교하면 8월은 약 4% 낮은 수준이다. 이러한 부진은 SMM의 주간 출항 추적과도 일치하는데, 남아프리카 및 모잠비크 항만의 선적량이 8월 중하순에 완화되어 8월 14일 종료 주에는 448,500톤, 8월 28일 종료 주에는 376,000톤을 기록했다.
중국 비중은 상승, 물량은 감소
중국은 8월에 1,674.4천 톤을 수입하여 7월 대비 6.09%(108.6천 톤) 감소했지만, 여전히 6월보다는 3.1% 높다. 총수출에서 차지하는 중국의 비중은 67.3%에서 70.8%로 상승하여 6~8월 기간 중 최고치를 기록했는데, 이는 나머지 시장이 훨씬 빠르게 위축되었기 때문이다. 기타 모든 목적지로의 수출 합계는 865.6천 톤에서 689.4천 톤으로 20.35% 감소했다. 이 176.2천 톤의 감소는 총수출 감소분의 약 62%를 차지하며, 중국이 나머지 38%를 차지한다.
중국 세관 데이터도 같은 방향을 가리킨다. SMM의 중국 세관 수치 분석에 따르면 8월 크롬광 수입은 236만 1,900톤으로 전월 대비 9.42% 감소, 전년 동기 대비 12.5% 증가했다. 남아프리카공화국으로부터의 수입은 189만 톤으로 전월 대비 13.13% 감소, 전년 동기 대비 7.77% 증가했으며, 1~8월 남아프리카공화국발 누적 도착량은 1,528만 톤으로 31.42% 증가했다. 남아프리카공화국에서 선적된 화물은 일반적으로 몇 주 후에 중국 항구에 도착하므로 두 시계열은 동기화되지 않지만, 둘 다 매우 강했던 상반기 이후 구매가 식고 있음을 보여준다.
중국 구매자들이 물러선 이유
원인은 무역의 중국 측에 있다. 상반기에 대량의 물량이 집중적으로 도착했고, 항만 재고는 이후 500만 톤 근처 또는 그 이상을 유지하며 9월 11일 532만 톤으로 정점을 찍은 후 9월 24일 기준 504만 톤을 기록했다. 이후 시장은 소비 비수기에 접어들었고, 스테인리스 입찰 가격이 하락하고 페로크롬 가격도 하락세를 보이며 제련소 마진을 압박했다. 일부 제련소는 가동률을 낮추거나 생산을 중단했고, 이에 따라 크롬광 현물 구매도 둔화되었다. 톈진항의 남아프리카산 40~42% 분광 가격은 2월 말 톤당 58.5~59위안에서 9월 말 52.5~53위안으로 하락했다. 이처럼 많은 재고를 보유한 시장에서 구매자들이 화물을 적극적으로 확보할 이유가 거의 없으며, 8월 수출 수치는 남아프리카공화국의 선적량이 이에 맞춰 조정되고 있음을 보여준다.
2차 목적지: 싱가포르 증가, 인도네시아 반락
싱가포르는 이름이 명시된 목적지 중 유일하게 성장하여 10.33% 증가한 224.5천 톤을 기록했고, 점유율은 7.7%에서 9.5%로 상승했다. 이로써 싱가포르는 개별 보고 시장 중 중국 외 최대 목적지가 되었으며, 물량은 6월 대비 18.9% 높은 수준이다. 확립된 원자재 거래 및 혼합 허브로서 싱가포르의 증가는 중국의 현물 구매가 둔화된 가운데 광석이 중간 저장 단계에 들어간 것과 일치하며, 새로운 최종 수요라기보다는 중개 저장의 성격을 띤다.
인도네시아는 150.0천 톤에서 90.0천 톤으로 40.0% 감소했고, 점유율은 5.7%에서 3.8%로 하락하여 UAE를 넘어섰던 7월의 급등분을 대부분 반납했다. 이 규모에서 인도네시아의 물량은 불규칙하다. 그럼에도 7~8월 평균 120.0천 톤은 6월의 77.8천 톤보다 약 54% 높은 수준이므로, 인도네시아의 페로크롬 및 스테인리스 생산능력 확충이 직접 광석 수입을 여전히 뒷받침하고 있으며, 다만 직선적인 증가세는 아니다. 모잠비크는 5.05% 감소한 149.9천 톤을 기록했으나 여전히 6월 대비 8.5% 높은 수준으로, 마푸토 회랑을 통한 안정적인 물량과 일치한다. 홍콩은 7월 112.5천 톤에서 112.4천 톤으로 거의 변동이 없었다.
“기타” 그룹은 이번 감소의 가장 큰 단일 기여 요인이었다. 아랍에미리트가 이제 '기타'로 분류되면서, 7월 '기타' 물량 241.7kt는 8월에 53.4% 감소한 112.6kt로 하락했다. 129.1kt의 감소는 중국 외 수출 전체 감소분의 약 73%를 차지한다.
공급은 충분하지만 제련 회복은 더딘 상황
8월의 부진은 공급 축소가 아닌 구매 둔화를 반영한다. 남아프리카공화국의 페로크롬 재가동은 점진적으로 이루어지고 있다. 원더콥과 보쇼크 제련소는 에스콤과 글렌코어-메라페 합작사가 5월 29일 NERSA가 승인한 kWh당 62센트의 전기요금에 대한 가격 합의를 마친 후인 6월 말에야 재가동을 시작했다. 따라서 잉여 광석은 현지에서 제련되기보다 계속 수출되고 있다. 백금족 금속 생산업체들도 부산물 수익원으로 크로마이트 회수를 계속 확대하고 있다. SMM은 글로벌 페로크롬 공급 과잉이 단기간에 반전되기 어렵다고 평가하고 있어, 남아프리카공화국의 수출 증가는 현재까지 남아프리카공화국의 공급 여력보다는 중국의 수요에 의해 제한되어 왔다.
정책은 여전히 물량을 제약하지 않음
제안된 ITAC 수출 허가제와 최대 25% 세율로 논의된 수출세는 여전히 시행되지 않고 있으며, 관보 게재나 법제화도 이루어지지 않았다. 정부의 새로운 산업 전략은 6월에 크롬 수출 부과금을 다시 의제로 올렸다. 8월 무역 데이터에서 정책이 광석을 국내 제련으로 전환시켰다는 징후는 전혀 나타나지 않는다. 감소는 규제가 아닌 중국의 수요와 재고 상황에 기인한다.
|
전망: 8월은 새로운 기준선이라기보다 출하량의 저점에 가까워 보인다. SMM 추적에 따르면 9월 선적량이 반등했으며, 중국 항만 재고도 감소하기 시작해 9월 11일 최고치인 532만 톤에서 9월 24일 504만 톤으로 줄었다. 더 강한 회복을 뒷받침할 재고 보충 수요는 아직 보이지 않는다. 칭산과 기타 주요 제철소들은 10월 페로크롬 입찰 가격을 50mtu당 200위안 인하하고 재고 보충을 보류했다. 따라서 향후 몇 달간 수출 물량은 중국 재고가 얼마나 빨리 소진되는지, 그리고 제련 마진이 회복되는지에 달려 있다. 남아프리카공화국 선적에서 중국이 차지하는 비중은 3분의 2 이상을 유지할 것으로 보이며, 싱가포르와 인도네시아 같은 2차 수출 대상국은 거래와 선적 시기에 따라 월별로 변동을 이어갈 것이다. |



