싱예은석주석은 10월 10일, 회사가 2026년 8월 19일에 공시한 《웨이링 주식유한공사 지배권 인수를 위한 대외 투자 및 웨이링 주식유한공사 주주에 대한 부분 공개매수 개시에 관한 공고》에 따라, 회사의 전액 출자 자회사인 티베트 산난 안티몬-금 자원유한공사가 웨이링 신에너지 주식유한공사의 전체 주주를 대상으로 부분 공개매수를 실시했다고 밝혔다. 주당 18.00위안으로 78,177,450주를 매수하고자 했으며, 이는 웨이링 총 주식 자본의 30.00%에 해당한다. 공개매수 기간은 2026년 8월 31일부터 2026년 9월 29일까지였다.
공개매수 결과 및 주식 양도 완료와 관련하여 싱예은석주석의 공고에 따르면, 2026년 9월 30일 선전증권거래소 웹사이트에 게재된 사전 매수 신청 정보를 기준으로, 2026년 9월 29일 15시까지 중국증권등기결산유한책임공사 선전 분공사가 임시 보유한 사전 매수 신청 주식은 총 15,936,390주로, 웨이링 총 주식 자본의 6.12%에 해당한다. 사전 매수 신청 주식 수가 효력 발생 조건인 13,029,575주(웨이링 총 주식 자본의 5.00%에 해당)를 초과하여 공개매수가 효력을 발생했다. 산난 안티몬-금은 《웨이링 신에너지 주식유한공사 공개매수 보고서》에 따라 유효한 모든 사전 매수 신청 주식을 매수했으며, 최종 매수 주식은 총 15,936,390주로 웨이링 총 주식 자본의 6.12%에 해당하고, 총 대금은 286,855,020위안(세금 및 수수료 제외)이다. 본 공고 공시일 현재, 이번 공개매수의 자금 결제 및 주식 양도 등록 절차가 완료되었으며, 웨이링의 15,936,390주 전량이 산난 안티몬-금 명의로 양도 등록되었다. 이번 공개매수 이전에 산난 안티몬-금은 웨이링 주식을 보유하지 않았다.이번 양도 완료 후, 산난 안티몬-금은 웨이링 주식 15,936,390주를 보유하게 되어 웨이링 총 주식 자본의 6.12%에 해당하며, 웨이링의 5% 이상 주주가 되었다. 이번 공개매수 및 주식 양도가 완료된 후에도 산난 안티몬-금은 아직 웨이링의 지배권을 확보하지 못했다. 산난 안티몬-금은 향후 집중경쟁입찰, 대량매매, 협의양도, 공개매수 등(이에 한정되지 않음) 방식으로 웨이링에 대한 지분 보유를 계속 확대할 계획이다. 최종적으로 웨이링에 대한 지배권을 확보할 수 있을지는 아직 불확실하다. 회사는 관련 규정에 따라 후속 진행 상황을 적시에 공시할 예정이다.
싱예 실버&틴은 9월 2일 저녁 공시했다. 2026년 7월 26일 약 15시 30분, 전액 출자 자회사인 시우주무친기 인만광업유한회사 지하광산 3구역 750레벨 서부 주운반로 19-1과 25-1 사이에서 생산 안전사고가 발생해 1명이 사망하고 부상자는 없었다. 사고 후 인만광업은 시우주무친기 응급관리국이 발급한 「현장처리결정서」((시) 잉지 셴쥐에 [2026] 제257호) 및 「현장처리결정서」((시) 잉지 셴쥐에 [2026] 제260호)를 수령했다. 시우기 응급관리국의 요구에 따라 인만광업의 채굴 구역과 선광 테일링 시스템은 순차적으로 가동이 중단됐다. 사고 후 인만광업은 전면적이고 심층적인 안전생산 자체 점검을 실시하고, 사고 예방 및 각종 시정 조치를 엄격히 이행했다. 최근 인만광업은 시우기 응급관리국이 발급한 「시우주무친기 인만광업유한회사 선광 테일링 시스템 생산 재개 승인 통지」(시 잉지 파 [2026] 제102호)를 수령했으며, 이에 따라 인만광업의 선광 테일링 시스템 생산 재개가 승인됐다.인만광업의 선광 공장은 2026년 9월 3일 생산을 재개한다. 현재 인만광업의 채굴 구역은 각종 시정 작업을 전력으로 추진하며, 가능한 한 조속히 채굴 구역의 생산 재개를 달성하기 위해 노력하고 있다.회사는 후속 진행 상황에 따라 관련 규정에 의거해 정보공시 의무를 적시에 이행할 예정이며, 투자자들에게 투자 위험에 유의할 것을 당부했다.
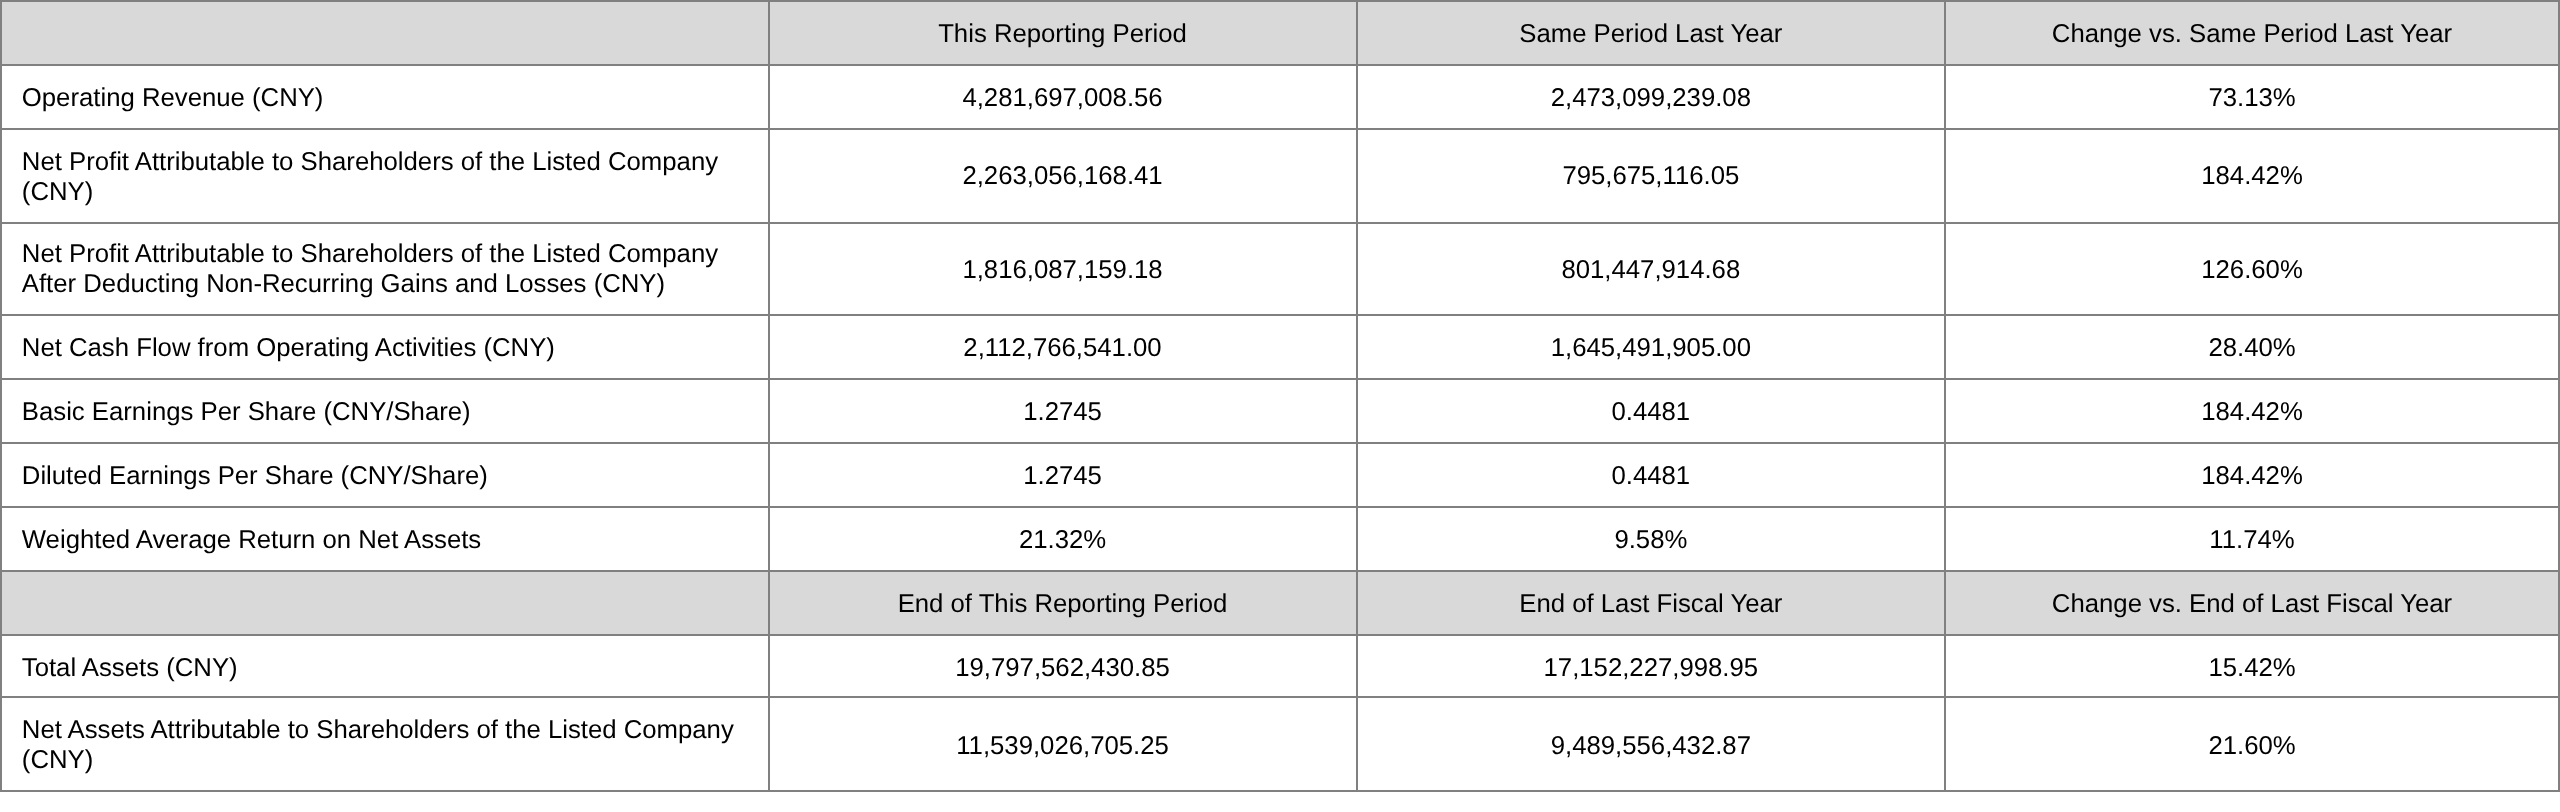
싱예 실버&틴은 8월 29일 2026년 반기보고서를 공개했으며, 이에 따르면 2026년 상반기 회사의 영업수익은 42억 8,169만 7,000위안으로 전년 동기 대비 73.13% 증가했고, 총이익은 26억 1,110만 5,500위안으로 전년 동기 대비 180.76% 증가했으며, 상장사 주주 귀속 순이익은 22억 6,305만 6,200위안으로 전년 동기 대비 184.42% 증가했다. 영업수입 증가 원인에 대해 싱예은석은 다음과 같이 설명했다.위방광업의 생산능력이 점진적으로 방출되면서 광석 은 생산량과 판매량이 전년 동기 대비 증가했고, 은, 주석 등 주요 광산물의 시장 가격이 전년 동기 대비 상승한 데 따른 수혜도 있었다.
싱예은석의 반기 보고서에 따르면 2026년 상반기 회사의 주요 광산물 영업수입이 전체 영업수입에서 차지하는 비중은 다음과 같다. 광석 은 25억 1,061만 9,100위안으로 58.64%를 차지했고, 광석 주석 8억 822만 6,900위안으로 18.88%, 광석 아연 5억 1,052만 3,100위안으로 11.92%, 광석 납 1억 3,604만 3,700위안으로 3.18%, 광석 철 9,710만 6,500위안으로 2.27%, 광석 동 7,850만 4,600위안으로 1.83%, 광석 안티몬 5,390만 5,600위안으로 1.26%, 광석 금 6,715만 3,500위안으로 1.57%, 광석 비스무트 1,144만 2,800위안으로 0.27%, 광석 인듐 308만 7,300위안으로 0.07%를 차지했다. 이 중광석 주석과 광석 은의 합계가 영업수입의 77.52%를 차지했다.
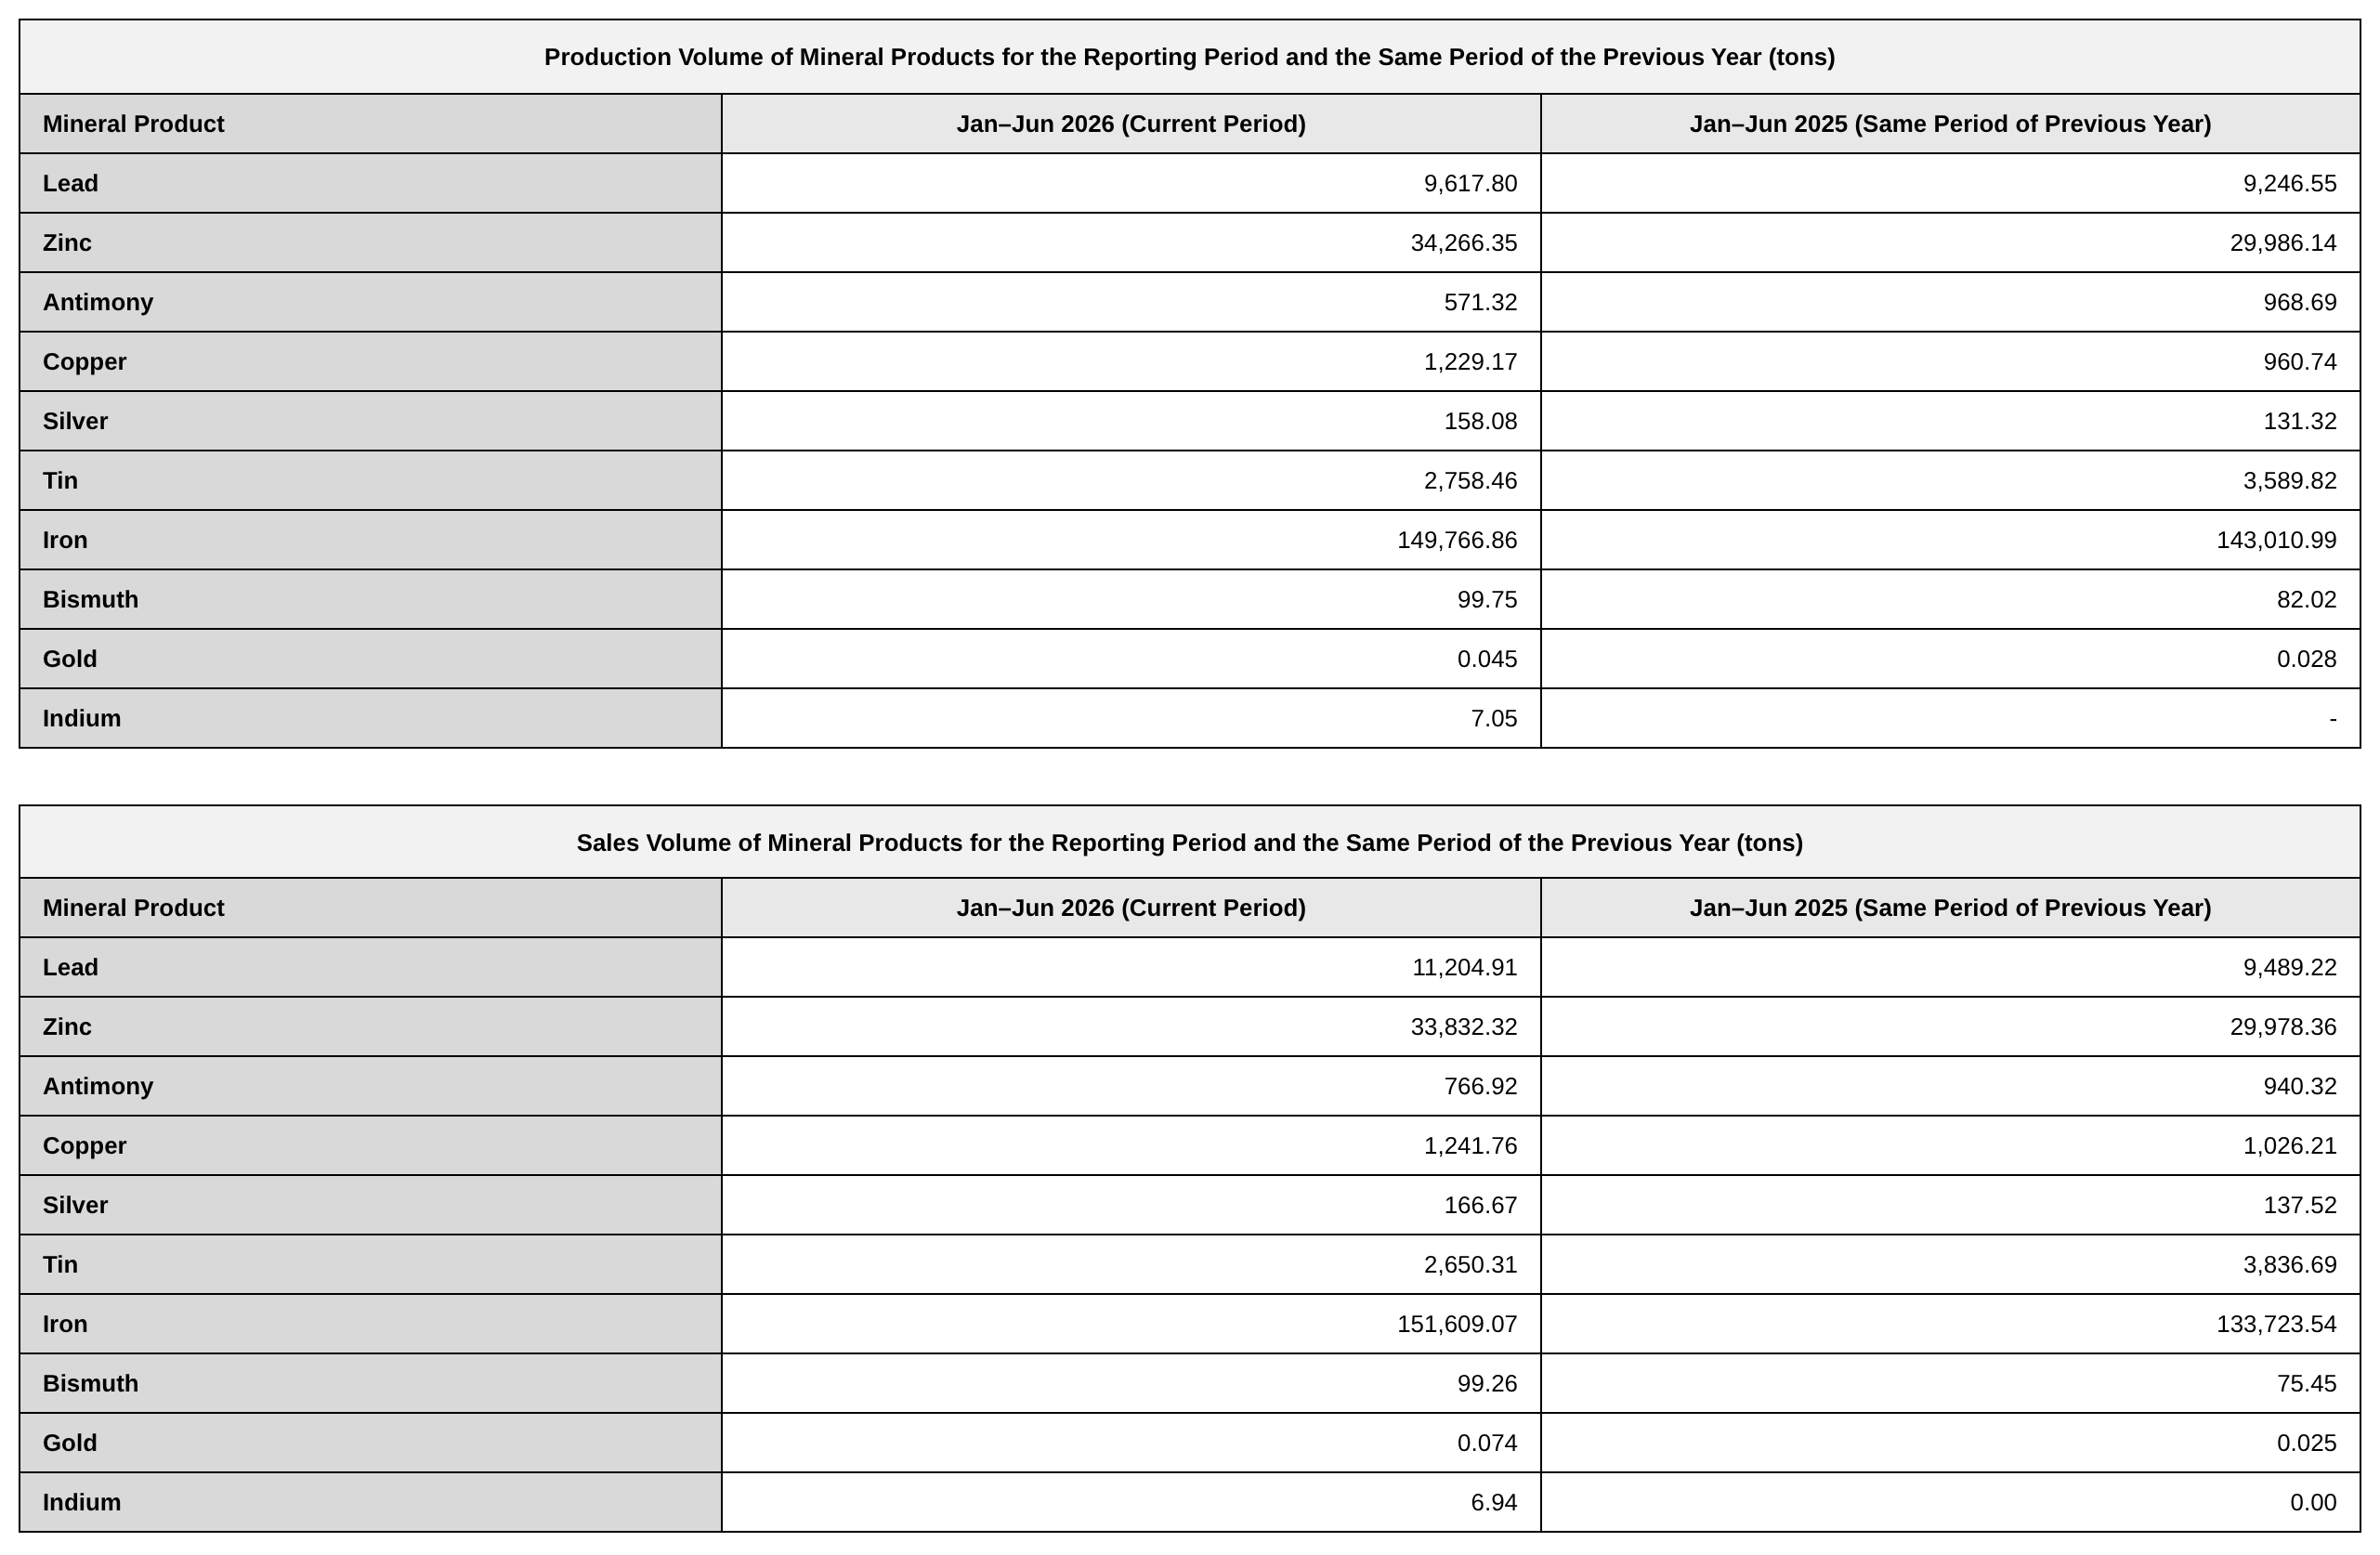
싱예은석은 반기 보고서에서 광산물 생산 및 판매 데이터도 함께 공개했다.
회사의 주요 사업에 대해 싱예은석은 다음과 같이 밝혔다. 회사는 비철금속 및 귀금속의 탐사, 채굴, 선광을 주력으로 하는 대형 광업 그룹이다. 본 보고서 공시일 현재 회사는 20개 이상의 자회사를 보유하고 있으며, 이 중 생산 중인 광산 회사는 인만광업, 첸진다광업, 위방광업, 룽관광업, 시린광업, 룽방광업, 루이넝광업, 보성광업 등 8개사다. 애틀랜틱틴 산하 아틀라스틴 SAS의 아슈마흐 주석 광산은 건설 단계에 있고, 탕허스다이광업은 건설 중단 상태이며, 이퉁광업과 윈난시구이는 탐사 단계에 있다. 플랫폼 자회사 간 사업 포지셔닝과 분업은 명확하다. 하이난펀드는 주로 지분 투자 관리를 담당하고, 싱예골드(홍콩)는 주로 금속·광업 무역과 기업 인수합병을 담당하며 중국 외 시장 확대와 우량 광물자원 통합을 맡고 있다. 하이난궈마오와 톈진궈마오는 주로 비철금속 광산물 판매와 일부 원자재 조달을 담당하며, 싱예루이진은 탐사, 채굴·선광, 광미 종합 회수 및 이용 분야의 공정 연구, 기술 연구개발 및 전환을 주로 수행한다. 티베트 산난 안티몬-금, 티베트 신다 광업, 싱안맹 푸싱툰 광업은 회사의 지역 자원 통합 플랫폼 역할을 한다.
회사의 주요 운영 모델에 대해 싱예 은주석은 다음과 같이 밝혔다. 회사가 보유한 광업권은 대부분 다금속 광산으로, 주요 제품은 은, 주석, 아연, 납, 철, 구리, 안티몬, 금 등 비철금속 및 귀금속이다. 현재 판매는 주로 정광 또는 혼합 정광 형태로 이루어진다. 현재까지 회사는 핵심 비철금속 자원 사업에 집중하며 탐사, 매장량, 개발, 무역을 아우르는 통합 비즈니스 시스템을 구축했다. 사업 시너지가 점진적으로 발휘되면서 회사의 운영 안정성 향상과 장기 발전 기반 강화에 기여하고 있다.
화신증권이 싱예 은주석에 대해 논평한 연구 보고서에 따르면, 주요 실적 동력은 다음과 같다. 보고 기간 동안 위방 광업의 생산 능력이 점진적으로 방출되면서 광석 유래 은 생산량과 판매량이 전년 대비 크게 증가했고, 거시 및 수요 요인에 따른 은, 주석 등 주요 광물 제품의 가격 상승이 더해져 회사의 경상 수익성이 꾸준히 개선되었다. 또한 회사가 솽위안 비철금속 지분 60%를 양도하면서 투자 수익 3억 2,100만 위안을 포함해 총 4억 5,400만 위안의 비경상 손익이 발생했다. 솽위안 비철금속은 원래 초과 손실 법인이었기 때문에 지분 양도 후 모회사의 공제 가능 손실 금액이 증가하여 법인세 비용이 1억 3,300만 위안 감소했다. 인만 2단계가 공식 착공되어 생산 능력 확장이 순조롭게 진행 중이다. 인만 2단계 건설 용지는 2026년 7월 14일 내몽골 자치구 정부의 승인을 받았고, 7월 19일 공식 착공했으며, 2028년 4분기에 원광 투입과 함께 시운전에 들어갈 예정이다. 회사의 핵심 광산인 인만 광업은 주로 은, 주석, 아연, 구리, 납, 안티몬 등의 금속 제품을 생산한다. 확장 후 채굴 및 선광 능력은 연간 165만 톤에서 297만 톤으로 증가하고, 핵심 금속 생산량이 크게 늘어나 회사의 장기 수익성과 경쟁 우위를 더욱 공고히 할 것이다. 국내 인수합병과 해외 확장을 병행하며 자원 포트폴리오를 꾸준히 확대하고 있다. 은·주석 가격이 높은 수준을 유지하는 가운데, 회사의 장기 생산능력 성장이 기대되어 ‘매수’ 투자의견을 유지한다. 위험 요인: 1) 하류 수요가 기대에 미치지 못할 경우, 2) 금속 가격 하락 위험, 3) 회사의 확장된 생산능력 가동이 기대에 미치지 못할 경우, 4) 회사의 인수합병 진행이 기대에 미치지 못할 경우.