1. 9월에 세 광산이 잇달아 생산을 줄였다
9월 29일, CSN Mineração는 현재 시장 환경, 낮은 광석 가격, 높은 해상 운임을 이유로 미나스제라이스주 오루프레투에 있는 피레스 단지의 건식 처리 공장에서 철광석 생산을 일시적으로 줄인다고 발표했다. 향후 수개월간 생산 감축과 외부 구매 광석 감소로 인해 회사는 2026년 생산량+외부 구매량 가이던스를 4,500만~4,700만 톤에서 3,900만~4,100만 톤으로 낮추고, C1 현금 비용 가이던스를 톤당 22.0~23.5달러에서 25.0~26.0달러로 상향 조정했다. 회사는 시장 여건이 이 유형의 광석에 더 높은 마진을 뒷받침할 경우 생산 감축은 언제든 되돌릴 수 있으며, 실질적인 영향은 없을 것으로 예상한다고 밝혔다.
CSN Mineração의 1분기와 2분기 생산량+외부 구매량은 각각 1,005만 8,000톤과 1,088만 톤으로, 상반기 합계는 약 2,094만 톤이었다. 새 가이던스 중간값인 4,000만 톤을 기준으로 하면 하반기는 약 1,906만 톤에 해당해 상반기보다 약 190만 톤 적고, 기존 가이던스가 암시하는 하반기 수준보다 약 600만 톤 적다. 이 600만 톤에는 외부 구매 광석 감소분이 포함되어 있어 전량이 자체 광산에서 나오는 것은 아니다. CSN 모회사에 따르면 감축 대상은 저품위 광석이다.
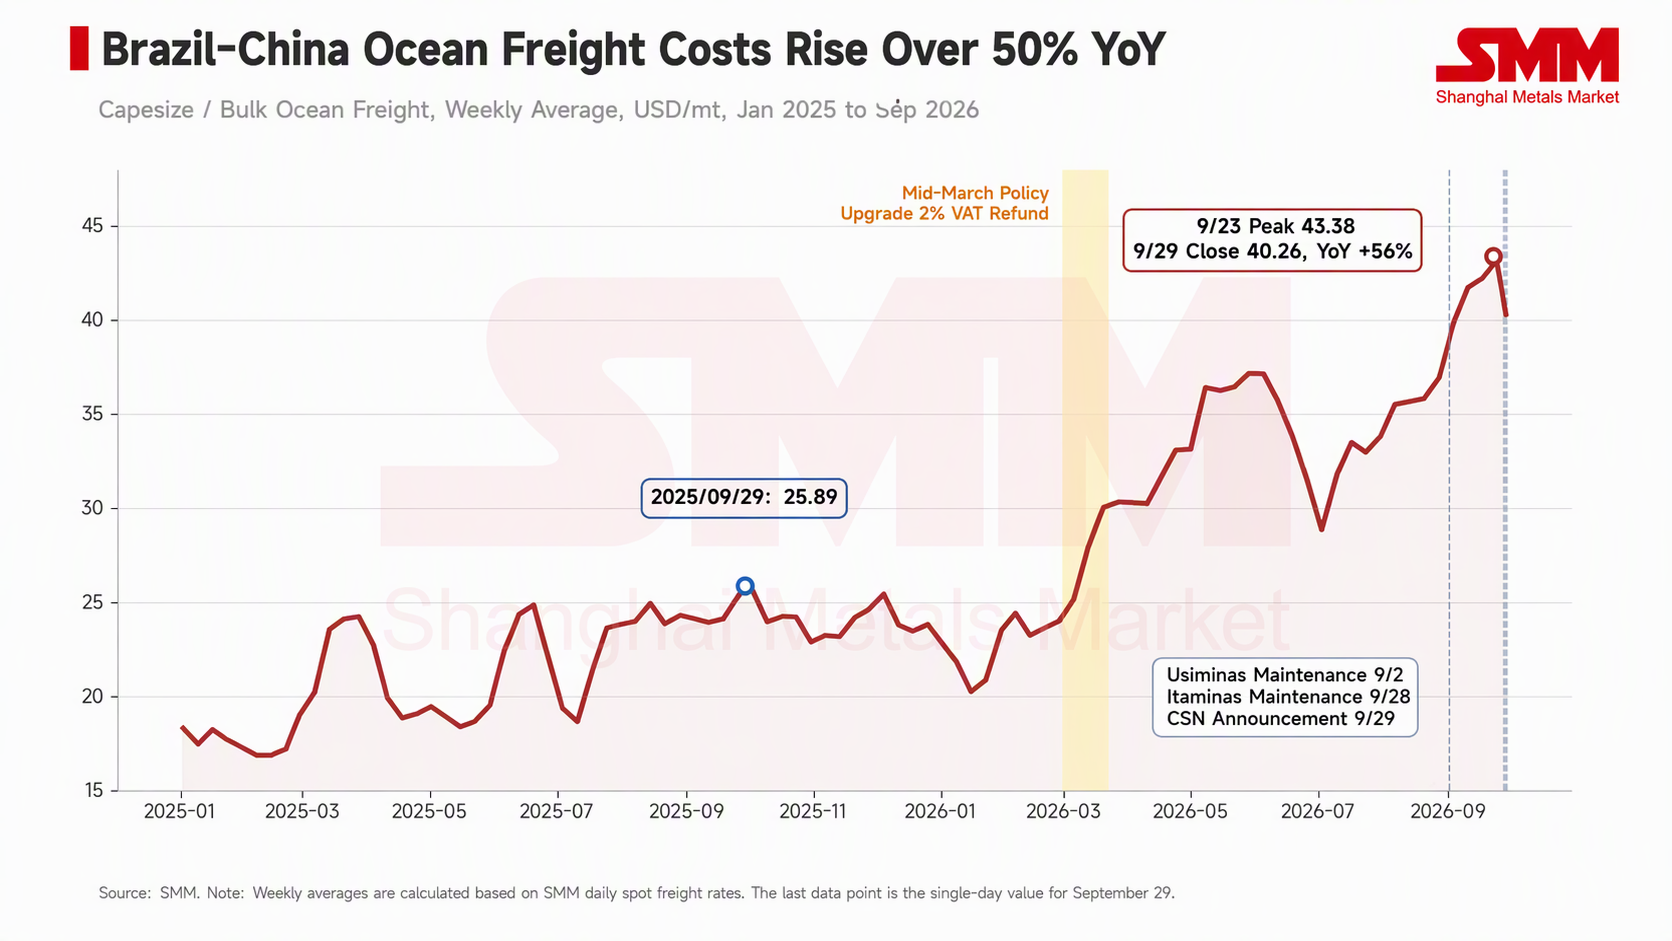
Mineração Usiminas(Musa)가 가장 먼저 움직인 광산이었다. 회사는 9월 2일부터 이타티아이우수에 있는 사만바이아 공장의 가동을 무기한 중단했다. 이 공장은 Musa의 연간 생산 능력 900만 톤 중 약 30%를 차지한다. 회사는 2월 말 중동 분쟁이 격화된 이후 브라질에서 중국으로 가는 운임이 톤당 22~23달러에서 최고 37~38달러까지 상승했다고 밝혔다. 민간 광산업체 Itaminas도 이후 사르제두에 있는 습식 처리 공장이 10월에 생산을 중단할 것이라고 발표했으며, 직원 약 300명(직접 고용 인력의 약 3분의 1)이 9월 28일부터 한 달간 집단 휴직에 들어갔다. 회사 제품의 약 90%가 수출된다.
2. 국제 무역 배경: 운임 상승, 공급 충분
SMM의 투바랑-베이룬/바오산 운임 분기 평균은 1분기 톤당 24.67달러에서 2분기 34.06달러, 3분기 36.26달러로 상승했으며, 9월 23일에는 톤당 43.38달러로 호가되어 2023년 10월 집계 시작 이후 최고치를 기록했다. 벙커유는 주요 원인 중 하나다. Vale는 2분기 해상 운임 단가가 전분기 대비 톤당 3.9달러 상승했으며, 이 중 해상 연료비 상승이 톤당 2.3달러, 현물 운임 변동이 톤당 0.8달러 기여했다고 공개했다.
Simandou와 관련해 Rio Tinto는 자사가 운영하는 Simandou 프로젝트가 2분기에 중국으로 160만 톤을 출하했고, 상반기 누적 220만 톤을 기록했으며, 2026년 판매 가이던스는 500만~1,000만 톤, 2028년 하반기 풀캐파(최대 생산능력) 가동을 목표로 한다고 밝혔다. 현재 규모에서 Simandou의 Capesize 선복 수요는 여전히 제한적이지만, 기니-중국 항로는 장거리 노선으로 프로젝트가 확대됨에 따라 대서양 측 선복 수요가 점진적으로 증가해 브라질 광산들이 직면한 선복 확보 경쟁이 심화될 수 있다.
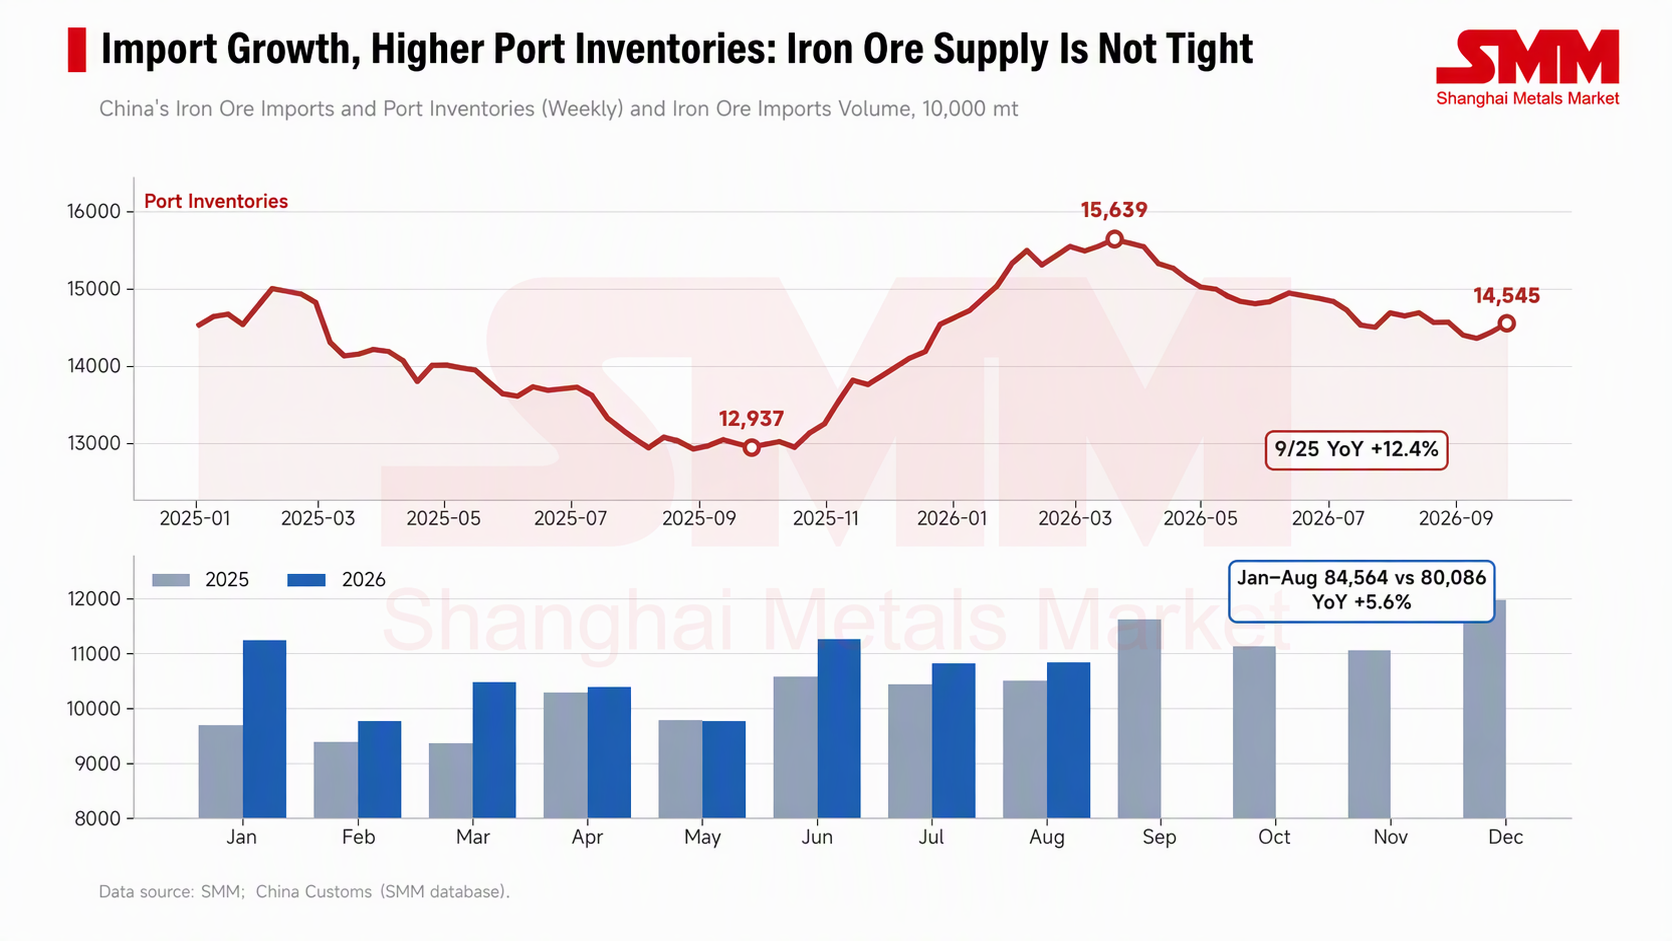
중국 측 공급은 타이트하지 않다. 세관 데이터에 따르면 1~8월 중국의 철광석 수입량은 8억 4,564만 톤으로 전년 동기 대비 5.6% 증가했다. SMM의 수입 철광석 항만 재고는 9월 25일 기준 1억 4,545만 톤으로 전년 동기 대비 12.4% 증가했으며, 3월 20일 1억 5,639만 톤으로 정점을 기록한 바 있다. 수입 증가와 높은 재고 수준으로 구매자의 협상력이 상당해 판매자가 상승한 운임 비용을 CFR 가격에 전가하기 어렵다.
3. 운임이 FOB 실현 가격을 잠식, 저품위 광석의 타격이 더 커
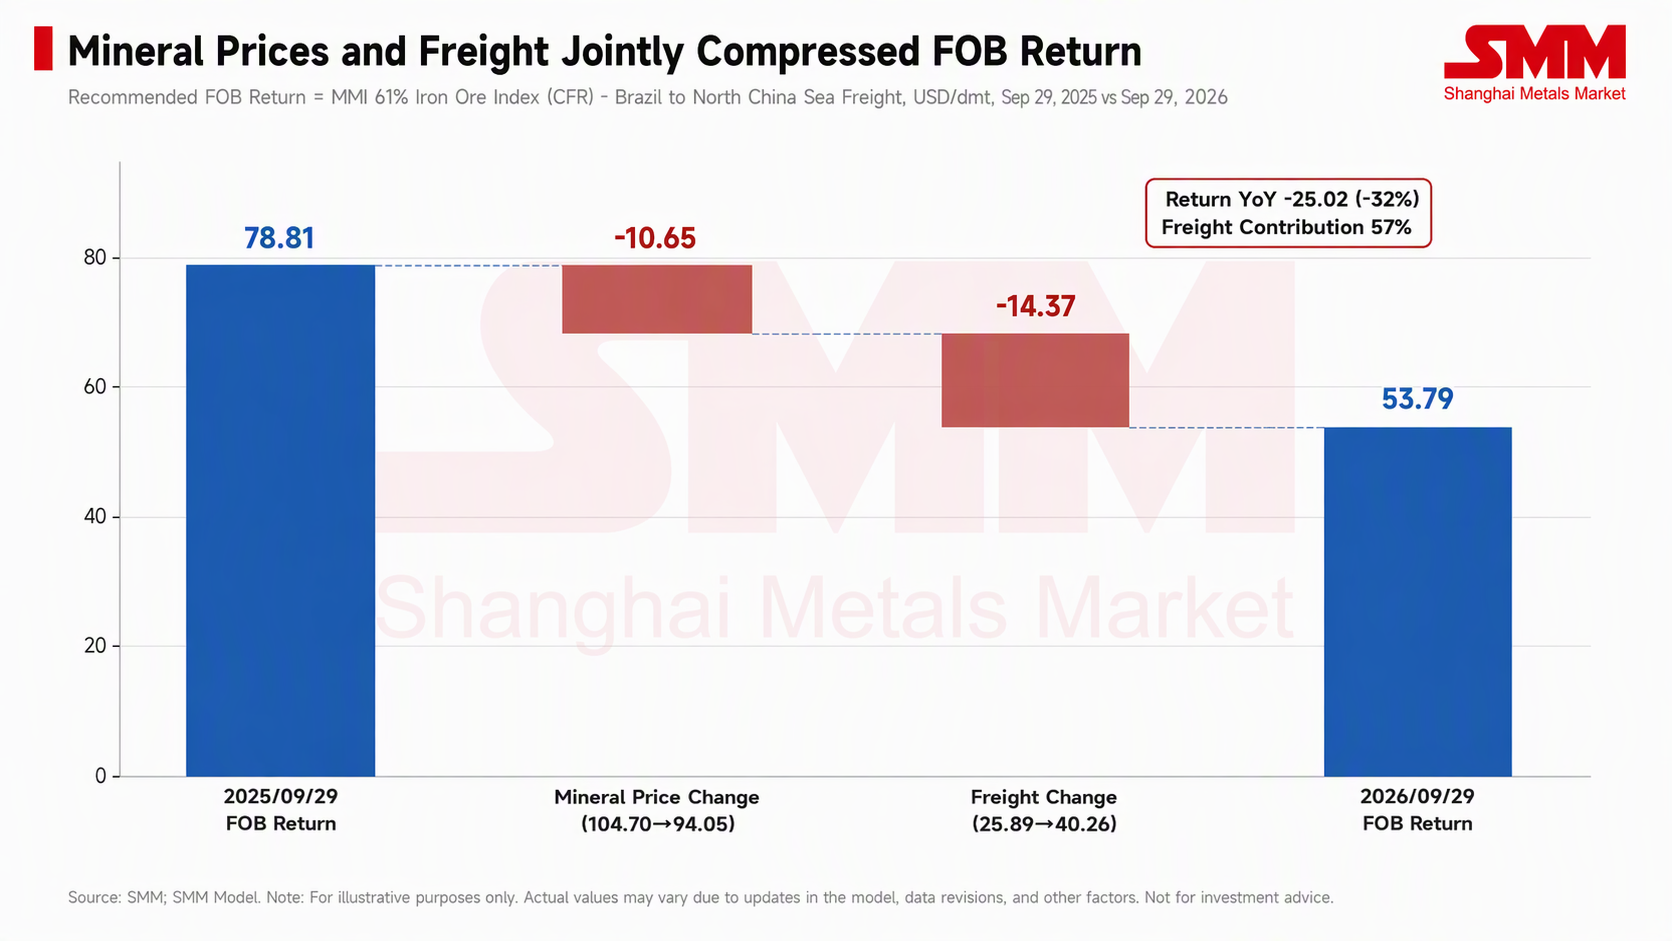
SMM MMI 61% 철광석 해상 운송 지수는 9월 29일 톤당 94.05달러로 전년 동기 대비 톤당 10.65달러 하락했고, 같은 날 운임은 톤당 40.26달러로 전년 동기 대비 톤당 14.37달러 상승했다. 지수에서 운임을 대략 차감하면 브라질 광석의 FOB 실현 가격은 1년 전 톤당 78.81달러에서 톤당 53.79달러로 하락해 톤당 25.02달러 감소했으며, 이 중 약 57%가 운임 상승에서 비롯됐다.
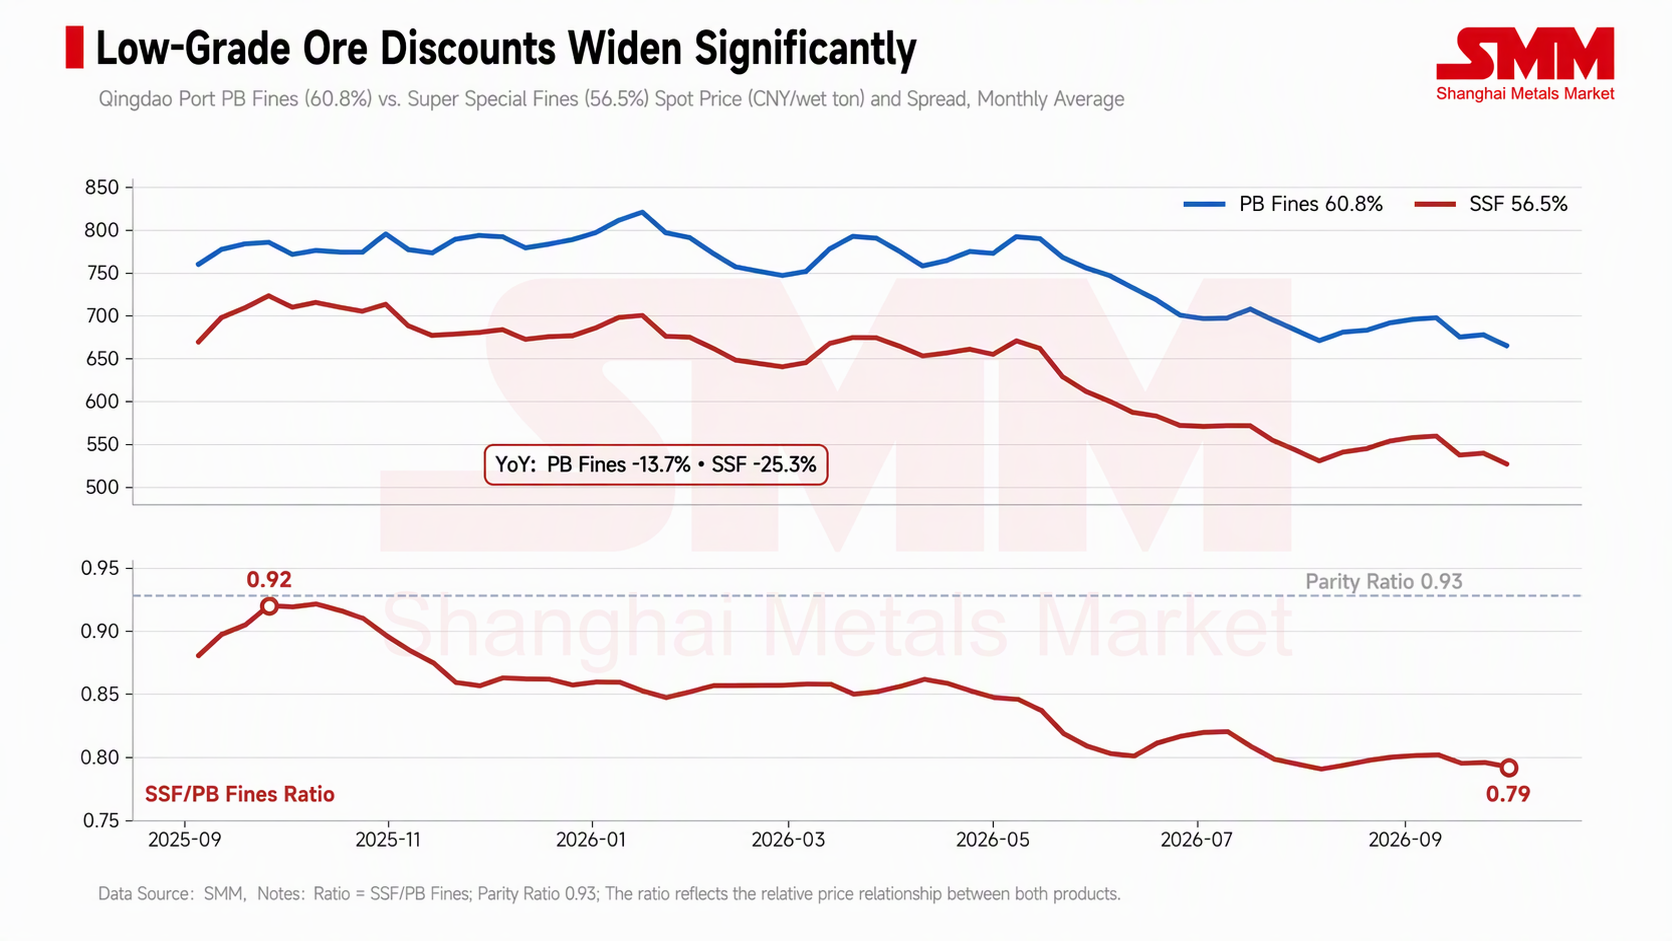
Pires 건식 처리 플랜트의 저품위 광석과 Itaminas 제품은 주력 분광보다 더 어려운 상황에 직면해 있다. 운임은 습윤 톤(wmt)당 부과되므로 품위가 낮을수록 철 품위 1%포인트당 운임 비용이 높아지고, 동시에 저품위 광석에 대한 시장 할인 폭도 확대되고 있다. SMM 데이터에 따르면 9월 25일 주 칭다오항 Super Special Fines(56.5%) 주간 평균 가격은 습윤 톤당 539.4위안으로 전년 동기 대비 25.3% 하락한 반면, PB Fines(60.8%)는 같은 기간 13.7% 하락했다. 슈퍼 스페셜 파인즈와 PB 파인즈의 가격 비율은 1년 전 0.92에서 0.79로 하락했으며, 이는 두 제품 간 품위 비율인 약 0.93을 이미 크게 밑도는 수준이다. 고품위 구간은 거의 변화가 없었으며, MMi 65% 및 61% 해상 운임 지수 간 스프레드는 약 17달러/톤으로, 1년 전 약 18달러/톤과 비교해 거의 변동이 없었다.
이타미나스의 소결 원료와 소괴의 품위는 56~58%이며, 경영진은 생산 비용을 21~23달러/톤으로 밝혔다. 지수 수준의 실현 가격이 50달러를 약간 웃도는 가운데 저품위 할인이 심화되면서, 내륙 철도 및 항만 비용을 감안하면 이들 제품의 이윤은 이미 매우 얇다.
4. 제철소 측면: 코크스 가격 두 차례 인상, 이익 마이너스 전환
SMM의 전국 1급 제철용 코크스 평균 가격은 올해 두 차례 인상되었다. 1차 인상으로 3월 말 1,390위안/톤에서 7월 중순 1,840위안/톤으로 상승했으며, 8월 중하순 1,690위안/톤으로 조정된 후 8월 말부터 2차 인상이 시작되어 9월 말 2,140위안/톤까지 올랐다. 각 인상 폭은 약 450위안/톤이었다.
산시성 코크스용 석탄 공급 축소가 코크스 가격 인상의 핵심 요인이다. 5월 말 산시성의 한 탄광에서 안전사고가 발생한 후 여러 지역에서 안전 점검이 실시되었으며, 5월 23일 이후 약 130개 코크스용 탄광이 생산을 중단했고, 관련 생산능력은 연간 약 1억 2,500만~1억 4,700만 톤에 달한다. 생산 재개 속도는 예상보다 더뎠다. 6월 1일 기준 43개 탄광이 생산을 재개했으며, 해당 생산능력은 약 5,520만 톤이었다. 8월 20일 기준 51개 탄광이 여전히 생산 중단 상태였으며, 해당 생산능력은 약 5,500만 톤이었고, 생산을 재개한 탄광의 평균 생산량은 중단 전의 약 3분의 2 수준이었다. 국가통계국(NBS) 데이터에 따르면, 7월 규모 이상 공업기업의 전국 원탄 생산량은 3억 4,000만 톤으로 전년 동기 대비 10.1% 감소했으며, 8월 생산량은 3억 6,000만 톤으로 전년 동기 대비 7.7% 감소해 감소 폭이 2.4%포인트 축소되었다.
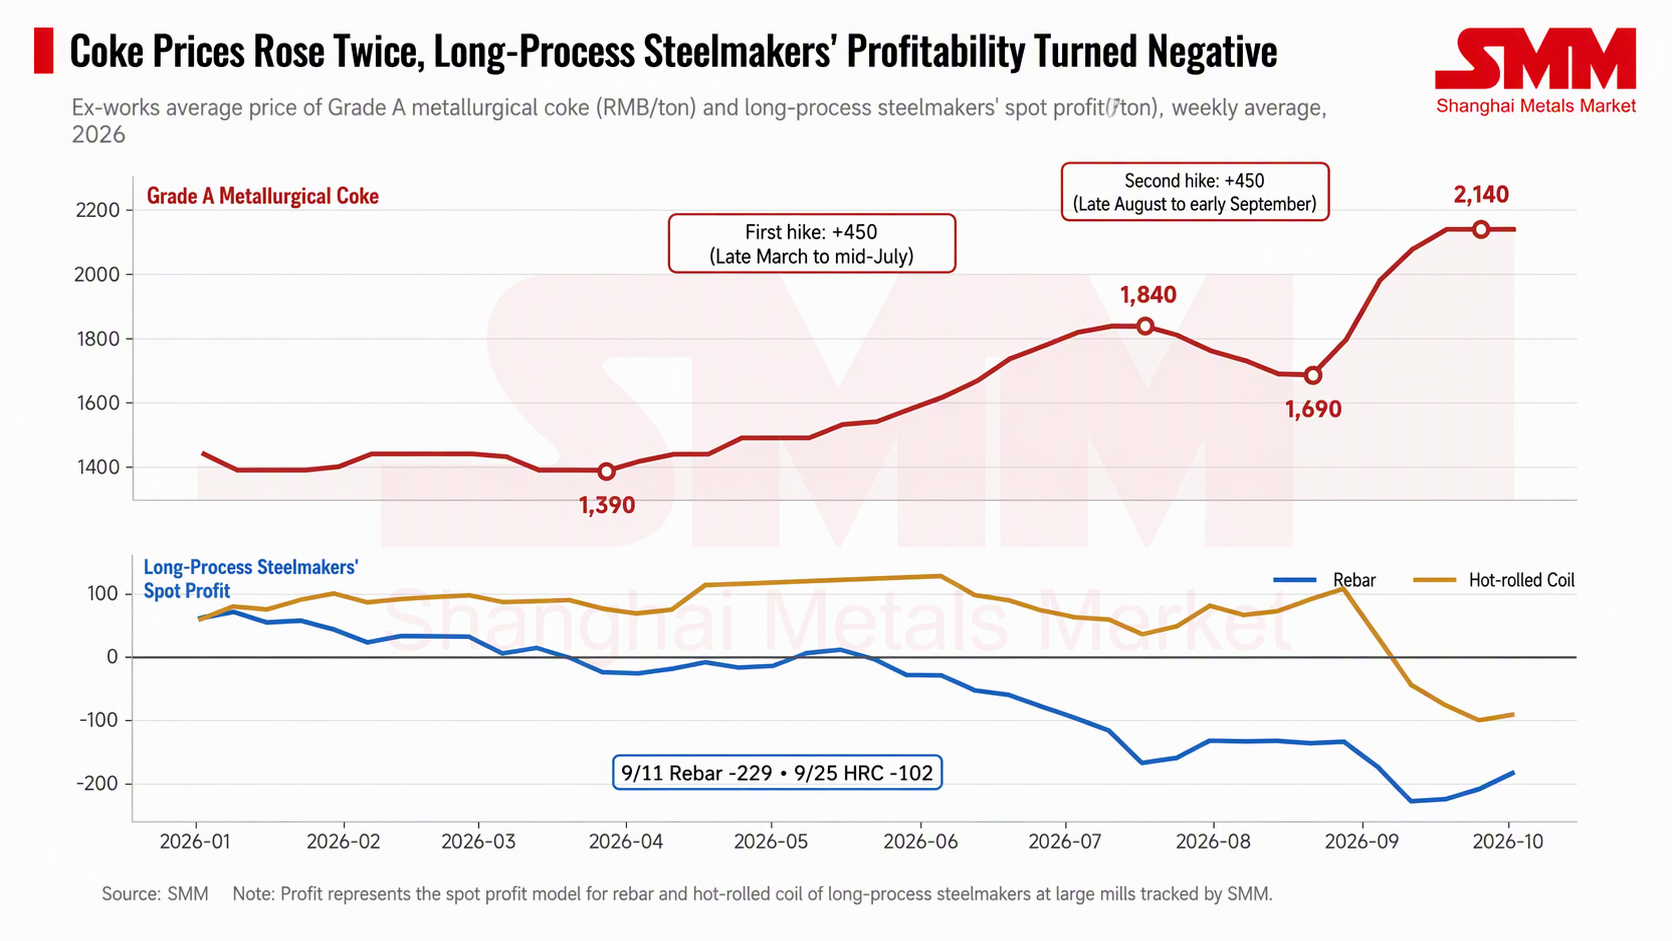
SMM의 대형 고로 제철소 현물 철근 이익은 3월 말 이후 대부분 마이너스 상태였으며, 7월 중순 이후 손실이 100위안/톤 이상으로 확대되었고, 9월 11일 주간에는 -229위안/톤에 달했다. HRC 이익은 8월 말에도 여전히 톤당 약 108위안 수준이었으나 9월에는 마이너스로 돌아서 9월 25일 주에는 톤당 -102위안에 달했다. 생산 조정은 비교적 완만하여 SMM이 집계한 242개 제철소의 일평균 용선 생산량은 6월 중순 246만 5천 톤에서 9월 말 238만 8천 톤으로 약 3% 감소했다. 9월 15일 철강 업계는 '철강 산업 생산 통제 및 재고 감축 자율 규율 전면 시행 제안'을 발표하여 생산 규제와 재고 감축의 엄격한 이행을 촉구했다.
코크스 가격 인상이 제철소 이익을 압박하면서 제철소가 수용할 수 있는 광석 가격의 상한선이 낮아졌다. 중국의 철광석 수요량은 크게 위축되지 않아 용선 생산량은 약 3% 감소에 그쳤으며, 변화는 주로 가격 수용 의사와 한계 구매 태도에서 나타났다. 이는 3절의 분석을 설명한다. 상승한 운임 비용을 CFR 가격에 전가할 수 없어 광산업체의 FOB 실현 가격이 이를 흡수해야 한다는 것이다. 브라질 중소형 광산은 한쪽으로 운임 비용에, 다른 쪽으로 제철소의 원가 압박에 직면하여 양쪽에서 이익이 압박받고 있다.
5. Vale의 운임 해자
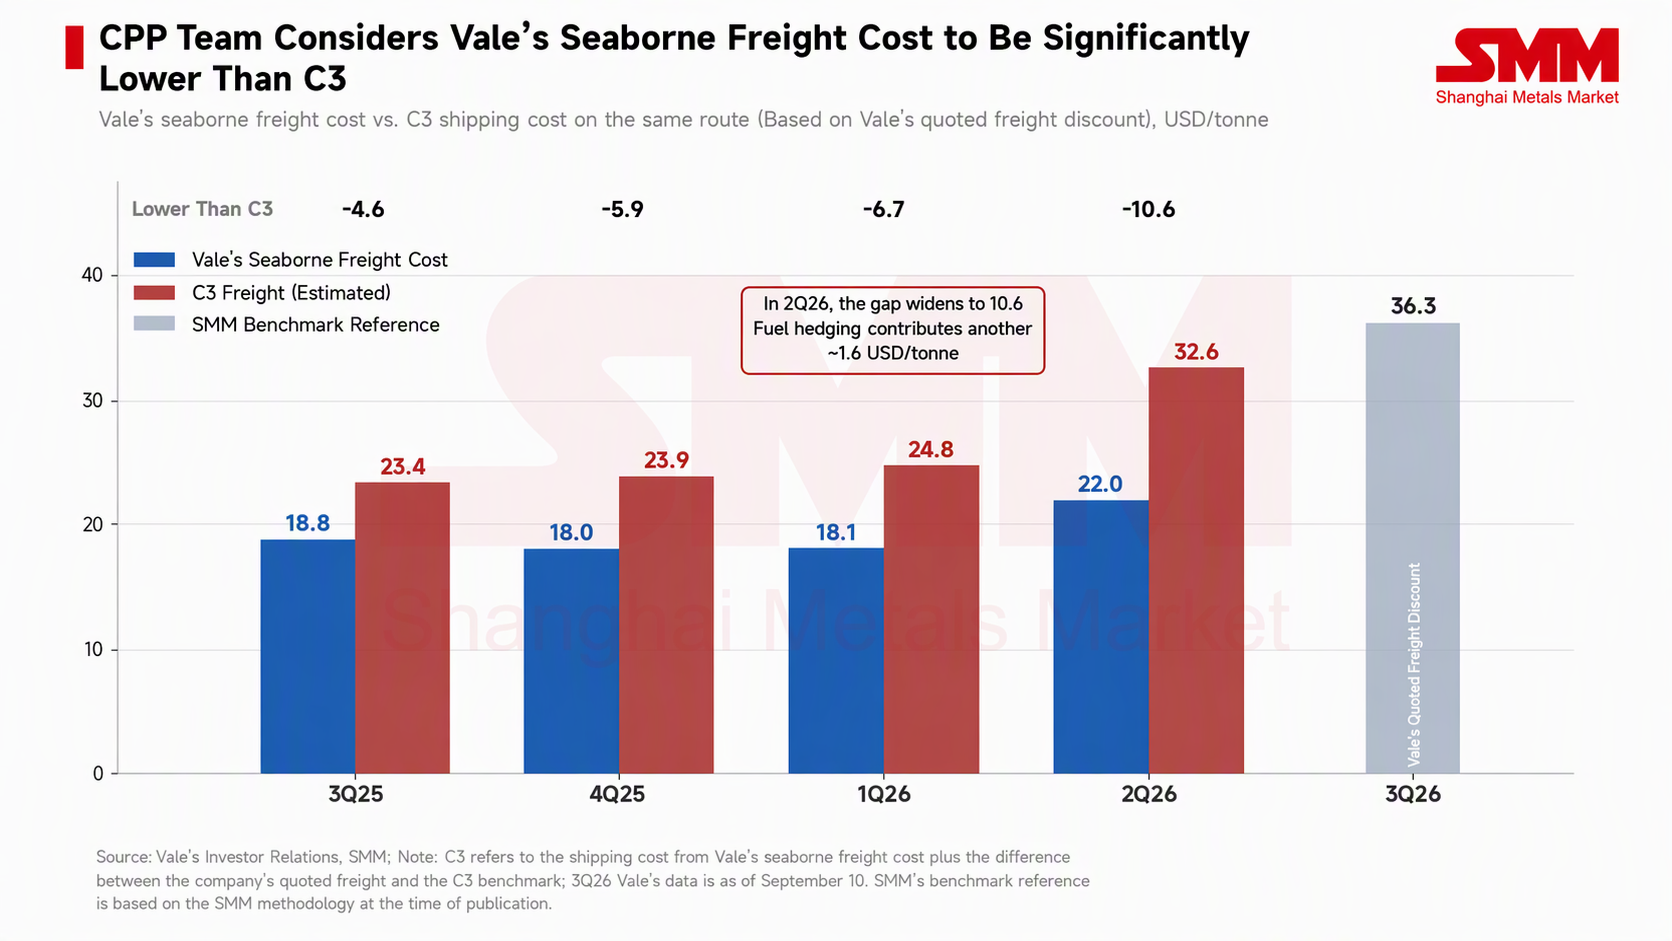
Vale는 감산에 동참하지 않았다. 2분기 철광석 생산량은 8,430만 톤으로 2018년 이후 같은 기간 최고치였으며, 2026년 생산 가이던스 3억 3,500만~3억 4,500만 톤도 그대로 유지했다. Vale의 2분기 단위 해상 운임 비용은 톤당 22.0달러였으며, 회사가 공개한 바에 따르면 C3 노선보다 톤당 10.6달러 낮았다. 이 격차는 2025년 3분기 4.6달러, 4분기 5.9달러, 2026년 1분기 6.7달러로 현물 운임 상승에 따라 분기마다 확대되었다. 회사는 이러한 성과를 장기 용선 전략에 기인한 것으로, 비용과 변동성을 낮춘다고 평가했다.
연료 헤징이 두 번째 보호막을 제공한다. Vale는 2026년 예상 선박 연료 소비량의 약 70%를 제로코스트 칼라 옵션으로 헤징했으며, 브렌트유 배럴당 80달러 초과 구간에서 보호를 받는다고 공개했다. 2분기 헤징 이익은 약 1억 달러로 톤당 약 1.6달러에 해당한다. Vale의 분기 보고서와 실적 발표 자료에는 현물 운임을 헤징하기 위해 선도 운임 계약(FFA)을 사용한다는 언급이 없으므로, 그 이점은 장기 계약 선복량과 연료 헤징의 결합으로 설명하는 것이 더 정확하다.
발리의 비용 압력도 커지고 있다. 헤알화 강세와 디젤 및 운임 비용 상승으로 인해 회사는 2026년 C1 현금 비용 가이던스를 톤당 20.0~21.5달러에서 22.5~23.5달러로 상향 조정했으며, 총비용 가이던스도 톤당 58~62달러로 올렸다. 다만 현물 용선에 의존하는 경쟁사들과 비교하면 발리는 운임에서 톤당 약 10달러를 절감하고 있으며, 실현 가격이 압박받는 환경에서 이 격차는 감산이 중소형 광산에 집중되는 이유를 상당 부분 설명해 준다.
6. 한계 공급 축소는 제한적이며 구조적 영향에 더 주목해야 한다
세 회사가 발표한 감산 규모는 제한적이다. CSN은 가이던스를 600만 톤 낮췄고, 사만바이아 플랜트의 연간 환산 생산능력은 약 270만 톤이며, 이타미나스의 습식 처리 플랜트는 한 달간 잠정 가동 중단된다. 이를 합친 연간 환산 물량은 1,000만 톤 미만으로, 2026년 1~3분기 브라질 철광석 선적량 연간 환산치(약 3억 7,800만 톤)의 약 2%에 해당한다. SMM 선박 일정 데이터에 따르면 브라질의 3분기 주간 평균 철광석 선적량은 756만 톤으로 전년 동기 대비 약 10% 감소했으며, 감소분은 주로 북부 폰타 다 마데이라 항만에서 발생했다. 9월에야 시행된 감산은 아직 선적 데이터에 완전히 반영되지 않았다.
9월 24일 기준 중국 10개 항만의 브라질산 철광석 재고는 3,285만 톤으로 전년 동기 대비 23.6% 감소했으며, BRBF 재고는 77만 톤으로 전년 동기 대비 61% 줄었다. BRBF는 발리의 주력 제품으로, 이 재고 감소는 이번 중소형 광산의 감산과 직접적인 관련이 없다. 중소형 광산의 감산 물량은 저품위 분광과 소괴에 집중되어 있어 그 영향은 브라질 중저품위 분광의 한계 공급에서 나타날 가능성이 높으며, 전체 수급 구도를 바꾸기는 어렵다.
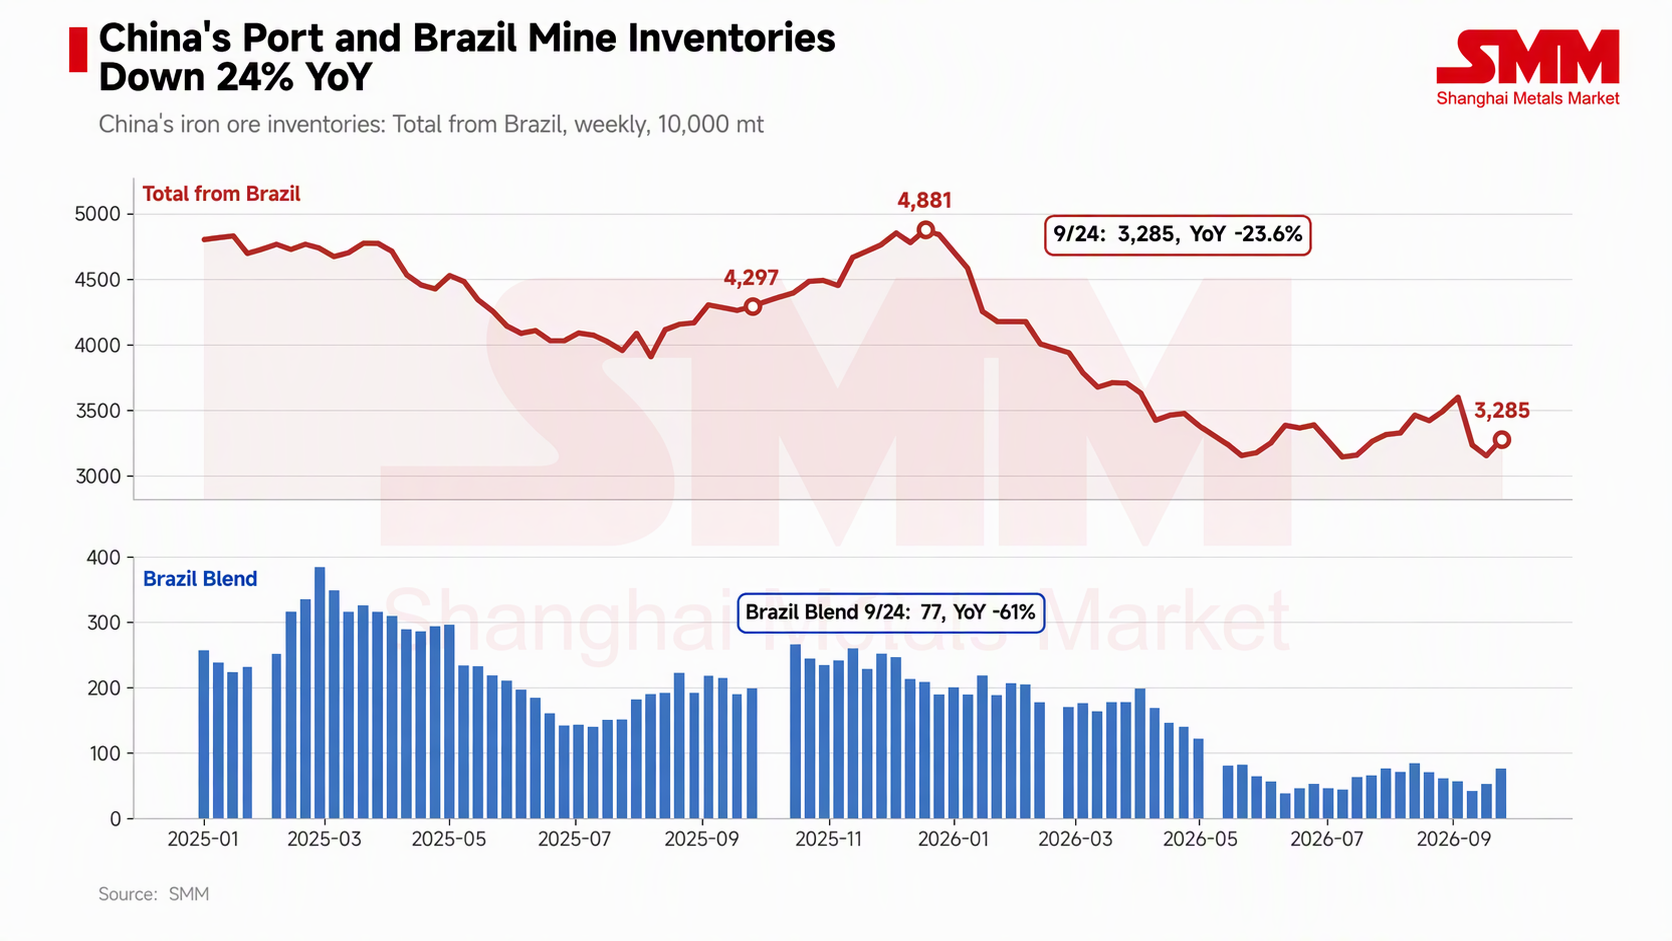
이타미나스 경영진은 11월에 정상화될 것으로 예상하고 있으며, CSN도 이 조치가 언제든 되돌릴 수 있다고 밝혔다. 운임이 하락하거나 철강사 수익이 회복되어 높은 광석 가격에 대한 수용도가 개선된다면 이 공급 물량은 비교적 빠르게 시장에 복귀할 수 있다.
7. 시장 전망
이번 브라질 중소형 광산의 감산은 운임과 철강사 수익성이 복합적으로 작용한 결과다. 운임은 전년 동기 대비 약 14달러/톤 상승하여 FOB 실현 가격을 직접적으로 압박했고, 두 차례의 코크스 가격 인상으로 고로 철강사 수익성이 마이너스로 전환되면서 철광석 가격 인상 수용 여력이 제한됐다. 수입 증가와 항만 재고 누적까지 더해져 운임 비용을 CFR 가격에 전가하기 어려운 상황이다. 세 광산의 감산 시점은 9월 두 번째 코크스 가격 인상 및 철강사 수익성의 전면적인 마이너스 전환 시기와 맞물려 있어 양방향 압박 판단을 뒷받침한다. 감산이 더 많은 비주류 광산으로 확산될지는 지켜봐야 한다.
현물 용선에 의존하고 저품위 제품을 생산하는 광산이 이번 압박의 주요 부담 주체이며, Vale은 장기 계약 선복과 유류 헤지를 통해 비용 곡선상 더 유리한 위치에 있다. 발표된 감산 규모는 연율 기준 1,000만 톤 미만으로 글로벌 전체 수급에 미치는 영향은 제한적이며, 그 영향은 주로 저품위 광석의 한계 공급과 할인 폭에 반영된다.
운임이 톤당 40달러 수준을 유지하고 철강사들의 자율적 감산이 지속되며 수익성 회복이 나타나지 않는다면, 4분기 CFR 가격의 상승 여력은 상대적으로 제한적일 것이며 압박은 저품위 광석의 FOB 실현 가격으로 계속 전가되어 비주류 광산의 추가 감산 가능성이 있다. 반대로 운임이 하락하거나 코크스 가격이 완화된다면 감산에 나선 광산들의 생산 재개 탄력성은 상당할 것이다. 향후 주목할 점은 10월 Vale의 3분기 생산·판매 보고서, 산시성 원료탄 생산 재개 속도, 그리고 초특분과 PB분의 가격 비율 변화 등이다.