2026년 2분기 국내 알칼라인 수전해조 출하량은 383.2MW에 달했으며, 3분기에는 295.17MW로 감소했다. 전분기 대비 3분기 출하량은 약 23% 감소하여 뚜렷한 분기 조정을 나타냈다. 업계의 역사적 추세와 비교하면, 2분기는 주기적 고점 수준의 출하량을 기록한 반면 3분기는 해당 분야의 정상적인 분기 출하 범위 내에 머물렀다. 전반적으로 시장은 2분기에 장비 인도가 정점을 찍은 후 3분기에 둔화되는 양상을 보이며, "급등 후 조정"이라는 분기별 패턴을 나타냈다.
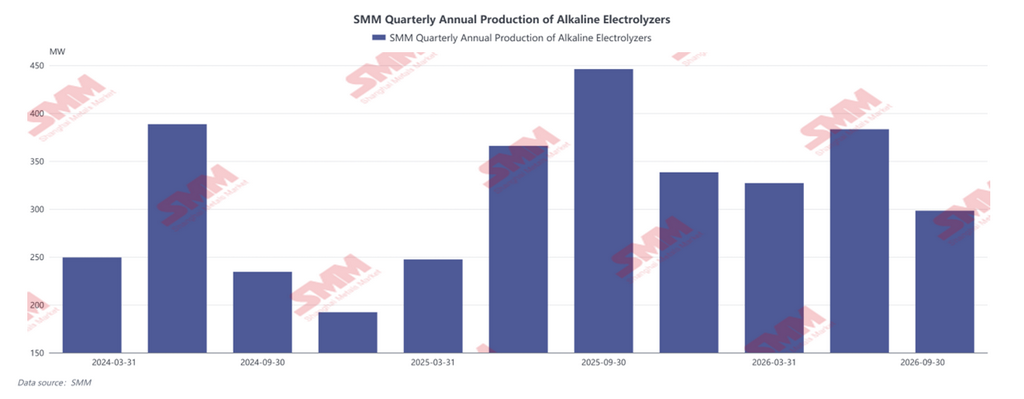
2026년 2분기 출하량 급증은 주로 앞서 낙찰을 받아 집중적인 장비 인도 시기에 접어든 화학 부문의 대규모 풍력·태양광 연계 수소 생산 및 그린수소 대체 프로젝트에 의해 주도되었다. 풍력·태양광 기지를 지원하는 다수의 수소 생산 프로젝트가 이전에 입찰을 완료했으며, 프로젝트 발주처는 2분기에 장비 도착 및 검수를 요구했다. 여러 실증 프로젝트의 촉박한 납기와 맞물려, 위의 요인들이 함께 이번 분기 전력 용량 기준 출하량을 끌어올렸다. 3분기에는 인도 모멘텀이 식었다. 한편으로는 이전 기간에 집중적으로 진행된 대형 프로젝트들의 인도가 대부분 완료되었고, 신규 프로젝트 입찰 속도가 일시적으로 둔화되었다. 다른 한편으로는 일부 인도 대기 중인 프로젝트들이 풍력·태양광 건설, 자본 승인 및 토지 사용 절차의 지연으로 차질을 빚어 장비 인도 일정이 밀리면서 3분기 전체 출하량이 위축되었다.
두 분기 간 출하량 차이는 주로 대규모 프로젝트의 인도 주기 불일치에서 비롯된다. 2분기의 성장은 주로 밀린 주문의 이행에 의해 뒷받침되었으며, 이는 이전 기간에 누적된 주문의 집중 인도로 단기적으로 출하량을 끌어올린 것이다. 3분기의 출하량 감소는 그린수소 수요의 장기적 위축을 의미하지 않는다. 오히려 해당 분야에 지속적인 인도를 유지할 동등한 규모의 대형 프로젝트가 부족하여 프로젝트 인계에 일시적 공백이 발생했다. 동시에 하류 프로젝트 발주처들이 투자에 더 신중한 입장을 취하면서 일부 프로젝트가 지연되었다. 신규 주문은 아직 대규모 장비 인도에 기여하지 못하고 있다. 이러한 수급 시기 불일치가 결국 3분기 출하량이 2분기 대비 크게 감소한 결과를 초래했다.