I. 전력 현물 시장 운영
주간 개요: 9월 21일부터 27일까지 중국 전역의 기상 조건은 여전히 뚜렷한 차이를 보였습니다. 강남과 화남 지역에는 늦더위가 지속되며 광동 등 남부 시장의 냉방 수요는 비교적 탄력적으로 유지된 반면, 북부 지역에서는 찬 공기 활동이 더 빈번해지며 냉방 수요가 점차 감소했습니다. 하절기 최대 부하에서 벗어나는 과도기적 상황에도 불구하고, 주간 평균 현물 가격은 모니터링된 6개 시장 모두에서 상승했습니다. 산동의 실시간 평균 가격은 430.49위안/MWh로 상승했으며, 광동의 선물 및 실시간 평균 가격은 각각 509.58위안/MWh와 577.52위안/MWh로 증가했습니다. 내몽골의 발전 측 실시간 평균 가격은 389.03위안/MWh로 상승했고, 장쑤의 선물 및 당일 평균 가격은 각각 433.89위안/MWh와 451.23위안/MWh를 기록했습니다. 산시의 선물 및 당일 평균 가격은 379.64위안/MWh와 452.72위안/MWh였으며, 섬서의 선물 및 실시간 평균 가격은 각각 328.70위안/MWh와 319.79위안/MWh로 상승했습니다. 연료 측면에서는 항구 열탄 가격이 여전히 높은 수준을 유지한 반면, LNG 수입 비용은 주중에 하락했으며 광동 동부의 LNG 가격은 6,205위안/톤에서 6,050위안/톤으로 하락했습니다.
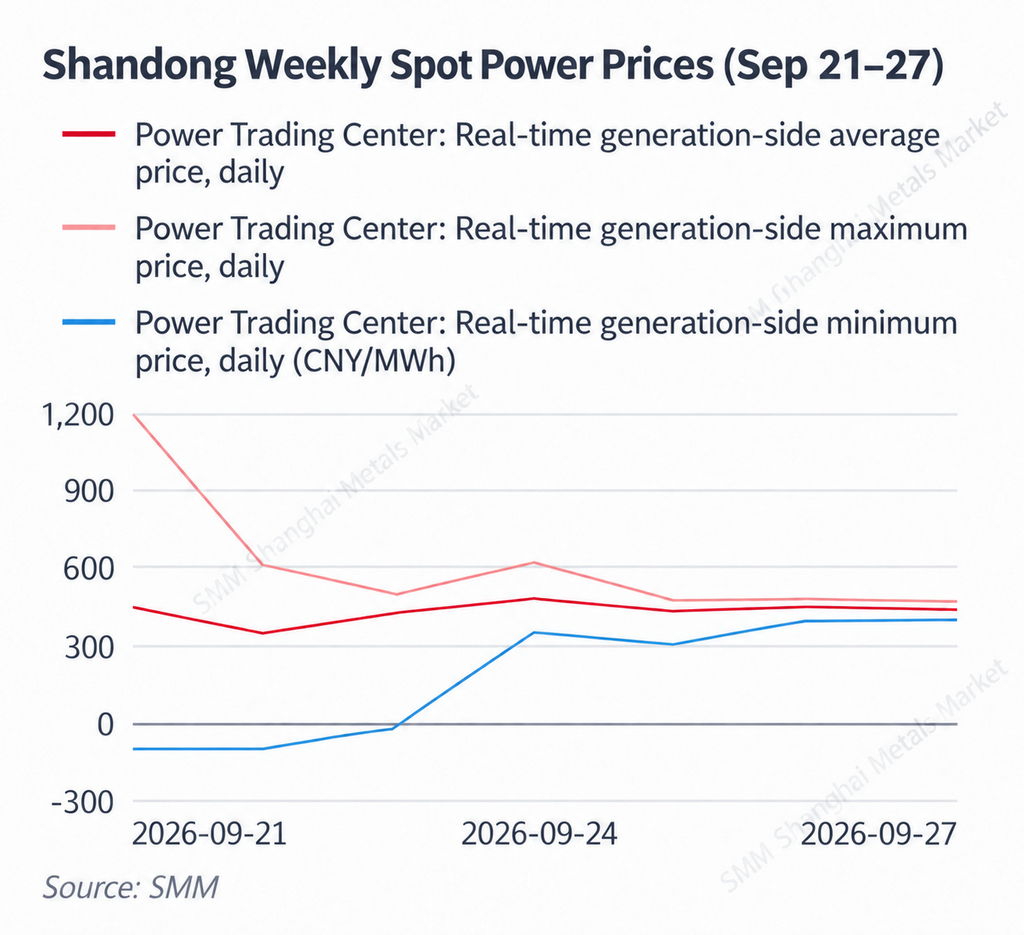
산동은 여전히 높은 수준을 유지했으며, 주 초반에는 여전히 음의 가격이 나타났으나 후반으로 갈수록 수급 조건이 뚜렷하게 긴축되었습니다. 산동의 실시간 발전 측 평균 가격은 9월 21일 447.39위안/MWh에서 9월 22일 348.91위안/MWh로 하락한 후, 9월 24일 476.84위안/MWh로 반등했습니다. 이후 9월 25일부터 27일까지는 주로 432~448위안/MWh 범위 내에서 유지되었습니다. 주간 평균은 약 430.49위안/MWh로, 전주 대비 약 3.3% 상승했습니다. 특히, 실시간 최저 가격은 9월 21일과 22일 모두 -100위안/MWh를 기록했으며, 9월 23일에도 -32.61위안/MWh로 음의 값을 유지했습니다. 그러나 9월 24일부터는 일일 최저 가격이 모두 300위안/MWh 이상으로 상승하며, 주 초반의 지역적 공급 과잉에서 후반의 시스템 조건 긴축으로의 명확한 전환이 나타났습니다. 북부 지역의 냉방 수요가 계속 감소함에 따라, 고온 부하는 더 이상 산동 가격의 주요 동인이 되지 않았습니다. 재생에너지 발전량, 실제 부하 편차, 석탄 화력 한계 비용이 더 중요한 역할을 한 반면, 높은 석탄 가격은 화력 발전 입찰의 하방을 제한했다.
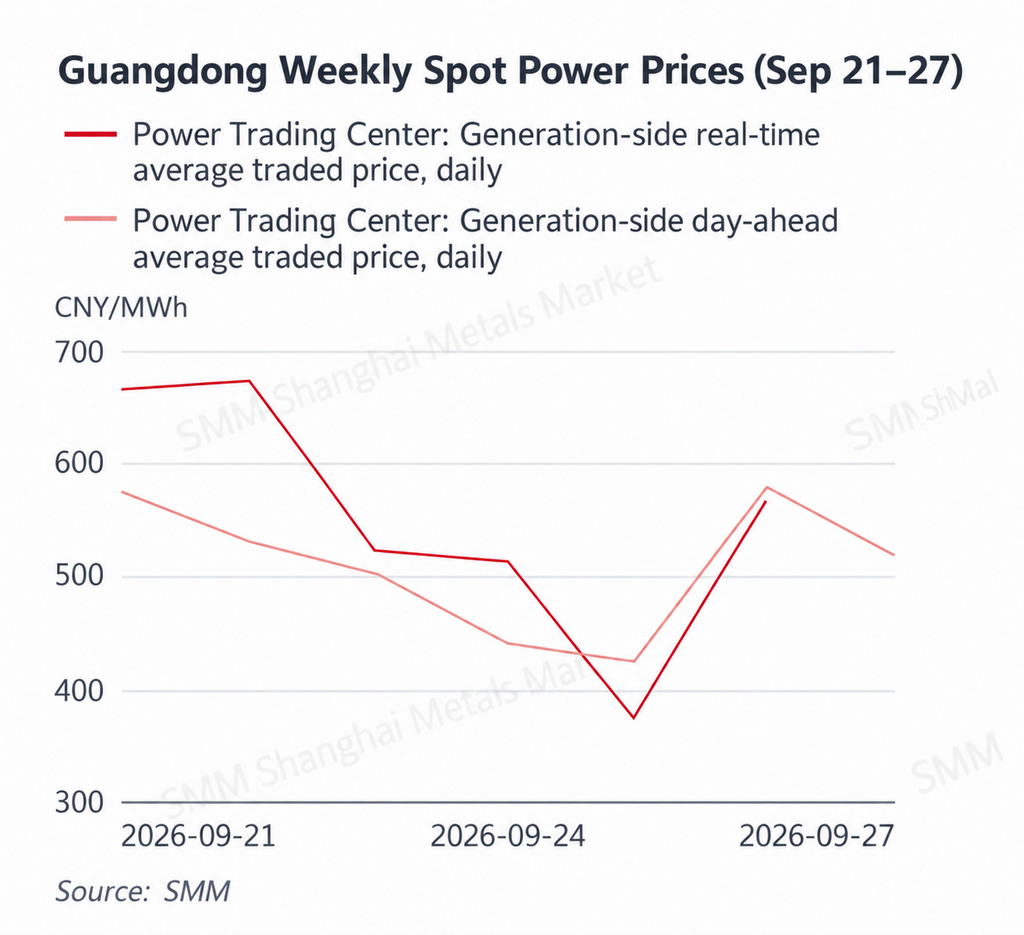
광둥은 지속적인 폭염으로 강한 가격 지지를 유지했으며, 실시간 변동성은 더욱 확대되었고 주말 동안 가격이 다시 강세를 보였다. 광둥의 주간 하루 전 평균 가격은 약 509.58위안/MWh로 전주 대비 약 10.7% 상승했고, 실시간 평균 가격은 약 577.52위안/MWh로 약 13.7% 상승했다. 실시간 가격은 9월 21일과 22일에 666위안/MWh 이상을 유지하다가 9월 25일 376.28위안/MWh로 하락했으며, 이후 9월 27일 주간 최고치인 727.35위안/MWh로 급반등했다. 하루 전 가격도 높은 수준을 유지하며 9월 26일 577.02위안/MWh에 달했다. 지속적인 폭염이 광둥의 냉방 수요를 계속 뒷받침했다. 한편, 광둥 동부 LNG 가격은 톤당 6,205위안에서 6,050위안으로 하락하여 전주 대비 가스 화력 한계 발전 비용이 완화되었다. 따라서 이번 주 광둥 현물 가격의 지속적인 강세는 연료비 추가 상승보다는 폭염 관련 수요의 견조함과 실시간 수급 여건의 타이트함에 더 크게 기인했다.
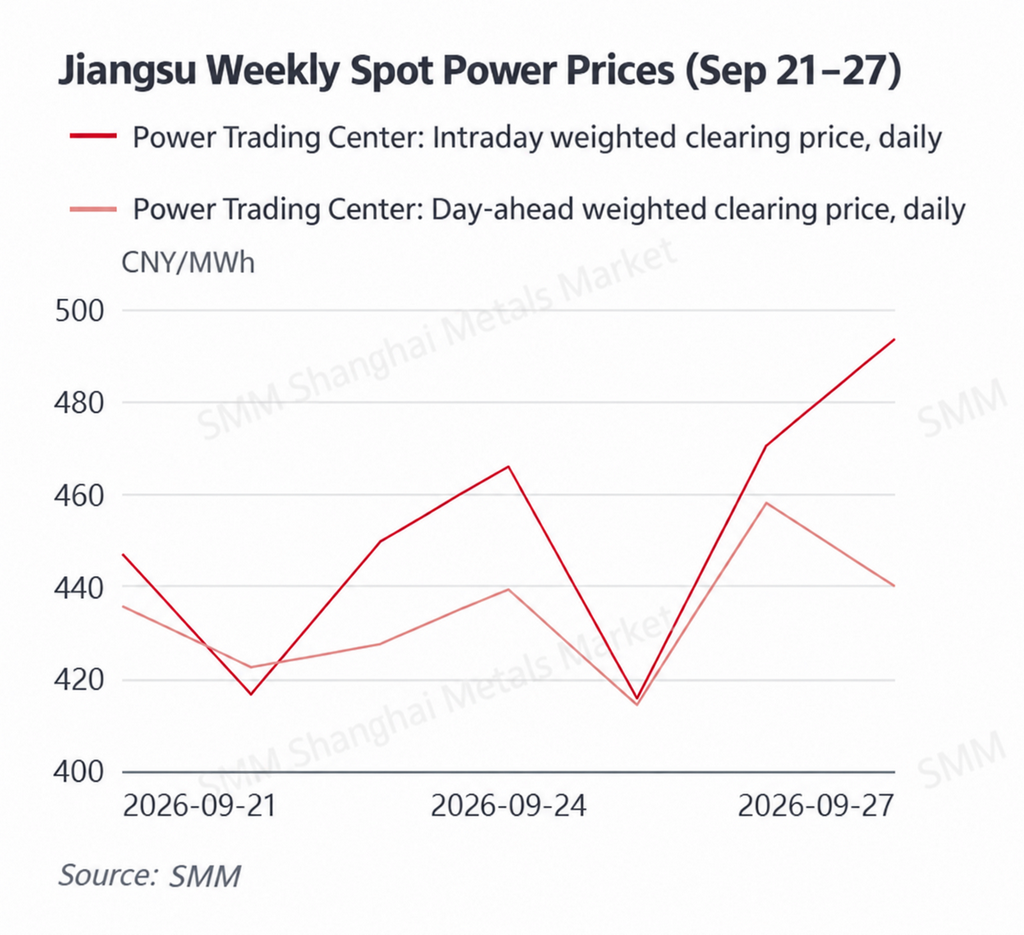
장쑤의 하루 전 및 일중 시장은 모두 강세를 보였으며, 일중 가격은 실시간 운영 여건이 비교적 타이트함을 지속적으로 시사했다. 장쑤의 주간 하루 전 가중 평균 가격은 약 433.89위안/MWh로 전주 대비 약 9.7% 상승했고, 일중 평균 가격은 약 451.23위안/MWh로 약 6.2% 상승했다. 일중 가격은 대체로 416위안/MWh에서 471위안/MWh 사이에서 형성되다가 9월 27일 493.57위안/MWh까지 추가 상승했다. 하루 전 가격은 상대적으로 안정적으로 414~458위안/MWh 범위를 주로 유지했다. 9월 23일부터 강수량이 증가하고 최고 기온이 점차 하락하면서 냉방 수요는 강한 상승 동력을 제공하지 못했다. 대신 가격 상승은 실제 시스템 여건의 타이트함, 견조한 산업용 수요, 높은 석탄 화력 발전 비용의 지속적인 지지에서 비롯된 것으로 보인다. 일중 가격의 하루 전 가격 대비 프리미엄 또한 재생에너지 발전량 편차와 실제 부하 여건이 단기 가격 결정 요인으로 여전히 중요하게 작용했음을 시사한다.
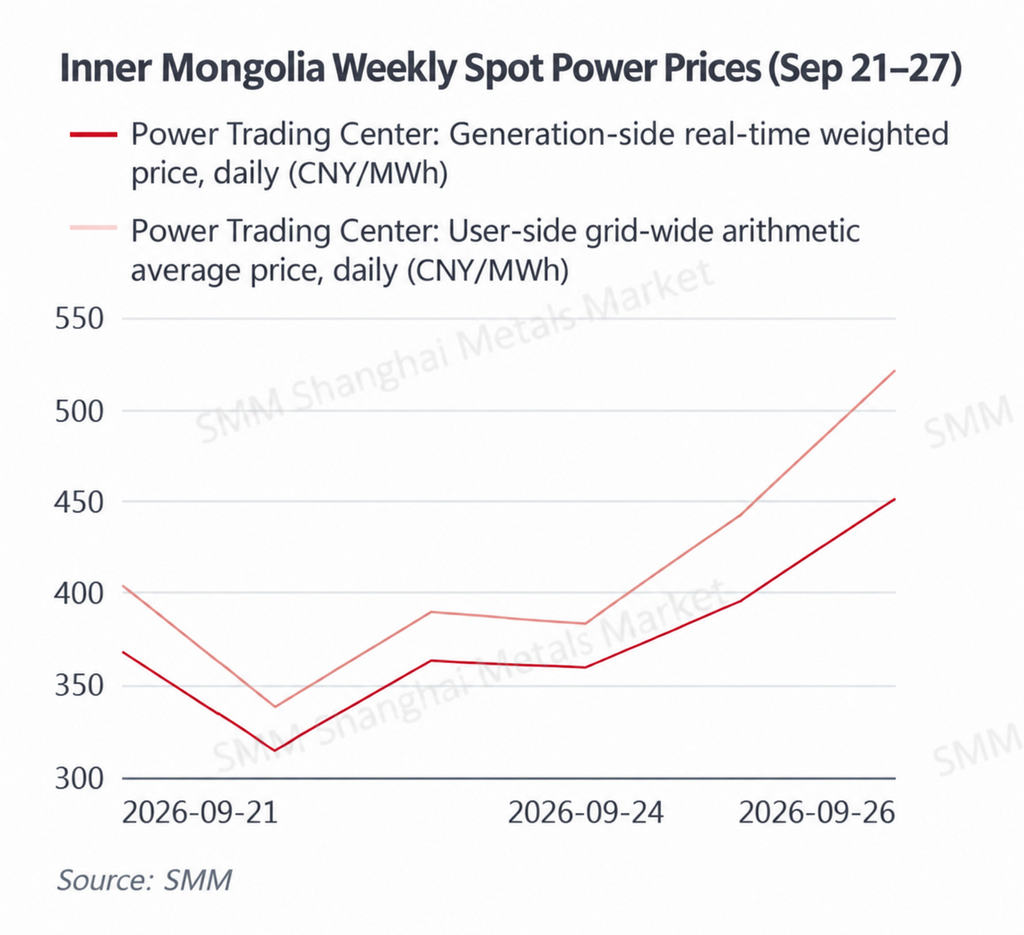
내몽골은 주초 약세에서 주후반 뚜렷한 반등으로 전환했으며, 재생에너지 출력이 가격 변동성을 계속 주도했다. 내몽골의 발전측 실시간 가중평균은 주간 약 389.03위안/MWh로 전주 대비 약 12.3% 상승했고, 전 시스템 사용자측 산술평균은 약 425.21위안/MWh로 전주 대비 약 13.7% 상승했다. 발전측 가격은 9월 22일 314.85위안/MWh까지 하락한 뒤 상승세로 전환해 9월 26일 451.10위안/MWh, 9월 27일 472.11위안/MWh를 기록했다. 사용자측 평균도 9월 26일 521.09위안/MWh까지 상승했다. 풍력·태양광 발전 비중이 높은 내몽골의 현물가격은 재생에너지 출력과 역외 송전 물량에 매우 민감한 상태다. 풍력·태양광 발전이 강하면 가격이 빠르게 하락할 수 있는 반면, 재생에너지 출력이 약해지면 화력의 균형조정 필요가 커지고 높은 석탄 비용이 한계입찰에 더 강하게 반영된다. 따라서 주후반 랠리는 재생에너지 출력 변화와 석탄화력 한계비용 간 상호작용을 반영했다.
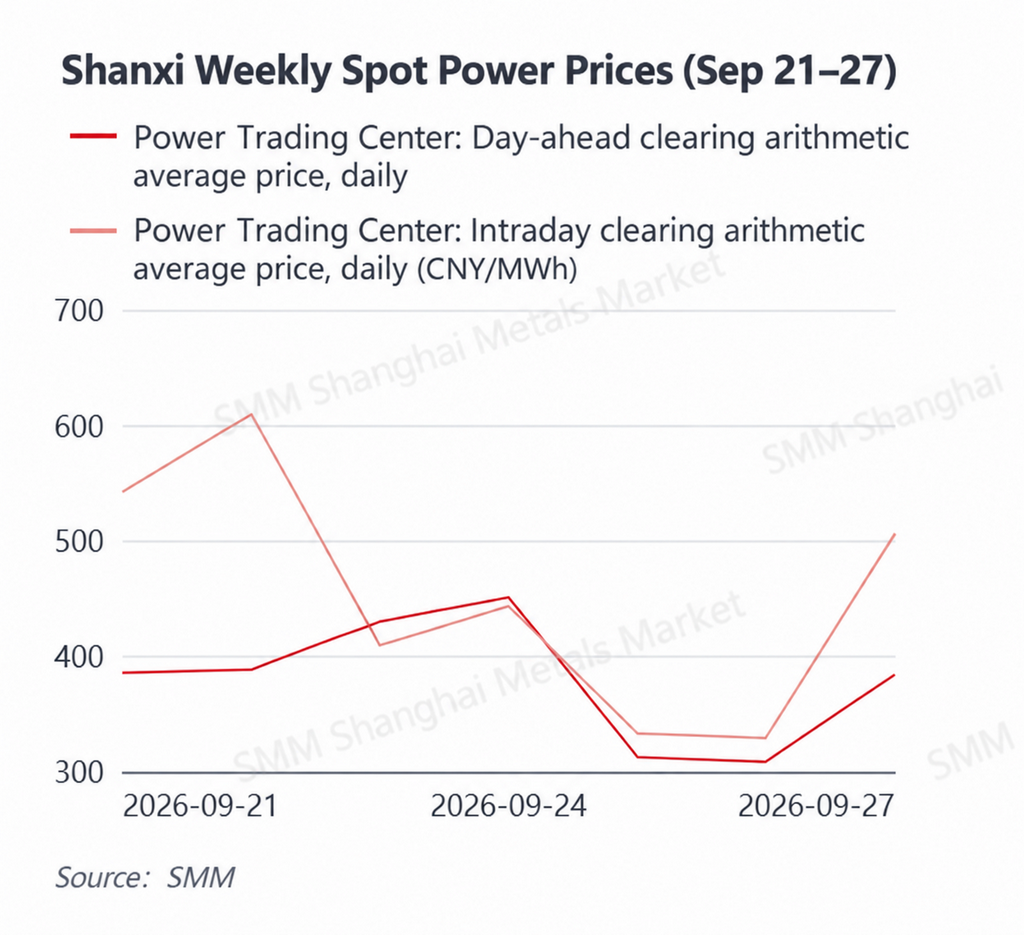
산시의 전일시장과 장중 가격은 모두 크게 상승했으며, 장중 가격은 전일시장 예상치 대비 큰 괴리를 계속 보였다. 산시의 주간 전일시장 산술평균은 약 379.64위안/MWh로 전주 대비 약 18.0% 상승했고, 장중 평균은 약 452.72위안/MWh로 전주 대비 약 11.8% 상승했다. 장중 평균은 전일시장 평균을 약 73위안/MWh 상회했다. 장중 가격은 9월 21일과 22일 각각 541.56위안/MWh, 609.34위안/MWh로 이미 높은 수준이었고, 9월 25~26일에는 약 330위안/MWh로 완화됐다가 9월 27일 505.71위안/MWh로 반등했다. 전일시장 가격은 9월 24일 450.63위안/MWh로 정점을 찍은 뒤 급락했다. 전일시장/장중 스프레드가 크게 벌어진 것은 실제 계통 여건이 전일시장 예측에서 상당히 벗어난 상태가 지속됐음을 시사한다. 석탄화력 발전 비중이 높은 산시에서는 실제 부하, 역외 송전 또는 재생에너지 출력이 예상과 달라 석탄화력 설비가 한계설비가 될 때, 높은 석탄 비용이 장중 가격 변동성을 증폭시킬 수 있다.
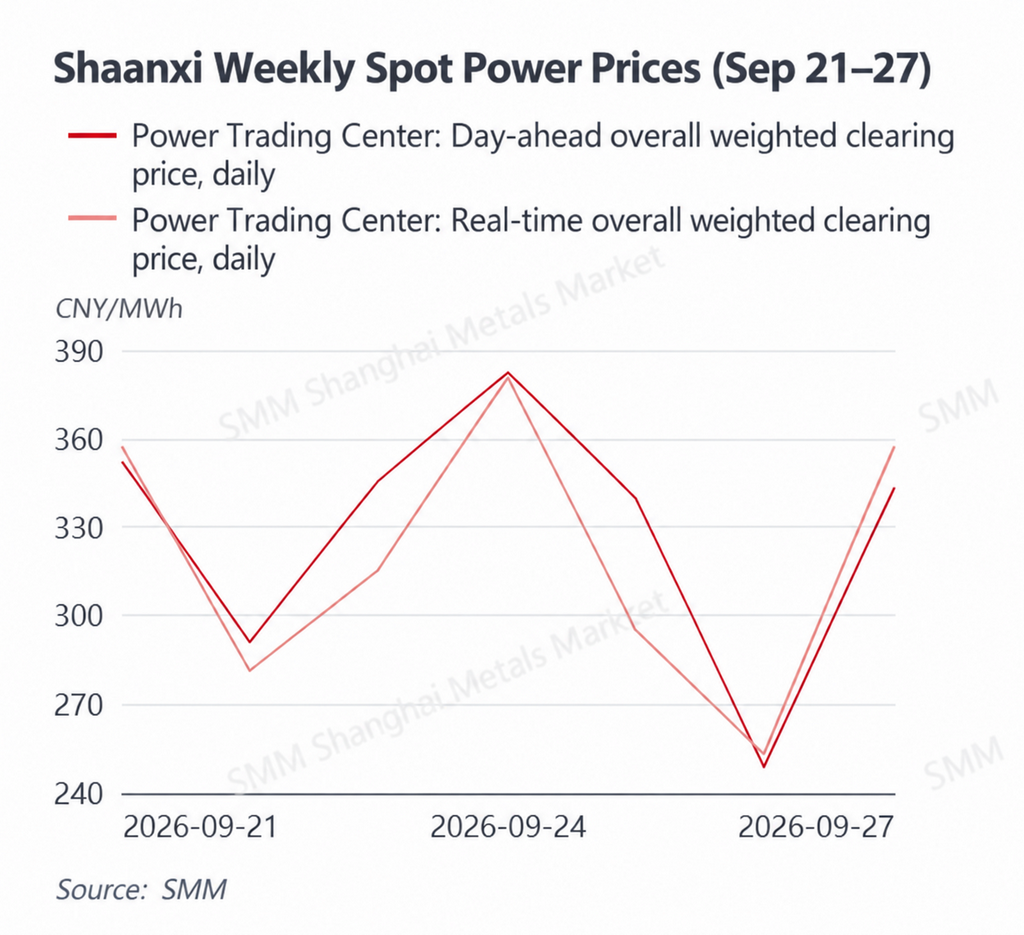
산시(섬서)의 가격 중심은 계속 상승했지만, 주간 평균 기준으로 실시간 가격은 전일시장 수준을 소폭 하회해 실제 계통 여건이 비교적 균형적임을 시사했다 섬서성의 주간 선행 전체 가중 평균은 약 328.70위안/MWh로 상승해 전주 대비 약 18.8% 증가했으며, 실시간 평균은 약 319.79위안/MWh로 상승해 약 8.3% 증가했습니다. 선행 가격은 9월 24일 주간 최고치인 382.51위안/MWh에 도달한 후 9월 26일 248.11위안/MWh로 하락했고, 9월 27일 343.20위안/MWh로 회복되었습니다. 실시간 가격도 유사한 패턴을 보이며, 9월 24일 380.77위안/MWh로 정점을 찍고 9월 26일 252.84위안/MWh로 최저점을 기록했습니다. 산시성과 달리 섬서성의 주간 실시간 평균은 선행 평균보다 약 9위안/MWh 낮았는데, 이는 실제 운영 조건이 예상보다 지속적으로 긴장되지 않았음을 시사합니다. 따라서 주간 상승은 전반적인 수급 조건의 강화와 석탄 화력 한계 비용의 지원을 반영했으며, 실제 재생 가능 발전량은 단기 가격 방향을 계속 결정했습니다.
전반적으로, 여름 최고 수요 기간과는 이미 매우 다른 원인이 있었지만, 모니터링된 6개 시장 모두에서 주간 평균 가격이 상승했습니다. 광둥성은 고온 수요로 지지를 받았던 반면, 산둥성, 장쑤성, 내몽골, 산시성, 섬서성의 가격은 실제 재생 가능 발전량, 실시간 부하, 성간 거래 및 예측 편차에 의해 점점 더 영향을 받았습니다. 특히 산시성과 장쑤성의 당일 가격은 선행 가격 수준을 유지하며 예상보다 긴장된 실제 운영 조건을 나타냈습니다. 산둥성에서는 주 초의 음수 최저 가격에서 주 후반 300위안/MWh 이상의 최저 가격으로의 전환이 동일한 지역 내에서 시스템 조건이 얼마나 빠르게 변할 수 있는지 보여줍니다. 연료 측면에서는 석탄 가격 상승이 석탄 화력 한계 비용을 계속 지원했던 반면, LNG 가격 하락으로 광둥성의 가스 발전 비용 추가 상승 속도가 줄었습니다.
1차 에너지
9월 21일–27일
열탄: 항구 가격은 높은 수준에서 견고하게 유지된 반면, 광산 입구 가격은 분화되며 시장은 일방적인 상승에서 고수준 통합으로 이동했습니다.
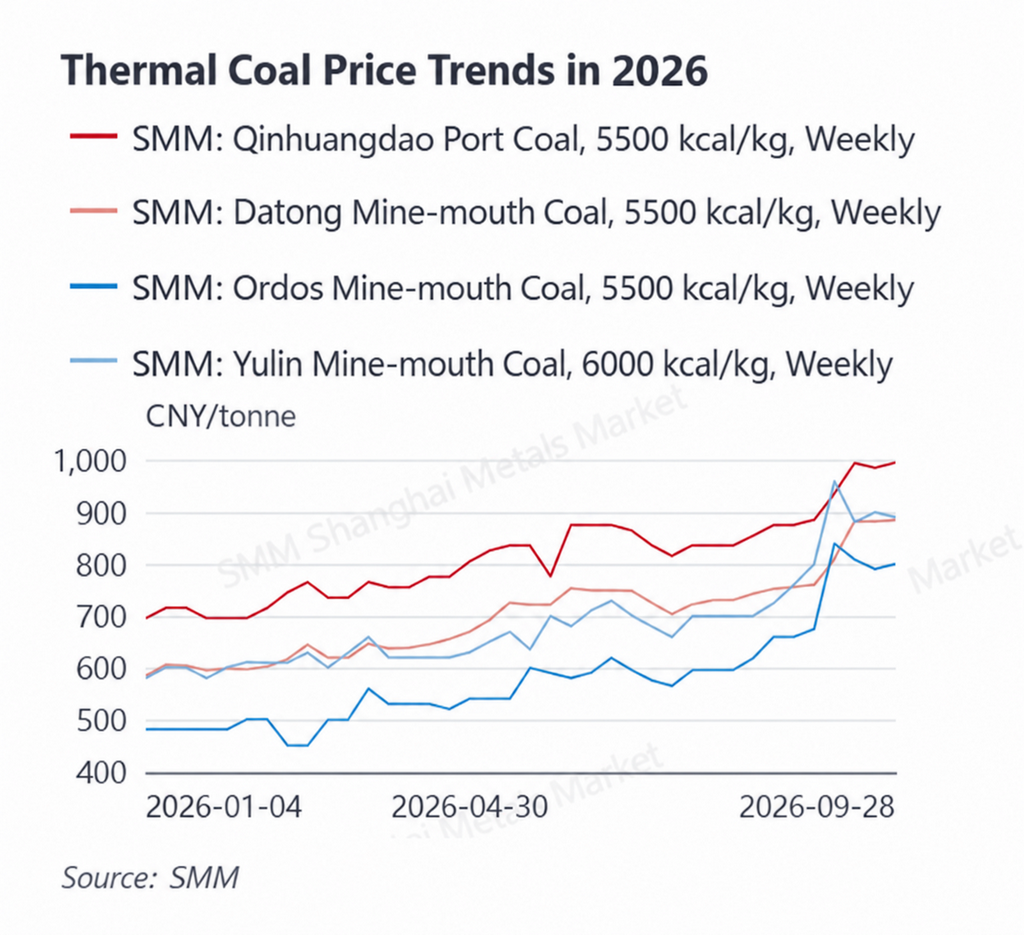
최신 주간 데이터에 따르면, 9월 28일 SMM 친황다오 항 5,500 kcal 석탄 가격은 9월 18일 985위안/톤에서 995위안/톤으로 상승했습니다. 같은 기간 다퉁 광구 5,500kcal 석탄은 883위안/톤에서 885위안/톤으로 소폭 상승했고,오르도스 광구 5,500kcal 석탄은 790위안/톤에서 800위안/톤으로 올랐으며,위린 광구 6,000kcal 석탄은 900위안/톤에서 890위안/톤으로 하락했다。 이에 따라 항만 가격은 견조하게 유지됐지만 주요 산지별 가격 움직임은 더욱 차별화되면서,시장이 급등에서 고점 횡보 국면으로 점차 전환되고 있음을 시사했다。
공급: 주요 산탄 성에서는 안전 감독이 비교적 엄격하게 유지됐고 일부 탄광의 생산 회복도 점진적이어서 단기 공급 증가가 제한됐다。 한편 산지에서 북부 항만으로의 출하 경제성이 개선되며 항만 유입량 회복을 뒷받침했다。 국경절 연휴가 다가오면서 일부 탄광의 생산 일정이 일시적으로 조정될 수 있고,철도 정비 기대감도 트레이더들이 자원을 미리 확보하도록 유도했다。 다만 광구 가격이 더 이상 일제히 상승하지 않는다는 점은 공급이 가장 타이트했던 국면이 이미 완화되기 시작했음을 시사한다。
수요: 중국 북부에서는 여름 성수기 수요가 대체로 끝나고 발전소의 석탄 연소량이 계절적 감소 추세에 접어들었다。 다만 장난(江南)과 화난(華南) 지역의 무더위가 지속되면서 연안 발전소의 발전용 석탄 수요 감소는 둔화됐다。 연휴 전 재고 비축과 북부 지역의 겨울철 비축이 점차 시작된 점도 일부 지지 요인이 됐다。 그럼에도 발전소 재고는 대체로 적정 수준이고,조달은 여전히 장기계약 인도분과 필수적인 현물 구매 중심이다。 최종 수요자들은 높은 현물 가격을 추격하는 것을 여전히 꺼리고 있다。
재고: 북부 항만 재고는 앞선 재고 소진 이후 비교적 타이트한 반면,발전사는 여전히 충분한 재고 여력을 보유하고 있다。 이는 '항만은 타이트하고 최종 수요자 재고는 적정한' 구조를 만든다。 단기적으로는 안전 제약,연휴 전 재고 보충,겨울철 비축 기대가 가격을 지지하겠지만,기온 하락과 전력 부문 석탄 소비 감소로 재차 급등할 모멘텀은 약화되고 있다。 따라서 발전용 석탄 가격은 높은 수준을 유지하되 박스권 흐름을 보일 것으로 예상된다。
LNG: 수입 원가는 이번 주 하락했고 광둥 동부 가격도 하향 조정되면서 기존의 원가 부담이 일부 완화됐다。
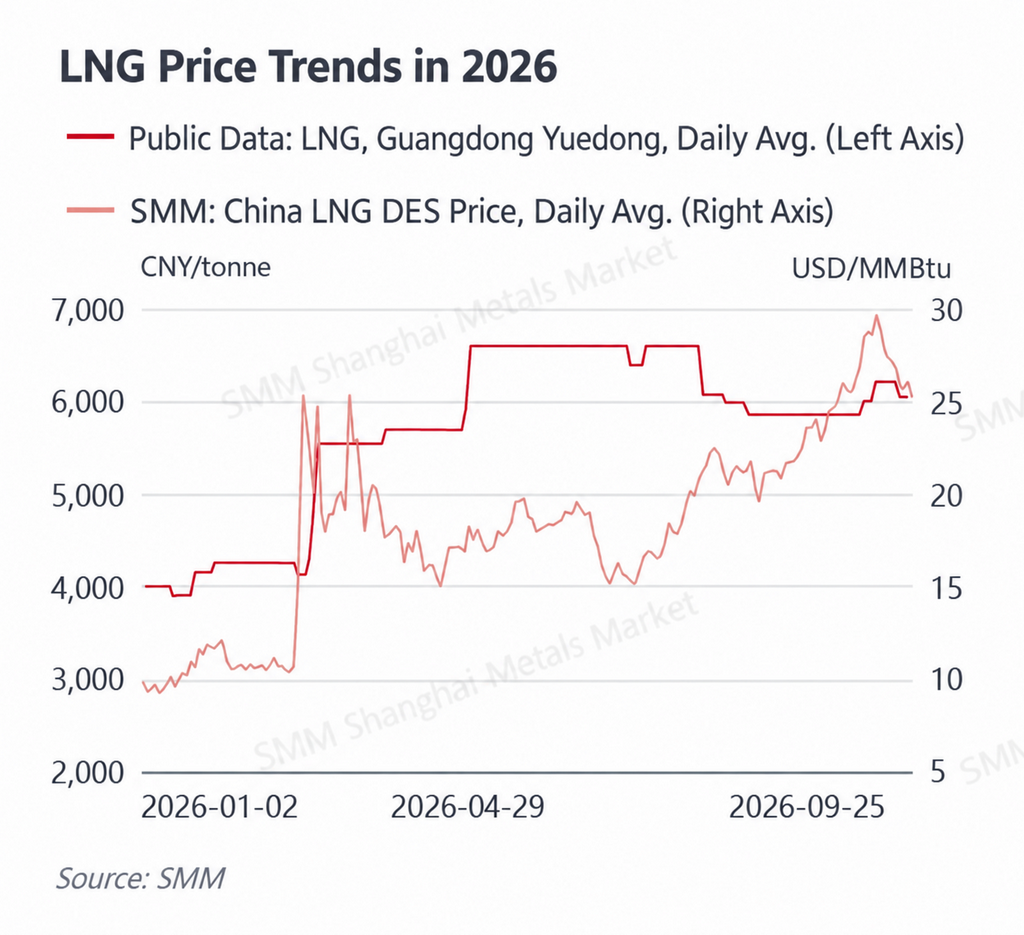
SMM 중국 LNG 도착 가격은 이번 주 하락 추세를 보였다。 9월 21일 26.83달러/MMBtu에서 9월 22일 25.88달러/MMBtu,9월 23일 25.70달러/MMBtu로 하락했다。 9월 24일 26.11달러/MMBtu로 잠시 반등한 뒤 9월 25일 25.27달러/MMBtu로 다시 내려 주 초 대비 약 5.8% 하락했다。 광둥 동부 LNG 가격은 9월 21일 6,205위안/톤에서 9월 22일 6,050위안/톤으로 하락한 뒤 이후 같은 수준을 유지했다。
공급: 앞서 상류 원료가스 비용이 급등한 영향이 완전히 사라지지 않아 국내 LNG 생산 원가는 비교적 높게 유지됐다。 그러나 공급이 점차 회복되고 수입 현물 LNG 가격이 기존 고점에서 후퇴하면서 공급자들이 가격 인상을 지속할 유인이 약화됐다。 낮아진 수입 LNG 원가도 연안 내수 시장에 반영되기 시작해 광둥 등 지역에서 소폭 조정이 나타났다。
수요: 천연가스 수요는 구조적으로 차별화됐다。 광둥 등 남부 지역의 무더위가 지속되며 가스발전 수요는 비교적 견조했고,LNG 차량 수요와 일부 산업 소비도 지지 요인이 됐다。 다만 난방 시즌이 아직 본격화되지 않았고 하류 구매자들은 높은 가스 가격에 신중하다。 따라서 수요는 LNG의 또 다른 급등을 촉발하기에는 여전히 부족하다。 수입 원가가 완화되면서 시장은 기존의 비용 주도 급등기에서 고점 횡보 국면으로 전환됐다。
광둥 전력시장의 경우 광둥 동부 LNG 가격이 6,205위안/톤에서 6,050위안/톤으로 하락하면서 가스발전 한계 발전원가의 상승 압력은 완화될 것이다。 다만 가스 가격은 여전히 8월 수준을 크게 웃돌고 있어,가스발전 원가는 높은 부하 시간대나 재생에너지 출력이 약한 시기의 전력 가격을 여전히 지지한다。 직전 2주와 비교하면 한계적 상승 영향은 약해졌다。
기상 리뷰
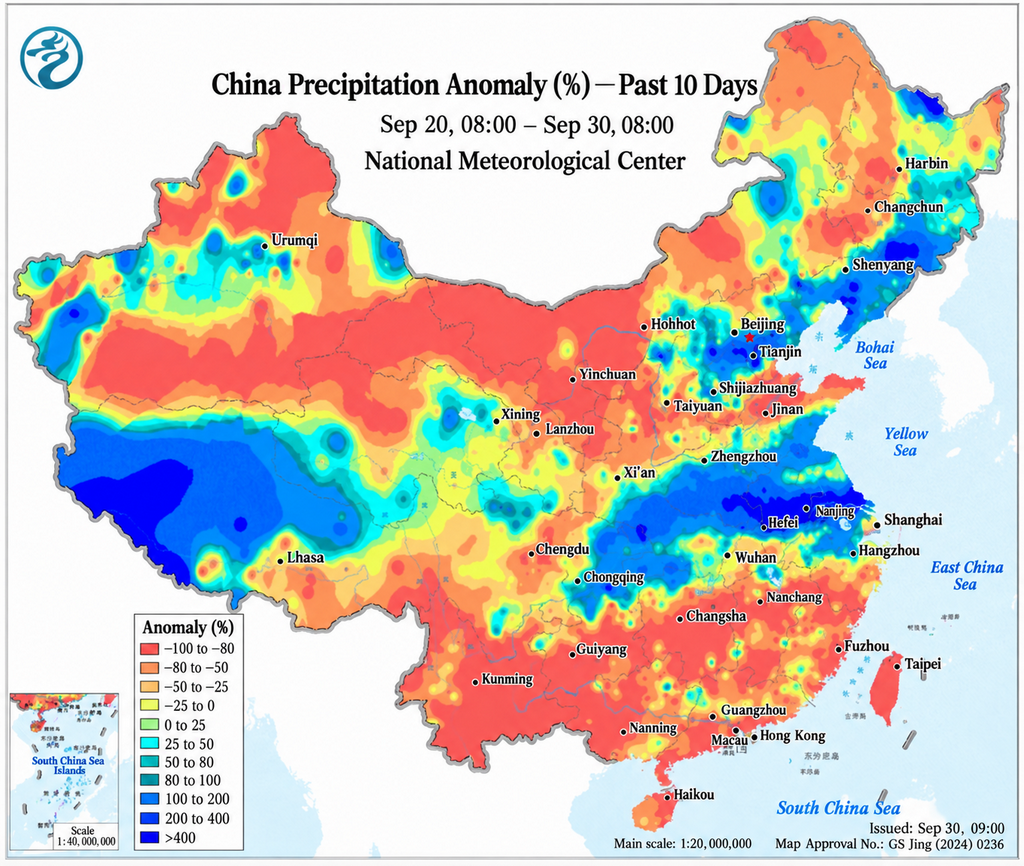
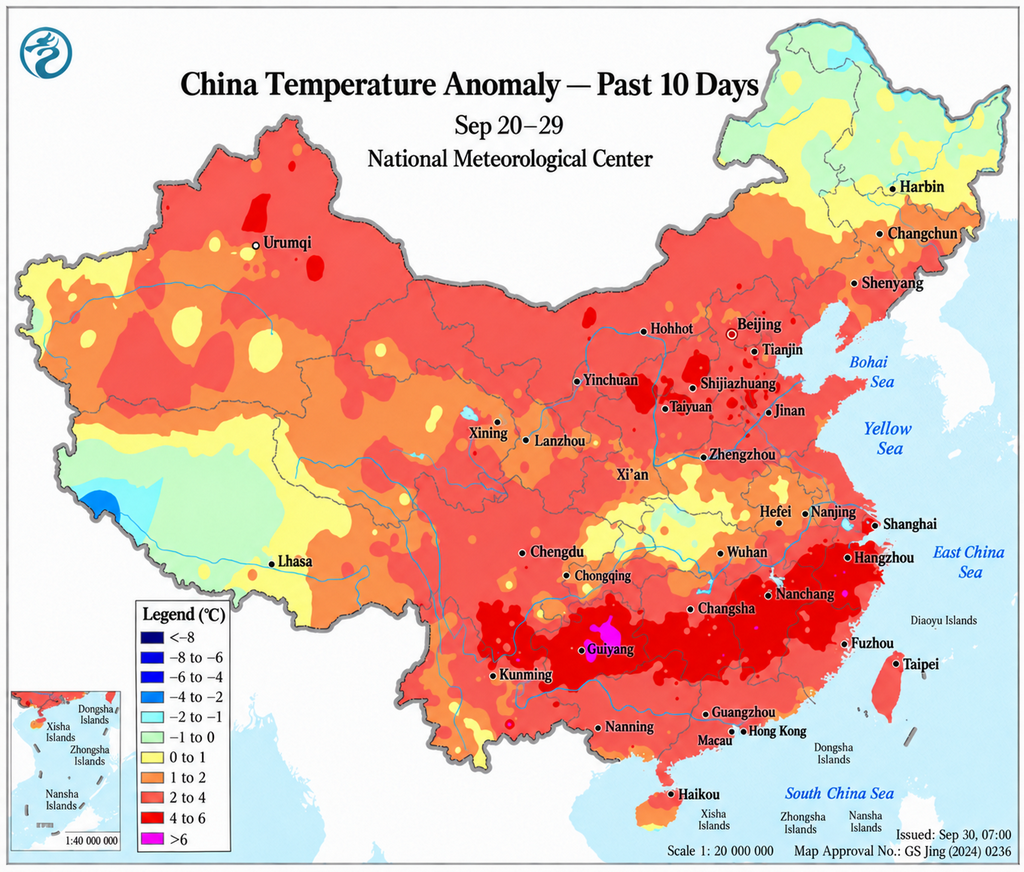
9월 21~27일 중국 날씨는 지역별 차이가 매우 컸다。 아열대 고기압이 장난(江南)과 화난(華南) 일부 지역에 계속 영향을 미치며 늦여름 더위가 유지됐다。 광둥·푸젠 등 지역의 최고기온은 대체로 33°C를 웃돌았고 일부 지역은 여전히 35°C 이상을 기록했다。 반면 북부 지역은 찬 공기 활동이 잦아지면서 일교차가 커지고 냉방 수요가 더욱 줄었다。
강수는 중국 서부에서 황화이(黄淮)·장화이(江淮) 지역까지 집중됐고,쓰촨 북동부,충칭 북부,산시(陝西) 남부에 비교적 많은 비가 내렸다。 장쑤는 9월 23일부터 비가 늘면서 낮 기온이 낮아졌다。 산둥은 주 전반 대체로 맑았으나 후반부터 구름이 많아지고 찬 공기가 점차 유입됐다。 광둥은 대체로 덥고 습했으며 간헐적인 소나기는 냉방 수요에 제한적인 영향만 미쳤다。
전력시장 관점에서 날씨 영향은 전국적 고온에 따른 하절기 부하 증가 패턴에서 벗어나 지역별 차별화가 커지는 쪽으로 뚜렷하게 이동했다。 광둥은 고온 수요의 지지를 계속 받은 반면 북부 시장은 기온만으로는 민감도가 낮아졌다。 풍력·태양광 발전,운량,강수,단기 부하 예측 오차가 이제 현물 가격 형성에서 더 큰 역할을 하고 있다。 10월 들어 찬 공기 활동이 강화되면 냉방 수요는 더 줄어들 것으로 예상되며,단기 현물 가격 결정에서 실제 재생에너지 출력의 중요성이 커질 것이다。
II. 중국 전력시장 주요 동향
9월 21일 푸젠성 발전개혁위원회와 국가에너지국 푸젠 감독관실은 푸젠 전력 현물시장 공식 운영에 관한 통지 (Min Fa Gai Dian Li [2026] 406호)를 발표했다。 문서에 따르면 푸젠 전력 현물시장은 2026년 9월 30일부터 공식 운영에 들어간다。 해당 시장은 앞서 18개월 이상의 연속 정산 시범 운영을 거쳤으며 여름·겨울 최대 부하 기간,홍수기,극한 날씨,주요 연휴 등을 시험했다。 공식 운영 전환으로 중국에서 상설 운영되는 성급 전력 현물시장이 더욱 늘어난다。
9월 21일 랴오닝성 발전개혁위원회는 2027년 증설 재생에너지 프로젝트 경매 관련 사항에 관한 통지 (Liao Fa Gai Jia Ge [2026] 521호)를 발표했다。 이번 메커니즘 경매가 다루는 총 전력량은 53억 800만 kWh이며,이 중 풍력 39억 5,600만 kWh,태양광 13억 5,200만 kWh이다。 풍력·태양광 입찰 범위는 모두 0.18~0.30위안/kWh이고,최소 입찰 충족률은 140%이며,메커니즘 가격 적용 기간은 12년이다。 집중식 프로젝트의 신고 메커니즘 전력량은 총 계통연계 발전량의 60%를 초과할 수 없고,분산형 프로젝트는 상한이 80%이다。 메커니즘 가격 경매가 정례화되면서 재생에너지 프로젝트 수익은 시장 가격과 메커니즘 가격 정산의 조합에 더 크게 의존하게 될 것이다。
9월 22일 국가에너지국은 2026년 1~8월 중국 전력시장에서 거래된 전력량이 전년 동기 대비 19.2% 증가했다고 발표했다。 이 기간 전국 전력거래소는 총 5조 1,800억 kWh의 거래 전력량을 완료했다。 이 중 성(省) 간·지역 간 거래는 1조 1,536억 kWh로 전년 동기 대비 12.1% 증가했고,현물시장 거래는 5,627억 kWh에 달했다。 거래량의 지속적인 확대는 통합 국가 전력시장 내에서 현물시장과 지역 간 자원 배분의 역할이 커지고 있음을 보여준다。
9월 23일 국가에너지국은 2026년 8월 전국 신규 등록 재생에너지 발전 프로젝트 공고(주거용 태양광 제외)를 발표했다。 이달 신규 등록된 재생에너지 발전 프로젝트는 총 4,007개였으며,풍력 29개,집중식 태양광 23개,상업·산업용 분산형 태양광 3,949개,바이오매스 6개였다。 신규 등록에서 상업·산업용 분산형 태양광이 압도적으로 많았고,광둥 704개,장쑤 566개,저장 553개가 추가돼 동부 부하 중심 지역에서 분산형 재생에너지 개발이 특히 활발함을 보여준다。
종합하면 이번 주 정책 동향은 성급 현물시장의 공식화,재생에너지 메커니즘 가격 경매,성 간·현물시장 거래 확대,분산형 재생에너지 설비의 지속적인 증가에 계속 초점이 맞춰졌다。 현물시장 적용 범위가 확대되고 재생에너지 발전이 시장 가격에 더 완전히 노출될수록 발전사,전력판매사,에너지저장 사업자는 가격 예측,편차 관리,여러 시장 부문에 걸친 연계 참여에 대한 요구가 커질 것이다。