I. 전력 현물 시장 운영
주간 개요: 9월 14일부터 20일까지 중국 전역의 기온은 계절적 평균을 상회했으며, 특히 남부 지역에서 늦더위가 지속되었습니다. 광둥 일부 지역의 최고 기온은 35~36°C에 달했고, 산둥, 장쑤 등 동부 지역도 오후 동안 상대적으로 따뜻했습니다. 9월 19일부터는 약한 한랭 전선이 중국 서북부, 화북 북부 및 동북부에 영향을 미치기 시작하며, 일부 지역에서 4~6°C의 기온 하락을 가져왔습니다. 이러한 점차 분화되는 부하 패턴 속에서도 주요 에너지 비용은 여전히 높은 수준을 유지했습니다. 9월 18일 기준, CCTD 친황다오 5,500 kcal 및 5,000 kcal 열탄 가격은 각각 톤당 754위안과 684위안을 기록했으며, 4,500 kcal 등급은 616위안으로 소폭 하락했습니다. 광둥 동부의 LNG 가격은 톤당 6,205위안으로 상승했습니다. 한편, SMM 중국 LNG 도입 가격은 9월 14일 MMBtu당 29.74달러를 기록한 후 9월 18일 27.19달러로 하락했습니다. 고온 수요, 재생 가능 에너지 생산 및 연료 비용의 복합적 영향으로, 주간 동안 성별 현물 시장은 점차 다른 추세를 보였습니다. 산둥, 광둥, 장쑤에서는 가격 중심이 상승한 반면, 내몽골과 산시에서는 하락했습니다. 산시의 경우, 선행 가격은 약화되었지만 주말로 갈수록 당일 가격이 뚜렷하게 상승했습니다.
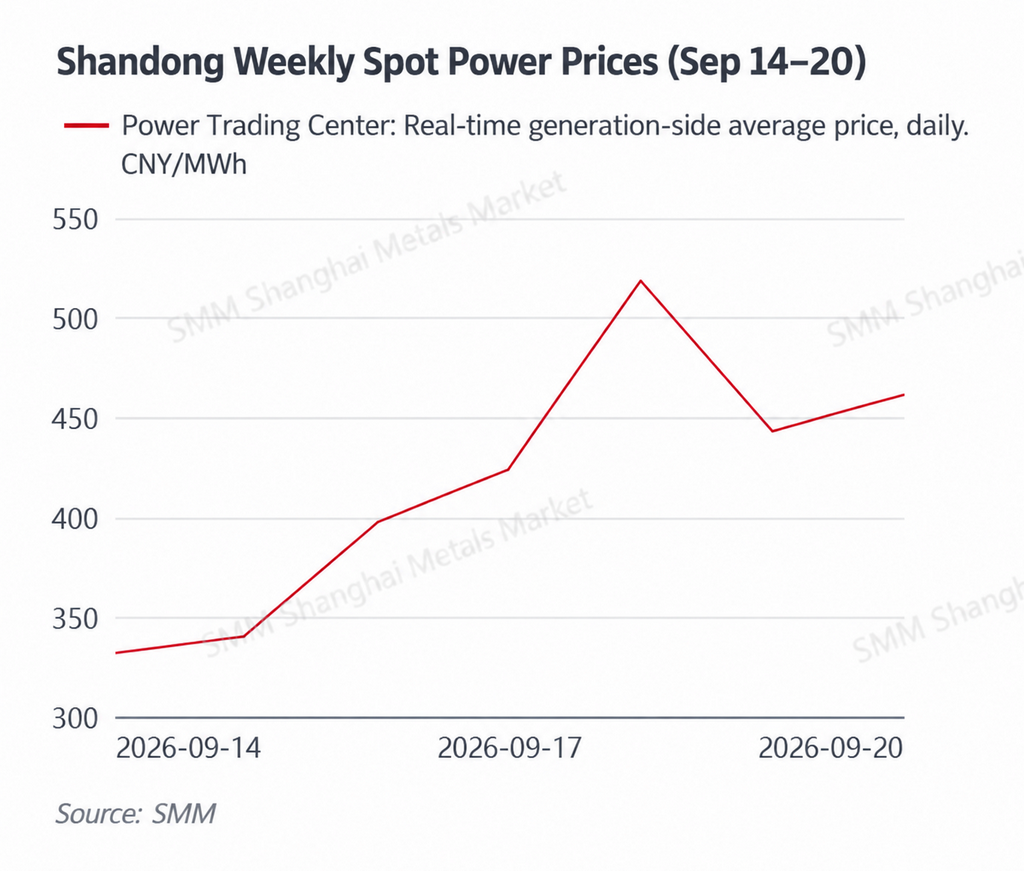
산둥의 가격 중심은 지속된 더위 관련 수요와 석탄 화력 발전 비용이 함께 지지를 강화하며 상승했습니다. 산둥의 실시간 발전 측 평균 가격은 9월 14일 MWh당 332.04위안에서 9월 16일 397.17위안, 9월 17일 423.71위안으로 상승한 후, 9월 18일 518.58위안으로 더욱 올랐습니다. 주말 동안 가격이 다소 완화되었지만, 9월 19일과 20일에는 각각 443.02위안과 461.59위안으로 여전히 높은 수준을 유지했습니다. 주간 실시간 평균 가격은 약 MWh당 416.62위안으로, 전주 352.08위안 대비 약 18.3% 상승했습니다. 산둥 전역의 최고 기온은 주로 30~33°C 사이였으며, 지속된 따뜻한 조건으로 인해 냉방 수요가 전주의 한파 기간보다 더 탄력적으로 유지되었습니다. 동시에, CCTD 친황다오 5,500 kcal 석탄 가격은 톤당 754위안을 유지하며 석탄 화력 한계 비용의 하락 여지를 제한했습니다. 수요 증가와 연료비 상승이 결합되면서 지역 현물 가격 중심이 상승했습니다.
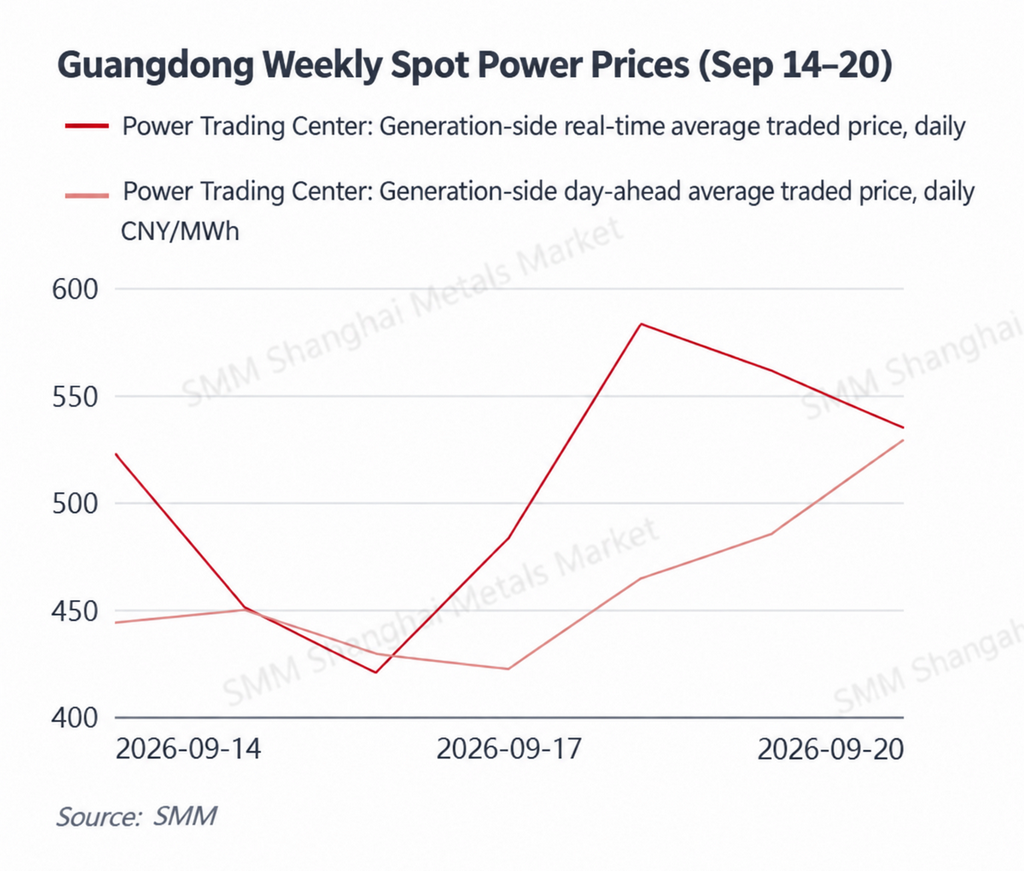
광동 현물 가격은 지속적인 폭염과 가스 발전 비용 상승으로 높은 수준을 유지했으며, 주말에 다시 강세를 보였습니다. 광동의 일일 전력 평균 가격은 443.67위안/MWh로 시작해 9월 17일 422.18위안/MWh로 일시 하락했으나, 9월 20일 529.19위안/MWh로 꾸준히 상승했습니다. 주간 평균은 약 460.35위안/MWh로 전주 대비 약 10.4% 상승했습니다. 실시간 가격은 더 큰 변동성을 보이며 9월 14일 522.60위안/MWh, 9월 18일 583.15위안/MWh, 9월 19일 561.36위안/MWh를 기록했고, 주간 평균은 약 508.12위안/MWh로 전주 대비 약 12.5% 상승했습니다. 광동 여러 지역의 기온은 35°C 근처를 유지하며 에어컨 수요를 지속시켰습니다. 한편, 광동 동부의 LNG 가격은 6,005위안/톤에서 6,205위안/톤으로 추가 상승해 가스 발전의 한계 비용을 높였습니다. 수입 LNG 가격이 주초 정점에서 후퇴했지만 국내 가스 비용 전가는 일반적으로 지연을 동반해 가스 발전 비용이 상대적으로 높은 상태를 유지했습니다. 지속적인 폭염과 가스 비용 상승이 결합되며 광동 현물 가격이 높은 수준을 유지했습니다.
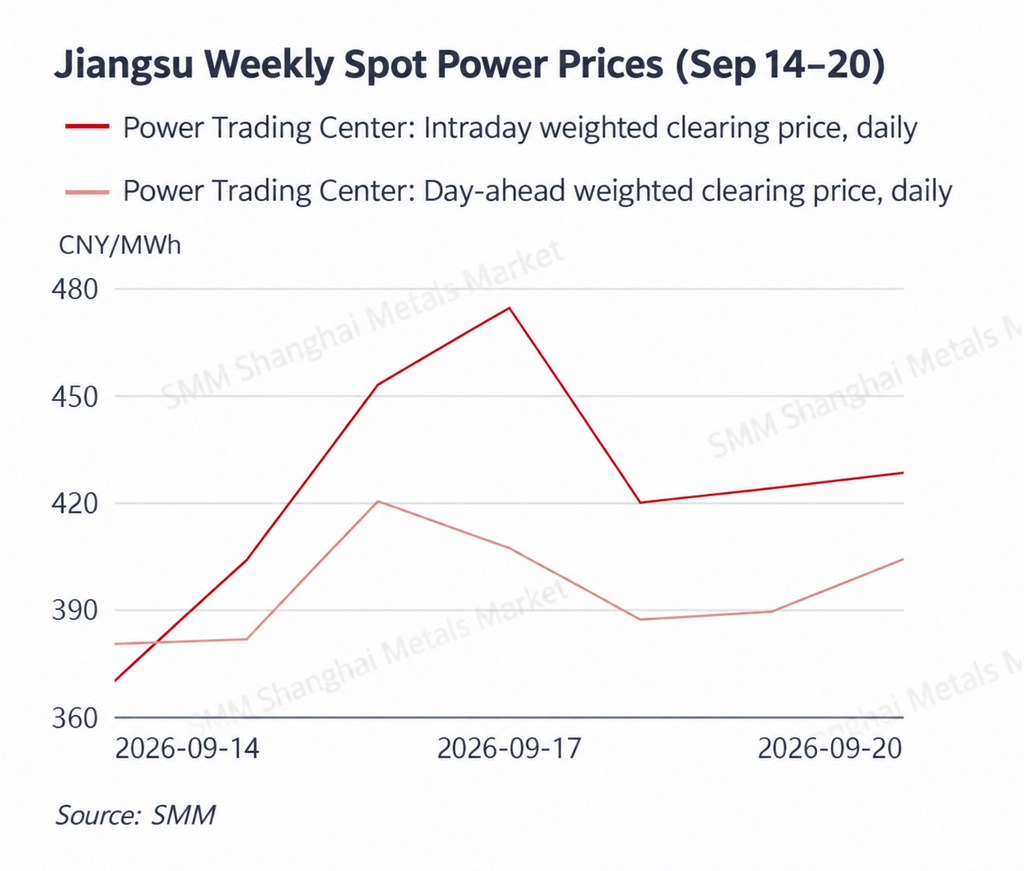
장쑤의 일일 및 시간대별 가격 모두 강세를 보였으며, 시간대별 가격이 탄력적인 부하와 확고한 석탄 발전 비용을 만나 더 큰 상승을 기록했습니다. 장쑤의 일일 가중 평균 가격은 주로 380위안/MWh에서 420위안/MWh 사이를 오갔으며, 주간 평균은 약 395.55위안/MWh로 전주 대비 약 7.0% 상승했습니다. 시간대별 가격은 9월 14일 369.74위안/MWh에서 9월 17일 474.48위안/MWh로 상승한 후 420위안/MWh 이상을 유지하며 주간 평균 약 424.70위안/MWh를 기록해 전주 대비 약 15.3% 상승했습니다. 최고 기온은 29~31°C 사이를 유지하며 여름 더위에서의 전환이 비교적 점진적이었고 상업 및 산업 부하가 일정한 탄력성을 유지했습니다. 동시에 높은 석탄 가격이 석탄 발전의 한계 비용을 확고하게 유지시켰습니다. 일중 가격이 일전 가격보다 상대적으로 큰 프리미엄을 보인 것은 실제 계통 상황이 일전 예측보다 더 타이트했음을 시사하며, 재생에너지 출력 편차와 실시간 부하 변동이 일중 가격 결정에 더 강한 영향을 미쳤다.
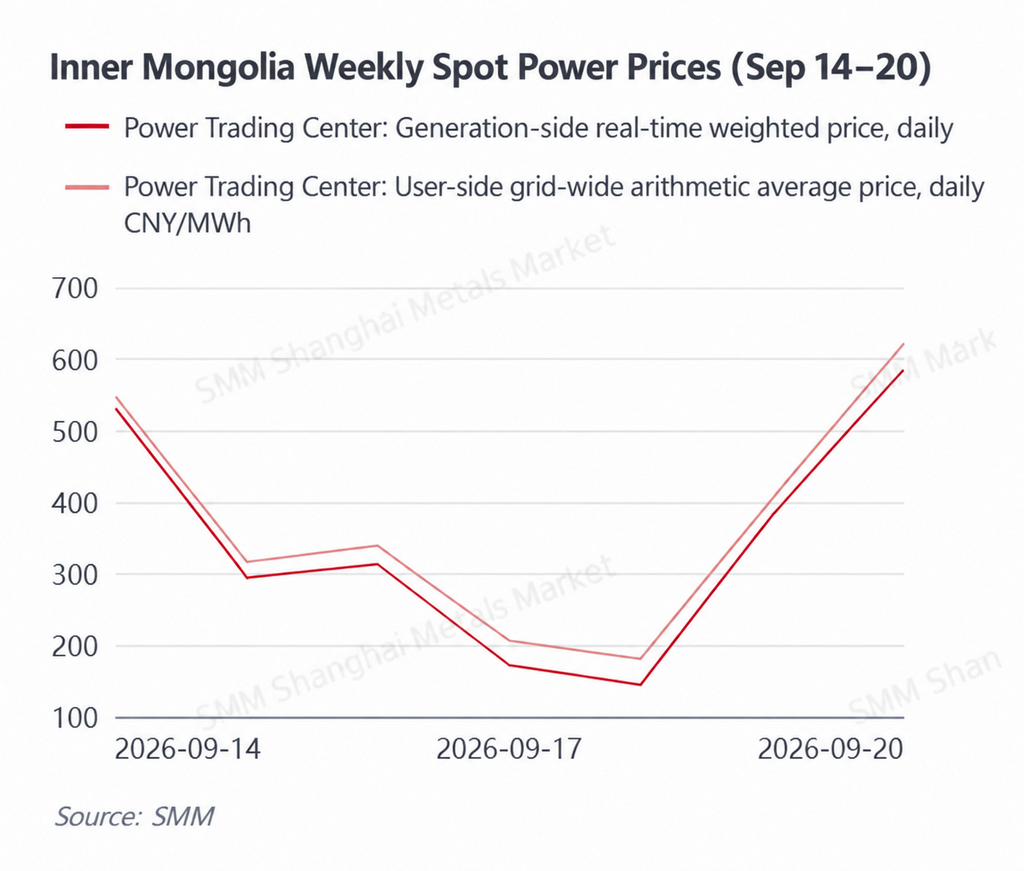
내몽골은 가격 변동 폭이 컸으며, 재생에너지 출력 변화가 단기 시장 움직임을 계속 주도했다. 발전 측 실시간 가중 평균 가격은 주간 기준 최저 145.22위안/MWh에서 최고 586.10위안/MWh까지 형성됐다. 9월 14일 531.59위안/MWh까지 상승한 뒤 9월 15~18일 급락해 9월 18일 145.22위안/MWh로 저점을 기록했고, 이후 반등해 9월 20일 586.10위안/MWh에 도달했다. 주간 평균은 약 346.36위안/MWh로 전주 대비 약 18.4% 하락했다. 계통 전체 사용자 측 산술 평균 가격도 약 374.09위안/MWh로 하락했다. 풍력·태양광 발전 비중이 높은 내몽골 현물 시장은 재생에너지 출력에 여전히 매우 민감하다. 풍력·태양광 발전이 강하면 가격이 빠르게 하락하는 반면, 재생에너지 출력이 약하면 화력 균형 발전 수요가 증가해 석탄 발전의 높은 한계 비용이 가격 상승 움직임을 증폭시킨다. 따라서 주간 평균은 하락했지만 일별 가격 변동성은 뚜렷하게 유지됐다.
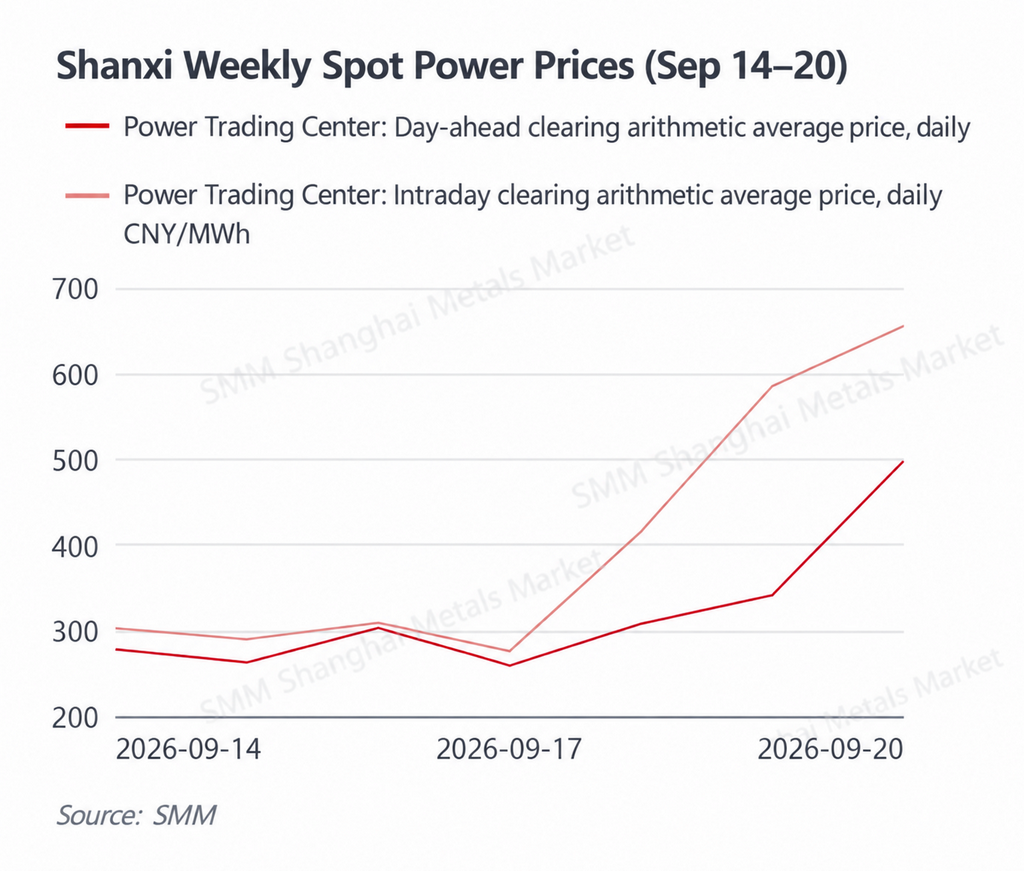
산시는 일전 가격이 약세를 보였으나 주 후반 일중 가격이 급등해 실시간 수급 편차가 크게 확대됐음을 나타냈다. 산시의 일전 산술 평균 정산 가격은 주 초반 대부분 260~310위안/MWh 수준을 유지하다가 9월 19일 341.27위안/MWh로 상승했고, 9월 20일에는 497.68위안/MWh로 급등했다. 주간 평균은 약 321.70위안/MWh로 전주 대비 약 6.3% 하락했다. 그러나 일중 가격은 훨씬 더 가파르게 강세를 보였다. 9월 14~17일에는 276~309위안/MWh 수준을 유지하다가 9월 18일 416.01위안/MWh, 9월 19일 585.20위안/MWh, 9월 20일 655.58위안/MWh로 상승해 주간 평균 약 405.06위안/MWh를 기록하며 전주 대비 약 15.3% 상승했다. 주 후반 일전-일중 스프레드가 빠르게 확대된 것은 실제 계통 상황이 일전 계획에서 예상했던 것보다 상당히 더 타이트해졌음을 시사한다. 석탄 화력 발전이 산시성 발전 구성에서 큰 비중을 차지하는 가운데, 부하·수출·대체 발전이 예상치를 벗어날 경우 높은 석탄 가격은 일중 가격 급등을 더욱 증폭시킬 수 있다.
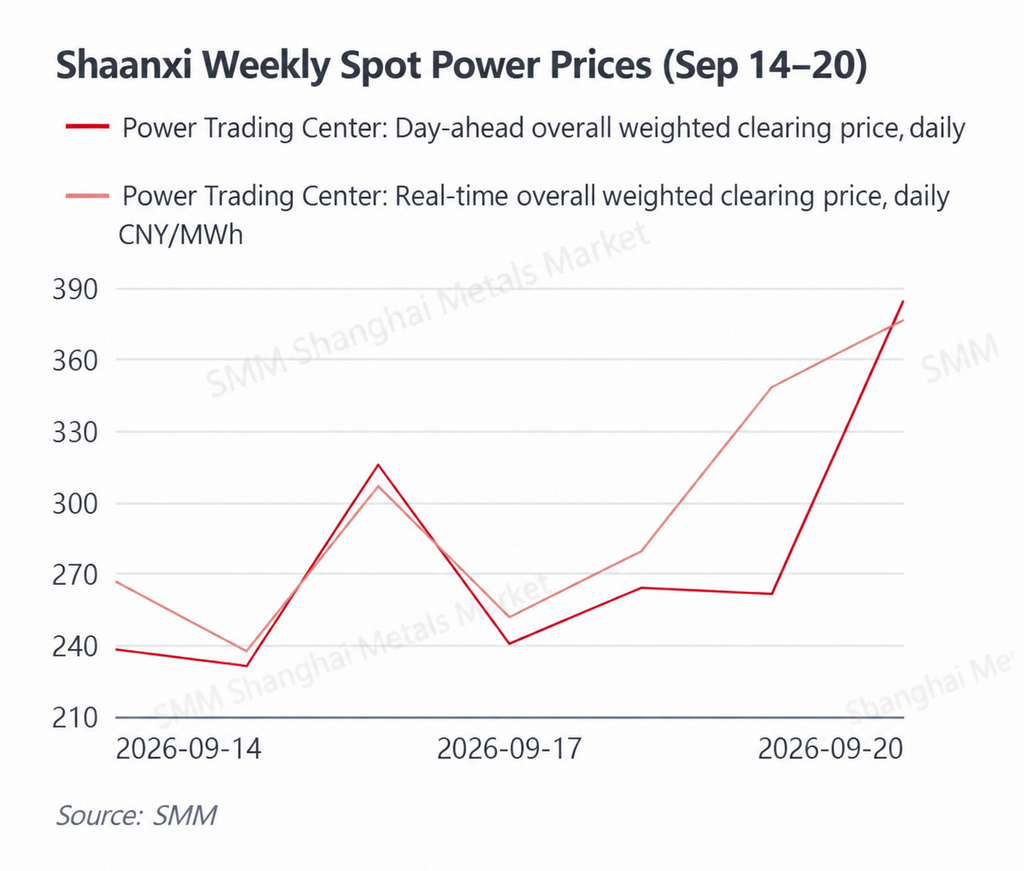
산시성은 전반적으로 비교적 약세를 유지했으며, 주말에 일부 회복세가 나타났지만 주간 하락폭을 되돌리기에는 충분하지 않았다. 산시성의 하루 전 전체 가중 평균 청산 가격은 대체로 MWh당 232~316위안 범위를 유지하다가 9월 20일 MWh당 384.54위안까지 상승했다. 주간 평균은 약 MWh당 276.70위안으로 전주 대비 약 12.0% 하락했다. 실시간 전체 가중 평균은 약 MWh당 295.37위안으로 전주 대비 약 17.6% 하락했다. 실시간 가격은 9월 15일 MWh당 237.57위안까지 하락한 후 점진적으로 회복하여 9월 20일 MWh당 376.50위안까지 올랐다. 산시성의 재생에너지 보급률이 비교적 높은 점을 고려할 때, 풍력·태양광 발전량의 변동과 성간 거래 변화는 여전히 단기 가격 결정의 핵심 변수로 작용했다. 재생에너지 출력이 강하고 계통 여건이 여유로울 때는 높은 석탄 비용만으로는 가격을 끌어올리기에 충분하지 않았으며, 주 후반으로 갈수록 수급 여건이 타이트해지면서 가격이 뚜렷하게 회복되었다.
전반적으로 이번 주 성급 현물 시장은 뚜렷한 차별화 양상을 보였다. 산둥, 광둥, 장쑤는 견조한 냉방 수요와 높은 연료 비용이 결합되면서 주간 가격 중심이 상승했다. 내몽골과 산시는 재생에너지 출력과 비교적 여유로운 수급 여건이 가격을 압박하면서 주간 평균 가격이 하락했다. 산시는 하루 전 가격 약세와 일중 가격의 뚜렷한 강세 사이에 구조적 괴리가 나타났다. 여름철 성수기 수요가 점차 약화되면서 전력 가격은 더 이상 기온에만 의존하지 않게 되었으며, 재생에너지 출력, 예측 편차, 성간 전력 흐름, 석탄·가스 비용이 단기 가격 형성에서 점점 더 중요한 역할을 하고 있다.
1차 에너지
9월 14일~20일
연료탄: CCTD 가격은 계절적 수요 약세와 명절 전 재고 확보 기대가 맞물리면서 높은 수준에서 안정세를 보였다.
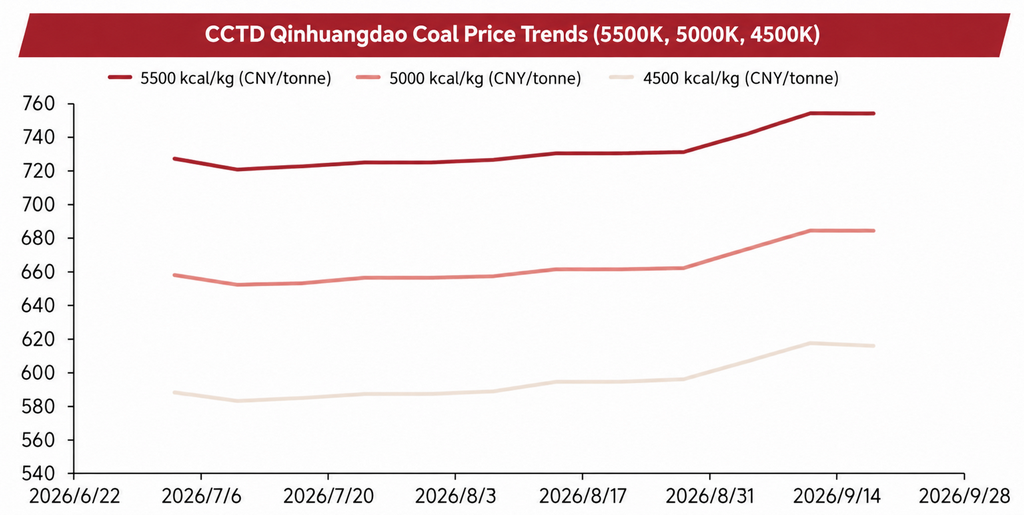
9월 18일 기준 CCTD 친황다오 5,500kcal 연료탄 가격은 톤당 754위안으로 전주와 동일했다. 5,000kcal 등급도 톤당 684위안으로 보합세를 유지했으며, 4,500kcal 등급은 톤당 1위안 하락한 616위안을 기록했다. 앞선 상승세 이후 항만 석탄 가격은 고점 횡보 국면에 진입했으며, 시장은 비교적 일방적인 상승 흐름에서 수급 간 균형 잡힌 줄다리기 양상으로 전환되었다.
공급: 주요 산탄지의 안전 감독은 비교적 엄격한 수준을 유지했으며, 일부 탄광의 생산량은 아직 완전히 정상 수준으로 회복되지 않아 단기 공급 탄력성을 계속 제한했다. 동시에 운송 여건 개선으로 북부 항만으로의 유입이 증가했다. 국경절 및 중추절 연휴가 다가옴에 따라 월간 생산 목표를 대체로 달성한 일부 탄광은 일시적으로 생산량을 줄일 수 있으며, 다친 철도 정비 기대감으로 일부 선적이 앞당겨졌다. 이에 따라 단기 공급 환경이 빠르게 완화되기는 어려울 전망이다.
수요: 여름철 성수기 전력 수요가 막바지에 접어들면서 북부 지역 전력 부하가 감소하기 시작했다. 그러나 화둥 및 화난 일부 지역의 지속적인 고온으로 연안 화력발전소의 석탄 소비는 비교적 견조한 수준을 유지했다. 연휴를 앞두고 일부 발전사는 보충 구매를 늘렸으며, 북부 지역의 겨울철 비축 수요도 점차 나타나고 있다. 다만 발전소 재고는 전반적으로 충분한 수준이며, 조달은 여전히 장기 계약 물량과 필수 현물 구매에 집중되고 있다. 높은 현물 가격에 대한 수용도는 여전히 제한적이다. 비전력 부문 수요는 일부 업종에서 소폭 개선되었으나, 아직 지속적인 증분 수요로 발전하지는 못했다.
재고: 항만 재고는 앞선 재고 소진 이후 비교적 낮은 수준을 유지하고 있으며, 발전소 석탄 재고는 여전히 충분한 완충 역할을 제공하고 있다. 따라서 시장은 "항만 자원 부족, 최종 수요처 재고 충분" 구조를 지속하고 있다. 안전 제약, 연휴 전 보충 구매 및 겨울철 비축 기대감이 가격을 지지하지만, 계절적 수요 약세가 추가 상승을 제한한다. 이에 따라 화력발전용 석탄 가격은 당분간 높은 수준에서 박스권 등락을 유지할 것으로 예상되며, 생산 회복, 항만 유입량 및 대규모 겨울철 비축 시점에 관심이 집중되고 있다.
LNG: 국내 가격은 상승세를 이어간 반면 수입 원가는 주 초 고점에서 하락하여 광둥 지역 가스 발전 비용은 견고한 지지를 유지했다.
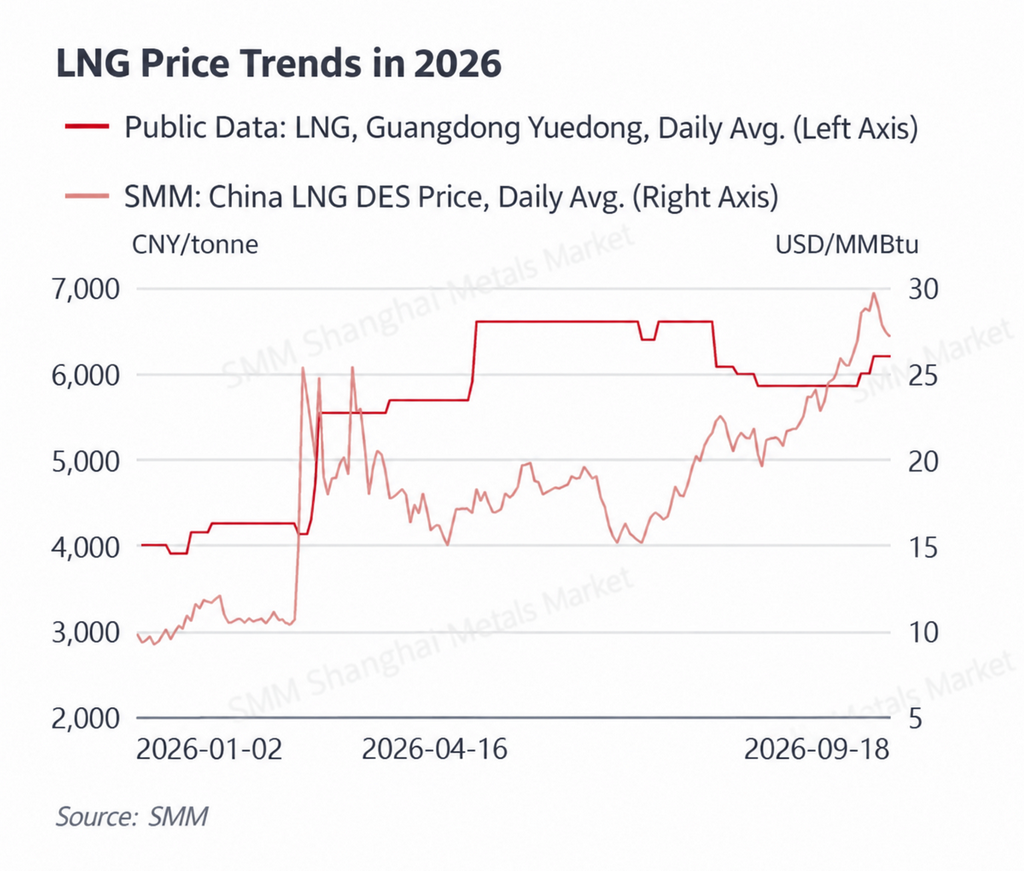
9월 18일 기준 광둥 동부 지역 평균 LNG 가격은 톤당 6,205위안으로 전주 6,005위안 대비 200위안 상승했다. 한편 SMM 중국 LNG 도착 가격은 급등 후 하락하는 패턴을 뚜렷이 보였다. 가격은 9월 14일 MMBtu당 29.74달러까지 상승한 후 9월 15일 28.94달러, 9월 16일 27.81달러, 9월 17일 27.38달러, 9월 18일 27.19달러로 하락했다. 주간 고점 대비 조정에도 불구하고 수입 LNG 비용은 여전히 높은 수준을 유지했다.
공급: 앞선 국내 공급 가스 비용 상승으로 서북 등 주요 산지의 LNG 플랜트 생산 비용이 증가했다. 일부 설비의 정비로 단기 공급 유연성이 더욱 제한되었고, 생산업체들의 할인 판매 의향도 감소했다. 수입 LNG 비용은 앞선 급등 이후 완화되었지만, 이전 상승분이 연안 국내 시장에 계속 전가되면서 광둥 등 연안 지역의 LNG 가격은 비교적 견고한 수준을 유지했다.
수요: LNG 수요는 광범위한 회복세를 보이지 못했다. 산업용 수요처는 높은 가격에 대해 신중한 태도를 유지하고 있으나, LNG 연료 차량의 경제성 개선과 가을·겨울철 재고 확충 기대감이 일부 증분 지지를 제공하고 있다. 광둥 지역에서는 지속적인 고온으로 가스 발전 수요도 일정 수준 유지되었다. 광둥 동부 LNG 가격이 톤당 6,205위안을 기록하면서 가스 발전 설비의 한계 발전 비용이 추가 상승하여, 고부하 시간대 현물 전력 가격에 더 강한 비용 지지를 제공했다. 국내 LNG 가격은 당분간 높은 수준을 유지할 것으로 예상되며, 기온 하강 속도, 액화 플랜트 공급 회복 및 겨울철 재고 확충이 주요 변수로 작용할 전망이다.
기상 리뷰
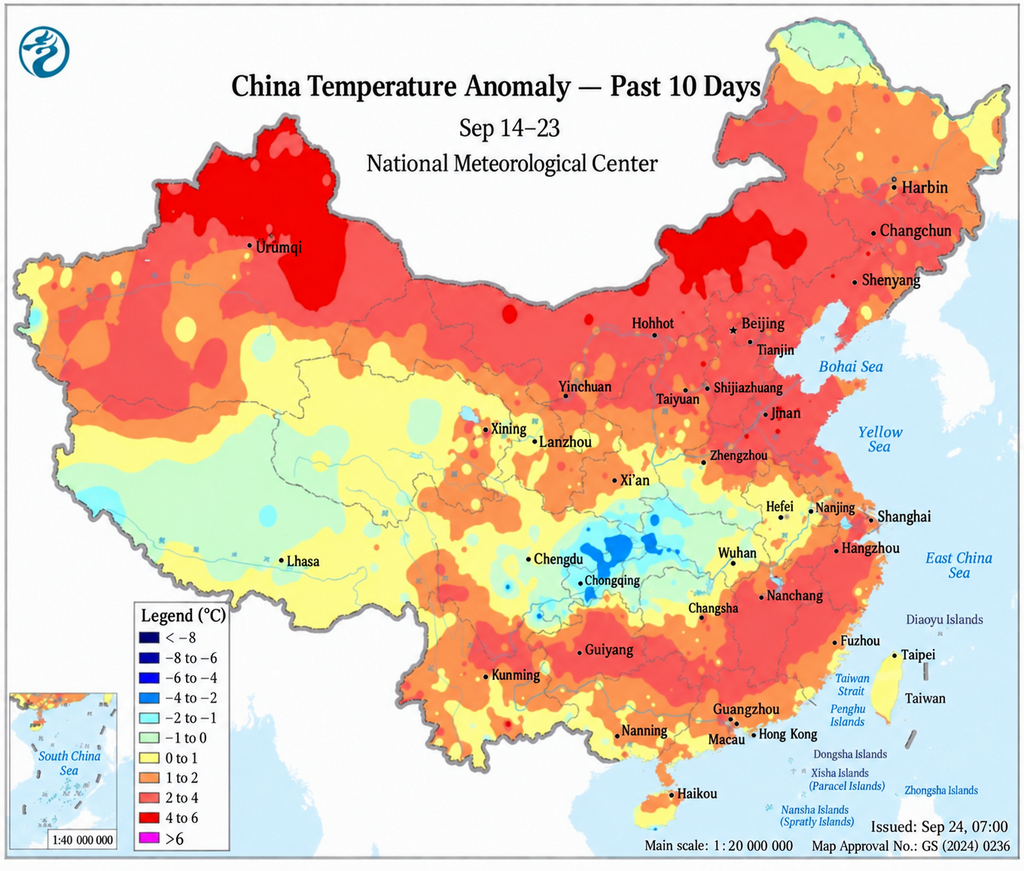
9월 14일~20일 기간 중국 전역의 기온은 대체로 평년보다 높았으며, 늦여름 더위 패턴이 비교적 뚜렷하게 유지되었다. 한랭 공기 활동은 초반에 약했고, 중동부 대부분 지역은 대체로 맑고 따뜻한 날씨를 보였다. 화난 지역은 특히 더웠으며, 광둥 중북부 일부 지역의 최고 기온은 35~36°C에 달했다. 산둥 일부 지역은 약 33°C를 기록했고, 장쑤는 주로 최고 기온 29~31°C를 기록했다.
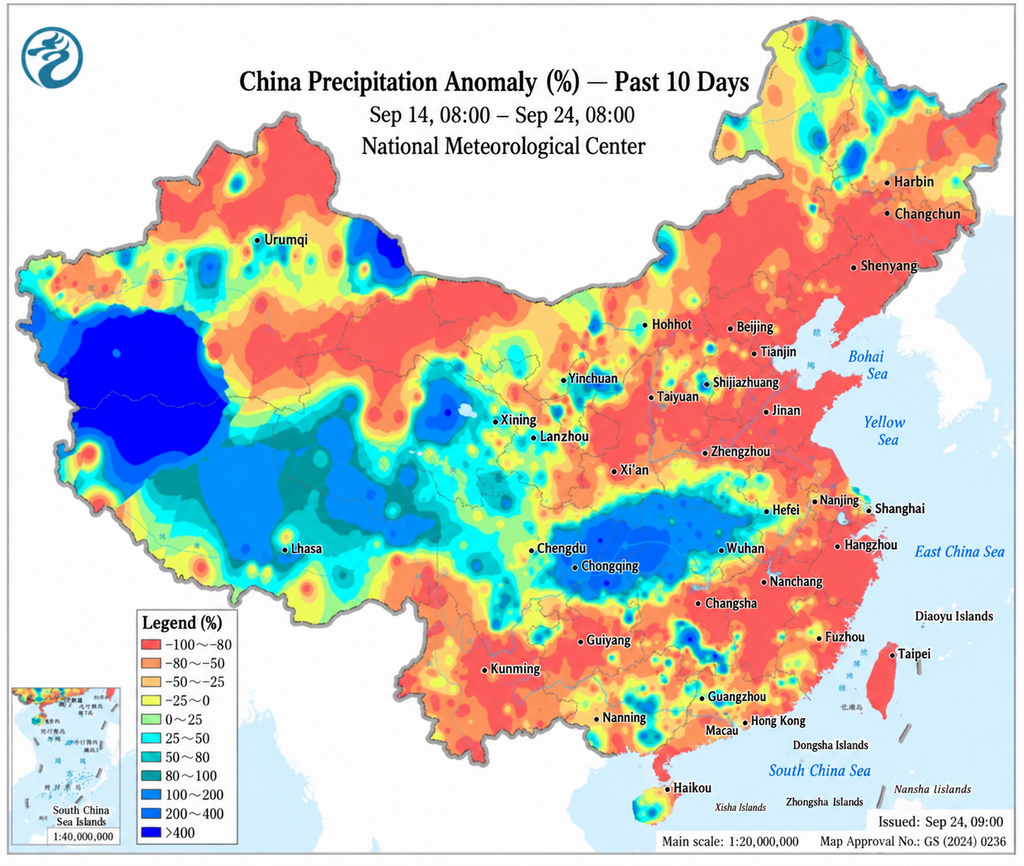
9월 19일부터 약한 한랭 공기가 서북 지역에서 동쪽으로 이동하기 시작하여 서북, 화북 북부 및 동북 일부 지역에 약 4~6°C의 기온 하강을 가져왔고, 북부 전력 수요를 점차 약화시켰다. 서남 및 서부 일부 지역에서는 강우가 비교적 잦았으나 누적 강수량은 전반적으로 제한적이었다. 올해 25번째 태풍 두쥐안이 9월 16일 북서태평양에서 발생했지만 해상에서 멀리 떨어져 있어 중국 연안 전력 시장에 대한 직접적 영향은 제한적이었다.
전반적으로 기상 영향은 지역별로 뚜렷하게 차별화되었다. 화둥 및 화난 지역의 지속적인 고온은 산둥, 광둥, 장쑤의 냉방 수요를 유지하는 데 도움을 주었고, 북부 지역의 기온 하강은 주 후반 부하를 약화시켰다. 9월 하순 한랭 공기 활동이 더 빈번해짐에 따라 기온에 의한 직접적인 전력 가격 지지는 약화될 것으로 예상되며, 풍력·태양광 발전량과 단기 부하 예측 편차의 중요성이 점차 커질 전망이다.
II. 중국 전력 시장 주요 동향
9월 15일, 화둥 에너지 규제국, 안후이성 발전개혁위원회 및 안후이성 에너지국은 안후이 전력 주파수 조정 보조 서비스 시장 시행 규칙(시범)(화둥 에너지 규제 시장 [2026] 87호)을 공동 발표했다. 동 규칙은 유연성 자원의 참여 범위를 더욱 확대하고, 주파수 조정 마일리지 입찰 범위를 MW당 1~6위안으로 채택했으며, 현재 상업 및 산업용 사용자가 적용 가능한 주파수 조정 보조 서비스 비용의 90%를 부담하는 비용 분담 메커니즘을 수립했다. 안후이 전력 현물 시장의 공식 출범 이후, 개정된 주파수 조정 프레임워크는 에너지 저장 및 기타 유연성 자원이 현물 시장과 보조 서비스 수익을 결합할 수 있는 잠재력을 더욱 확대한다.
9월 16일, 랴오닝성 공업정보화청은 랴오닝 전력 시장 운영 규칙(버전 5.0, 의견 수렴안)을 발표했다. 이번 개정은 랴오닝의 지속적인 현물 시장 정산 시범 운영을 기반으로 작성되었으며, 기존 버전 4.0 규칙을 갱신했다. 초안은 랴오닝이 보다 포괄적인 현물 시장 체제로 나아가는 과정에서 시장 프레임워크를 더욱 발전시킨다.
9월 17일, 상하이 전력 거래소는 화둥 에너지 규제국의 상하이 전력 주파수 조정 보조 서비스 시장 시행 규칙(시범) 초안을 공개 의견 수렴을 위해 회람했다. 제안된 시장은 주파수 조정 마일리지를 거래 상품으로 사용하며, 단일 가격·성과 기반 메커니즘 하에 MW당 3~15위안의 입찰 범위와 "전일 입찰, 당일 청산, 실시간 급전" 구조를 채택한다. 신규 에너지 저장 설비 및 기타 유연성 자원도 제안된 요건에 따라 참여할 수 있다. 주요 부하 중심 전력망인 상하이의 경우, 이 메커니즘은 단기 유연성의 시장 기반 수익화를 위한 추가 채널을 창출할 것이다.
9월 17일, 산시 에너지 규제 사무소는 29개 시장 참여자에 대한 담합 입찰 위반 단속 조치를 보고했다. 규제 당국은 디지털 규제 플랫폼을 활용하여 도매 사용자 1곳, 전력 판매사 6곳, 발전사 22곳이 연루된 8건의 담합 입찰 의심 사례를 식별했다. 29개 기업 모두에 시정 통지가 발부되었으며, 유사 위반을 반복한 발전사 2곳은 행정 처벌 가능성에 대한 정식 조사에 착수했다. 이번 사례는 현물 시장 운영이 성숙해짐에 따라 거래 행위에 대한 데이터 기반 모니터링이 더욱 빈번해지는 추세를 보여준다.
9월 18일, 국가발전개혁위원회, 국가에너지국 및 국가광산안전감찰국은 안전하고 안정적인 석탄 생산 및 공급 지원 조치를 공동 배치했다. 산탄지 및 기업들은 안전 기준을 유지하면서 생산 재개 및 정상화를 가속화하고, 중장기 화력발전용 석탄 계약 이행을 강화하며, 수입 석탄을 적절히 활용하고 대체 생산 능력을 추진하도록 지시받았다. 이번 조치는 석탄 공급 전망을 개선하지만, 실제 생산 회복에는 시간이 소요될 것이므로 석탄 가격이 화력 발전에 제공하는 비용 지지가 즉시 사라지지는 않을 전망이다.