시장은 9월 29일 베이징 시간 정오를 미국의 정제 구리 관세 부과 가능성을 가늠할 주요 분기점으로 주목해 왔다. 이 날짜는 미국 상무부가 6월 30일에 제출한 구리 시장 업데이트에서 도출된 것으로, 무역확장법 232조의 90일 시한을 적용하면 대통령 결정 시한이 미국 시간 기준 9월 28일이 된다.
그러나 해당 업데이트는 기존 구리 관세 포고령에 따라 요구된 것으로, 새로운 공식 232조 조사 보고서로 명시되지는 않았다. 대통령의 서면 설명 또한 결정이 내려진 후에 발표될 수 있다. 따라서 정오까지 발표가 없었다는 사실을 관세 제안이 철회되었다는 확인으로 해석해서는 안 된다.
미국은 앞서 2027년 정제 구리 수입에 15% 관세를 부과하고 2028년에는 30%로 인상하는 방안을 검토한 바 있다. 백악관이 세부 사항을 확정하지 않은 채 이 단계적 관세 일정을 유지한다면, 정책 리스크만으로도 2027년까지 글로벌 구리가 미국으로 계속 유입될 수 있다.
COMEX와 LME 가격 간의 향후 괴리를 포착하려는 트레이더들은 캐소드를 미국 거래소 창고, 보세 구역, 상업용 저장 시설로 계속 반입할 것이다. 이를 통해 미국은 정부 자금을 직접 투입하지 않고도 상당한 규모의 구리 비축량을 확보할 수 있다. 민간 트레이더들이 조달, 금융, 저장 비용을 부담하는 구조다. 사실상 관세 기대감이 민간 보유 구리를 실질적인 전략 비축으로 전환시킬 수 있는 셈이다.
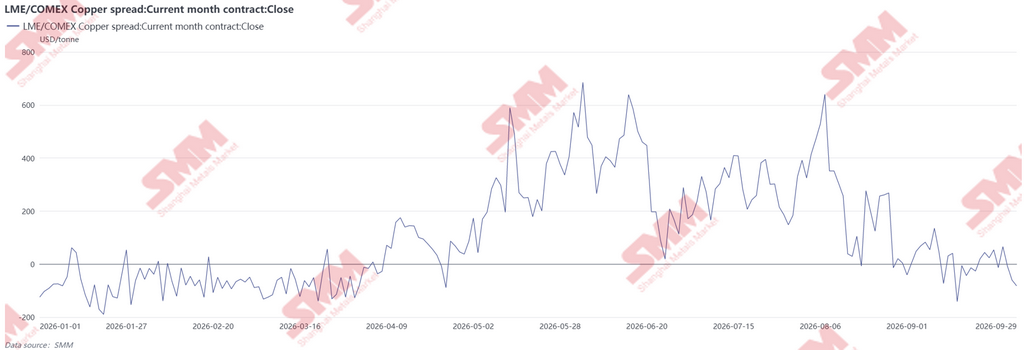
그러나 현재 시장 구조는 단기적인 유인 약화를 시사한다. COMEX는 여전히 콘탱고 상태로 미국 내 근월물 공급이 충분함을 나타내는 반면, LME 구리는 백워데이션을 유지하며 다른 지역의 현물 가용성이 더 타이트함을 보여준다. 교차 시장 스프레드는 8월 말 이후 꾸준히 축소되었다. 2026년 10월물 COMEX 계약은 LME 3개월물 구리 대비 톤당 46.94달러 할인된 가격에 거래되었고, 2026년 11월물 계약은 톤당 38.99달러의 프리미엄에 불과했다. 어느 스프레드도 운임, 금융 비용, 저장 비용, 거래소 인도 비용을 충당하기에 충분하지 않아 미국으로의 추가 실물 반입을 위한 차익거래 창은 사실상 닫혔다. 만약 시장이 관세 부과가 임박했다는 확실한 신호를 받았다면, 장기물 COMEX 프리미엄이 급격히 확대되었을 것이다. 그러나 그런 일은 일어나지 않았다. 현재의 스프레드 구조는 미국의 글로벌 구리 흡인력이 약화되고 있으며, 트레이더들이 9월 말 시한의 중요성에 대해 여전히 확신하지 못하고 있음을 시사한다.
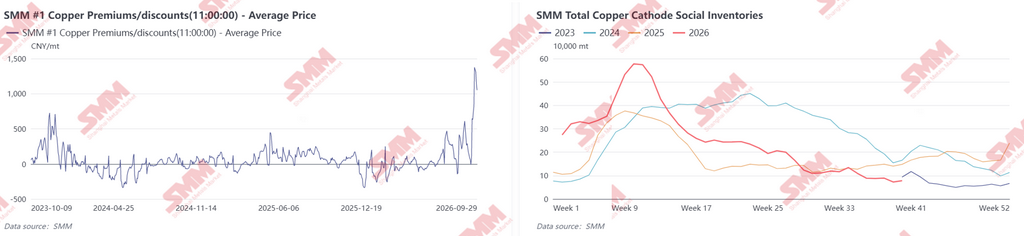
그 결과로 나타난 지역적 불균형은 이미 중국 실물 시장에서 뚜렷이 드러나고 있다. SMM 1호 전기동 프리미엄은 최근 약 205달러/톤(위안화 1,400위안/톤)에 근접하며 2023년 10월 이후 최고치를 기록했다. 이러한 상승은 소비 증가만으로 설명하기 어렵다. 통상법 232조 관세 부과에 대한 기대감이 구리를 미국으로 우회 유입시키면서 아시아 지역 LME 재고가 감소했고, 중국이 확보할 수 있는 수입 전기동 물량도 제한됐다. 이에 따라 국내 공급이 빠듯해졌고, SMM이 집계하는 사회 재고는 78,300톤으로 수년래 최저 수준까지 떨어졌다. 거래 가능한 재생 구리 원료도 희소해지면서 정련 구리를 대체할 수 있는 여력이 약화됐다. 동시에 중국의 가공업체들은 중추절과 국경절 연휴를 앞두고 조달과 재고 확보에 속도를 냈다. 구리가 전 세계적으로 미국으로 이동한 현상이 현물 프리미엄 상승의 근본적인 지지 요인으로 작용했고, 연휴 전 구매가 직접적인 촉매 역할을 했다.
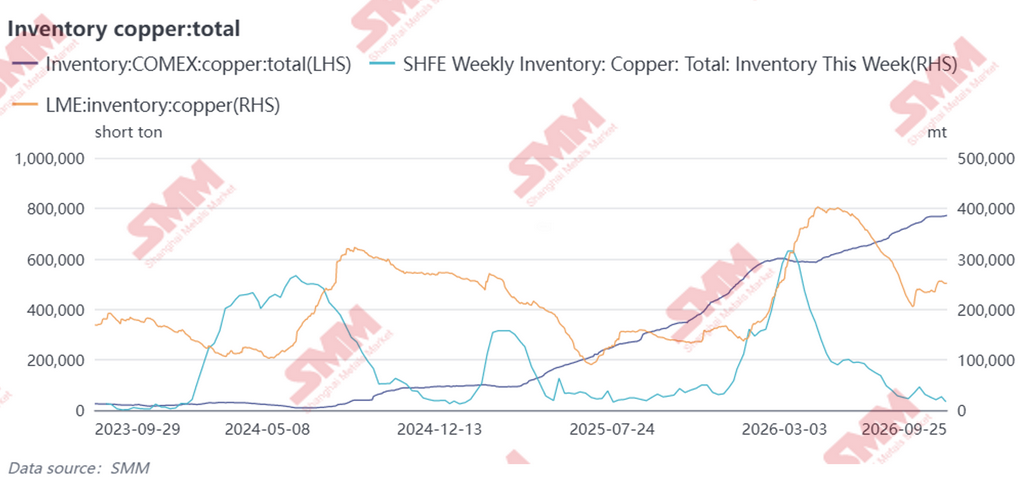
재고 흐름은 이러한 변화의 규모를 보여준다. 2025년 9월부터 2026년 9월까지 COMEX 구리 재고는 약 32만 쇼트톤에서 약 77만 쇼트톤으로 증가해 1년 만에 두 배 이상으로 늘어났다. 같은 기간 LME 재고는 2026년 4월의 약 40만 톤이라는 중간 고점에서 약 25만 톤으로 감소했다. 상하이선물거래소(SHFE) 재고는 더욱 가파르게 줄어 3월 말 35만 9,100톤에서 9월 24일 4만 7,100톤으로 급감했다. 이동 방향은 분명하다. 관세 부과 기대감과 앞선 COMEX 프리미엄이 남미, 아프리카 및 기타 생산 지역의 전기동을 미국으로 끌어당기면서 다른 지역에서 자유롭게 확보할 수 있는 공급량이 줄어들었다. 미국의 지속적인 재고 축적과 중국 및 아시아 시장 전반의 지속적인 재고 소진이 맞물리면서 최근 중국 현물 프리미엄 급등의 주요 동력으로 작용했다.
글로벌 구리 시장의 관점에서 볼 때, 최종 관세 결정을 미루는 것은 지역적 수급 불균형을 해소하기보다 오히려 장기화할 수 있다. 미국으로의 추가 선적이 둔화됐다고 하더라도, 이미 미국에 축적된 구리는 금융 비용, 취급 비용, 재수출 비용을 고려할 때 빠르게 되돌아오기 어렵다. 백악관이 정련 구리에 대한 관세 부과에서 명확히 한발 물러서기 전까지는 정책적 불확실성이 해당 재고를 미국에 묶어두고, 향후 COMEX 선물 프리미엄이 다시 확대될 경우 재유입 가능성도 남겨둘 것이다. 이로 인해 미국 외 지역의 가용 공급이 더욱 위축되고 글로벌 구리 가격에 계속해서 지지력을 제공할 것이다.
환율 환산은 2026년 9월 29일 CFETS 기준 환율인 1달러 = 6.8166위안을 기준으로 한다.