SMM 조사에 따르면, 2026년 국경절 연휴 기간 중국 알루미늄 판/시트, 스트립 및 포일 산업의 전반적인 생산 회복력은 유지되고 있다. 다만 예상보다 약한 '9월 성수기'와 원자재 측면의 차분한 움직임으로 인해 연휴 전후 생산 실적이 엇갈릴 것이라는 전망이 강화되었다. 연휴 전 출하량은 중추절을 앞두고 다소 증가했는데, 이는 최근 알루미늄 가격이 비교적 안정적인 데다 하류 고객의 연휴 전 재고 비축 수요가 더해져 기업의 완제품 재고 부담이 일부 완화된 데 따른 것이다. 대부분 기업의 수주 잔량은 대체로 안정적으로 유지되었으며, 생산 일정 속도에서 뚜렷한 성수기 증가세는 나타나지 않았다. 업계 관행에 따라 주요 기업들은 성숙한 연휴 생산 지원 체계를 갖추고 있으며, 연휴 전 원자재 비축 등 준비 작업은 기본적으로 완료되었다. 연휴 기간에도 가동을 멈추지 않는 다년간의 운영 경험과 맞물려 생산 연속성은 충분히 보장된다. 다만 일부 기업은 10월에 정비를 계획하고 있으며, 정비 기간 중에도 휴무 없이 설비 점검과 공급 보장 생산에 주력할 예정이다. 또한 일부 기업은 연휴 전에 생산 일정 속도를 선제적으로 조절하여 계획 가동률을 50%로 낮추고, 일부 생산 라인은 순환 휴무 또는 정비를 실시하여 설비 점검을 통한 생산능력 구조 최적화와 운영 부담 완화를 도모할 계획이다.
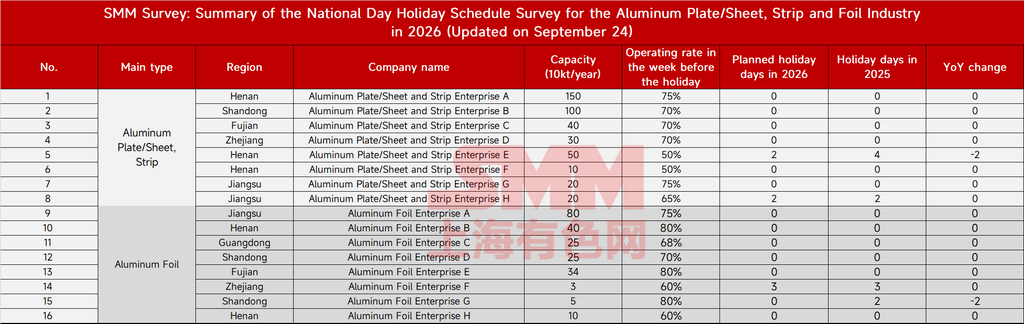
연휴 이후를 전망하면, 공급 측면에서는 세무 조사 강화로 알루미늄 스크랩 공급이 감소했으며, 뤄양과 창거 등 지역에서는 이미 2차 주조 압연 코일의 공급 부족이 보고되었다. 현재 대형 공장의 원자재 재고는 정상 생산을 뒷받침할 수 있는 수준이지만, 공장 내 원자재 재고가 지속적으로 소진되고 이 문제가 계속 진행됨에 따라 연휴 이후 가동률에 일부 영향을 미칠 것으로 보인다. 수요 측면에서는 2026년 '9월 성수기' 알루미늄 판/시트 및 스트립의 하류 소비가 전반적으로 양호한 수준을 유지했다. 현재 소비 모멘텀을 기준으로 볼 때, 기업들은 국경절 연휴 이후 성수기 지속 가능성에 대해 전반적으로 신중한 태도를 보이고 있다. 주문 전달 주기와 약한 소비 추세를 결합하면, 상반기 대비 수출 주문 지지가 점차 약화되고, 높은 알루미늄 가격이 하류 재고 보충 의지를 더욱 억제하므로, SMM은 성수기 모멘텀이 전통적인 주기 말까지 지속되기 어렵고 빠르면 10월 중순에 조기 종료될 수 있다고 판단한다. SMM은 국경절 연휴 이후 주문 지속성과 재고 변화를 계속 추적할 것이다.