국경절 연휴가 다가옴에 따라 SMM은 중국 내 주요 전선·케이블 기업 14곳을 대상으로 연휴 생산 계획에 대한 심층 조사를 실시했다. 조사 대상 기업의 총 생산능력은 144만 4천 톤이다. 세부 내용은 다음과 같다.
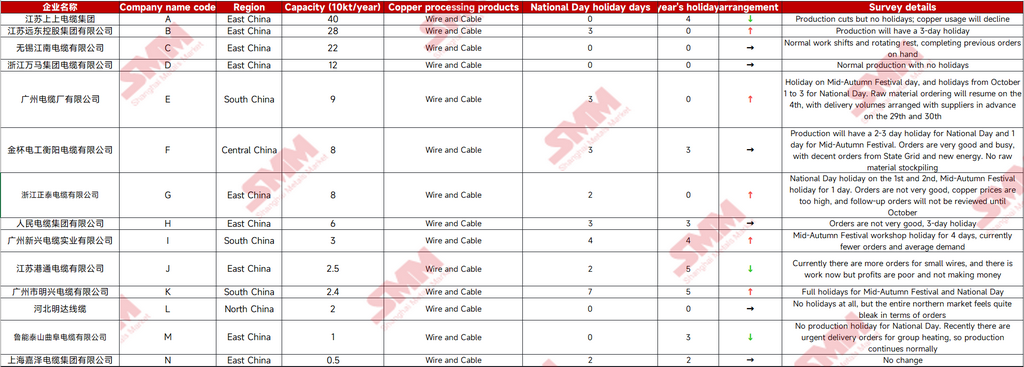
연휴 데이터를 보면, 조사 대상 기업들의 올해 평균 연휴 일수는 2.07일로 전년과 같았다. 그러나 작년에는 국경절과 중추절이 겹쳐 8일간의 연휴였던 반면, 올해 국경절 연휴는 7일이므로 통계 기준이 1일 줄어든 셈이다. 이는 기업들이 실제로 계획한 휴업 기간이 상대적으로 길어졌음을 의미한다. 기업별 연휴 전략은 뚜렷하게 엇갈렸다. 생산능력이 큰 대형 전선·케이블 기업들은 대체로 생산을 계속하거나 소폭 감산하여 프로젝트 납품의 연속성을 확보하는 방식을 택한 반면, 중소형 전선·케이블 공장들은 생산 유연성이 더 크게 나타났다. 수주가 부진한 업체들은 연휴를 필요에 따라 배치하며 적극적으로 휴업 기간을 늘려 생산 및 원자재 보유 비용을 줄였다.
연휴 전 원자재 비축과 관련해서는, 높은 구리 가격과 높은 프리미엄의 제약으로 전선·케이블 기업들의 원자재 비축 의향은 전반적으로 약했다. 대부분의 공장은 사전 비축을 줄이고 주문 진행 상황에 따라 신중하게 필요 수량만 구매하여 구리 가격 변동에 따른 재고 손상 위험을 회피했다.
SMM에 따르면, 주문 실적 측면에서 최종 수요 부진과 구리 가격 상승이 겹치며 하류 구매 의향을 억제했다. 기업들의 신규 주문 연결이 원활하지 않았고, 일부 공장은 보유 주문이 연휴 기간 풀가동 생산을 뒷받침하기에 부족했다. 또한 구리 가격 상승으로 원자재 비용이 올라 기업들이 앞서 수주한 일부 저가 주문이 손실로 이어졌으며, 전반적인 이익률이 크게 압박받았다. 한편 구리 가격 상승은 현재 원자재 조달 비용을 끌어올렸고, 많은 기업이 기존에 수주한 저가 주문이 손실 구간에 빠지면서 업계 전반의 이익률이 지속적으로 압축되었다. 최종 수요처별로 보면, 전력 부문은 전력망의 고정 주문에 힘입어 지지되었고 신에너지 수요도 여전히 견조했으나, 전반적인 최종 수요 주문은 전통적 성수기에 실질적인 회복세를 보이지 못했다.
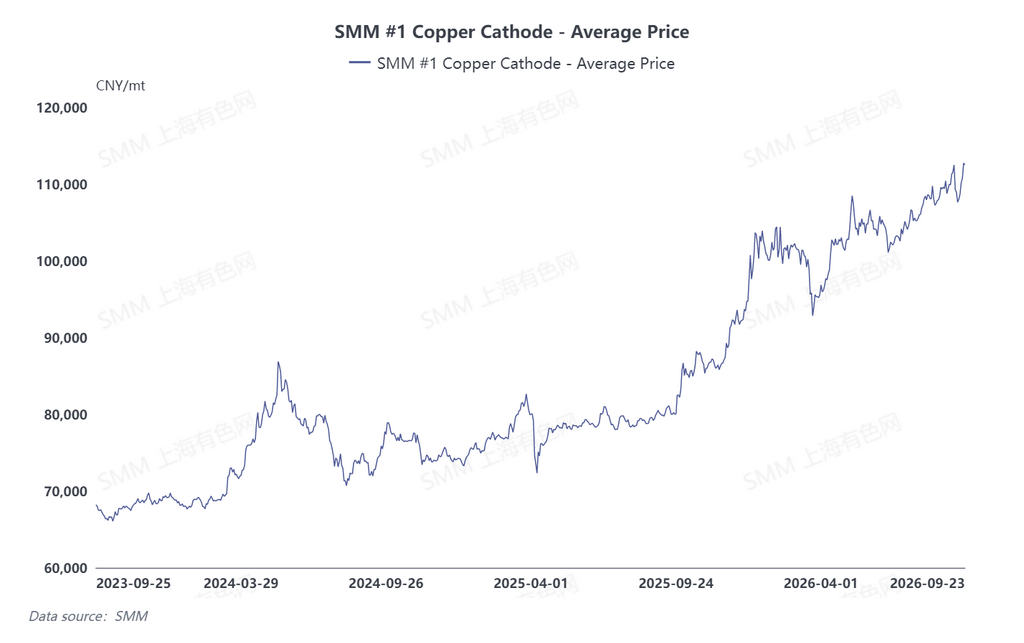
10월을 앞두고 구리 가격은 11만 위안 이상을 유지할 것으로 예상되어 하류 구매 의욕을 계속 억제하고 있으며, 많은 전선 및 케이블 기업들은 하류 수요에 대해 신중한 태도를 유지하고 있다. 시장은 10월 국가전망과 남방전망의 구리 전선 및 케이블 조달 속도에 대한 우려를 가지고 있으며, 앞선 약한 수요가 지속됨에 따라 '성수기 부진'이 10월 소비 시장의 주류 판단이 될 것이다. 다만 구리 가격 움직임은 여전히 주시할 필요가 있다. 구리 가격이 하락할 여지가 있다면 주문이 소폭 회복될 것으로 예상된다.