I. 조사 개요: 감산·정지 확대, 비축 의향 전반적으로 신중
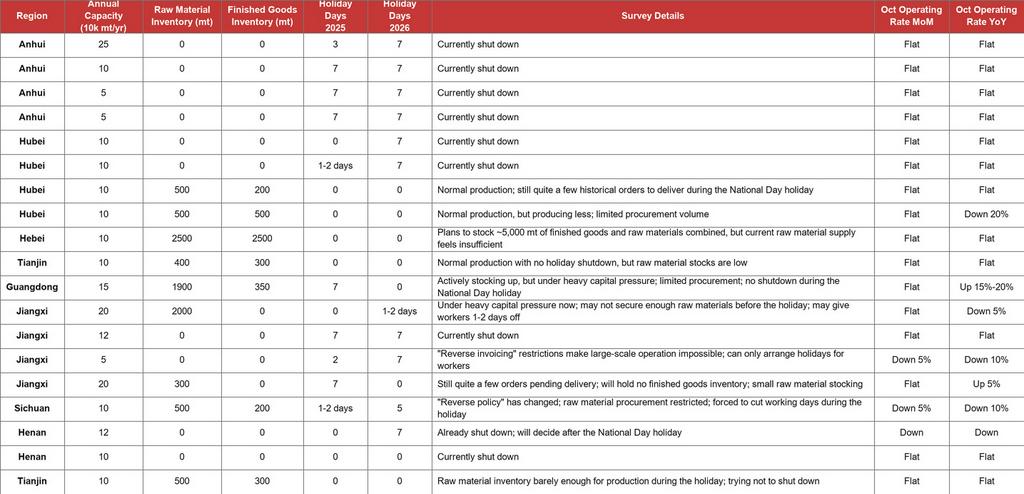
국경절 연휴가 다가옴에 따라 SMM는 안후이, 후베이, 허베이, 톈진, 광둥, 장시, 쓰촨, 허난 등 8개 성·시의 연간 생산능력 총 219만 톤 규모의 2차 동봉 기업 19곳을 대상으로 연휴 전 비축 및 생산 계획에 대한 조사를 실시했다. 조사 결과, 현재 업계는 뚜렷한 "양극화" 양상을 보이고 있다. 9개 기업이 감산·정지 상태에 있으며, 관련 연간 생산능력은 99만 톤으로 전체 표본 생산능력의 약 45%를 차지한다. 생산을 유지하는 기업들도 원자재 비축에 전반적으로 신중한 태도를 보였으며, 10개 기업은 원자재 비축량이 0이라고 답해 연휴 전 "비축 붐"은 예상대로 나타나지 않았다.
II. 비축 현황: 원자재 재고 보충 뚜렷한 차이, 완제품 재고 전반적으로 낮은 수준
원자재 측면에서는 표본 19개 기업 중 실제로 비축한 곳은 9곳에 불과했으며, 총 비축량은 약 9,600톤으로 집중도가 비교적 높았다. 허베이의 한 기업은 원자재와 완제품을 각각 약 5,000톤 비축할 계획으로 이번 조사에서 가장 적극적인 업체였으나, "현재 원자재가 다소 부족하다"고도 인정했다. 광둥(1,900톤)과 장시(2,000톤)의 각 1개 기업은 비축량이 약 2,000톤 수준이었고, 나머지 비축 기업들은 대부분 300~500톤의 낮은 수준에 머물렀다. 완제품 측면에서는 표본 기업들의 완제품 비축 총량이 약 4,350톤에 그쳤으며, 대부분의 기업이 연휴 기간 "완제품 재고 0"을 선택했다. 장시의 두 기업은 "아직 납기 전 주문이 꽤 남아 있어 완제품 재고는 없을 것"이라고 명시했고, 후베이의 한 기업도 "국경절 연휴 동안 납품해야 할 기존 주문이 아직 많다"고 언급했다. 이는 수요 부진 환경 속에서 기업들이 전반적으로 판매 기반 생산과 저재고 운영이라는 방어적 전략을 채택하고 있음을 보여준다.
III. 휴일 운영 계획: 휴일은 대체로 7일로 연장, 생산 중단 범위는 전년 대비 확대
2024년과 비교하면 2025년 국경절 휴일 운영 계획은 크게 연장됐다. 표본 기업 중 전면 7일 휴무를 시행한 기업 수는 지난해 6개에서 9개로 늘었고, 쓰촨의 한 기업은 5일 휴무를 실시했으며, 장시의 다른 한 기업은 근로자 1~2일 교대 휴무를 배치했다. 생산을 유지하는 기업들도 대부분 “정상 생산이지만 생산량이 조금 줄었다”고 보고했다.
주목할 점은 일부 기업의 생산 중단이 휴일 요인만으로 발생한 것이 아니라는 것이다. 허난의 연간 12만 톤 규모 한 기업은 “이미 생산을 중단했으며 국경절 연휴 이후 결정할 것”이라고 했고, 안후이의 4개 기업(합산 45만 톤)은 모두 생산 중단 상태로, 원자재와 자금의 이중 압박 속에서 업계가 겪는 운영 난항을 보여준다. IV. 3중 압박: 정책·자금·주문이 운영을 짓누름
조사 세부 내용에 따르면 이번 재고 비축 부진은 세 가지 압박이 중첩된 결과다.
1. ‘역발행(Reverse invoicing)’ 정책이 원자재 조달을 제약. 장시의 5만 톤 규모 한 기업은 “ ‘역발행’ 정책에 제한이 있어 규모 있게 가동할 수 없고, 어쩔 수 없이 근로자들을 휴가 보낼 수밖에 없다”고 직설적으로 밝혔다. 쓰촨의 한 기업도 “ ‘역발행’ 정책이 바뀌어 원자재 조달이 제한되면서 연휴 기간 가동 일수를 줄일 수밖에 없다”고 전했다. 동스크랩 인보이스 발행의 컴플라이언스 병목이 기업들의 구매 의지를 제약하는 핵심 요인으로 부상했다.
2. 자금 압박이 조달 능력을 제한. 광둥의 한 기업은 “적극적으로 재고를 비축하고 있지만 자금 압박이 크고 조달 물량이 제한적”이라고 말했다. 장시의 20만 톤 규모 한 기업도 “자금 압박이 크며 연휴 전 원자재를 충분히 조달하지 못할 수 있다”고 언급했다.
3. 주문 구조가 기존 주문 중심. 여러 가동 기업은 납품 대기 중인 기존(과거) 주문을 기반으로 생산을 유지하는 한편, 신규 주문 수주는 신중하게 접근하고 있어 연휴 전 재고 비축 유인이 자연스럽게 약화되고 있다.
V. 10월 가동률 전망: 전월 대비 보합, 전년 대비 약세
10월을 전망하면, 조사 대상 기업들의 가동률은 전월 대비 '보합'이 주된 흐름(14개 기업)으로 예상되지만, 이미 4개 기업은 전월 대비 하락을 예상하고 있다(그중 3개 기업은 약 5% 하락, 허난성의 한 가동 중단 기업은 하락을 명시적으로 예상).
전년 대비 격차는 더욱 뚜렷하다. 후베이성의 한 기업은 20% 하락을 예상하는 반면, 장시성과 쓰촨성의 여러 기업은 5%~10% 하락을 예상한다. 광둥성의 한 기업(15%~20% 증가)과 장시성의 한 기업(5% 증가)만이 전년 대비 성장을 예상한다. 전반적으로 10월 업계 가동률의 '전월 대비 안정, 전년 대비 압박' 패턴은 사실상 확정적이다.
VI. 요약: 방어적 연휴 대응이 업계 공감대 형성
이번 조사에 따르면, 2차 동선 업계는 국경절 연휴 전 전통적인 집중 재고 비축 현상이 나타나지 않았다. '역발행' 정책 강화, 높은 자금 동결, 취약한 최종 수요 주문 속에서 기업들의 선택은 매우 일관되게 나타났다. 생산 중단을 피할 수 있는 기업은 저재고와 판매 기반 생산으로 운영을 유지하고, 압박을 견디기 어려운 기업은 조기 가동 중단과 연휴 연장을 택했다. 연휴 전 원자재 재고 비축은 자금력이 탄탄한 일부 상위 기업에 집중되었으며, 중소형 생산능력의 시장 퇴출 추세는 계속 가속화되고 있다. 연휴 후에는 정책 집행의 변화와 동 스크랩 공급 회복 여부를 면밀히 주시해야 하며, 이것이 4분기 업계 가동률의 안정 및 반등 가능성을 좌우할 것이다.