SMM 9월 21일 뉴스:
최신 세관 데이터에 따르면, 중국은 2026년 8월 아연 정광 42만 4,900톤을 수입하여 전월 대비 0.15%, 전년 동기 대비 9.06% 감소했습니다. 1~8월 누적 수입량은 361만 2,100톤으로 전년 동기 대비 3% 증가했습니다.
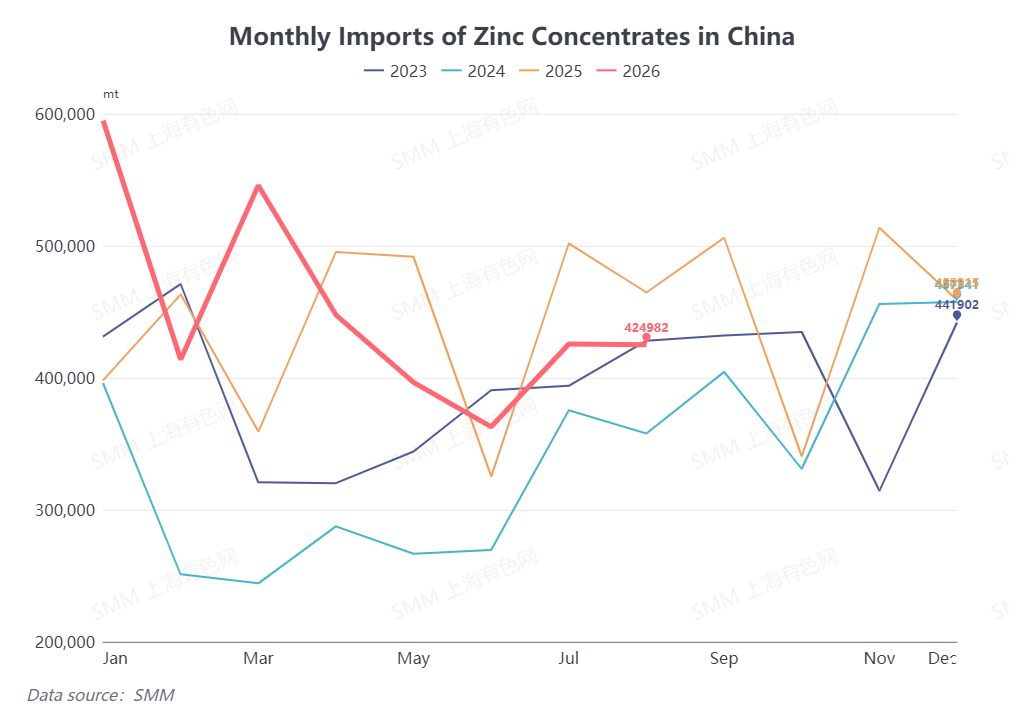
원산지별로 보면, 8월 상위 3개 공급국은 호주, 페루, 남아프리카공화국이었습니다. 중국은 호주에서 7만 7,300톤을 수입하여 전체의 18.2%를 차지했고, 페루에서 7만 5,900톤을 수입하여 17.9%를 차지했으며, 남아프리카공화국에서 5만 9,200톤을 수입하여 13.9%를 차지했습니다. 페루와 남아프리카공화국으로부터의 수입은 전월 대비 뚜렷하게 증가한 반면, 러시아와 호주로부터의 선적량은 다소 감소했습니다.
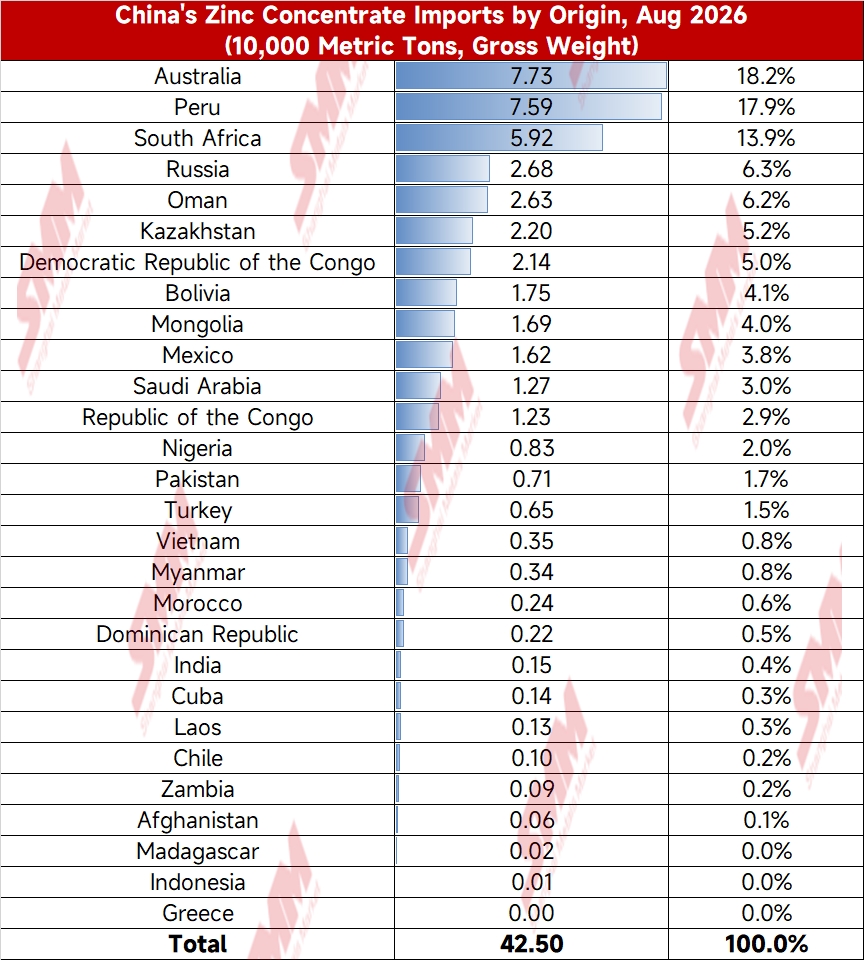
중국의 8월 아연 정광 수입량은 7월 대비 소폭 증가하는 데 그쳐 기존 예상과 대체로 일치했습니다. SMM은 이를 다음과 같은 요인에 기인한 것으로 분석합니다:
1. 8월 LME 아연 재고 감소로 수입 정광의 손실이 확대되었습니다.
한때 중국의 수입 아연 정광 손실은 금속톤당 2,500위안을 초과했습니다. 국내 정광이 더 강한 가격 우위를 보이면서 제련소들은 주로 국내 광석을 조달했고, 아연 정광의 현물 수입은 제한적인 수준에 머물렀습니다.
2. 8월은 국내 제련소들의 정기 보수 시즌에 해당했습니다.
8월 정제 아연 생산량은 전월 대비 증가했지만 증가 폭은 제한적이었습니다. 따라서 아연 정광에 대한 전반적인 수요는 비교적 약세를 유지했습니다.
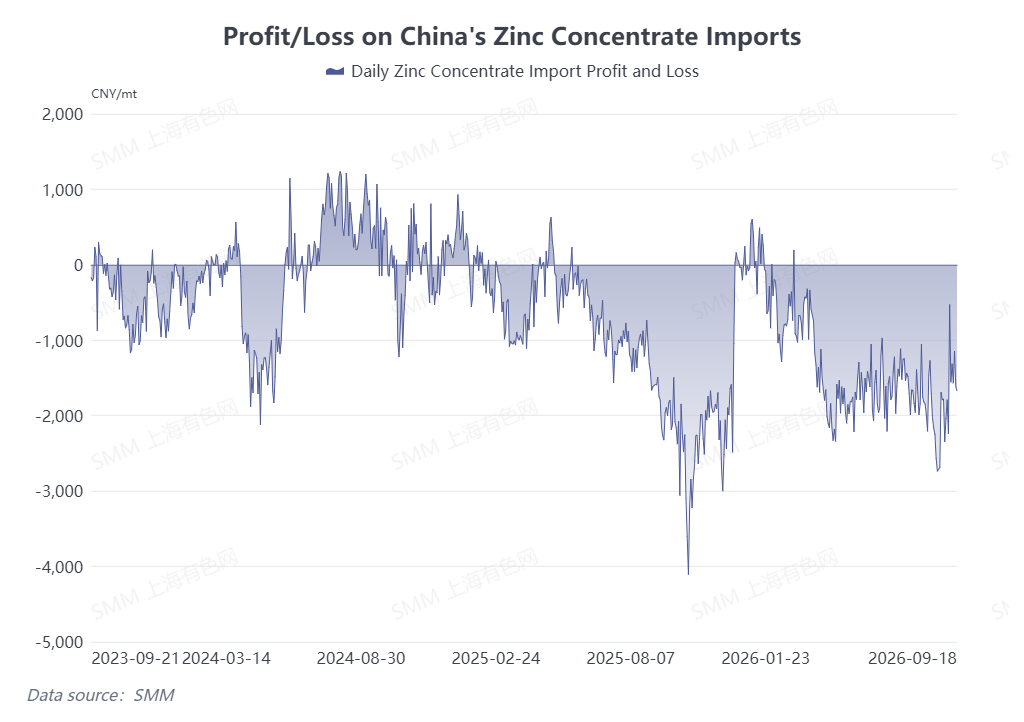
9월 전망과 관련하여, SMM은 중국의 아연 정광 수입이 일부 회복 여지가 있을 것으로 예상합니다. 한편으로는 해외 아연 시장의 긴축이 완화되면서 수입 아연 정광의 손실이 금속톤당 약 1,500위안으로 축소되어 국내 정광의 가격 우위가 약화되었습니다. 다른 한편으로는 겨울철 비축 시즌이 다가오면서 제련소들이 겨울철 재고 확보를 위해 수입 정광 구매에 더 적극적으로 나서고 있습니다. 이는 수입 정광 유입의 완만한 증가를 뒷받침할 것으로 예상됩니다.
(상기 정보는 SMM 리서치팀의 시장 수집 및 종합 평가에 기반합니다. 본 문서에서 제공되는 정보는 참고용으로만 제공됩니다. 본 문서는 투자 연구 및 의사 결정을 위한 직접적인 조언을 구성하지 않습니다. 고객은 신중하게 결정을 내려야 하며, 이 정보로 독립적인 판단을 대체해서는 안 됩니다. 고객이 내린 모든 결정은 SMM과 관련이 없습니다.)