주간 시장 리뷰
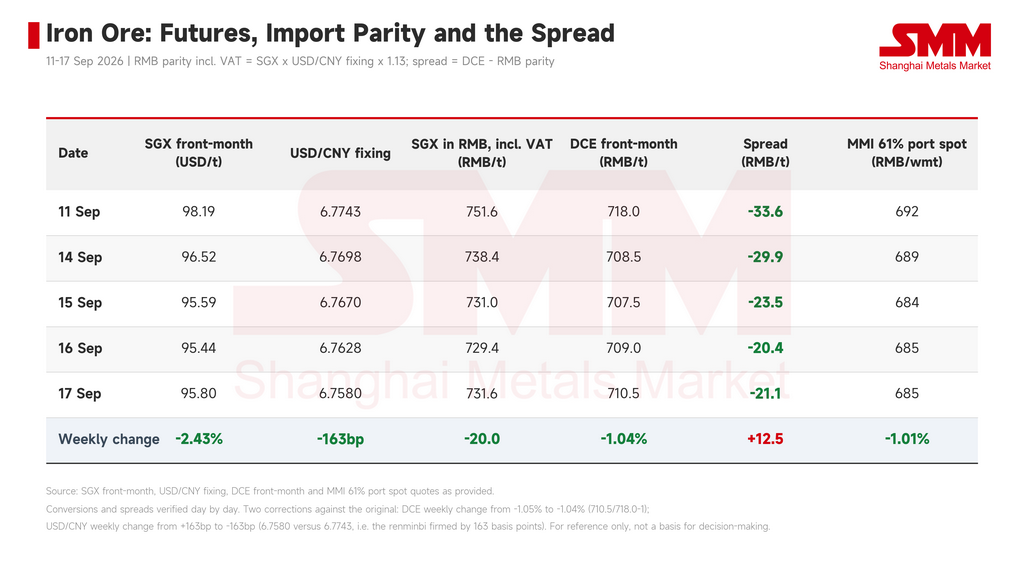
이번 주 철광석 가격은 국내외 시장 간 뚜렷한 괴리를 보였다. SGX 최근월물은 9월 11일 톤당 98.19달러에서 9월 17일 톤당 95.80달러로 하락하며 주간 누적 2.39달러, 2.43% 하락했고, 9월 16일에는 주간 장중 저점인 톤당 95.44달러를 기록했다. 같은 기간 DCE 최근월물은 톤당 718.0위안에서 710.5위안으로 1.05% 하락했으며, MMI 62% 철광석 항만 현물 지수는 습윤 톤당 692위안에서 685위안으로 1.01% 하락했다.
해외 하락폭은 국내 시장의 두 배에 달했다. DCE는 9월 15일 톤당 707.5위안으로 저점을 기록한 뒤 이틀 연속 반등했고, 항만 현물 가격도 9월 16일 안정세를 보인 반면 SGX 저점은 하루 늦게 나타났다. 국내 선물과 현물의 하락폭은 약 1%로 거의 일치해 국내 가격 형성 체계가 원활하게 작동했으며, 이번 약세의 동인은 주로 중국 외부에서 비롯됐음을 시사한다.
펀더멘털: 공급 측 압력이 가시화되다
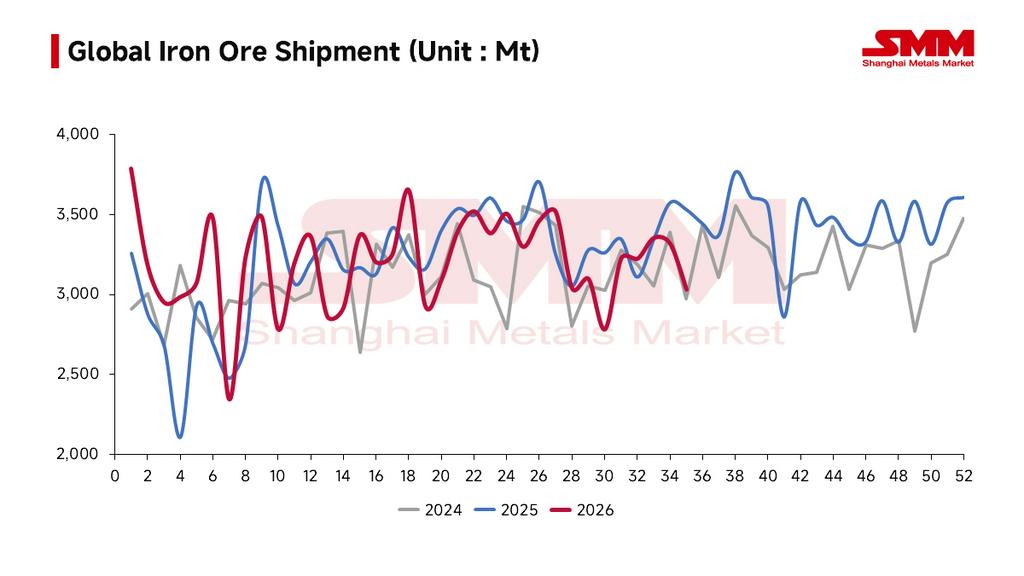
출하량이 2주 연속 급증했다. 123개 항만의 철광석 출하량은 8월 28일 주 3,031만 8,200톤에서 9월 4일 주 3,444만 8,100톤으로 증가했고, 9월 11일 주에는 3,740만 5,800톤으로 추가 증가하며 2주 누적 약 23% 상승했다. 61개 항만의 도착량도 2,264만 9,300톤에서 2,691만 2,600톤으로 동반 상승했으며, 9월 11일 주에는 2,691만 500톤의 높은 수준을 유지했다.
재고가 감소에서 증가로 전환됐다. SMM 수입 철광석 재고는 9월 4일 1억 4,391만 톤에서 9월 11일 1억 4,349만 톤으로 소폭 감소했다가, 9월 18일 1억 4,433만 톤으로 반등하며 주간 84만 톤 증가해 기존의 재고 감소 추세를 깨뜨렸다. 높은 출하량이 도착량을 거쳐 항만 재고로 전이되는 과정이 완료되면서, 이는 이번 주 선물 가격을 압박한 가장 명확히 확립된 펀더멘털 변수가 됐다.
수요는 안정적으로 유지되며 한계적 기여를 하지 못했다. 242개 제철소의 일평균 용선 생산량은 9월 9일 240만 2,800톤에서 9월 16일 239만 9,100톤으로 주간 3,700톤/일 감소했고, 가동률은 88.69%에서 88.55%로 하락했다. 제철소 마진은 코크스 비용으로 인해 여전히 압박을 받고 있으나 감산 속도는 완만했고, 이번 주 수요는 독립적인 동인으로 작용하지 않았다.
거시 및 이벤트 동인
연준의 금리 인상이 단행됐다. 9월 16일 FOMC는 12대 0으로 25bp 금리 인상을 의결해 연방기금 목표 범위를 3.75%~4.00%로 상향했다. 이는 2023년 이후 첫 인상이며, 점도표는 올해 추가 인상 가능성도 시사했다. 달러 지수는 이에 반응해 100 부근까지 강세를 보였고, 10년물 국채 수익률은 5% 이상을 유지했다. 달러 표시 SGX 계약은 역외에서 거래되므로 DCE보다 유동성 여건에 훨씬 민감하며, SGX 주간 저점과 정책 결정일이 일치한 점은 명확한 연관성을 시사한다.
포트 헤들랜드 파업 기대가 반증됐다. 9월 15일 BHP의 항만 노조는 4년 단체협약을 위한 9개월 이상의 교섭이 합의에 이르지 못하자 호주 공정근로위원회에 '교착 상태 선언'을 신청할 것이라고 발표했다. 이러한 선언은 교섭이 9개월간 교착 상태에 빠진 경우에만 신청할 수 있으며, 승인된 후에도 분쟁이 해결되지 않으면 위원회가 고용 조건을 직접 결정하게 된다. 시장은 이를 교섭 결렬로 해석했지만 단기 파업 위험은 제거된 것으로 받아들였다. 포트 헤들랜드는 2025-26 회계연도에 5억 8,040만 톤을 처리했으며, 하루 중단 시 약 8,000만 호주달러의 선적에 영향을 미친다. 선물 가격에는 이전에 해당 위험 프리미엄이 반영돼 있었으나 이번 주 체계적으로 소거됐다. 해상 공급 이벤트로서 DCE에는 거의 반영되지 않았다.
전망 및 주시할 사항
종합하면, 이번 주 시장 심리는 금리 인상 단행과 파업 기대 반증이라는 두 요인이 지배했고, 출하량 급증에 따른 선행 공급 압력이 더해져 해외 시장의 독립적 하락에 충분한 논리적 근거를 제공했다. 국내 하락폭이 더 제한적이었던 것은 항만 거래와 명절 전 재고 확보 수요의 지지, 그리고 용선 생산량의 뚜렷한 붕괴가 없었기 때문이다. 다만 제철소의 철광석 재고가 비교적 넉넉해 명절 전 재고 확보가 방출할 수 있는 수요량은 상당히 제한적일 수 있다.
철광석 가격의 중심축은 단기적으로 소폭 하향 기울고 있다. 가격 중심의 상향 전환을 위해서는 제철소 마진 회복과 용선 생산량의 안정 및 반등이 필요하다. 다음 주 주시할 사항: 명절 전 재고 확보 수요의 지속 여부, 그리고 FOMC 회의를 앞둔 금리 인상 기대가 달러 표시 계약에 계속 부담으로 작용할지 여부.