지난 두 달간 국내 그린수소, 그린암모니아, 그린메탄올 등 3대 그린 신에너지 화학제품은 매우 일관된 안정적 시장 흐름을 보였으며, 가격이 장기간 횡보하며 변동성이 거의 없었다. 반면 기존의 그레이수소, 그레이암모니아, 그레이메탄올 가격은 급등하여 그린 제품의 프리미엄이 수동적으로 축소되었다. 이로 인해 "그린 패리티 도래가 가속화되고 있다"는 광범위한 오해가 촉발되었다. 그린 제품 자체의 가격 결정 메커니즘, 비용 구조 및 산업 진전 관점에서 볼 때, 이번 프리미엄 축소는 그린수소-암모니아-메탄올 부문의 기술적 비용 절감과 시장 지향적 패리티에 기인한 것이 아니다. 오히려 기존 제품의 외부 시장 변동이 주도한 허위 신호이다. 현 단계에서 그린수소, 그린암모니아, 그린메탄올 산업은 정적인 가격 횡보, 생산능력의 꾸준한 가동, 비용의 구조적 최적화, 최종 수요의 뚜렷한 병목 현상이라는 특징을 보인다. 실질적인 산업 패리티는 아직 실현되지 않았다.
I. 그린수소·암모니아·메탄올 시장 전반: 안정적 운영, 기존 제품 가격 사이클과의 탈동조화
지난 두 달간 3대 그린 화학제품은 안정적인 가격 추세를 유지하며 전통 에너지·화학 상품의 가격 상승 논리와 대체로 독립적으로 움직였다. 이는 시장 침체가 아니라 그린수소·암모니아·메탄올의 독점적 거래 시스템과 가격 결정 모델이 규정하는 본질적 특징이다. 공개 현물 시장에서 거래되며 수급 역학, 지정학, 시장 심리에 취약한 기존 화학제품과 달리, 그린 제품은 장기 계약이 지배적이며 가격은 그린 인증 및 탄소 규제 준수 프레임워크에 고정되어 있다. 단기 현물 시장의 교란은 미미한 영향을 미치므로, 그레이 제품은 시장 변화에 따라 격렬하게 움직이는 반면 그린 제품은 산업 펀더멘털에 고정되어 안정적으로 유지되는 양극화 패턴이 형성된다.
프리미엄 측면에서 그린메탄올과 그린암모니아의 기존 제품 대비 프리미엄은 현저히 축소되었다. 그러나 핵심 동인은 그레이 제품의 가격 상승이며, 그린 제품 자체에는 실질적인 가격 인하가 없었다. 이러한 수동적 프리미엄 수렴은 그린수소-암모니아-메탄올 산업의 경쟁력 향상을 입증할 수 없으며 장기적 지속 가능성도 부족하다.
II. 그린수소·그린암모니아·그린메탄올 산업 현황
a. 그린암모니아·그린메탄올: 장기 계약이 가격을 고정하여 가격 장벽 형성, 해외 수요가 산업 전개 뒷받침
시장 측면에서 그린메탄올 가격은 지난 두 달간 안정적으로 유지되었으며, 국내외 주류 호가의 변동 폭은 좁았다.
주된 이유는 국내 그린메탄올에 공개 단기 현물 거래 시장이 없어 단기 수급 변동으로 인한 투기적 거래와 가격 변동성이 제거되었기 때문이다. 산업 거래는 주로 수출 장기 주문으로, 국제 해양 연료의 저탄소 규제 준수 요건을 대체로 충족한다. 대규모 국내 그린메탄올 생산능력이 성공적으로 가동되어 해외로 대량 공급되었다. 선도 기업들은 국제 해운사와 연간 수백만 톤 규모의 안정적 주문을 확보했다.
b. 그린수소: 최종 사용자 가격 경직성, 생산 단계에서 부분적 패리티 돌파 달성
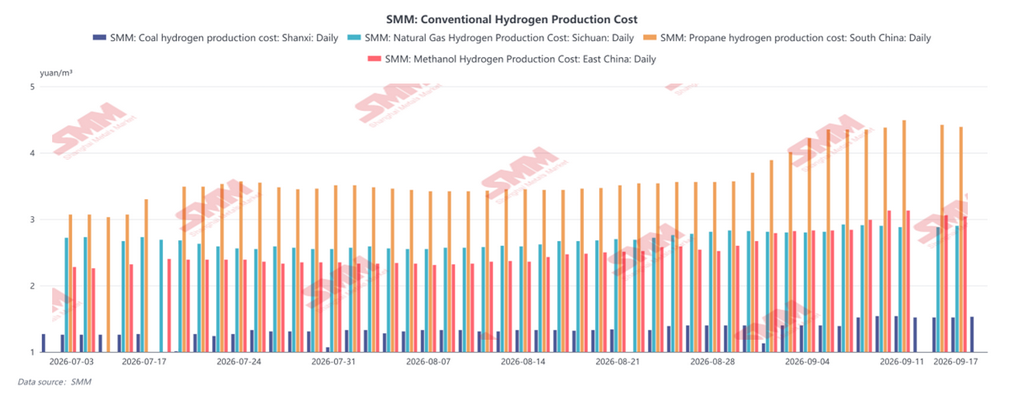
가격 지수의 보합이 시장의 무변화를 의미하지는 않는다. 변화는 호가 측면이 아닌 비용 측면에서 발생하고 있다. 내몽골과 신장의 대규모 풍력·태양광 기반 수소 생산 프로젝트는 생산 비용을 킬로그램당 14~18위안으로 낮추었다. 풍력·태양광 잉여 전력을 최적으로 활용하는 프로젝트는 킬로그램당 11.2~14위안의 비용을 달성할 수 있는 반면, 같은 지역의 석탄 기반 그레이수소 비용은 킬로그램당 12~15위안이다. 중국 서북부에서 생산 단계의 그린수소-그레이수소 지역적 패리티가 나타났다.
그럼에도 불구하고 저장 및 운송의 병목으로 인해 최종 사용자 가격은 그에 따라 하락하지 않았다. 500킬로미터 반경을 초과하는 튜브 트레일러 운송의 경우 저장 및 운송 비용이 킬로그램당 20위안 이상 추가되어 생산 단계의 모든 비용 우위를 상쇄한다. 올해 주목할 만한 진전은 시노펙 노바와 빈하이 인베스트먼트가 체결한 그린수소 공급 기본 계약으로, 2029년부터 내몽골 울란차브의 그린수소를 톈진으로 공급할 계획이며, 파이프라인 인도 기준 가격을 킬로그램당 19~22위안으로 고정했다. 이는 현재까지 최종 사용자에 대한 "서수소 동송"의 가장 상업적으로 현실적인 가격 기준이다.
III. 수동적 프리미엄 축소 ≠ 그린 산업의 패리티
현재 시장에서 관찰되는 그린 제품 프리미엄의 실질적 축소는 오해를 불러일으키기 쉬운 신호이다. 그린수소-암모니아-메탄올 산업 자체의 관점에서 볼 때, 인식된 경쟁력 향상은 실질적인 산업적 함의가 없는 외관상의 허위 배당이다. 진정한 그린 패리티는 그린 제품이 기술 반복, 그린 전력 비용 하락, 공정 최적화를 통해 비용 절감을 달성하여 궁극적으로 기존 제품 가격에 도달하거나 그 이하로 낮아지는 것을 의미한다. 이러한 비용 절감은 내생적이고 지속 가능하며 되돌릴 수 없다. 반면 현재의 프리미엄 축소는 전적으로 단기 정비, 지정학적 교란, 수급 불일치로 인한 기존 화학제품의 일시적 가격 급등에서 비롯된다. 그린수소, 그린암모니아, 그린메탄올은 자체 가격, 핵심 비용 또는 생산 공정에서 획기적인 변화를 보이지 않았다. 기존 에너지·화학 제품의 공급이 정상화되고 그레이 제품 가격이 후퇴하면 그린 프리미엄은 반등할 것이다.
산업 패리티의 실제 논리에 따르면, 그린수소·암모니아·메탄올의 전면적 패리티는 더 낮은 그린 전력 비용에 달려 있다. 그린암모니아를 예로 들면, 전력 비용이 총 생산 비용의 70%~80%를 차지하며, 전기 요금의 미세한 조정만으로도 톤당 천 위안 규모의 총비용 변동을 유발할 수 있는 반면, 설비 반복은 비용 절감에 10% 미만만 기여한다. 업계 추정에 따르면, 탄소 시장 메커니즘의 개선과 함께 그린수소·암모니아·메탄올의 완전한 시장 지향적 패리티 시기는 제15차 5개년 계획 기간 중 도래할 것이다. 산업은 현재 비용 축적, 인프라 개선, 수요 육성의 중요한 단계에 있다.