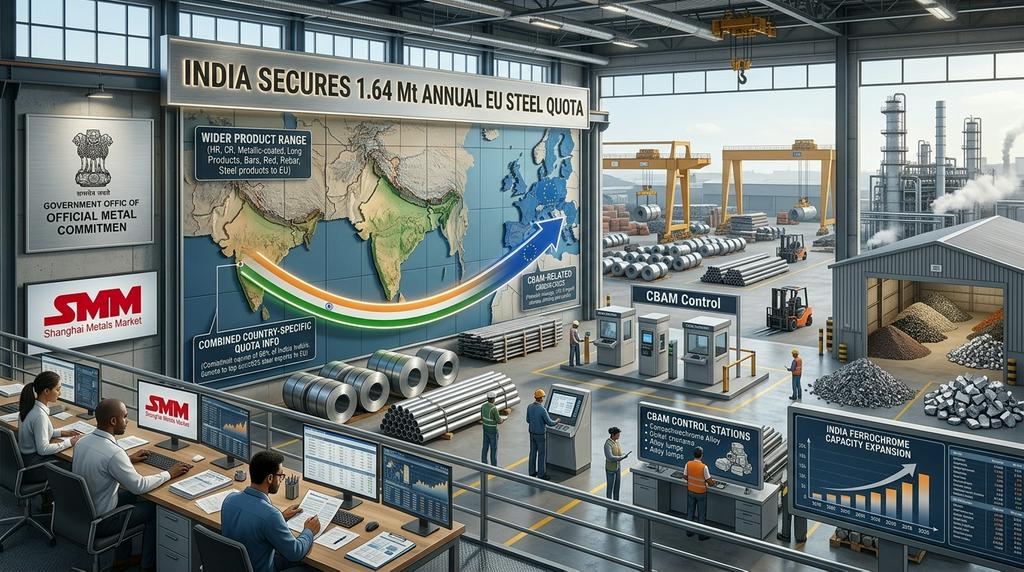
인도는 인도-EU 자유무역협정에 따라 대EU 철강 수출 연간 국가별 쿼터 164만 톤을 확보했으며, 이는 기존 최혜국 대우 쿼터 94만 6,616톤과 FTA에 따른 추가 물량 69만 4,853톤으로 구성된다. 통합 쿼터는 2025년 인도의 대EU 철강 수출량의 약 68%를 포괄하게 되며, 기존 쿼터만 적용될 경우의 약 39%에서 상승한 수치다. 쿼터를 초과하는 물량에는 EU의 50% 쿼터 외 관세가 계속 적용된다. 이 협정은 발효 전 관련 승인 및 비준 절차를 거쳐야 하며, 2026년 말까지 발효될 것으로 예상된다.
이 쿼터는 비합금 및 합금 열연강판과 스트립, 냉연강판, 금속도금강판, 스테인리스 제품, 봉강·철근·선재 등 다양한 장척 제품을 포함한 광범위한 철강 제품군에 걸쳐 적용된다. 가장 큰 단일 배정 물량은 열연강판 및 스트립으로 50만 9,605톤이며, 이는 페로크롬을 투입재로 사용하지 않는 탄소강 평판 제품군이다. 공개된 세부 내역에는 인도의 확대 쿼터 중 크롬 수요와 가장 직접적으로 관련된 제품 등급인 스테인리스 부문에 구체적으로 얼마나 배정되는지 명시되어 있지 않아, 스테인리스 특정 혜택의 규모는 공개된 수치만으로는 불분명하다.
한편, 확대된 쿼터가 인도산 철강을 EU의 탄소국경조정제도에서 면제해 주는 것은 아니며, 이 제도는 쿼터 지위와 무관하게 EU로 수입되는 모든 철강에 적용된다. 글로벌무역연구이니셔티브 분석에 따르면 CBAM 관련 탄소 비용은 제도가 완전히 단계적으로 시행되면 수출 가치의 평균 약 35%에 달할 수 있으며, 이는 쿼터 접근 확대에 따른 혜택의 상당 부분을 상쇄할 수 있는 비용이다.
크롬 시장의 경우, 인도 제철소들이 쿼터 배정분을 활용하기 위해 스테인리스 생산을 늘리는 정도에 따라 확대된 접근권이 인도의 스테인리스 수출과 그에 따른 페로크롬 소비에 추가적인 지지 요인이 될 수 있다. 인도는 또한 페로크롬 생산능력을 확대하고 있어, 하류 철강 수출 기회의 강화는 국내 합금 생산능력의 가동률을 개선하고 유럽 및 아시아 페로크롬 시장에서의 경쟁을 잠재적으로 심화시킬 수 있다. 다만 페로크롬 수요에 대한 실제 영향은 FTA 이행 속도, 쿼터 증가분 중 스테인리스 대비 탄소강 부문이 차지하는 비중, CBAM 비용이 확대된 접근권의 경쟁력을 잠식하는 정도, 그리고 인도의 전반적인 스테인리스 생산 수준에 따라 달라질 것이다.