

SMM뉴스 9월 4일:

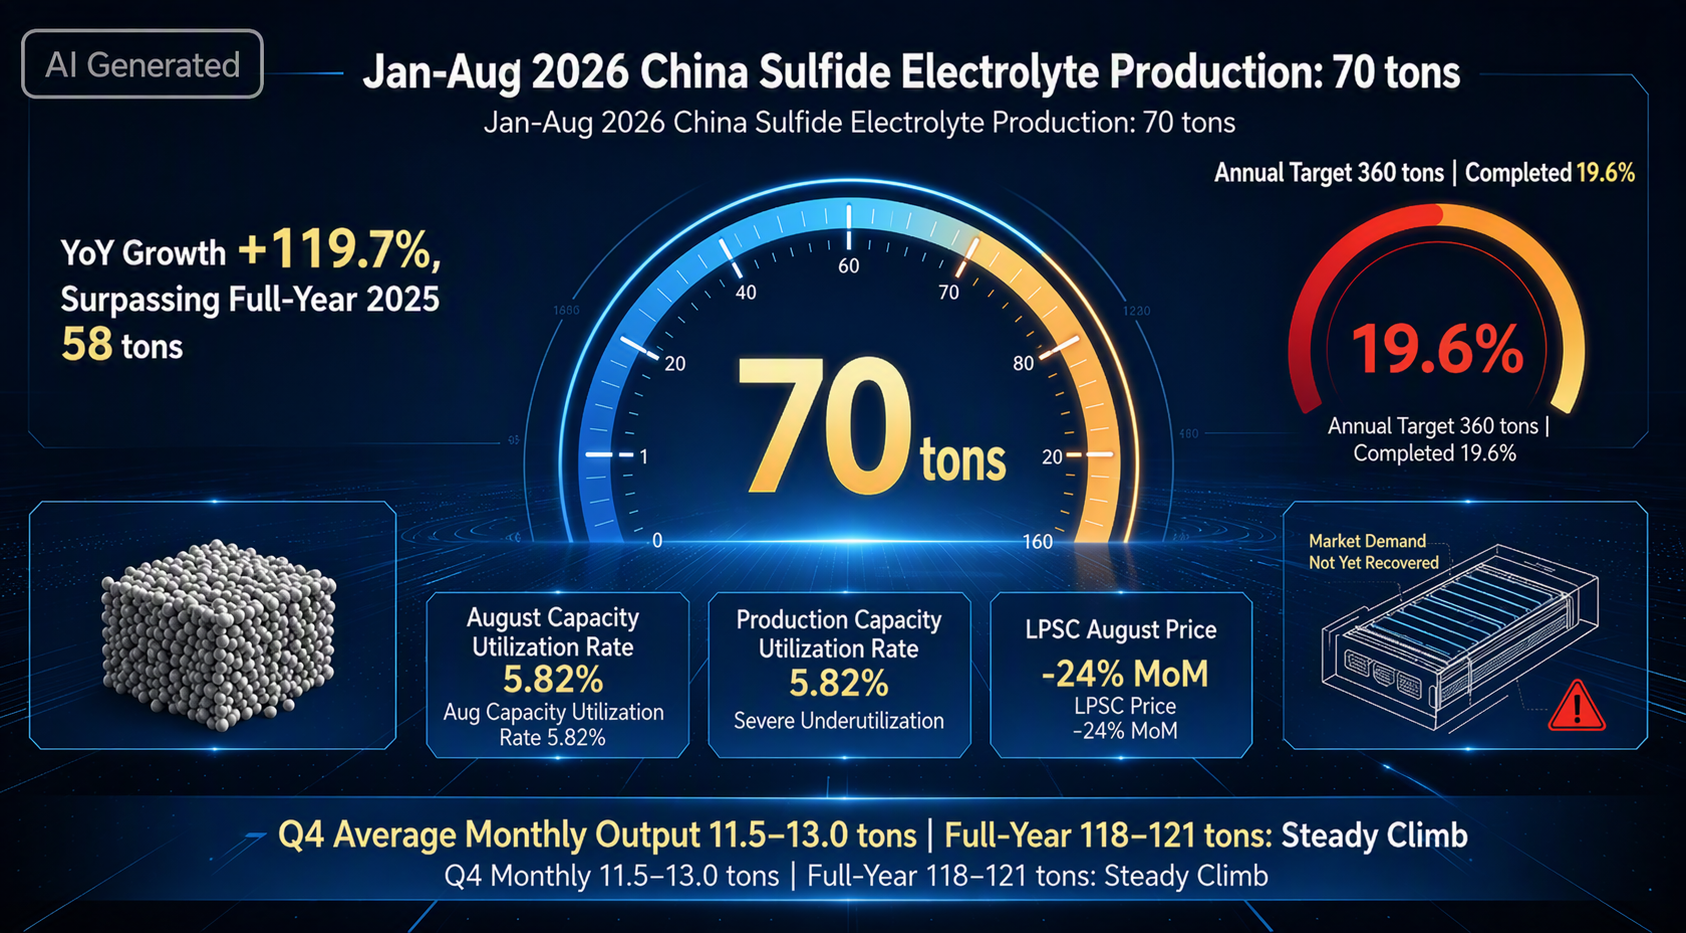
핵심 포인트: 2026년 8월 및 2026년 1~8월 누적 기준 중국 황화물 전해질 생산량은 70mt에 도달하여 전년 동기 대비 119.7% 급증했으며, 이미 2025년 연간 총량(58mt)을 넘어섰다. 그러나 이 눈에 띄는 성장 뒤에는 세 가지 냉혹한 현실이 숨어 있다: (1) 연간 예측 목표(360mt)의 19.6%만 달성했다; (2) 8월 가동률은 5.82%에 불과해 심각한 유휴 설비를 나타낸다; (3) 제품 가격이 계속 급락했다(LPSC는 한 달 만에 24% 이상 하락). 4분기 월평균 생산량은 11.5~13mt 범위에 머물 가능성이 높으며, 연간 총량은 약 118~121mt로 “견조한 증산”이 될 전망이다. 연간 예측 360mt 중 첫 8개월 동안 70mt만 완료: 중국 황화물 전해질의 “완만한 물량 방출”과 현실 격차.
I. 생산 리뷰
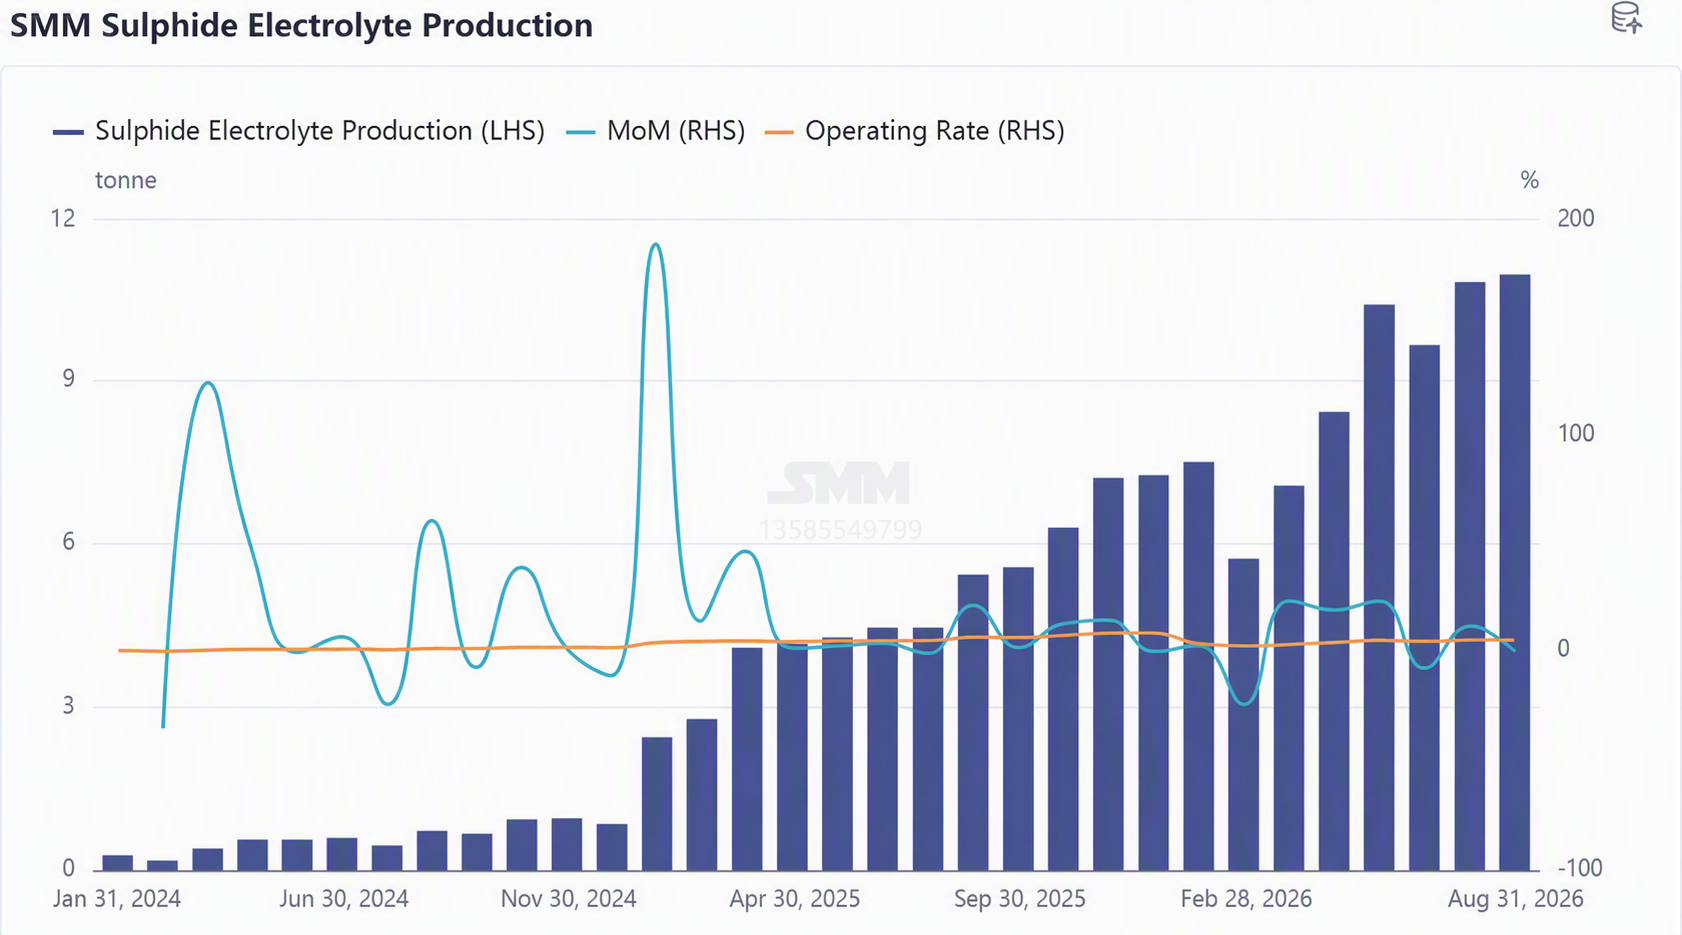
첫 8개월 누적 관점에서 2026년 1~8월 황화물 전해질 총 생산량은 약 70mt로, 2025년 같은 기간(약 32mt) 대비 약 120% 증가했다. 이 규모는 2025년 연간 생산량(94mt)의 75%에 가깝고, 2024년 연간 생산량은 약 7mt에 불과했으므로 업계의 “mt급 물량 방출” 윤곽이 형성되기 시작했다. 8월 생산량은 약 11mt로 사상 최고치를 기록했다. 신기록에도 불구하고 전월 대비 성장률은 5~7월의 두 자릿수에서 한 자릿수로 후퇴했다(5월은 4월 대비 23.5% 증가, 7월은 전월 대비 12.1% 증가, 8월은 전월 대비 1.2% 증가에 그침). 이는 8월 실제 생산량이 “증산 중 정체기”에 있었음을 나타낸다. 이는 업계 속도와 완전히 일치한다: 상반기 업계 체인은 주로 “라인 구축, 시운전, 샘플 납품”에 집중했다.
하지만 현실로 시각을 돌리면: 70mt는 무엇을 의미하는가? 이는 중형 화학 기업의 기초 화학 제품 일일 생산량에 불과하다. 전고체 배터리의 가장 핵심적인 소재로서 이 절대적 규모는 업계가 여전히 “샘플 검증 및 소량 구매” 초기 단계에 있으며 대규모 응용과는 거리가 멀다는 것을 분명히 보여준다. 70mt의 생산량에도 불구하고 출하량은 절반을 조금 넘는 수준에 그쳤다. 제품 수율과 일관성 개선이 필요하며, 하류 배터리 셀 기업의 맞춤형 구매로 인해 황화물 전해질이 단일 제품으로 여러 고객을 서비스하기도 어렵다.
하지만 현실로 시각을 돌리면: 70mt는 무엇을 의미하는가? 이는 중형 화학 기업의 기초 화학 제품 일일 생산량에 불과하다. 전고체 배터리의 가장 핵심적인 소재로서 이 절대적 규모만으로도 업계가 여전히 상용화의 매우 초기 단계에 있음을 보여주기에 충분하다.
더욱 중요한 점: 이 70mt는 “생산량”이지 “유효 공급”이 아니다. SMM 데이터에 따르면 실제 황화물 전해질 출하량은 약 60%에 불과하며, 생산량과 출하량 사이에 상당한 격차가 존재한다: 상당 부분의 제품이 여전히 생산 라인 시운전, 공정 검증 또는 품질 개선 증산 단계에 있으며 아직 하류 고객에게 인정받고 수용되지 않았다. 즉, “물량”이 작을 뿐만 아니라 실제로 최종 응용에 유입될 수 있는 “유효 생산량”은 더욱 적다.
근본 원인은 두 가지 하드 제약에 있다:
첫째, 수율과 일관성의 병목. 황화물 전해질은 수분과 산소 함량에 극도로 민감하며, 스케일 생산에서의 배치 안정성은 업계에서 널리 인정된 난제이다. “샘플 제작” 가능과 “합격 제품의 배치 납품” 가능 사이에는 여전히 큰 격차가 존재한다.
둘째, 맞춤형 구매 모델이 공급의 대규모 복제를 방해한다. 현재 하류 배터리 셀 기업은 대부분 일대일 공동 개발 모델을 채택하고 있으며, 각 기업마다 전해질 조성, 입자 크기, 이온 전도도 등 지표에 대한 맞춤형 요구사항이 있다. 이는 소재 생산업체가 고객을 서비스할 때마다 별도로 배합과 공정 파라미터를 조정해야 하는 경우가 많아, 성숙한 리튬 배터리 소재처럼 표준화된 대규모 생산 및 판매를 달성하기 어렵다는 것을 의미한다. 생산량 자체도 적은데 여러 “맞춤 배치”로 분할해야 하므로 비용 관리와 납품 효율성 모두에 심각한 시험대가 된다.
종합하면, 70mt의 생산량, 49mt의 출하량, 6% 미만의 가동률, 지속적인 제품 가격 급락—이 데이터들은 함께 하나의 업계 그림을 그린다: 황화물 전해질은 확실히 “0에서 1”의 실험실 문턱을 넘었지만, 대규모 상용화를 향한 “1에서 100”의 여정은 이제 막 시작되었다.
II. 8월 생산량을 높게 유지한 세 가지 힘
2.1 공급 측면: 생산 라인의 집중적 가동.
8월 5일, 시노세라가 자동화 황화물 전해질 생산 라인 완공을 발표하며 초기 양산 능력을 갖추었고, 이는 중국 황화물 전해질이 “실험실 샘플”에서 “생산 라인 배치 공급”으로 전환하는 중요한 시기로 평가된다. 티엔치는 100mt/년 황화리튬 및 황화물 전해질 파일럿 라인이 3분기에 완공 및 가동될 예정이다. 톈스커펑은 수천만 위안의 신규 자금 조달을 완료하여 황화물 전해질 생산능력 확장을 가속화하고 있다. 롱바이테크놀로지도 연내 10mt급 황화물 전해질 생산 라인 완공을 계획하고 있다.
2.2 수요 측면: 비축 모멘텀 지속.
7월, 한 주요 신에너지 기업이 1mt급 황화물 전해질 입찰을 완료했으며 낙찰 가격은 200만 위안/mt 미만으로, 업계가 공식적으로 “kg급 거래”에서 “mt급 거래”로 전환했음을 의미한다. 하류 배터리 셀 기업들은 2027년 차량 탑재 시기를 대비하여 구매 및 비축 의지를 강화하고 있다. 8월에는 집중적인 산업 검증 이벤트가 있었다: 중커위안벤이 중국 최초의 황화물 전고체 실차 도로 테스트를 완료했고, 가오넝수짜오의 20Ah 황화물 전고체 배터리 셀이 4mm 강철 바늘 관통 테스트를 통과하여 황화물 루트에 대한 신뢰를 높였다.
2.3 원자재 측면: 비용 하락이 생산능력 확장 장벽을 낮춘다.
배터리급 황화리튬 가격은 약 1,300위안/kg까지 하락했다(연초 대비 50% 이상 하락). 고순도 황화리튬은 황화물 전해질 총 비용의 70%~80%를 차지하며, 원자재 가격 하락은 전해질 대규모 생산 비용을 직접적으로 낮춘다.
III. 생산능력 리뷰
하지만 더욱 면밀한 검토가 필요한 것은 생산능력이다. 황화물 전해질 생산능력은 비교적 크다. 현재 가동 중인 기업은 구옌, 궈롄, 사이커, 루이구, 펌-리튬, 시노세라, 인스, 톈스커펑, 장펑, 라이언고, 구넝 등이며, 티엔치 등은 아직 가동을 시작하지 않았다.
월간 유효 생산능력은 2024년 39.17mt/월에서 2025년 3월 80mt/월로 상승했고, 2026년 1월 187.6mt/월로 급등했으며, 8월에는 188.1mt/월로 소폭 조정되었다—2년 만에 생산능력이 원래 수준의 4.8배로 확장되었고(연간 환산 약 2,257mt), 생산량은 약 2배 증가에 그쳤다.
그 결과 가동률이 희석되었다: 2025년 12월 가동률은 한때 9.0%까지 상승했으나, 2026년 1월 생산능력 급증 후 4.0%로 급락했고, 2월에는 3.0%로 최저치를 기록했으며(춘절 + 생산능력 증산), 8월에야 5.8%로 회복되었다.
황화물 전해질 생산능력은 이미 갖추어졌지만, 4분기 생산량이 가속화될 것인가? 이는 업계의 주요 질문이며, 황화물 전해질 상류 원자재 기업들도 이에 대해 극도로 우려하고 있다. 4분기 월평균 생산량은 12~13mt 범위에 도달할 것으로 예상되며, 연간 총량은 115~125mt에 이를 전망이다. 실제 도약은 2027년 시범 차량 주문이 확정된 이후에나 가능할 것이다.
IV. 가격 분석: 400만 위안/mt의 “사치품” 가격은 합리적 수준으로 이동해야 한다
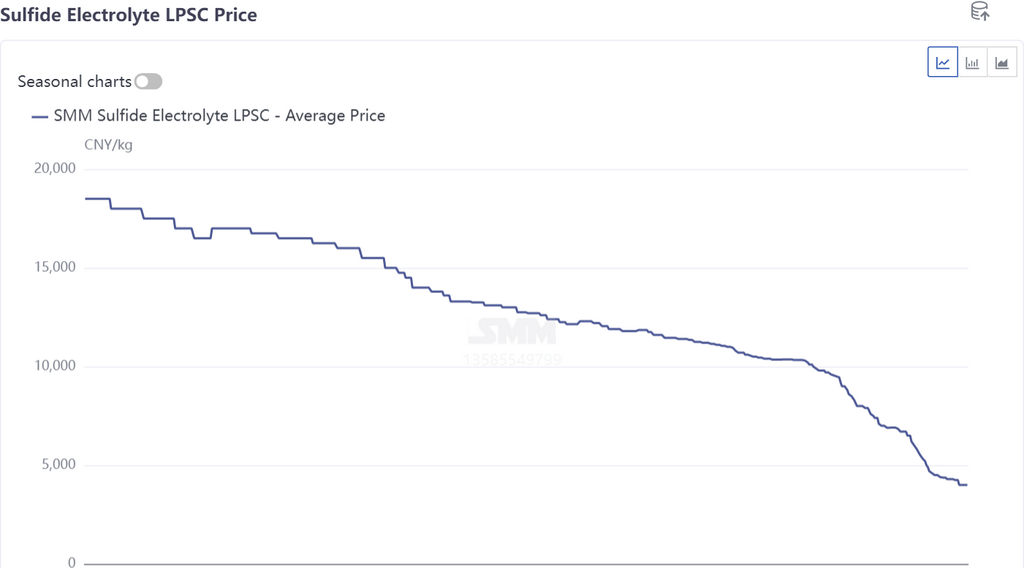
현재 황화물 전해질 시장은 여전히 전형적인 “산업화 초기 가격 책정” 단계에 있으며, LPSC 가격은 약 400만 위안/mt(즉, 4,000위안/kg)이다. 비용에 극도로 민감한 파워 배터리 업계에 이 가격은 “사치품” 수준이다.
생산량의 완만한 증가와 대조적으로, 황화물 전해질 가격은 8월에도 하락 속도가 더욱 빨라지며 지속적으로 하락했다. LPSC(Li₆PS₅Cl계, 분말 D50 ≤3μm) 평균 가격은 8월 초 kg당 4,500위안에서 8월 26일 kg당 4,000위안까지 하락하여 월간 하락폭은 약 11%에 달했다. 7월 초 kg당 6,700위안과 비교하면 누적 하락폭은 약 40%였으며, 전년 동기(2025년 같은 시기 약 11,800위안/kg) 대비 하락폭은 약 66%였다.
하류 배터리 기업들은 이에 대해 명확히 인식하고 있으며 원가 절감 압박을 가하고 있다.
단기 기준선(1~2년 이내) : 예상 가격은 톤당 200만 위안 이내로 수렴하여 소규모 시범 적용의 경제적 기반을 우선 마련해야 한다.
장기 목표(3~5년 후): 톤당 50만~100만 위안 가격대를 기준으로 삼는다. 이렇게 해야만 황화물 전고체 배터리가 원가 측면에서 기존 액체 배터리 및 반고체 배터리와 실질적으로 경쟁할 수 있다.
이러한 가격 기대의 의미는 '가격 흥정'에 있는 것이 아니라, 소재 제조업체들이 원가 모델을 실험실 규모의 소량 생산(그램급, 킬로그램급)에서 산업 규모의 대량 생산(톤급, 수십 톤급)으로 전환하도록 강제하는 데 있다. 규모의 경제를 통해 고정 자산 감가상각을 분산하고, 원자재 조달 비용을 낮추며, 수율을 개선함으로써 톤당 원가를 수백만 위안 수준에서 100만 위안 미만으로 낮출 가능성을 확보해야 한다.
이와 비교하면, 황화물 전해질의 핵심 상류 원자재인 황화리튬 가격은 이미 연초 고점에서 급격히 하락하여 지난 6개월간 50% 이상 떨어져 kg당 약 1,300위안 수준에 이르렀다. 상류 원자재 가격의 빠른 하락은 황화물 전해질 최종 제품 가격의 하락 여지를 열어주고 있지만, 배터리 기업들이 설정한 단기 기준선인 톤당 200만 위안에 도달하기까지는 여전히 원가 절감 격차의 절반 가까이를 메워야 한다.
참고: 본문에서 언급된 사항에 대해 추가로 공유할 세부 내용이 있거나 전고체 배터리 개발 동향을 지켜보고 계신다면 다음 연락처로 문의해 주시기 바랍니다.
전화: 021-20707860 (또는 위챗 13585549799 추가) 양차오싱, 감사합니다!
관련 읽을거리



