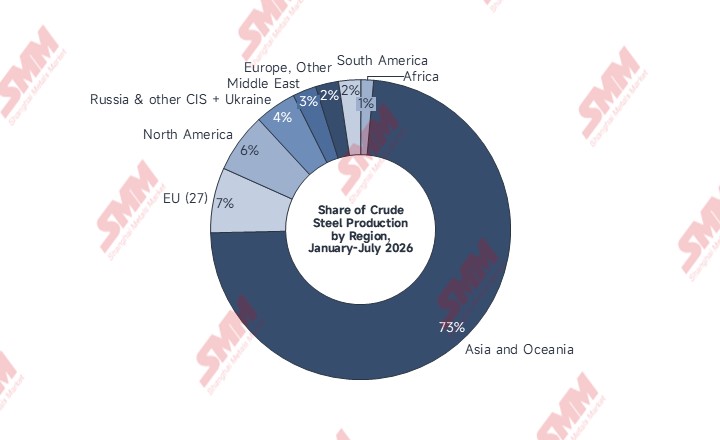
2026년 7월 글로벌 조강 생산은 1억 4,920만 톤(Mt)으로 전년 동기(YoY) 대비 0.3% 소폭 감소했다. 월간 글로벌 일평균 생산은 전월(MoM) 대비 7.3% 줄었다. 다만 구조적으로 보면 이번 감소는 거의 전적으로 중국 시장에서 발생했는데, 중국의 일일 조강 생산이 11.1% 급감(2.48Mt/일로 하락)하며 연중 처음으로 의미 있는 월간 감소를 기록했다. 중국을 제외하면 7월 해외 조강 생산은 약 7,230만 톤으로 YoY 3.5%의 견조한 증가를 보였고, 일평균 생산은 MoM 2.8% 감소에 그쳤다. 이 소폭 하락은 북반구 여름 정비 사이클에 따른 정상적인 계절 요인일 뿐, 기초 수요의 추가 악화를 시사하지 않는다. 특히 7월은 31일로 6월(30일)보다 하루 길어 데이터 표의 절대 MoM 수치는 약 3.3%p 자연스럽게 부풀려지므로, 일평균 지표가 실제 생산 모멘텀을 더 명확히 반영한다. 2026년 1~7월 누적 해외 조강 생산은 5억 400만 톤으로 추정 YoY 약 2.4% 증가했으며, 연율 환산 8억 6,400만 톤으로 2025년 연간 합계 8억 4,300만 톤을 여유 있게 상회한다. 2026년 1~7월 글로벌 조강 생산의 YoY 0.6% 감소는 전적으로 중국의 누적 3.1% 감소가 끌어내린 결과이며, 해외 시장은 완만한 성장 흐름을 유지했다. 지역별로는 2026년 1~7월 아시아·오세아니아가 글로벌 생산의 73%를 차지했고, 이어 EU(7%), 북미(6%), 러시아·기타 CIS+우크라이나(4%), 중동(3%), 기타 유럽(2%), 남미(2%), 아프리카(1%) 순으로, 2025년 대비 전반적인 구조는 안정적이었으나 중동만 분쟁 관련 차질로 소폭 위축됐다.
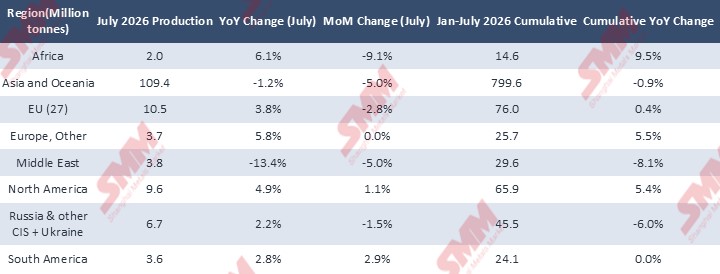
해외 시장의 핵심 성장은 주로 무역 보호 정책과 그에 따른 내수 시장점유율 회복이 견인했다. EU(27)의 7월 조강 생산은 1,050만 톤으로 YoY 3.8% 증가했으며, 독일은 280만 톤(+3.0% YoY)으로 6월(+4.6% YoY) 이후의 상승 모멘텀을 이어갔다. 유럽의 최종 수요가 부진한 가운데 이러한 내수 생산 증가는 7월 1일 발효된 신규 세이프가드 조치의 영향이 컸다. 무관세 쿼터는 47% 축소돼 연 1,830만 톤으로 낮아졌고, 쿼터 초과 관세는 25%에서 50%로 인상됐으며, 적용 품목군은 28개에서 30개로 확대돼 저가 수입을 효과적으로 압박하고 역내 제철소의 시장점유율 회복을 유도했다. EU 일평균 생산의 MoM 5.9% 감소는 순수한 계절 정비 요인이며, 향후 관찰 변수는 3분기 쿼터 소진 속도와 10월 1일 시행되는 ‘melt-and-pour’ 원산지 규정으로, 이는 환적 무역 흐름을 재편할 전망이다. 아시아에서는 베트남과 한국이 모두 YoY 성장을 기록했지만 동인은 크게 달랐다. 베트남은 7월 270만 톤(+34.7% YoY)을 생산해 누적 1,790만 톤(+28.0% YoY)에 달했다. 그러나 이는 전적으로 기저효과(호아팟 둥꿧 2의 2호 고로가 2025년 9월에야 가동) 때문이며, 일평균 생산은 MoM 0.5% 증가에 그쳐 풀가동의 안정적 운영을 시사한다. 반면 한국은 570만 톤(+6.4% YoY)을 생산했고, 일평균 생산이 MoM 4.1%(절대 MoM +7.5%) 급증해 주요 철강 생산국 중 유일하게 일일 생산 가속이 확인됐다. 이는 수입 열연코일(HRC)에 대한 반덤핑 관세로 POSCO와 현대제철이 출고가를 반복 인상하며 내수 점유율과 가격 결정력을 회복한 데서 비롯됐다.
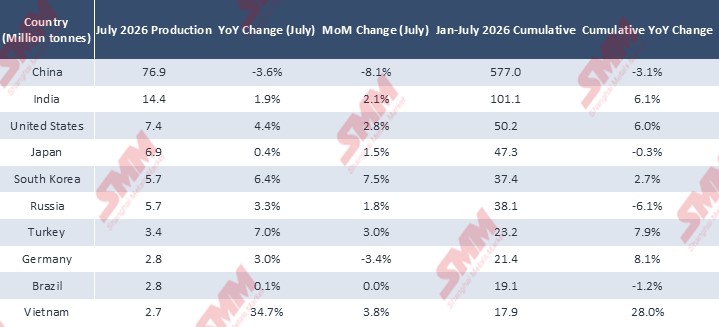
중동과 CIS 지역은 전후 복구와 기저효과 왜곡 사이에 여전히 끼어 있다. 중동의 7월 조강 생산은 380만 톤(-13.4% YoY)으로 4월(-27.6%), 5월(-19.4%) 대비 감소폭이 축소됐고, 1~7월 누적은 YoY -8.1%로 집계됐다. 이란의 가동 복구는 진전됐다. 호르무즈간 제철(HOSCO, 연 150만 톤)과 키시 사우스 카베 제철(SKS, 연 240만 톤)이 생산을 재개했고, 에스파한 제철(ESCO)은 반가동으로 운영됐으며, 모바라케 제철(MSC, 전쟁 전 시장 선도, 설비 약 30% 손상)은 7월 용해공장 지붕 보수를 완료했으나, 부지 전면 복구까지는 6~12개월이 더 필요하다. 다만 여름철 전력 부족과 변동성 큰 공급망 제약으로 중동 일평균 생산은 MoM 8.1% 감소해 전후 복구가 비선형적으로 진행될 것임을 보여준다. 러시아의 7월 조강 생산은 570만 톤으로 YoY +3.3%(6월 -3.4% 대비)로 플러스로 전환했지만, 일평균 생산은 MoM 1.5% 감소했다. 이 YoY 반등은 지난해 하반기(H2) 저조한 기저에 따른 착시일 뿐이며, 러시아의 상반기(H1) 내수 철강 소비가 YoY 7.5% 감소해 기초 최종 수요가 회복되지 않았음을 확인한다. 중국에서는 제철소 손실 확대, 여름 폭염·강우, 탕산의 환경 감산이라는 3중 압력으로 7월 일일 생산이 11.1% 급락했다. 중국의 위축은 해외로 두 경로를 통해 전이됐다. 첫째, 저가 중국산 철강 수출이 아시아 스크랩 가격(예: CFR 대만 컨테이너 스크랩 약 325달러/톤)과 동남아 완제품 가격을 계속 압박했다. 둘째, 용선(Hot metal) 생산 감소로 철광석 항만 재고가 3년래 최고치로 상승하며 광석 가격 상단을 제한했고, 해외 EAF/BF 생산자에게 원료 측면의 한계비용 완화 효과를 제공했다.
향후 해외 조강 시장은 중국과 동조화된 하락으로 ‘디커플링’되지 않았고, 탄력적이지만 박스권의 패턴을 유지하고 있다. 추적이 필요한 4가지 핵심 한계 변수는 다음과 같다. 첫째, EU 3분기 수입 쿼터 소진 속도와 10월 1일 ‘melt-and-pour’ 원산지 규정에 따른 준수 비용 상승으로, 이는 원산지별 무역 흐름을 재구성할 것이다. 둘째, 글로벌 스크랩 가격의 바닥 형성: CFR 터키 HMS 80:20 스크랩은 톤당 370달러 내외에서 안정화(8월 초 371~375달러/톤으로 반등)된 반면, 아시아 스크랩은 저가 중국산 수출 영향으로 약세가 지속되고 있다. 셋째, 중동의 전후 에너지·물류 복구 속도의 기울기와 러시아의 저기저 수치 이면에서 실제 일일 가동률(run-rate) 검증. 넷째, 외생 변수로서 중국의 생산 재개 시점: 8월 초·중순 중국 고로 가동률은 낮은 수준을 유지했다(2주차 82.7%). 9월에 ‘골드 9월’ 성수기 수요와 함께 생산이 재개되면, 중국의 한계적 반등이 철광석과 스크랩 가격을 지지해 아시아 스크랩 및 동남아 철강 가격의 재평가를 촉발할 촉매와 타이밍 창을 제공할 것이다.